L’essentiel à retenir : le statut 2026 consacre la neutralité fiscale du télétravail jusqu’à 40 % du temps annuel, incluant 10 jours de missions temporaires. Ce cadre sécurise votre imposition en Suisse et maintient votre protection sociale, à condition de respecter le retour hebdomadaire obligatoire et la validité de votre permis G biométrique de 5 ans.
Depuis le 1er janvier 2026, l’avenant à la convention fiscale entre la France et la Suisse encadre strictement le télétravail des frontaliers en fixant un seuil de tolérance à 40 % de l’activité annuelle. Ce nouveau cadre légal impose une vigilance accrue, car tout dépassement de ce quota ou des 10 jours de missions temporaires bascule irrémédiablement l’imposition de vos revenus vers le fisc français.
Une mauvaise gestion de votre emploi du temps ou une méconnaissance des options d’assurance maladie peut lourdement impacter votre rémunération nette et votre protection sociale. Nous détaillons ici les stratégies d’optimisation et les obligations administratives pour sécuriser votre statut de travailleur frontalier en Suisse en 2026.
- Le statut de travailleur frontalier suisse en 2026 et ses fondements
- Quels sont les nouveaux seuils fiscaux liés au télétravail ?
- 2 options majeures pour votre couverture santé transfrontalière
- Optimisation de la prévoyance et des revenus en fin de carrière
Le statut de travailleur frontalier suisse en 2026 et ses fondements
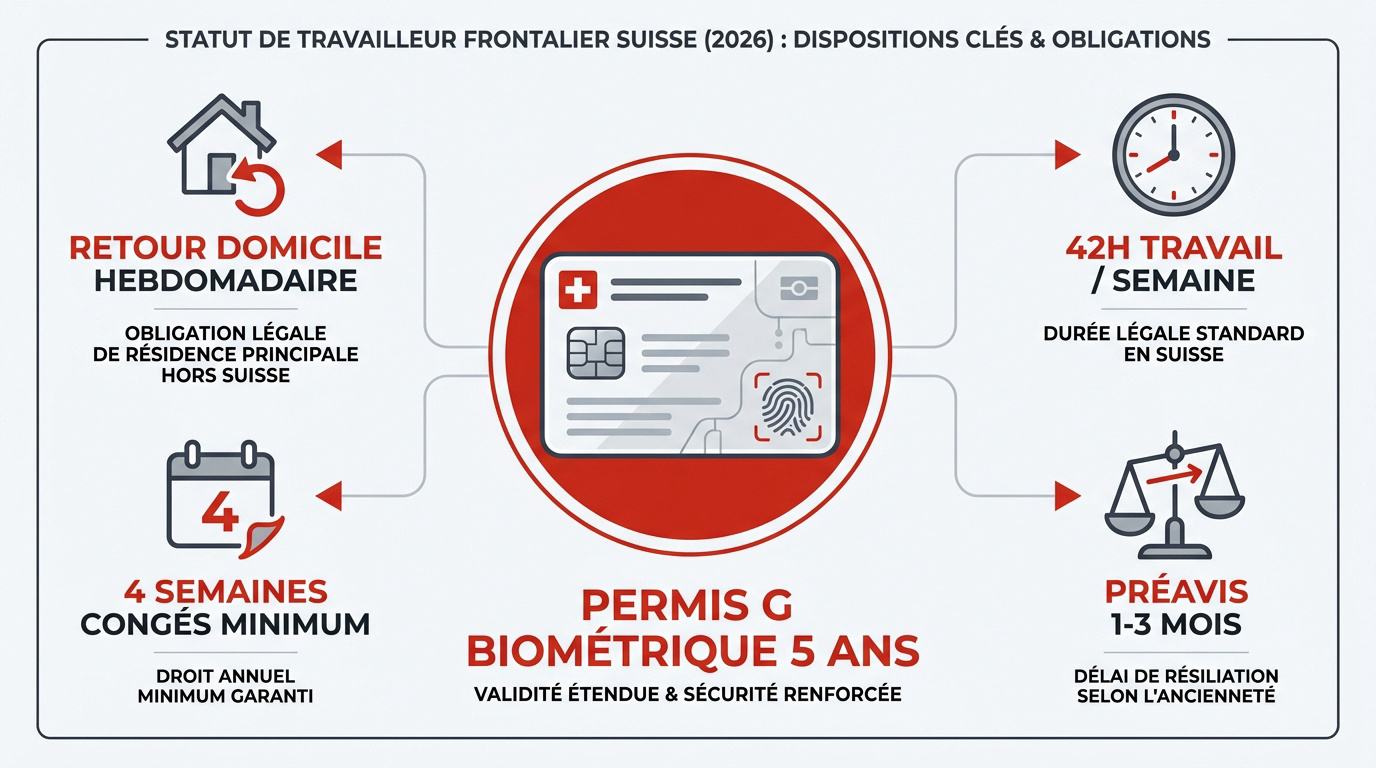
Le statut frontalier 2026 impose le permis G biométrique de 5 ans et un retour hebdomadaire obligatoire. Le cadre légal fixe 42 heures de travail hebdomadaires et 4 semaines de congés, structurant ainsi les obligations administratives initiales.
Cette transition réglementaire exige une maîtrise rigoureuse des démarches pour sécuriser votre activité professionnelle de l’autre côté de la frontière.
Conditions de délivrance du permis G biométrique et obligations
Le permis G pour les CDI possède une validité de 5 ans. Ce titre reste lié à votre employeur. Il adopte désormais un format de carte biométrique.
Le retour au domicile français hebdomadaire est obligatoire. C’est une condition sine qua non du statut. Votre adresse en France doit rester votre résidence effective.
La procédure s’effectue en ligne via les autorités cantonales. L’employeur initie la demande avec votre contrat et une photo. Le document arrive par courrier sécurisé. Anticipez les enjeux sur la fiscalité du frontalier suisse.
Spécificités du contrat de travail helvétique et standards légaux
La norme est de 42 heures par semaine. Ce volume excède les standards français. Le temps de travail est strictement comptabilisé par les entreprises suisses.
La loi impose 4 semaines de vacances au minimum. Certaines conventions collectives offrent une cinquième semaine. Les jours fériés dépendent exclusivement de votre canton de travail.
Les préavis sont progressifs selon votre ancienneté. Comptez un mois la première année. Prévoyez deux mois jusqu’à la neuvième année, puis trois mois au-delà.
- 42 heures hebdomadaires
- 4 semaines de congés minimum
- Préavis de 1 à 3 mois selon l’ancienneté
Prenez rendez-vous avec un de nos conseillers 3ème pilier pour un bilan patrimonial complet ou une analyse de votre prévoyance.
Quels sont les nouveaux seuils fiscaux liés au télétravail ?
Si le cadre contractuel est rigide, la flexibilité du télétravail introduit des subtilités fiscales majeures qu’il vous faut maîtriser pour éviter les mauvaises surprises.
Gestion du plafond de 40 % et risques de double imposition
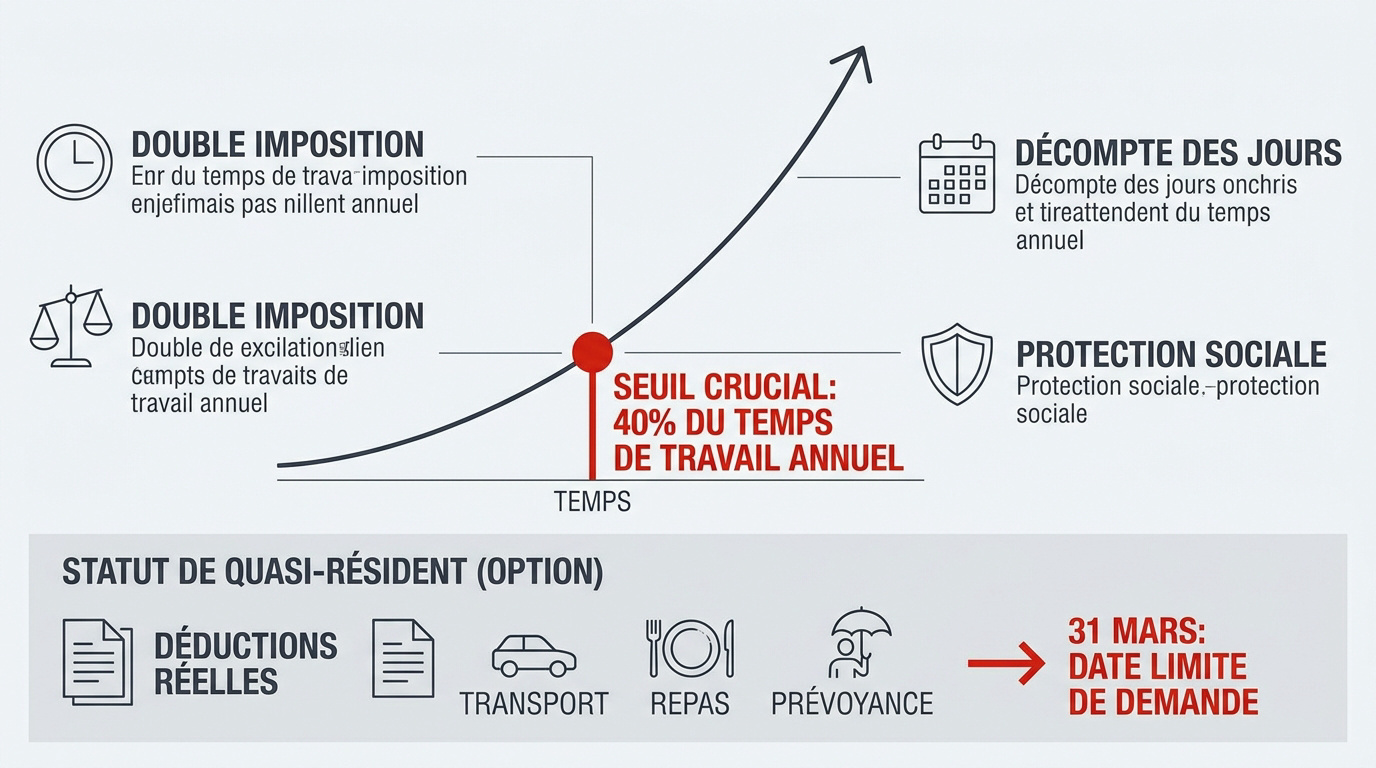
Le télétravail demeure imposé en Suisse jusqu’à 40 % du temps annuel. C’est le seuil de neutralité fiscale. Au-delà, le droit d’imposer bascule vers la France.
Un dépassement entraîne une taxation totale de vos revenus par le fisc français. Cela peut générer une double imposition temporaire. Les procédures de régularisation sont souvent complexes et longues.
Les missions temporaires hors de Suisse comptent dans ce quota. Vous devez tenir un décompte précis des jours.
Le dépassement impacte aussi votre protection sociale. Vous pourriez basculer vers la sécurité sociale française.
Pour sécuriser votre situation, découvrez nos conseils sur l’optimisation fiscale suisse 2026.
Statut de quasi-résident et opportunités de déductions réelles
Le statut de quasi-résident exige que 90 % des revenus mondiaux soient suisses. C’est une option fiscale facultative. Elle permet d’assimiler le frontalier au résident.
Vous pouvez alors déduire vos frais réels effectifs. Cela inclut les frais de transport et de repas. Les cotisations de prévoyance sont aussi déductibles.
La demande de rectification doit être déposée avant le 31 mars. Elle concerne l’impôt à la source prélevé l’année précédente. Chaque canton possède ses propres formulaires.
Cette stratégie réduit significativement votre assiette fiscale globale. C’est un levier d’optimisation puissant pour votre épargne.
Renseignez-vous sur les avantages du statut quasi-résident suisse pour votre patrimoine.
Prenez rendez-vous avec un de nos conseillers 3ème pilier pour un bilan patrimonial complet et optimiser votre fiscalité dès maintenant.
2 options majeures pour votre couverture santé transfrontalière
Au-delà de l’optimisation fiscale, le choix de votre assurance maladie représente le second pilier de votre stabilité financière en tant que frontalier.
Arbitrage financier entre la LAMal et la CMU française
La LAMal propose une prime fixe par adulte. À l’inverse, la CMU prélève 8 % de votre revenu fiscal. Le choix dépend donc de votre salaire.
Vous avez trois mois pour exercer votre droit d’option. Ce choix est définitif pour toute la durée du statut. Seuls certains changements familiaux permettent de le réviser.
Pour les hauts revenus, la LAMal est souvent plus avantageuse. La CMU devient coûteuse sans plafond de cotisation.
Simulez votre situation avant de signer. Consultez notre comparateur santé frontalier CMU LAMal pour décider sereinement.
| Critère | LAMal (Suisse) | CMU (France) |
|---|---|---|
| Coût | Prime fixe | 8% du revenu |
| Droit d’option | Irrévocable | Irrévocable |
| Public cible | Hauts revenus | Familles |
Coordination des prestations sociales et allocations familiales
La France verse prioritairement les allocations si vous y résidez. La Suisse complète via l’allocation différentielle. Le montant total correspond au barème le plus élevé.
Le formulaire U1 est indispensable en cas de chômage. Il récapitule vos périodes de cotisation en Suisse. France Travail l’utilise pour calculer vos indemnités.
Les démarches administratives demandent de la rigueur. Anticipez les demandes de documents pour éviter les ruptures de droits. La réactivité est ici primordiale.
Vos droits sociaux sont protégés des deux côtés. Retrouvez notre guide allocations familiales Suisse pour vos démarches.
Optimisation de la prévoyance et des revenus en fin de carrière
Une protection sociale bien gérée prépare le terrain pour une retraite sereine, à condition de comprendre l’articulation complexe des systèmes de prévoyance.
Fonctionnement des trois piliers et articulation de la retraite
Le système repose sur l’AVS, la LPP et l’épargne privée. C’est la structure des trois piliers suisses. Chaque niveau complète vos futurs revenus de retraite.
Vos trimestres suisses comptent pour le taux plein français. Il n’y a pas de perte de durée d’assurance. Le calcul final combine les deux carrières nationales.
Le rachat de cotisations LPP est une option intéressante. Cela permet de combler des lacunes de prévoyance. L’impact fiscal immédiat est souvent très avantageux.
La gestion proactive de ces piliers est cruciale. Elle garantit un niveau de vie stable après l’activité.
Bilan patrimonial complet pour sécuriser votre avenir financier
Prenez rendez-vous avec nos conseillers spécialisés « 3 ème pilier ». Un bilan patrimonial complet sécurise vos actifs. Nous analysons votre fiscalité et votre prévoyance.
Le risque de change CHF/EUR doit être anticipé. Les fluctuations impactent directement votre pouvoir d’achat futur. Une stratégie de change efficace limite ces incertitudes.
Le troisième pilier privé offre des avantages fiscaux. Les versements volontaires réduisent votre impôt à la source. C’est un placement performant pour votre épargne.
Agissez dès aujourd’hui pour protéger vos proches. Nos experts vous accompagnent dans chaque étape de votre vie.
Maîtriser les seuils de télétravail à 40 %, sécuriser votre permis G et optimiser vos trois piliers sont les clés d’une carrière helvétique sereine. Anticipez dès maintenant vos options fiscales et sociales pour garantir votre stabilité financière en 2026. Votre expertise mérite une protection à la hauteur de vos ambitions transfrontalières.