

L’essentiel à retenir : le 3ème pilier garantit une transmission de capital hors masse successorale, assurant un versement direct sous 30 jours. Ce mécanisme protège vos proches des délais notariés et de l’insaisissabilité des créanciers. Optimisez votre stratégie dès maintenant, car en 2025, les plafonds de déduction atteignent 7 258 francs pour les salariés, offrant un levier fiscal et successoral majeur.
Les rentes des 1er et 2ème piliers ne couvrent généralement que 60% du dernier salaire, laissant vos proches exposés à une perte brutale de niveau de vie. Face à cette réalité, vous risquez de voir votre patrimoine bloqué par des procédures notariales interminables alors que votre famille a besoin de liquidités immédiates.
Cet article analyse comment le 3ème pilier sécurise votre succession grâce à une transmission hors masse successorale et une protection renforcée du capital. Nous détaillons les leviers stratégiques pour optimiser la protection de vos bénéficiaires tout en bénéficiant d’un cadre fiscal privilégié.
- Votre 3ème pilier succession : un levier de transmission rapide
- 3a versus 3b : maîtriser les subtilités juridiques du capital
- Qui est prioritaire pour percevoir votre capital décès ?
- Fiscalité et démarches pour sécuriser vos proches
Votre 3ème pilier succession : un levier de transmission rapide
Le 3ème pilier garantit un versement du capital sous 30 jours, hors masse successorale et protégé des créanciers. Cette insaisissabilité légale assure une liquidité immédiate pour les proches, évitant les délais notariés habituels. Cette célérité opérationnelle repose sur le mécanisme du paiement direct par l’assureur.
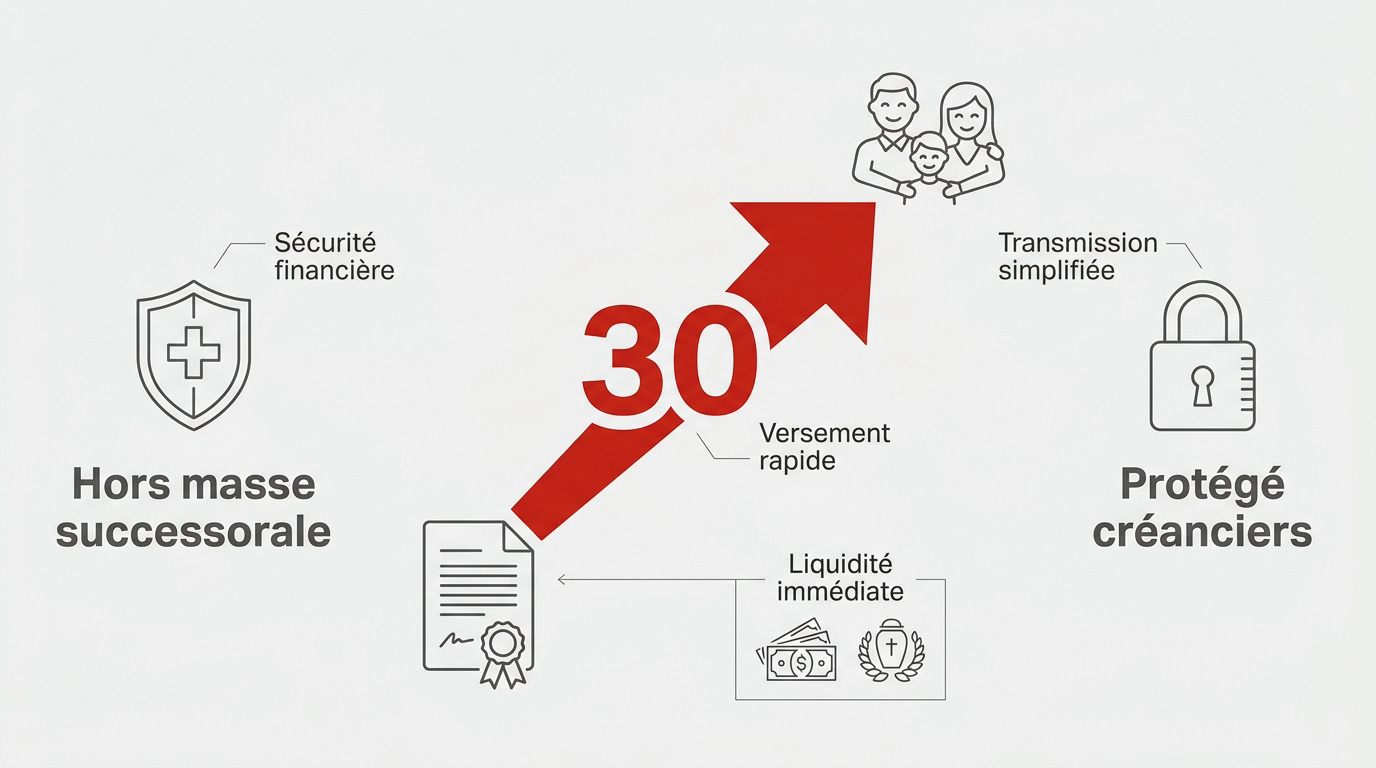
L’avantage de la liquidité immédiate sous 30 jours
L’assureur verse le capital directement aux bénéficiaires désignés. Ce processus court-circuite l’ouverture officielle de la succession notariale. Vous profitez ainsi d’un gain de temps majeur pour votre famille.
Ces fonds servent à honorer les frais funéraires ou les factures courantes. Vos proches disposent d’argent frais sans attendre le partage successoral. C’est une sécurité financière vitale. Le soutien est immédiat et concret.
Le capital bénéficie d’une insaisissabilité légale stricte. Les créanciers du défunt ne peuvent pas saisir ces montants spécifiques.
L’articulation entre hors masse et réserves héréditaires
Le capital est versé hors masse successorale standard. Juridiquement, il n’appartient pas à l’héritage classique. Pourtant, il compte pour le calcul des réserves. C’est une nuance juridique essentielle.
Le nouveau droit successoral modifie les parts réservataires. Les héritiers protégés conservent des droits sur la valeur de rachat. Anticipez ces calculs avec l’optimisation et réformes de la fiscalité suisse 2026.
Prenez garde au risque d’action en réduction. Un héritier lésé peut contester le versement en justice si sa réserve est touchée. Votre planification doit être rigoureuse. Sollicitez nos experts pour un bilan patrimonial complet.
3a versus 3b : maîtriser les subtilités juridiques du capital
Mais attention, car toutes les formes de prévoyance ne se valent pas en termes de liberté de transmission.
Le cadre contraignant de la prévoyance liée 3a
L’ordonnance OPP 3 impose des règles de désignation strictes. Vous ne pouvez choisir n’importe qui. La loi définit un ordre de priorité impératif en échange des avantages fiscaux.
Le conjoint et les descendants directs restent prioritaires. Ils perçoivent le capital avant les autres parents. Cette hiérarchie automatique protège efficacement votre noyau familial proche.
Les plafonds de cotisations limitent le capital. Pour 2026, vérifiez les montants. Consultez notre guide sur la retraite Suisse 2026 – Préparer son avenir.
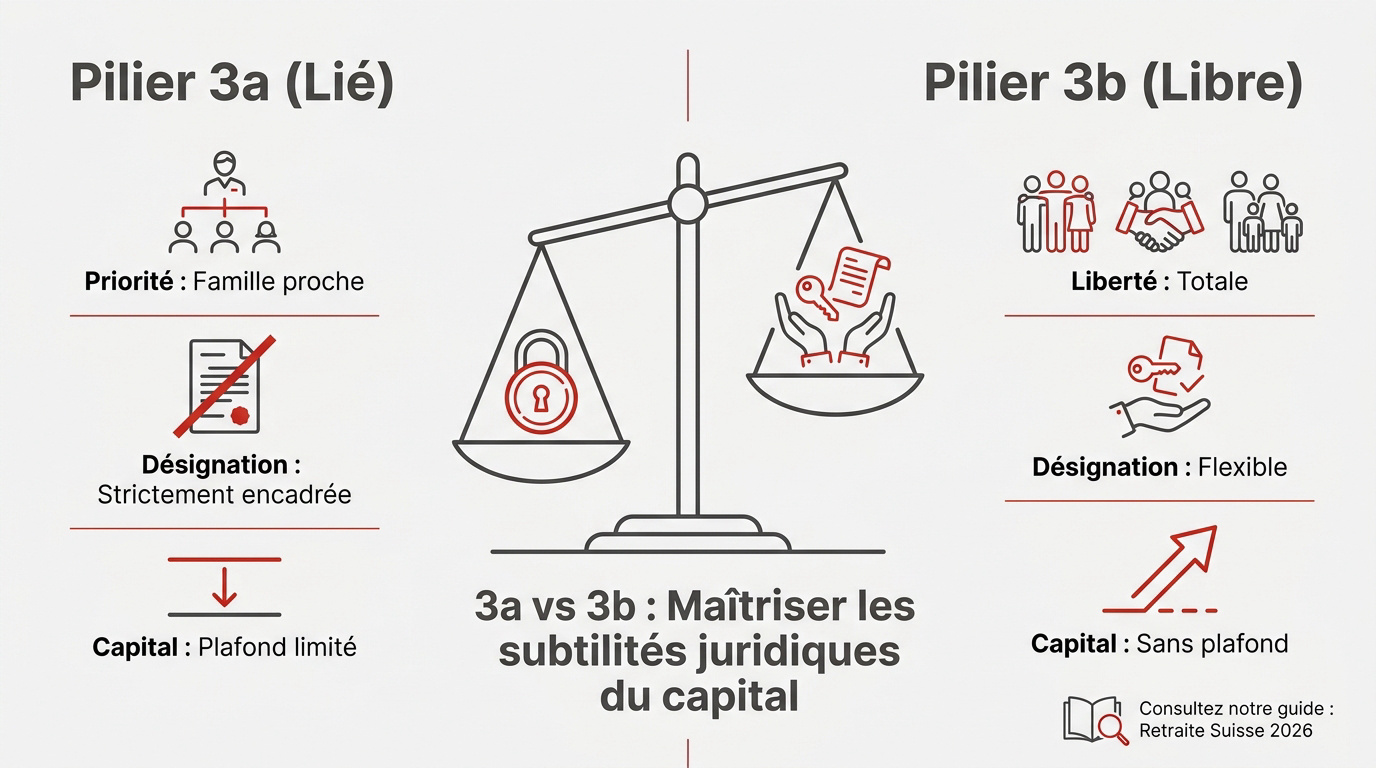
La flexibilité discrétionnaire de la prévoyance libre 3b
Le pilier 3b offre une liberté totale. Vous pouvez désigner un ami ou une association. Aucun lien de parenté n’est exigé, faisant de lui l’outil de transmission idéal.
Cette souplesse évite la déshérence des avoirs. Pour un célibataire, c’est une sécurité majeure. Le capital ne revient pas à l’État. Vous gardez le contrôle total.
| Critère | Pilier 3a (Lié) | Pilier 3b (Libre) |
|---|---|---|
| Désignation | Limitée | Totale |
| Bénéficiaires | Légaux | Libres |
| Fiscalité | Déductible | Limitée |
| Objectif | Retraite | Projets |
Le 3ème pilier en Suisse est un instrument de prévoyance qui offre des avantages significatifs en matière de succession. Prenez rendez-vous avec nos conseillers pour un bilan complet.
Qui est prioritaire pour percevoir votre capital décès ?
Une fois le type de contrat choisi, il faut comprendre précisément qui recevra les fonds selon la loi.
Le fonctionnement de la cascade légale obligatoire
La hiérarchie commence par le conjoint survivant. Viennent ensuite les descendants directs, puis les parents. Enfin, les frères et sœurs ferment la marche. C’est la cascade légale classique.
Vous pouvez modifier les parts entre bénéficiaires de même rang. Il suffit d’envoyer une instruction écrite à votre assureur. Cette démarche simple permet d’ajuster la protection selon les besoins de chacun.
Informez toujours votre institution par écrit. Un testament seul ne suffit pas toujours.
Stratégies pour protéger le partenaire de vie non enregistré
Le concubin doit prouver cinq ans de vie commune. Ce soutien mutuel doit être ininterrompu avant le décès. C’est une condition sine qua non pour le pilier 3a.
Rédigez une clause bénéficiaire spécifique pour votre partenaire. Précisez son identité complète pour éviter les contestations futures des héritiers légaux. C’est une protection indispensable pour sécuriser son avenir.
Le 3ème pilier en Suisse est un instrument de prévoyance qui offre des avantages significatifs en matière de succession, notamment une transmission rapide et une protection du capital. Il se distingue par la flexibilité de désignation des bénéficiaires et une fiscalité avantageuse.
- Conditions pour le concubin (5 ans de vie commune)
- Preuves de soutien financier
- Importance de la déclaration écrite à l’assurance
Prenez rendez-vous avec un de nos conseillers 3 ème pilier pour un bilan patrimonial complet afin d’optimiser votre prévoyance et sécuriser l’avenir de vos proches.
Fiscalité et démarches pour sécuriser vos proches
Au-delà de la désignation, la question de l’impôt et des formalités reste le dernier rempart pour vos héritiers.
Une charge fiscale réduite et séparée du revenu imposable
Le capital décès subit une imposition à taux réduit. Ce prélèvement est distinct de vos revenus habituels. C’est un avantage fiscal non négligeable pour les bénéficiaires. L’économie est réelle.
Le bénéficiaire doit déclarer le montant l’année du versement. Chaque canton applique ses propres barèmes pour le 3b. Pour en savoir plus, consultez impôt suisse | optimisation fiscale prévoyance.
Comparez les pratiques cantonales avant de souscrire. Certaines régions sont beaucoup plus clémentes que d’autres.
Guide pratique des formalités administratives après le décès
Préparez l’acte de décès et le certificat d’héritier. Ces documents sont indispensables pour débloquer les fonds. L’assureur les réclame systématiquement avant tout paiement. Soyez organisés pour gagner du temps.
Révisez vos clauses après chaque grand changement de vie. Un mariage ou une naissance doit entraîner une mise à jour. C’est le seul moyen de rester protégé efficacement. Ne négligez rien.
Prenez rendez-vous avec nos experts pour un bilan patrimonial. Contactez-nous : experts du 3ème pilier à votre écoute dès aujourd’hui.
Optimisez dès maintenant votre succession via le 3ème pilier pour garantir une transmission rapide, hors masse successorale, et une protection du capital face aux créanciers. Agissez aujourd’hui pour sécuriser l’avenir de vos proches grâce à une désignation flexible des bénéficiaires et une fiscalité allégée. Votre prévoyance est le bouclier financier de votre famille.

