

L’essentiel à retenir : l’optimisation fiscale du PER repose sur l’arbitrage entre une déduction immédiate à l’entrée et une fiscalité maîtrisée à la sortie. Si votre tranche marginale d’imposition atteint 30 % ou plus, vous réduisez votre assiette imposable dès aujourd’hui. Ce levier devient puissant en phase de retraite grâce au fractionnement du capital ou aux abattements sur rente allant jusqu’à 70 %.
Depuis la réforme de la loi Pacte en 2019, le Plan d’Épargne Retraite s’est imposé comme un levier patrimonial majeur, permettant de déduire vos versements volontaires de votre revenu imposable. Pourtant, une gestion imprécise de votre stratégie de sortie peut lourdement grever la rentabilité finale de votre investissement. Vous risquez de voir vos gains durement acquis s’évaporer sous l’effet d’une fiscalité mal anticipée lors de la liquidation de vos droits.
Nous décortiquons ensemble les mécanismes d’arbitrage entre capital et rente pour maîtriser votre fiscalité à la sortie du PER et ainsi maximiser votre performance nette globale. Cette analyse vous guidera pour transformer vos économies d’impôt immédiates en un véritable bouclier financier pour votre avenir.
- L’optimisation de la fiscalité à la sortie du PER : les mécanismes fondamentaux
- 3 méthodes pour retirer votre capital sans alourdir votre note fiscale
- Comment la rente viagère réduit-elle votre assiette imposable ?
- Transmission et déblocages : les opportunités d’exonération totale
L’optimisation de la fiscalité à la sortie du PER : les mécanismes fondamentaux
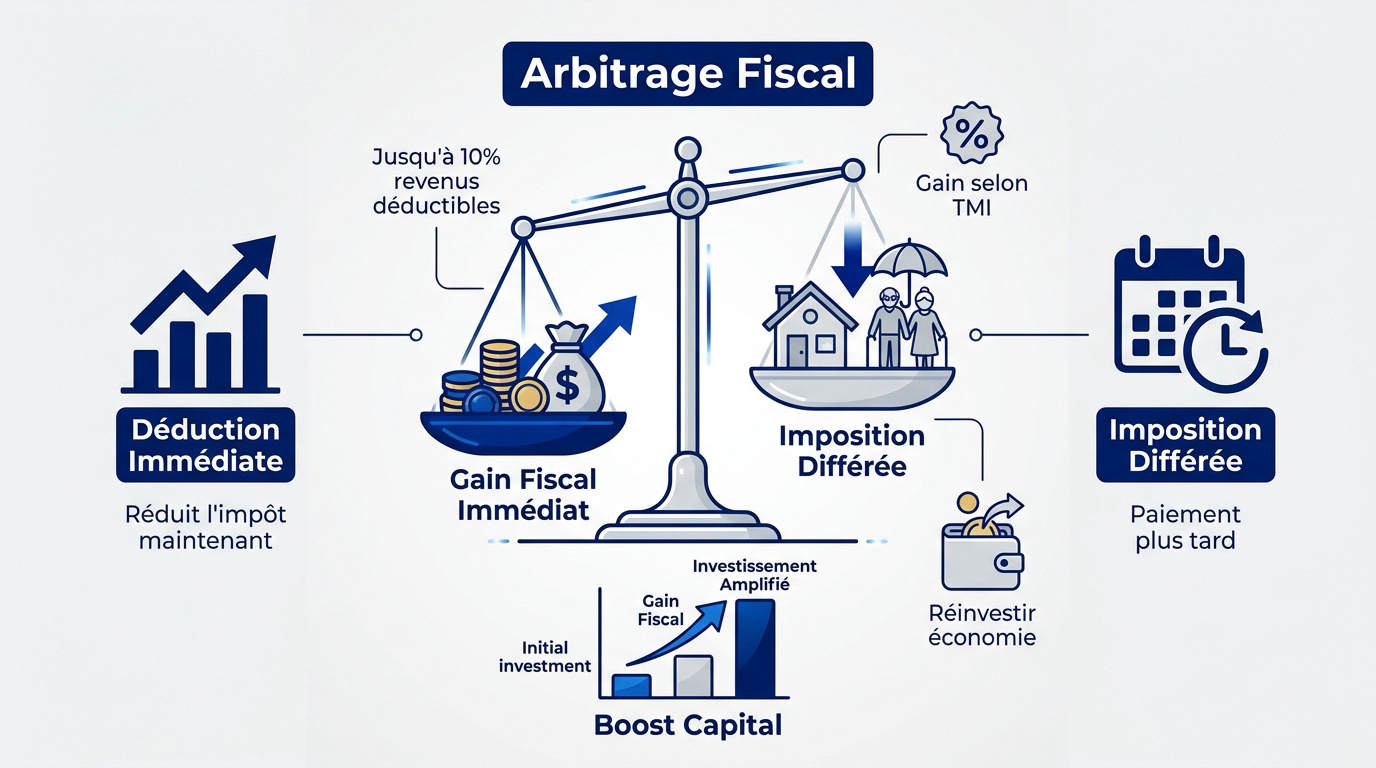
Le PER permet de déduire jusqu’à 10 % des revenus imposables, générant une économie immédiate de 300 € à 450 € pour 1 000 € versés selon la tranche marginale. Cette stratégie repose sur l’arbitrage entre gain fiscal présent et fiscalité future.
L’optimisation de la fiscalité à la sortie du Plan d’Épargne Retraite (PER) repose sur un arbitrage entre la déduction fiscale à l’entrée et une fiscalité avantageuse au moment des retraits, que ce soit en capital ou en rente viagère.
L’arbitrage entre déduction immédiate et imposition différée
Déduire vos versements volontaires réduit votre assiette imposable immédiatement. Cet avantage dépend directement de votre taux marginal actuel. C’est un levier puissant pour votre épargne.
Comparez ce gain avec la charge fiscale à la retraite. Anticipez une baisse de revenus souvent synonyme de tranche inférieure. Consultez notre guide sur le PER Retraite | Optimisez votre épargne & fiscalité – 3ème Pilier.
L’arbitrage consiste à réinvestir l’économie d’impôt réalisée. Cela booste le capital final disponible. C’est une stratégie gagnante pour maximiser le rendement net global de votre contrat.
L’impact de votre tranche marginale d’imposition sur le gain réel
Un versement de 1 000 euros génère 300 euros d’économie à 30% de TMI. À 45%, le gain grimpe à 450 euros. La rentabilité fiscale est immédiate et très concrète.
| TMI | Économie pour 1 000 € | Gain fiscal réel |
|---|---|---|
| 11% | 110 € | 11% |
| 30% | 300 € | 30% |
| 41% | 410 € | 41% |
| 45% | 450 € | 45% |
Les plafonds non utilisés sont reportables sur trois ans. Votre avis d’imposition précise ces montants. Découvrez l’article sur l’Impôt France | Optimisation fiscale & prévoyance – 3ème Pilier.
Prenez rendez-vous avec un de nos conseillers pour un bilan patrimonial complet et ajustez votre stratégie de retraite dès aujourd’hui.
3 méthodes pour retirer votre capital sans alourdir votre note fiscale
Après avoir optimisé l’entrée, il faut maintenant structurer la sortie pour ne pas gaspiller vos gains en impôts superflus.
Le fractionnement des retraits pour éviter les sauts de tranche
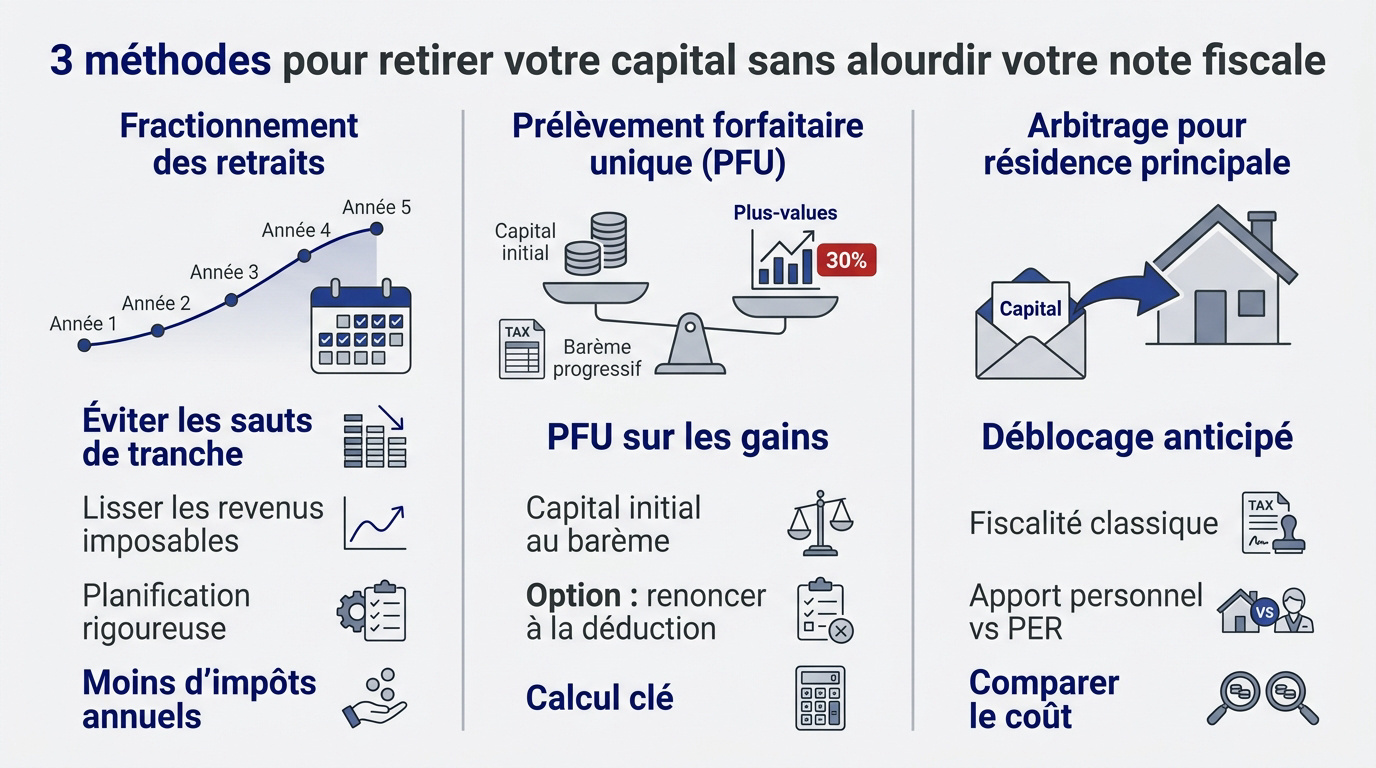
Sortir en capital unique peut vous faire changer de tranche. Le fractionnement sur plusieurs années lisse vos revenus imposables. C’est une méthode efficace pour rester dans une fiscalité modérée.
Cette stratégie demande une planification rigoureuse. Elle évite une taxation massive lors de la première année de retraite.
L’optimisation de la fiscalité à la sortie du Plan d’Épargne Retraite (PER) repose sur un arbitrage entre la déduction fiscale à l’entrée et une fiscalité avantageuse au moment des retraits, que ce soit en capital ou en rente viagère. Consultez notre guide sur l’ Optimisation 3ème pilier suisse 2025 pour comparer les approches transfrontalières si nécessaire.
La gestion du prélèvement forfaitaire unique sur les plus-values
Le PFU de 30% s’applique uniquement sur vos gains. Le capital initial, lui, suit le barème de l’impôt sur le revenu. Il faut bien distinguer ces deux poches fiscales.
Pour les foyers peu imposés, une option existe. Vous pouvez renoncer à la déduction initiale. Dans ce cas, seule la plus-value sera taxée à la sortie. C’est un calcul à faire au départ.
La part des versements déduits reste soumise au barème progressif. Soyez vigilants sur ce point.
L’arbitrage spécifique pour l’achat de la résidence principale
Acheter sa résidence principale est un motif de déblocage anticipé. La fiscalité reste toutefois identique à celle d’une sortie classique. Le capital versé est réintégré à vos revenus.
- Fiscalité du capital selon le barème IR
- Taxation des gains au PFU de 30%
- Impact sur le revenu fiscal de référence
Comparez ce coût avec l’apport personnel nécessaire. Parfois, conserver le PER est plus rentable que de l’utiliser pour l’immobilier.
Comment la rente viagère réduit-elle votre assiette imposable ?
Si le capital offre de la liberté, la rente viagère propose une sécurité fiscale pérenne grâce à des abattements spécifiques.
L’application des abattements selon l’âge de liquidation
L’assiette imposable de votre rente diminue avec l’âge. Avant 60 ans, l’abattement est de 50%. Il passe ensuite à 60% entre 60 et 69 ans.
Après 70 ans, seuls 30% de la rente sont taxés. C’est un avantage majeur pour les seniors.
Liquider votre contrat tardivement minimise donc drastiquement l’impôt annuel. C’est une solution idéale pour compléter vos revenus sans alourdir votre fiscalité.
Le traitement fiscal des prélèvements sociaux de 17,2 %
Les prélèvements sociaux ne frappent que la part imposable. Si l’abattement est de 70%, seuls 30% subissent les 17,2%. Cela réduit considérablement la pression sociale globale.
Le rendement net devient alors très attractif. Pour une rente de 10 000 euros, la base taxable est faible. Le calcul final démontre la puissance du dispositif après 70 ans. Les économies sont réelles.
Consultez notre guide sur l’ Impôt suisse | Optimisation fiscale prévoyance – 3ème Pilier.
L’option de réversion pour protéger votre conjoint survivant
La réversion assure un revenu au conjoint survivant. Fiscalement, elle suit le même régime que la rente initiale. C’est une protection sociale et fiscale indispensable.
Le coût de cette option réduit légèrement le montant versé. Cependant, la sécurité offerte au partenaire de PACS est inestimable. C’est un choix de prévoyance familiale.
Étudiez les taux de réversion proposés par votre assureur. Ils varient souvent entre 50% et 100% selon les contrats.
Transmission et déblocages : les opportunités d’exonération totale
Au-delà de la retraite, le PER se transforme en un outil de transmission redoutable, capable d’effacer totalement l’impôt dans certains cas.
La transmission du PER comme alternative à l’assurance-vie
Avant 70 ans, l’abattement est de 152 500 euros par bénéficiaire. C’est identique aux règles de l’assurance-vie classique. Vos héritiers sont ainsi largement protégés.
Après 70 ans, l’abattement tombe à 30 500 euros. Mais les intérêts produits restent totalement exonérés.
Consultez notre guide sur l’ Assurance vie | Optimisation fiscale & patrimoine – 3ème Pilier. Cette solution complète parfaitement votre stratégie globale de succession.
Les 5 accidents de la vie permettant un retrait net d’impôt
L’invalidité ou le décès du conjoint permettent un déblocage. Dans ces cas, le capital est exonéré d’impôt sur le revenu. C’est un filet de sécurité financier majeur.
Voici les situations exceptionnelles ouvrant droit à cette exonération :
- Fin de droits au chômage
- Surendettement
- Invalidité de 2ème ou 3ème catégorie
- Décès du partenaire de PACS
Seuls les prélèvements sociaux sur les gains restent dus. La part correspondant à vos versements est totalement franche d’impôts.
La nécessité d’un bilan patrimonial pour votre stratégie
Chaque situation fiscale est unique et mérite une analyse. Un conseiller peut ajuster vos versements selon vos revenus réels. Prenez rendez-vous pour un bilan complet.
Nous vous accompagnons dans l’ Optimisation fiscale en Suisse : protégez votre capital – 3ème Pilier. Nos experts valident la cohérence de vos placements.
Réinvestir vos économies d’impôt booste votre capital final. C’est le moment idéal pour solliciter nos experts du 3ème pilier.
L’optimisation de votre épargne repose sur l’arbitrage stratégique entre déduction immédiate et fiscalité différée. Maîtriser le fractionnement des retraits et les abattements de la rente viagère garantit une sérénité financière durable. Agissez dès maintenant pour sécuriser votre futur : chaque décision fiscale d’aujourd’hui définit la valeur de votre liberté de demain.

