

L’essentiel à retenir : l’ouverture d’un compte en Suisse est parfaitement légale pour les résidents français, à condition de respecter une transparence absolue. Vous devez impérativement déclarer vos avoirs via le formulaire 3916 et justifier l’origine licite de vos fonds. Ce choix stratégique sécurise votre patrimoine grâce à la stabilité du franc suisse et à la garantie des dépôts jusqu’à 100 000 CHF.
Depuis 2018, la Suisse transmet annuellement les données financières de ses clients français à l’administration fiscale, marquant la fin effective du secret bancaire au profit d’une transparence totale. Cette rigueur institutionnelle, couplée à la solidité d’un Franc suisse agissant comme valeur refuge, fait de la juridiction helvétique un pilier de stabilité pour votre diversification patrimoniale.
Pourtant, naviguer entre les exigences de conformité LBA et les obligations déclaratives du formulaire 3916 peut s’avérer complexe pour un résident français. Nous décortiquons ensemble les procédures d’ouverture et les leviers d’optimisation pour sécuriser vos avoirs en toute légalité.
- Ouvrir un compte bancaire en Suisse : cadre légal et transparence fiscale
- Choisir votre établissement helvétique selon votre profil financier
- Procédure d’ouverture et constitution d’un dossier irréprochable
- Quels sont les coûts réels et les risques de change associés ?
- Obligations déclaratives en France et fiscalité des avoirs suisses
- Valoriser votre patrimoine via l’écosystème financier helvétique
Ouvrir un compte bancaire en Suisse : cadre légal et transparence fiscale
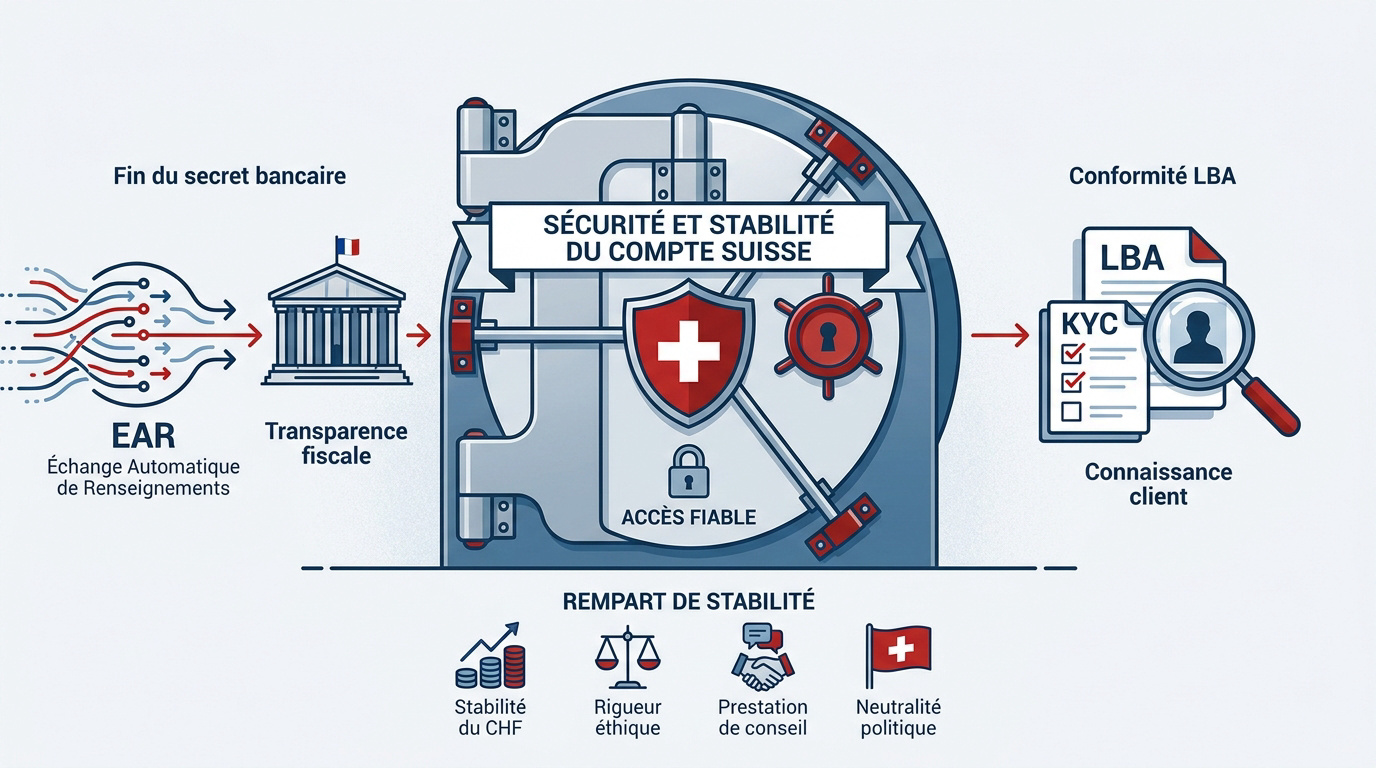
La détention d’un compte suisse est légale sous réserve de déclaration annuelle via le formulaire 3916. L’Échange Automatique d’Informations (EAR) transmet soldes et revenus au fisc français, rendant le secret bancaire caduc pour les résidents fiscaux.
Pourquoi devriez-vous encore douter de la légitimité d’une telle démarche ? En réalité, la transparence est devenue la pierre angulaire des relations transfrontalières, garantissant une sécurité juridique sans précédent pour votre patrimoine.
La fin du secret bancaire et l’avènement de l’EAR
L’Échange Automatique d’Informations fonctionne selon un protocole technique rigoureux. Les banques helvétiques collectent vos données financières pour les transmettre systématiquement à l’Administration fédérale des contributions chaque année.
Ces rapports détaillent précisément votre situation patrimoniale. Ils incluent les soldes de vos comptes, les intérêts perçus ainsi que l’ensemble des dividendes encaissés en tant que titulaire français.
Dissimuler ces avoirs est désormais techniquement impossible. Pour approfondir la gestion de vos actifs, consultez nos conseils sur l’ épargne suisse non-résident.
La transparence totale est une obligation absolue. Le fisc français reçoit ces données automatiquement par voie numérique.
La conformité LBA et le principe de connaissance client
La Loi sur le Blanchiment d’Argent (LBA) impose un cadre strict. Les institutions doivent identifier formellement l’ayant droit économique de chaque compte. Cette procédure KYC est aujourd’hui une norme internationale incontournable.
Les établissements procèdent à un profilage minutieux. Ils analysent systématiquement la provenance de vos fonds et la cohérence de votre comportement financier habituel.
Les Personnes Exposées Politiquement font l’objet d’examens renforcés. La vigilance des services de conformité est maximale pour ces profils à risque spécifique.
Anticipez dès maintenant votre ouverture compte suisse avec nos experts.
Pourquoi la juridiction suisse reste un rempart de stabilité
Le système bancaire helvétique repose sur une solidité exemplaire. La Suisse jouit d’une stabilité politique rare en Europe. Ses banques maintiennent des niveaux de fonds propres particulièrement élevés.
Le mécanisme de protection des déposants assure une sérénité contractuelle majeure. La garantie Esisuisse couvre vos avoirs jusqu’à 100 000 CHF par client en cas de défaillance bancaire.
Voici les piliers qui soutiennent cette juridiction :
- Stabilité du Franc suisse
- Rigueur éthique des gestionnaires
- Qualité des prestations de conseil
- Neutralité politique
La gestion de patrimoine est ici une tradition séculaire. La rigueur helvétique demeure mondialement reconnue.
Prenez rendez-vous avec l’un de nos conseillers 3ème pilier pour réaliser un bilan patrimonial complet et sécuriser votre retraite.
Choisir votre établissement helvétique selon votre profil financier
En fait, la structure de votre projet bancaire dépendra surtout de votre usage quotidien des devises et de votre patrimoine.
L’ouverture d’un compte bancaire en Suisse est une démarche légale pour les résidents fiscaux français, impliquant une transparence totale via l’échange automatique d’informations et des exigences strictes concernant l’origine des fonds. Votre succès réside dans l’adéquation entre vos besoins réels et la nature de l’institution choisie.
Les néobanques pour une gestion agile et numérique
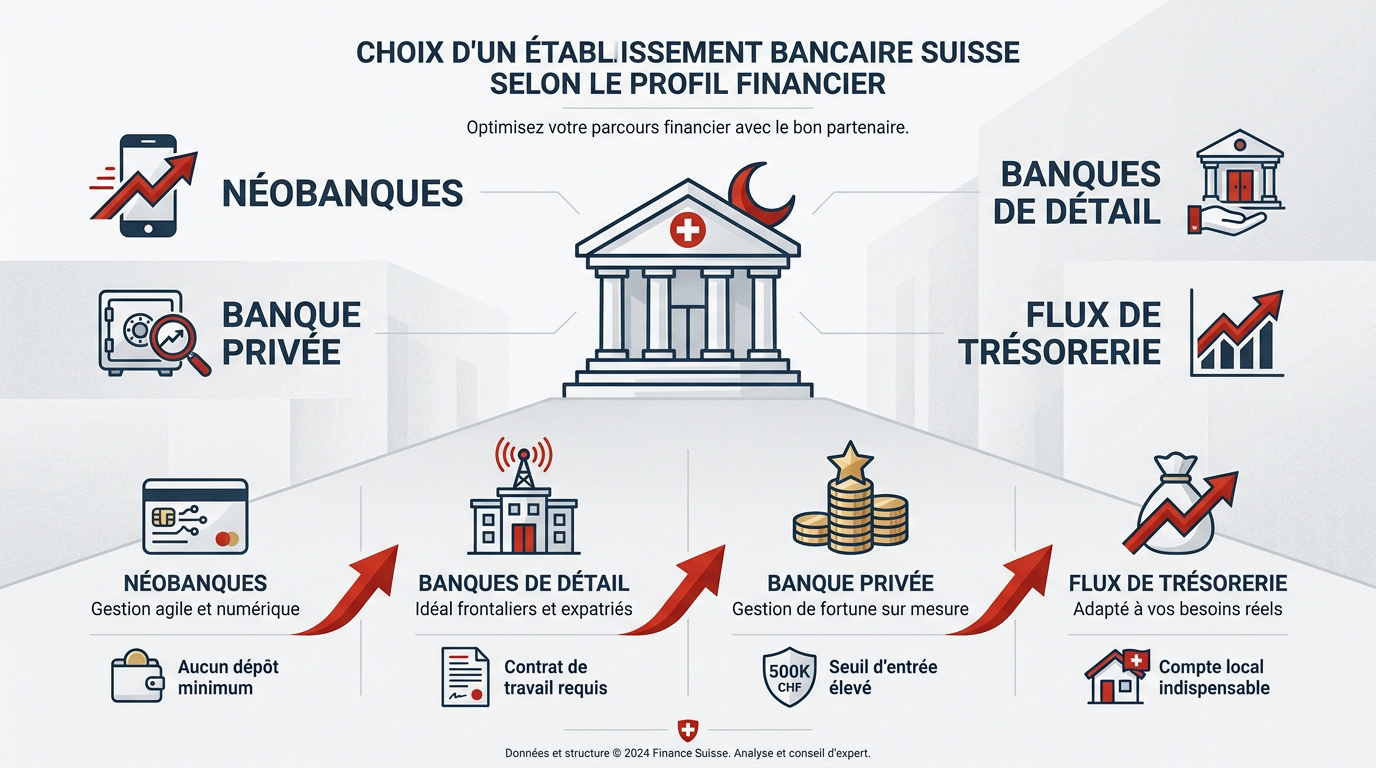
Privilégiez les solutions mobiles comme Yuh ou Neon pour une réactivité maximale. L’ouverture s’effectue en quelques minutes seulement via votre smartphone. Aucun dépôt minimum n’est généralement requis pour activer votre accès.
Ces outils numériques facilitent grandement la mise en place d’un Viac 3e pilier. Vous pilotez votre prévoyance directement depuis une interface intuitive et moderne.
Pourtant, ces plateformes affichent des limites pour les investisseurs chevronnés. Ces outils manquent parfois de profondeur pour manipuler des produits structurés complexes.
C’est le choix idéal pour un premier pas. La simplicité prime ici.
Banques de détail pour les frontaliers et expatriés
Analysez les offres des banques cantonales comme la BCGE ou la BCV. Elles proposent des services dédiés au rapatriement des salaires. Les frais sont souvent réduits pour cette clientèle spécifique.
Un contrat de travail valide facilite grandement l’acceptation de votre dossier. La banque valide ainsi la cohérence de vos flux financiers entrants.
Cette relation bancaire stable simplifie également vos démarches pour les allocations familiales en Suisse. Votre conseiller maîtrise parfaitement les problématiques transfrontalières.
Ces banques offrent un guichet physique rassurant. La proximité géographique reste utile.
La gestion de fortune en banque privée sur mesure
Les banques privées exigent des seuils d’entrée élevés pour garantir l’excellence. Il faut souvent disposer de 500 000 CHF au minimum. L’accompagnement est ici totalement personnalisé et exclusif.
Préparez-vous à des enquêtes de conformité extrêmement rigoureuses. La banque vérifie chaque étape de votre succès financier et personnel.
Ce niveau de service permet d’intégrer facilement un produit structuré dans votre stratégie. Votre portefeuille bénéficie alors d’une ingénierie financière de pointe.
Les conseils en investissement sont de haute volée. La discrétion est la règle.
Critères de sélection selon votre flux de trésorerie
Évaluez vos besoins réels en devises avant de signer. Si vous achetez un bien immobilier, un compte local est indispensable. Cela facilite le paiement des charges courantes.
Pensez à la diversification de votre épargne globale. Détenir du Franc suisse protège efficacement votre pouvoir d’achat face à l’inflation.
Pour vos placements actifs, envisagez l’ouverture d’un compte trading Swissquote. Vous accéderez ainsi aux marchés internationaux avec une plateforme robuste.
Adaptez le choix à vos projets futurs. Chaque profil a sa banque.
Procédure d’ouverture et constitution d’un dossier irréprochable
Alors voilà, une fois la banque choisie, il faut passer à l’étape cruciale du dossier administratif. Cette phase conditionne la réussite de votre stratégie de diversification patrimoniale en Suisse.
Documents d’identité et justificatifs de domicile requis
Vous devez présenter un passeport ou une carte d’identité officielle. Ces documents doivent impérativement être en cours de validité. Notez qu’une copie certifiée conforme est fréquemment exigée par les établissements.
La preuve de votre adresse de résidence est également fondamentale. Une facture d’électricité ou un avis d’imposition récent sont acceptés. Votre résidence fiscale doit apparaître de manière parfaitement explicite.
Voici les éléments centraux que vous devrez réunir pour votre demande :
- Pièce d’identité
- Justificatif de domicile
- KBIS pour entrepreneurs
- CV financier
Pour les structures sociétales, transmettez vos statuts complets. L’identification précise des bénéficiaires effectifs est obligatoire.
La preuve de l’origine licite des fonds : une étape éliminatoire
La traçabilité demeure le maître-mot des banquiers helvétiques. Vous devez prouver formellement l’origine de chaque centime déposé. Les actes de vente immobilière ou les certificats d’héritage sont indispensables. Sans ces preuves, votre dossier sera rejeté.
Fournissez également vos fiches de paie récentes. Les relevés de dividendes sont aussi nécessaires. Ces documents valident la régularité de vos revenus.
Dans le cadre de votre prévoyance, vous pouvez consulter les modalités de recherche LPP. Cet aspect renforce la cohérence de votre profil financier global.
Les fonds opaques subissent un refus systématique. La transparence totale constitue votre meilleure alliée stratégique.
Narration du parcours financier et cohérence du dossier
Construisez une narration cohérente de votre patrimoine global. Expliquez clairement l’évolution de votre fortune personnelle. Cette démarche rassure immédiatement les services de conformité internes.
Anticipez toujours le droit de refus contractuel des banques. Un établissement peut décliner votre profil sans motif précis. Il s’agit d’une règle contractuelle absolue en Suisse.
Préparez-vous à des interrogations sur les secteurs sensibles. Les investissements en cryptomonnaies requièrent une documentation très détaillée.
Soyez précis dans vos échanges oraux. Votre crédibilité se construit dès le premier contact.
Quels sont les coûts réels et les risques de change associés ?
Mais attention, détenir un compte en Suisse n’est pas gratuit et comporte des spécificités tarifaires.
Structure des frais pour les comptes de non-résidents
Les frais de tenue de compte sont souvent plus élevés pour les non-résidents. Comptez environ 30 CHF par mois dans une banque traditionnelle. Les néobanques cassent ces prix.
| Type de banque | Frais mensuels moyens | Dépôt minimum | Cible idéale |
|---|---|---|---|
| Néobanque | 8 à 15 CHF | 0 CHF | Gestion courante |
| Banque de détail | 25 à 42 CHF | Symbolique | Frontaliers |
| Banque privée | Sur mesure | 250 000 CHF | Patrimonial |
Surveillez les frais de gestion administrative. Certains services spécifiques sont facturés à l’acte.
Comparez toujours les brochures tarifaires. Les écarts peuvent être significatifs sur un an.
Commissions sur les virements et frais hors zone SEPA
Les virements hors zone SEPA coûtent cher. Les commissions de change s’ajoutent souvent aux frais de transfert. Vérifiez les taux appliqués par votre banque.
Les cartes bancaires suisses ont aussi leurs tarifs propres. Les retraits à l’étranger peuvent engendrer des surcoûts importants. L’usage doit rester réfléchi.
Les flux sortants vers la France sont parfois taxés. Renseignez-vous sur les accords bancaires.
Utilisez des services de change en ligne. Cela réduit souvent la facture globale.
Le franc suisse comme valeur refuge face à l’euro
Le Franc suisse protège votre capital contre l’inflation européenne. C’est une monnaie historiquement forte. Elle sert de bouclier en cas de crise majeure.
Cependant, le risque de change EUR/CHF existe. Une baisse du franc réduirait la valeur de vos avoirs en euros. La volatilité reste un facteur.
Diversifier hors de la zone euro est prudent. C’est une stratégie de long terme.
Le CHF reste une valeur refuge mondiale. Sa stabilité est son principal atout.
Obligations déclaratives en France et fiscalité des avoirs suisses
Pourtant, avoir un compte à l’étranger impose de suivre des règles fiscales françaises très strictes.
La déclaration annuelle via le formulaire 3916
Chaque compte ouvert à l’étranger doit être déclaré. Utilisez le formulaire 3916 lors de votre déclaration de revenus. Cette obligation concerne aussi les comptes inactifs.
Précisez les dates d’ouverture et de fermeture éventuelles. L’administration fiscale demande le numéro de compte exact. Ne négligez aucun détail technique.
Identifiez vos comptes dormants, comme les avoirs LPP en déshérence. Cette transparence est votre meilleure protection.
Les délais sont les mêmes que pour l’impôt. La télédéclaration simplifie cette démarche.
Imposition des revenus et convention fiscale bilatérale
Les revenus financiers subissent la flat tax de 30 %. Cela inclut les prélèvements sociaux et l’impôt sur le revenu. C’est le régime de droit commun.
La convention fiscale franco-suisse évite la double imposition. Vous pouvez déduire l’impôt déjà payé en Suisse. C’est un mécanisme protecteur essentiel.
Pensez également à l’ optimisation 3ème pilier suisse. Cela renforce votre stratégie de retraite.
Déclarez les dividendes bruts perçus. Le fisc calculera ensuite le crédit d’impôt.
Risques et sanctions en cas d’omission déclarative
L’oubli de déclaration coûte très cher. L’amende s’élève à 1 500 euros par compte et par an. En cas de sommes non justifiées, une majoration de 80 % s’applique. Le fisc est devenu impitoyable sur ce sujet.
Le délai de reprise est étendu à 10 ans. L’administration peut remonter loin dans le passé.
Une omission peut déclencher un audit complet. Mieux vaut jouer la carte de la franchise.
La régularisation spontanée est toujours préférable. Elle limite souvent les pénalités financières.
Valoriser votre patrimoine via l’écosystème financier helvétique
Bref, au-delà du simple compte courant, la Suisse offre des leviers puissants pour votre patrimoine global.
Accès au crédit et solutions de financement transfrontalier
Une relation bancaire solide facilite l’accès au crédit. Les banques suisses financent volontiers l’immobilier local. Les taux peuvent être très compétitifs, avec des offres fixes dès 1,97 % sur dix ans.
Vous pouvez envisager un rachat d’hypothèque en Suisse pour optimiser vos charges. Cette démarche permet de renégocier vos conditions actuelles. Les experts recommandent de comparer systématiquement les offres.
Les garanties exigées sont souvent importantes. Le nantissement d’actifs est une pratique courante.
Préparez soigneusement votre première hypothèque suisse.
Préparation de la retraite et efficacité du 3ème pilier
Le 3ème pilier est un outil de prévoyance remarquable. Il permet de constituer un capital retraite défiscalisé. Les non-résidents peuvent aussi en bénéficier sous certaines conditions de revenus spécifiques.
Utilisez le 3ème pilier immobilier pour votre achat. Cette solution hybride renforce votre capacité de financement. C’est un levier stratégique pour devenir propriétaire.
Comparez les solutions bancaires et assurantielles. La flexibilité du 3a est un atout majeur.
Optimisez votre libre passage LPP.
Bilan patrimonial complet avec un conseiller expert
Un bilan patrimonial permet d’ajuster votre stratégie. Nos conseillers chez 3ème pilier vous accompagnent dans ces démarches. L’optimisation fiscale est au cœur de l’échange pour sécuriser vos avoirs.
Coordonner vos avoirs entre les deux pays est complexe. Un expert simplifie la gestion administrative. Prenez rendez-vous pour un diagnostic complet afin d’éviter toute double imposition inutile.
L’investissement transfrontalier demande une vision globale. Ne restez pas seul face aux chiffres.
La sécurité de votre avenir financier commence ici. Contactez-nous pour une analyse personnalisée.
L’ouverture d’un compte helvétique garantit une stabilité souveraine et une diversification stratégique, sous réserve d’une transparence fiscale absolue et d’une traçabilité rigoureuse des fonds. Anticipez dès maintenant vos obligations déclaratives pour sécuriser votre avenir financier. Optimisez votre patrimoine en choisissant un établissement adapté à vos ambitions internationales.

