

Vous travaillez en Suisse, en Allemagne ou au Luxembourg, et vous habitez en France ? Dans ce cas, la CDHR, la contribution sur les hauts revenus, peut vous concerner, avec un acompte à payer en fin d’année.
Il faut savoir si vous êtes vraiment touché, calculer le montant et le payer sans erreur. Cet article vous guide pas à pas à travers ces trois étapes.
Qui est concerné par la CDHR quand on travaille à la frontière ?
Être frontalier ne suffit pas. Il faut trois conditions à la fois : être passible de l’impôt sur le revenu, avoir son domicile fiscal en France, et dépasser 250 000 € de revenu de référence seul, ou 500 000 € en imposition commune.
Travailler à l’étranger ne fixe pas le domicile fiscal. Vérifiez-le en premier, puis lisez le guide sur la fiscalité du frontalier suisse pour vos revenus suisses. Commencez par le domicile : sans lui, inutile de calculer le seuil.
Pour savoir si vous dépassez le seuil, vérifiez ces trois points :
- Le revenu de référence part du revenu fiscal de référence de votre foyer, sans le quotient réservé aux revenus exceptionnels.
- Le test compare 20 % de ce revenu aux impôts retenus pour la CDHR : si ces impôts sont inférieurs à 20 %, la contribution s’applique.
- Votre salaire frontalier suit la convention fiscale entre la France et votre pays : si elle exonère ce revenu en France, il sort aussi de la CDHR.
Comment se calcule l’acompte de 95 % pour 2026 ?
Le revenu de référence retraité
Partez du revenu fiscal de référence du foyer, qui figure sur votre avis d’impôt. Il contient des sommes que la CDHR, la contribution sur les hauts revenus, laisse de côté. Ce tri compte, car il fait baisser la base.
Retirez les revenus exonérés par convention internationale, l’abattement de 40 % sur les revenus distribués et certains bénéfices exonérés d’impôt. Pour votre salaire suisse, voyez le guide complet sur la fiscalité des frontaliers suisses.
Le taux de 20 % et la décote
La formule part de 20 % du revenu de référence, puis retire la décote.
La formule déduit ensuite les impôts déjà payés : l’impôt sur le revenu, la CEHR (l’autre contribution sur les hauts revenus), les prélèvements libératoires et les majorations de famille. Ce qui reste est la CDHR.
La décote évite un saut brutal, et c’est heureux : sans elle, franchir la limite ferait payer 20 % de la somme d’un coup. Elle s’éteint à 330 000 € pour une personne seule, et à 660 000 € pour un couple.
Les majorations pour personnes à charge et couples
Si vous avez des personnes à charge, ajoutez 1 500 € par personne retenue pour le calcul. Si le foyer est soumis à imposition commune, ajoutez 12 500 €. Ces montants s’ajoutent au second terme de la formule.
Arrondissez ensuite l’acompte à l’euro le plus proche : 0,50 € arrive à l’euro supérieur. Le simulateur, sur impots.gouv.fr dans la rubrique « Particulier », sert seulement à estimer la CDHR. Ce n’est pas un paiement.
Refaites le calcul à la main avant de payer : une erreur coûte plus cher qu’une minute de vérification.
Un exemple de calcul : un frontalier seul percevant des dividendes
L’exemple chiffré disponible porte sur un couple, pas sur une personne seule. Son revenu de référence atteint 740 000 €, dont 200 000 € de revenus de capitaux et 450 000 € de plus-value mobilière, qui entrent tous deux dans ce total.
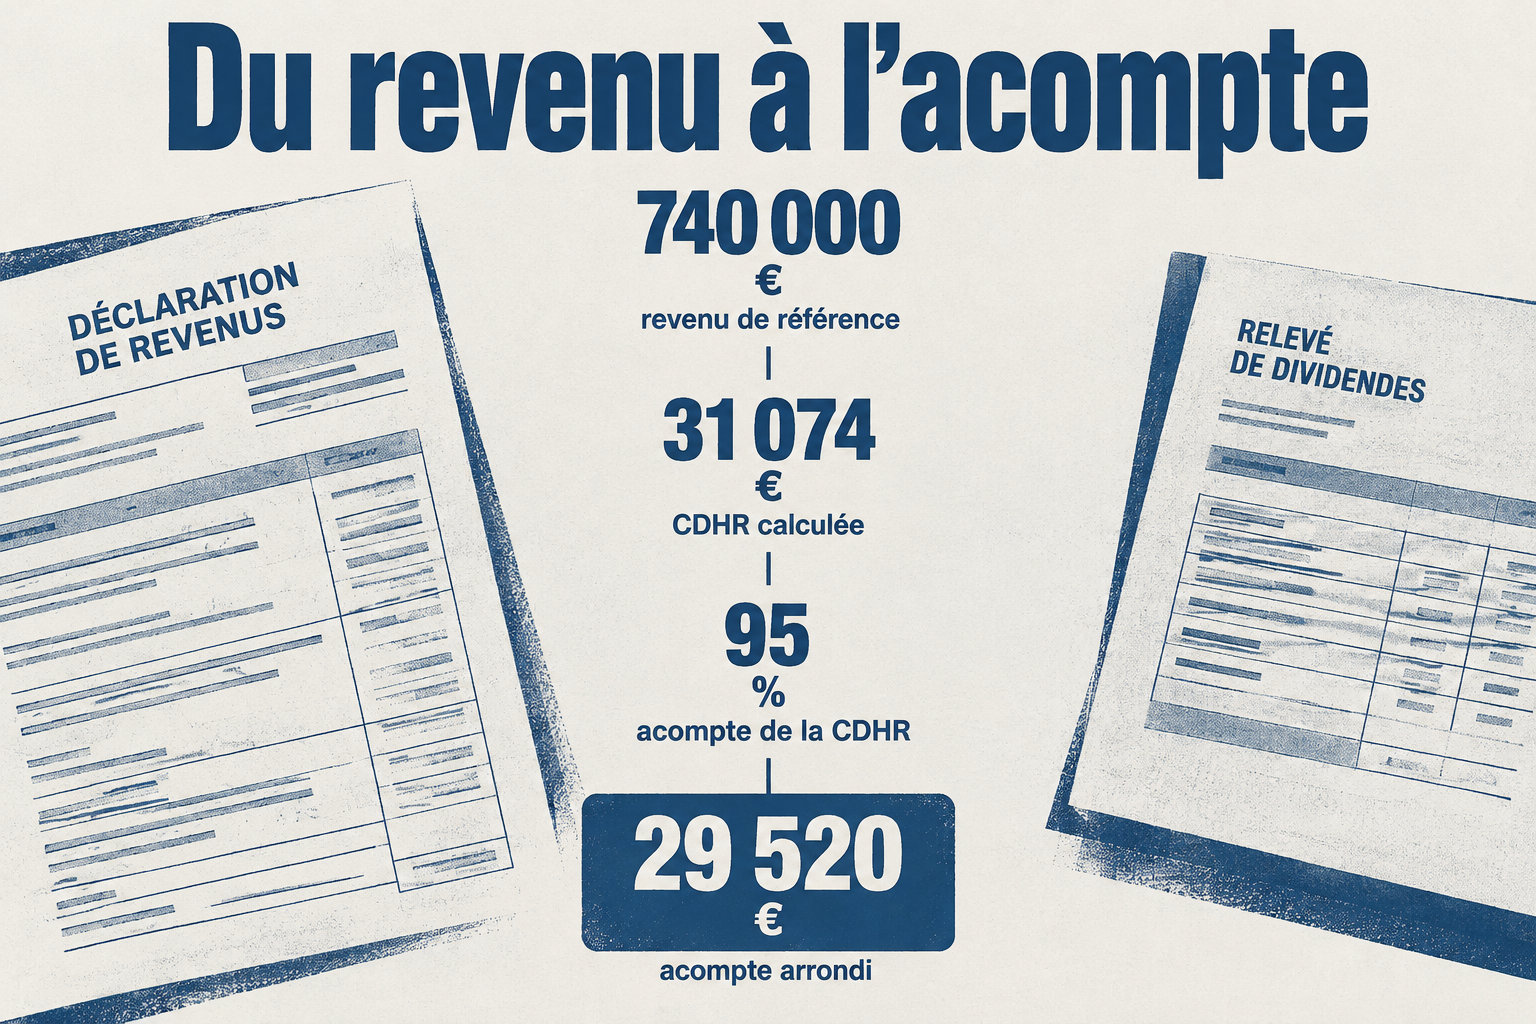
Résultat : la CDHR atteint 31 074 €. Si vos dividendes et plus-values sont élevés, commencez par calculer votre revenu de référence : c’est le point qui décide du reste.
Pour refaire ce calcul à la main, suivez les étapes ci-dessous, ou faites-le vérifier par une fiduciaire genevoise en fiscalité frontalière :
- Revenu de référence du foyer : 740 000 €, dividendes et plus-values compris.
- Réduction pour dons : 1 980 € (3 000 € de dons à 66 %), réintégrée dans l’impôt retenu.
- CDHR : 31 074 €.
- Acompte : 31 074 × 95 % = 29 520,30 €, arrondi à 29 520 €.
Quand et comment déclarer et payer l’acompte sur impots.gouv.fr ?
Pour les revenus de 2026, l’acompte se paie entre le 1er et le 15 décembre 2026.
La CDHR n’entre pas dans le prélèvement à la source de l’impôt sur le revenu : votre salaire mensuel ne la couvre pas, c’est à vous de la payer dans cette fenêtre.
Un retard coûte cher, et l’échéance ne se négocie pas. Notez les dates dans votre agenda dès maintenant.
Pour payer l’acompte, suivez ces étapes. Pour vos revenus suisses, voyez assistance pour votre déclaration d’impôt suisse :
- Connectez-vous à votre espace personnel sur impots.gouv.fr.
- Ouvrez la rubrique « Prélèvement à la source » et payez-y l’acompte.
- Pour un traitement particulier de revenus exceptionnels, remplissez les rubriques concernées de la déclaration complémentaire 2042-C.
- Pour les revenus étrangers exonérés en France par convention, indiquez le montant net en case 8CD : il sera déduit du revenu de référence.
Que coûtent un retard ou une sous-estimation de l’acompte ?
Ne pas payer l’acompte, ou le payer en retard, coûte cher. Une majoration de 20 % s’applique alors, calculée sur 95 % de la CDHR finalement due. Le retard de paiement peut aussi entraîner la majoration de l’article 1730 du CGI.
Un acompte trop bas coûte aussi : le complément dû porte des intérêts et des majorations, comme en impôt sur le revenu. Payez donc entre le 1er et le 15 décembre 2026.
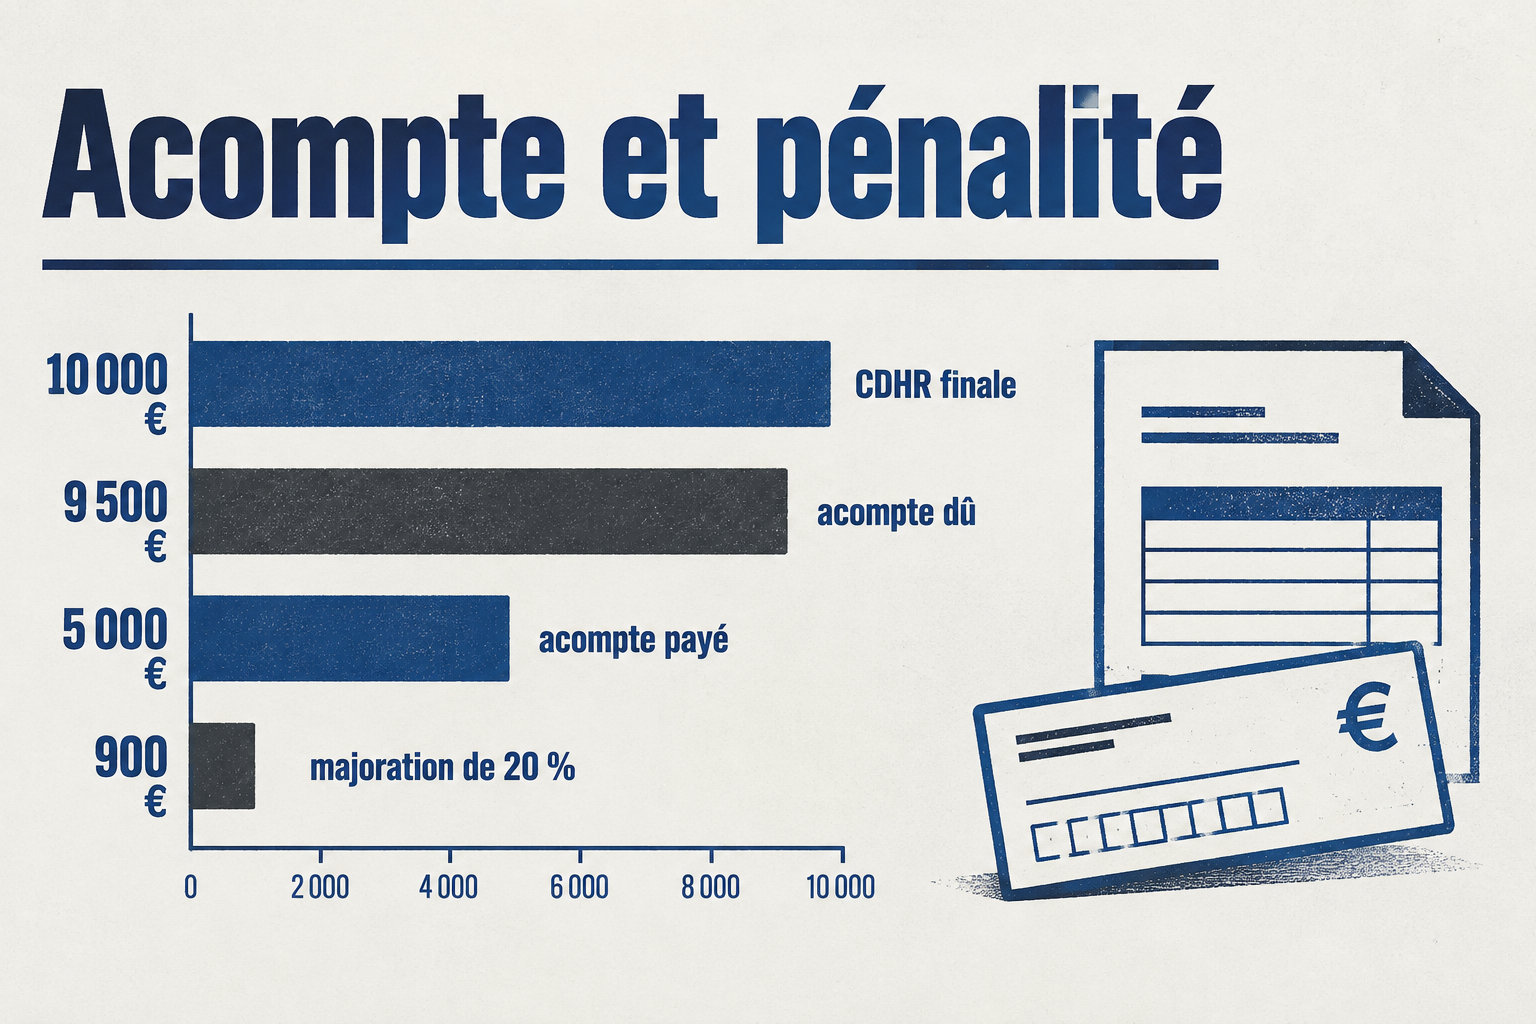
La pénalité ne porte que sur la différence entre l’acompte dû et la somme payée. Prenons une CDHR finale de 10 000 €, avec 5 000 € payés.
L’acompte dû est alors de 9 500 €, l’écart de 4 500 €, et la majoration de 20 % sur cet écart coûte 900 €.
Pour corriger un acompte trop bas, voyez le guide de rectification. Refaites le calcul avant de payer : c’est le moyen le moins cher d’éviter 900 €.
Les conventions fiscales changent-elles le calcul de la CDHR ?
Oui, les conventions fiscales changent le calcul. La CDHR s’applique sous réserve de ces conventions : un revenu exonéré d’impôt sur le revenu par une convention est aussi exonéré de CDHR. Il reste pris en compte pour le taux effectif.
Pour savoir quels revenus sont exonérés, voyez la déclaration avoir étranger. Vérifiez la convention avant de calculer, car une erreur sur ce point coûte cher.
Votre convention dépend du pays de travail et des jours passés en France :
- Suisse : si vous rentrez chez vous chaque jour, le salaire est imposable en France. Pour un revenu suisse, vérifiez votre éligibilité au statut de quasi-résident suisse.
- Allemagne : si vous vivez et travaillez en zone frontalière, c’est le pays de résidence qui impose le salaire.
- Luxembourg : jusqu’à 29 jours par an de travail depuis la France, le régime frontalier est conservé. Au-delà, le traitement fiscal peut changer.
Quels leviers peuvent réduire le montant à payer ?
Certaines réductions d’impôt entrent dans le calcul, mais elles ne baissent pas la CDHR directement. Leur avantage s’ajoute à l’impôt retenu dans la formule, dans la limite de l’impôt dû.
Dons, souscriptions ou investissements immobiliers : chaque dispositif a ses conditions et sa date d’application. Pour savoir lesquels vous concernent, voyez les conseils sur la prévoyance et la déclaration.
Le plus prudent reste de ne compter une réduction que si vous remplissez déjà ses conditions.
Avant de chiffrer, séparez ce que la loi permet de ce qui ne l’est pas.
| Critère | Règle fiscale | Montage abusif | Étayage de l’estimation |
|---|---|---|---|
| Revenu exonéré | Sort du revenu de référence | Le déclarer exonéré sans convention | Vérifiez la convention de chaque revenu |
| Revenu exceptionnel | Retenu au quart si sa nature est exceptionnelle | Présenter un revenu ordinaire comme exceptionnel | Montant comparé à la moyenne des trois années |
| Dons | Réduction réintégrée, dans la limite de l’impôt dû | Dons sans versement réel | Exemple : 3 000 € à 66 % donnent 1 980 € |
Retenez l’essentiel : la CDHR ne vous touche que si vous êtes domicilié fiscalement en France et que votre revenu de référence dépasse le seuil. Vérifiez d’abord votre domicile, puis refaites le calcul à la main.
Votre prochain pas : notez dès maintenant la fenêtre du 1er au 15 décembre 2026, et payez l’acompte dans ce délai. Un retard coûte plus cher que quelques minutes de vérification.

