

L’essentiel à retenir : face à la hausse du PFU à 31,4 % en 2026, l’arbitrage vers l’assurance-vie devient impératif pour sécuriser vos rendements. Ce véhicule permet de bénéficier d’un différé d’imposition et de prélèvements sociaux réduits à 17,2 %. En évitant la taxation immédiate des coupons, vous maximisez la capitalisation de vos actifs et optimisez durablement votre transmission patrimoniale.
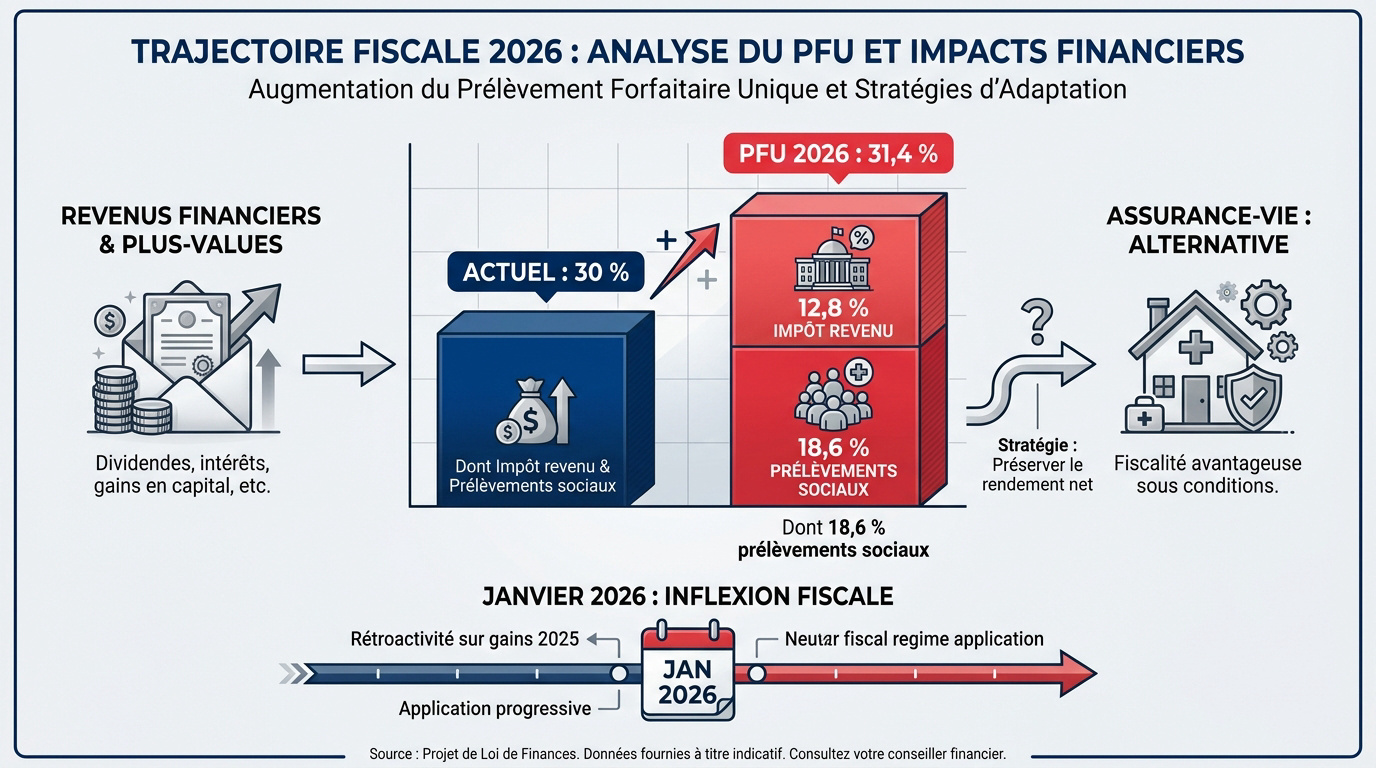
Le Prélèvement Forfaitaire Unique subit une mutation majeure avec une hausse des prélèvements sociaux à 18,6 %, portant la taxation globale à 31,4 % dès le 1er janvier 2026. Cette pression fiscale accrue, qui s’applique de surcroît rétroactivement aux plus-values mobilières réalisées en 2025, menace directement la performance nette de vos placements. Face à cette érosion mécanique de votre rendement, l’arbitrage vers des structures capitalisantes devient une nécessité pour protéger votre patrimoine.
Nous analysons ici comment l’assurance-vie permet de différer l’imposition et nous vous aidons à structurer vos produits structurés pour préserver votre capital.
- Fiscalité produit structuré 2026 : maîtriser la hausse du PFU à 31,4 %
- Compte-titres ou assurance-vie : choisir le bon véhicule en 2026
- Effet de capitalisation et report d’imposition : les leviers de gain net
- Arbitrage entre PFU et barème progressif selon votre tranche d’imposition
- Impact des structures Phoenix et Athena sur votre pression fiscale
- Stratégies pour les trésoreries d’entreprise soumises à l’impôt sur les sociétés
- Résidents suisses et expatriés : gérer vos actifs en mobilité internationale
- Transmission du patrimoine et abattements : sécuriser vos bénéficiaires
Fiscalité produit structuré 2026 : maîtriser la hausse du PFU à 31,4 %
Le Prélèvement Forfaitaire Unique grimpe à 31,4 % dès janvier 2026, intégrant 18,6 % de prélèvements sociaux. Cette réforme impacte les revenus financiers et les plus-values, rendant l’arbitrage vers l’assurance-vie indispensable pour préserver le rendement net.
Cette évolution législative majeure nécessite une analyse précise de vos actifs pour anticiper la pression fiscale à venir.
Décomposition du nouveau taux global de prélèvement
Le taux global de la flat tax évolue significativement. L’impôt sur le revenu reste fixé à 12,8 %, mais les prélèvements sociaux bondissent désormais à 18,6 %.
Cette nouvelle tarification entre en vigueur le 1er janvier 2026. Elle frappe l’intégralité des flux financiers perçus, incluant les coupons et les gains de cession.
Comprendre cette mutation est vital pour votre épargne, notamment via une optimisation fiscale adaptée. Vous devez ajuster vos vecteurs d’investissement pour limiter cette ponction supplémentaire.
Rétroactivité sur les plus-values réalisées en 2025
Le mécanisme de taxation concerne également les gains constatés durant l’année 2025. Votre déclaration de revenus 2026 appliquera ce nouveau barème sur les profits générés l’année précédente.
Pour les détenteurs de compte-titres, la situation est directe. La pression fiscale s’alourdit sur des cessions déjà opérées, réduisant mécaniquement votre liquidité nette disponible.
Il est nécessaire de surveiller cette rétroactivité fiscale pour vos provisions. Anticipez dès maintenant les montants d’impôts à régler pour éviter toute mauvaise surprise lors de la régularisation.
Fin de l’attractivité fiscale du compte-titres ordinaire
Le passage de 30 % à 31,4 % marque un tournant pour le compte-titres ordinaire. Cette enveloppe perd son attrait historique face aux solutions capitalisantes, car la rentabilité nette s’érode pour chaque investisseur actif.
Vous pouvez consulter les détails sur l’évolution de l’impôt en France pour mesurer l’écart croissant entre les différents supports de placement.
Le rendement réel diminue fortement. L’absence de protection fiscale devient un coût majeur.
Conséquences directes sur votre stratégie d’épargne
La hausse fiscale, combinée à l’inflation, menace directement votre pouvoir d’achat futur. Le risque de dévalorisation de votre capital est réel si vous restez immobile face à cette réforme.
Réviser vos objectifs de performance brute est désormais une obligation. Viser des rendements plus élevés devient nécessaire pour simplement compenser le prélèvement accru de l’État sur vos gains.
Nous recommandons de privilégier une stratégie de rendement net via des enveloppes comme l’assurance-vie. Un bilan patrimonial global avec un conseiller est la clé pour sécuriser votre trajectoire financière.
Compte-titres ou assurance-vie : choisir le bon véhicule en 2026
Après avoir analysé le choc fiscal du PFU, il convient d’étudier les outils disponibles pour protéger vos actifs, notamment le match entre compte-titres et assurance-vie.
Taxation immédiate des flux sur le compte-titres
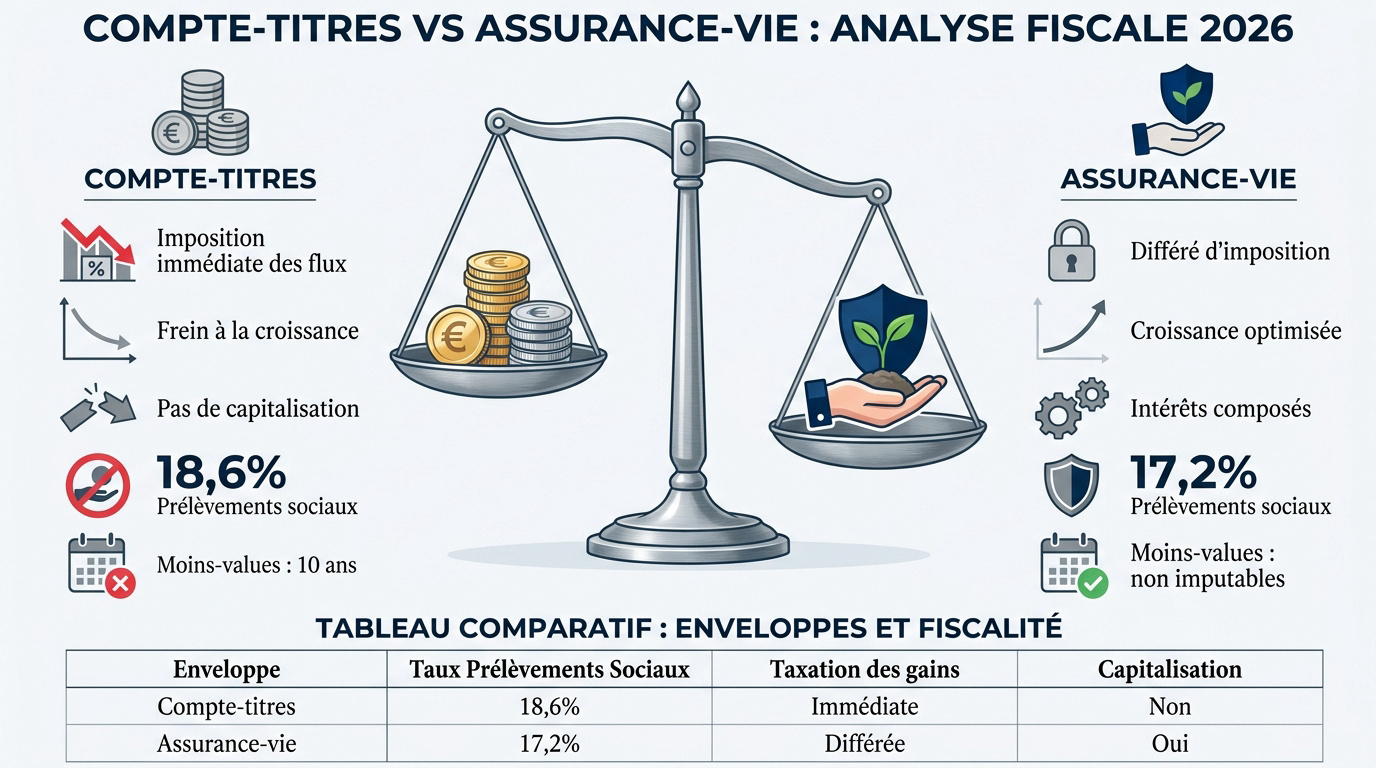
Le compte-titres impose un prélèvement à la source systématique sur vos coupons. Chaque versement de produit structuré déclenche une ponction fiscale instantanée par l’administration. Cette sortie de trésorerie réduit mécaniquement votre capital disponible pour le réinvestissement. C’est un frein majeur à votre croissance.
L’absence de capitalisation nuit gravement à votre stratégie. Vos intérêts ne font pas de petits car ils sont amputés chaque année. La différence de performance se creuse inévitablement sur le long terme.
Il est donc essentiel de surveiller la liquidité des produits structurés en 2026 pour ajuster vos positions. Cette gestion active devient complexe sous pression fiscale.
Le bouclier fiscal de l’enveloppe assurance-vie
L’assurance-vie repose sur le principe fondamental du différé d’imposition. Tant que vous ne retirez rien, l’État ne prend rien. C’est un avantage compétitif énorme en 2026 pour votre patrimoine.
Ce cadre permet le maintien intégral des sommes brutes investies. Vos gains génèrent eux-mêmes des gains sans aucun frottement fiscal grâce aux intérêts composés. La puissance de votre capital reste ainsi intacte.
Nous vous recommandons d’étudier les spécificités de l’assurance-vie pour maximiser votre rendement net. C’est le véhicule privilégié pour une stratégie de capitalisation efficace.
Écart des prélèvements sociaux entre les deux enveloppes
Comparez les 18,6 % du CTO face aux 17,2 % en assurance-vie. Cette différence de 1,4 % semble faible mais pèse lourd. L’impact cumulé sur dix ans dégrade significativement votre rentabilité réelle.
| Enveloppe | Taux Prélèvements Sociaux | Taxation des gains | Capitalisation |
|---|---|---|---|
| Compte-titres | 18,6 % | Immédiate | Non |
| Assurance-vie | 17,2 % | Différée | Oui |
L’économie réalisée renforce la performance globale de vos placements. C’est un levier de gain passif non négligeable pour tout investisseur averti.
Gestion des moins-values et mécanisme d’imputation
Rappelez-vous la compensation des pertes possible sur votre compte-titres. Vous pouvez imputer vos moins-values sur vos gains de même nature pendant dix ans. C’est le seul atout restant du CTO aujourd’hui.
Pourtant, cela ne suffit plus à compenser la pression globale. La hausse du PFU à 31,4 % annule cet avantage dans la majorité des cas. Le gain fiscal final reste trop faible.
La stratégie doit évoluer. L’assurance-vie reste supérieure.
Effet de capitalisation et report d’imposition : les leviers de gain net
Au-delà du choix du support, c’est la mécanique interne de la capitalisation qui va transformer votre rendement brut en succès patrimonial.
Puissance des intérêts composés sans frottement fiscal
Modélisez la croissance d’un capital réinvesti brut d’impôt. L’absence de taxation annuelle permet une courbe exponentielle. Chaque euro économisé travaille pour vous. C’est le secret des grandes fortunes pour bâtir un patrimoine solide sur la durée sans déperdition immédiate.
Comparez avec un investissement taxé à 31,4 %. Le manque à gagner est colossal après quinze ans. Les chiffres parlent d’eux-mêmes et démontrent une perte de performance nette évidente.
L’optimisation fiscale des produits structurés en 2026 est cruciale face à l’augmentation du Prélèvement Forfaitaire Unique (PFU) à 31,4 % en France, avec l’assurance-vie se positionnant comme un véhicule d’investissement stratégique pour différer l’imposition et préserver le capital. Le report d’imposition est votre meilleur allié.
Avantage des contrats de plus de huit ans
Détaillez les abattements annuels après huit ans. Vous disposez de 4 600 euros pour un célibataire. Le double pour un couple, soit 9 200 euros de gains totalement exonérés d’impôt.
Expliquez le taux réduit de 7,5 % sur les gains. Cela concerne les primes sous 150 000 euros. La fiscalité devient alors très douce, loin des taux standards subis sur d’autres supports.
Nous vous recommandons de consulter nos experts pour comprendre l’importance de l’ optimisation de l’assurance-vie en 2026. C’est une étape indispensable pour votre stratégie.
Stratégie de rachats partiels programmés
Conseillez l’étalement des retraits sur plusieurs années. Cela permet de rester sous les seuils d’abattement. Votre impôt peut tomber à zéro si vous pilotez vos sorties avec une précision chirurgicale.
Présentez le calcul de la part imposable. Seule une fraction du rachat est soumise à taxation. Le capital initial reste exonéré, limitant ainsi l’assiette fiscale au strict minimum légal autorisé.
- Avantages du rachat partiel
- Calcul du prorata
- Optimisation de l’abattement annuel
Performance nette réelle après frais de gestion
Intégrez les frais de gestion dans votre calcul. Ils impactent le rendement final du produit structuré. Ne négligez pas ce paramètre qui, cumulé sur dix ans, peut réduire votre gain final.
Justifiez le coût de l’enveloppe par le gain fiscal. Payer 1 % de frais pour économiser 30 % d’impôt est rentable. C’est un calcul mathématique simple que tout investisseur avisé doit valider.
La performance nette réelle doit rester votre seul indicateur de succès. Le choix du contrat est donc déterminant pour maximiser vos revenus futurs.
Arbitrage entre PFU et barème progressif selon votre tranche d’imposition
La structure du contrat est une chose, mais votre situation fiscale personnelle dicte le choix final entre forfait et barème progressif.
Option pour le barème progressif pour les TMI faibles
Si votre Tranche Marginale d’Imposition se situe à 0 % ou 11 %, l’option globale s’avère souvent gagnante. Vous évitez ainsi les 12,8 % prévus par le PFU. Cette stratégie réduit votre pression fiscale. Mais attention à l’effet global sur vos revenus.
Sachez que cette option s’applique obligatoirement à tous vos revenus mobiliers annuels. Il est impossible de choisir cette modalité titre par titre. C’est une décision pour l’ensemble du portefeuille. C’est tout ou rien.
Pour approfondir la gestion de vos prélèvements, consultez nos conseils sur l’ impôt en Suisse. Cette analyse vous aidera à mieux comprendre les mécanismes de taxation transfrontaliers.
Maintien du PFU pour les tranches supérieures à 30 %
Le taux forfaitaire constitue un avantage majeur pour les hauts revenus. À 41 % ou 45 %, le PFU devient une véritable bénédiction. Il permet de limiter drastiquement votre contribution fiscale annuelle.
Comparez systématiquement le coût total entre ces deux options fiscales. Le gain net peut atteindre plusieurs milliers d’euros chaque année. Ne commettez aucune erreur de calcul lors de votre simulation fiscale.
L’usage du plafonnement fiscal via le PFU est recommandé. C’est un outil de protection indispensable pour les investisseurs avisés. Il sécurise le rendement net de vos produits structurés face à l’impôt.
Impact de la Contribution Exceptionnelle sur les Hauts Revenus
Les investisseurs doivent surveiller les seuils de la CEHR. Cette taxe additionnelle s’ajoute au PFU de 31,4 % en vigueur. Elle vise spécifiquement les contribuables affichant des revenus très élevés.
Cette surcharge impacte directement votre rendement net final. La pression fiscale totale peut alors dépasser les 35 % pour certains profils. C’est une réalité comptable qu’il convient d’anticiper dès maintenant.
La vigilance concernant la CEHR est de mise. Elle concerne particulièrement les détenteurs de gros portefeuilles financiers. Une analyse précise de votre revenu fiscal de référence est nécessaire pour éviter les surprises.
Simulations chiffrées par profil d’investisseur
Des exemples concrets illustrent les différences selon chaque tranche marginale. Un profil taxé à 11 % n’adoptera pas la même stratégie qu’un investisseur à 41 %. Soyez extrêmement précis dans vos projections financières.
Validez toujours le choix de la structure en fonction de votre famille. Le quotient familial joue un rôle déterminant dans l’arbitrage fiscal final. Chaque cas patrimonial demeure strictement unique et personnel.
- Exemple TMI 11% : Option barème souvent préférable pour réduire l’impôt sur le revenu.
- Exemple TMI 30% : Arbitrage serré nécessitant une simulation intégrant les prélèvements sociaux.
- Exemple TMI 41% : PFU de 31,4% largement plus avantageux pour préserver le capital.
L’optimisation fiscale des produits structurés en 2026 est cruciale face à l’augmentation du Prélèvement Forfaitaire Unique (PFU) à 31,4% en France, avec l’assurance-vie se positionnant comme un véhicule d’investissement stratégique pour différer l’imposition et préserver le capital. Nous vous invitons à prendre rendez-vous avec un de nos conseillers « 3 ème pilier » pour un bilan patrimonial complet et une analyse de votre fiscalité.
Impact des structures Phoenix et Athena sur votre pression fiscale
Le choix du véhicule est crucial, mais le type de produit structuré lui-même, Phoenix ou Athena, influence radicalement le moment de votre taxation.
Le risque de taxation récurrente des produits Phoenix
Les coupons réguliers représentent un piège sur compte-titres ordinaire. Chaque versement trimestriel subit le PFU immédiatement. Vous perdez ainsi la force du réinvestissement brut. C’est une érosion lente mais certaine de votre performance globale.
Nous recommandons l’assurance-vie pour ces produits spécifiques. L’enveloppe fiscale absorbe les coupons sans déclencher l’impôt. Vous gardez ainsi la main sur votre capital tout en optimisant le rendement net.
Adaptez votre stratégie en consultant notre expertise sur le produit structuré pour sécuriser vos gains. Il est impératif d’anticiper la hausse fiscale de 2026.
Capitalisation naturelle avec les mécanismes Athena
Les produits Athena ne versent aucun revenu avant le dénouement final. La fiscalité est donc naturellement différée jusqu’au remboursement. Ce report des gains optimise mécaniquement votre trésorerie.
C’est la structure idéale pour faire grossir un capital. Aucun frottement fiscal ne vient perturber la croissance de vos actifs. Vous maximisez ainsi les intérêts composés sur toute la durée.
La structure Athena s’impose comme un choix stratégique pour le long terme. Elle permet de neutraliser l’impact immédiat du PFU à 31,4%.
Arbitrage selon le besoin de revenus complémentaires
Choisir entre rendement immédiat et valorisation dépend de vos objectifs. Si vous avez besoin de cash, le Phoenix s’impose. Sinon, privilégiez la capitalisation pure pour protéger votre épargne.
Diversifier entre revenus et gains en capital équilibre le risque global. C’est une gestion saine du patrimoine. Nous vous accompagnons pour définir le mix optimal selon votre profil.
Identifiez vos besoins en revenus complémentaires avant de souscrire. Adaptez le produit à vos besoins réels pour éviter une fiscalité inutile.
Effets des barrières de protection sur la fiscalité
La perte en capital peut être imputée sur d’autres gains mobiliers. C’est un mécanisme de protection fiscale utile en cas de scénario défavorable. Cela limite l’impact financier global.
Les coupons mémorisés sont taxés globalement lors du remboursement final. Le montant imposable peut être important d’un coup. Anticipez cette charge fiscale pour 2026.
Surveillez les barrières. Elles dictent le dénouement et donc l’impôt.
Stratégies pour les trésoreries d’entreprise soumises à l’impôt sur les sociétés
Si les particuliers doivent arbitrer, les entreprises disposent aussi d’outils spécifiques comme le contrat de capitalisation pour optimiser leur trésorerie excédentaire.
Le contrat de capitalisation comme outil de placement
Le contrat de capitalisation est accessible aux sociétés à l’IS. C’est un support de placement robuste. Il permet d’investir des excédents de liquidités sur des supports variés.
Les intérêts courus doivent être suivis avec précision. Cela demande une rigueur administrative réelle. Les plus-values ne sont imposées qu’au moment du rachat ou du dénouement.
L’optimisation fiscale des produits structurés en 2026 est cruciale. Pour approfondir, consultez notre analyse sur la fiscalité produits structurés 2026. C’est un levier majeur.
Fiscalité forfaitaire basée sur le TME
Détaillez le calcul de la base imposable. Elle est fixée à 105 % du TME en vigueur. C’est une taxation forfaitaire annuelle. Elle s’applique indépendamment de la performance réelle du contrat.
Analysez l’impact sur le résultat de la société. Ce forfait peut être avantageux si le rendement dépasse largement le TME. C’est un pari stratégique sur la performance.
Le calcul doit être validé par votre comptable. Utilisez le TME de souscription.
Avantages de la régularisation fiscale au dénouement
Expliquez comment la taxe annuelle est déduite. Au dénouement, on régularise selon le gain réel. Vous ne payez pas deux fois l’impôt grâce à ce mécanisme.
Valorisez la stabilité fiscale offerte. Ce mécanisme permet de lisser la charge fiscale de l’entreprise. C’est un atout pour la gestion prévisionnelle de votre structure.
La régularisation fiscale assure la justesse. La trésorerie reste sous contrôle.
Arbitrage entre placements financiers et distribution
Comparez le rendement après IS face aux dividendes. Placer l’argent dans la société est souvent plus efficace. Vous évitez la flat tax immédiate de 31,4 %.
Recommandez une structuration professionnelle du patrimoine. Limiter l’érosion fiscale est une priorité pour le dirigeant. Pensez au long terme pour votre boîte et votre avenir.
L’optimisation est un levier de croissance. Faites les bons choix dès maintenant.
Résidents suisses et expatriés : gérer vos actifs en mobilité internationale
Pour ceux qui franchissent les frontières, la donne change radicalement, surtout avec les avantages spécifiques offerts par la Confédération helvétique.
Exonération des plus-values privées en Suisse
La Suisse offre une absence totale d’impôt sur les gains en capital privé. C’est un avantage majeur pour les résidents suisses. Les plus-values mobilières sont totalement exonérées. C’est une chance unique en Europe.
L’Administration Fédérale des Contributions surveille toutefois la fréquence de vos transactions. Ne devenez pas un trader aux yeux du fisc. Le risque de requalification professionnelle est réel.
Il est possible de bénéficier de cette opportunité sous réserve de respecter le statut de quasi-résident suisse selon votre situation. Ces règles sont strictes.
Application de la convention fiscale franco-suisse
La convention fiscale entre les deux pays règle les litiges de double imposition. Vos revenus ne sont taxés qu’une fois. C’est le mécanisme essentiel pour protéger votre épargne transfrontalière.
La résidence fiscale détermine votre lieu de taxation principal. Soyez en règle avec vos déclarations annuelles. Les autorités fiscales des deux pays collaborent étroitement pour vérifier vos actifs.
Consultez les spécificités de la fiscalité frontalier suisse pour optimiser vos revenus. Une bonne préparation évite les mauvaises surprises administratives.
Neutralité et portabilité du contrat luxembourgeois
Le contrat luxembourgeois offre une flexibilité exceptionnelle. Il vous suit partout dans le monde sans changer de fiscalité. C’est l’outil ultime de l’expatrié moderne.
La protection via le triangle de sécurité garantit vos avoirs. Vos actifs sont séparés de la banque dépositaire. La sécurité est maximale au Luxembourg pour les investisseurs exigeants.
Nous soulignons que la portabilité internationale est un atout pour votre mobilité future. Ce véhicule d’investissement s’adapte à chaque nouveau pays de résidence.
Impôt sur la fortune et variations cantonales
L’impôt sur la fortune en Suisse est une réalité à anticiper. Chaque canton applique son propre taux sur vos actifs globaux. C’est un paramètre à ne pas oublier.
Genève, Vaud ou Zoug n’affichent pas la même pression fiscale. Le choix du canton est stratégique pour votre patrimoine. Les écarts peuvent impacter significativement votre rendement global.
Votre impôt sur la fortune doit être calculé avec précision. La performance nette de vos placements en dépend directement chaque année.
Transmission du patrimoine et abattements : sécuriser vos bénéficiaires
Enfin, l’optimisation fiscale ne s’arrête pas à votre vivant ; elle est le pilier central d’une transmission réussie et protégée pour vos héritiers.
Abattement de 152 500 euros par bénéficiaire
Pour vos primes versées avant 70 ans, l’avantage fiscal s’avère exceptionnel. Chaque bénéficiaire désigné reçoit 152 500 euros sans aucun droit de succession. Il s’agit d’un levier de transmission hors norme. Profitez-en dès maintenant pour protéger efficacement vos proches.
Vous avez la possibilité de multiplier ces abattements légaux. En désignant plusieurs héritiers distincts, vous réduisez mécaniquement la base taxable globale. C’est une stratégie simple et redoutablement efficace pour votre famille.
L’assurance-vie demeure l’outil roi pour votre transmission de patrimoine. Aucun autre véhicule ne permet une telle exonération fiscale directe.
Traitement des versements après 70 ans
Au-delà de 70 ans, un abattement global de 30 500 euros s’applique. Il concerne l’ensemble des capitaux versés après cet anniversaire symbolique. Bien que moins généreux, ce dispositif reste une opportunité fiscale toujours utile.
Soulignons toutefois l’exonération totale des intérêts produits par ces versements. Toutes les plus-values générées après 70 ans échappent intégralement aux droits de succession. C’est un avantage spécifique souvent méconnu des épargnants français.
Pour anticiper vos besoins futurs, nous vous recommandons d’étudier le cadre du PER retraite. Ce support complète parfaitement votre stratégie globale.
Cumul des avantages fiscaux : vie et décès
L’assurance-vie démontre ici une double efficacité remarquable. Elle protège vos gains durant votre vie et sécurise votre capital au décès. Aucun autre outil financier ne propose un tel niveau de protection combinée.
Comparez attentivement le coût d’une succession classique sans cette enveloppe. La facture fiscale peut devenir extrêmement lourde pour vos héritiers. Les produits structurés y trouvent naturellement leur place idéale pour performer.
Ce cumul des avantages constitue le socle de votre stratégie patrimoniale. Il garantit la pérennité de vos actifs à travers les générations.
Anticipation et structuration dès 2026
Nous vous incitons à réorganiser votre patrimoine dès aujourd’hui. Profitez des cadres législatifs actuels avant qu’une éventuelle réforme ne les modifie. L’anticipation demeure la clé absolue de votre succès financier futur.
Nous vous proposons de réaliser un bilan patrimonial complet rapidement. Ajuster vos clauses bénéficiaires est une étape indispensable pour votre sécurité. Ne laissez rien au hasard pour l’horizon 2026.
Sollicitez un bilan patrimonial auprès de nos experts. Contactez nos conseillers pour obtenir une expertise sur-mesure et adaptée à vos objectifs.
Face au PFU de 31,4 %, l’arbitrage vers l’assurance-vie devient impératif pour sécuriser votre capital grâce au différé d’imposition et aux prélèvements sociaux réduits à 17,2 %. Anticipez dès maintenant cette mutation fiscale en restructurant vos actifs pour maximiser votre performance nette réelle. Maîtrisez votre pression fiscale dès 2026 pour pérenniser votre succès patrimonial.

