

L’essentiel à retenir : la Suisse s’impose comme un sanctuaire crypto grâce à l’exonération des gains en capital pour les investisseurs privés. Ce cadre légal, validé par la loi TRD de 2021, protège votre patrimoine contre l’inflation grâce à la rareté du Bitcoin. Profitez d’une sécurité institutionnelle unique en 2026 pour diversifier vos actifs sereinement sous l’égide de la FINMA.
La Suisse s’impose comme un sanctuaire pour vos actifs numériques grâce à une exonération totale des gains en capital privé, un avantage unique en Europe. Pourtant, naviguer entre les exigences de la FINMA et les critères de requalification professionnelle peut fragiliser votre stratégie patrimoniale si vous ne maîtrisez pas les subtilités de la loi TRD.
Cet article décortique les leviers fiscaux helvétiques et les protocoles de sécurisation indispensables pour optimiser et transmettre votre portefeuille de cryptomonnaies en toute sérénité.
- Pourquoi investir en cryptomonnaie en Suisse en 2026 ?
- Un cadre légal protecteur sous l’égide de la FINMA
- 3 leviers fiscaux pour vos actifs numériques
- Stratégies d’allocation pour un patrimoine résilient
- Comment sécuriser votre détention et votre succession ?
- L’accompagnement professionnel pour votre bilan patrimonial
Pourquoi investir en cryptomonnaie en Suisse en 2026 ?
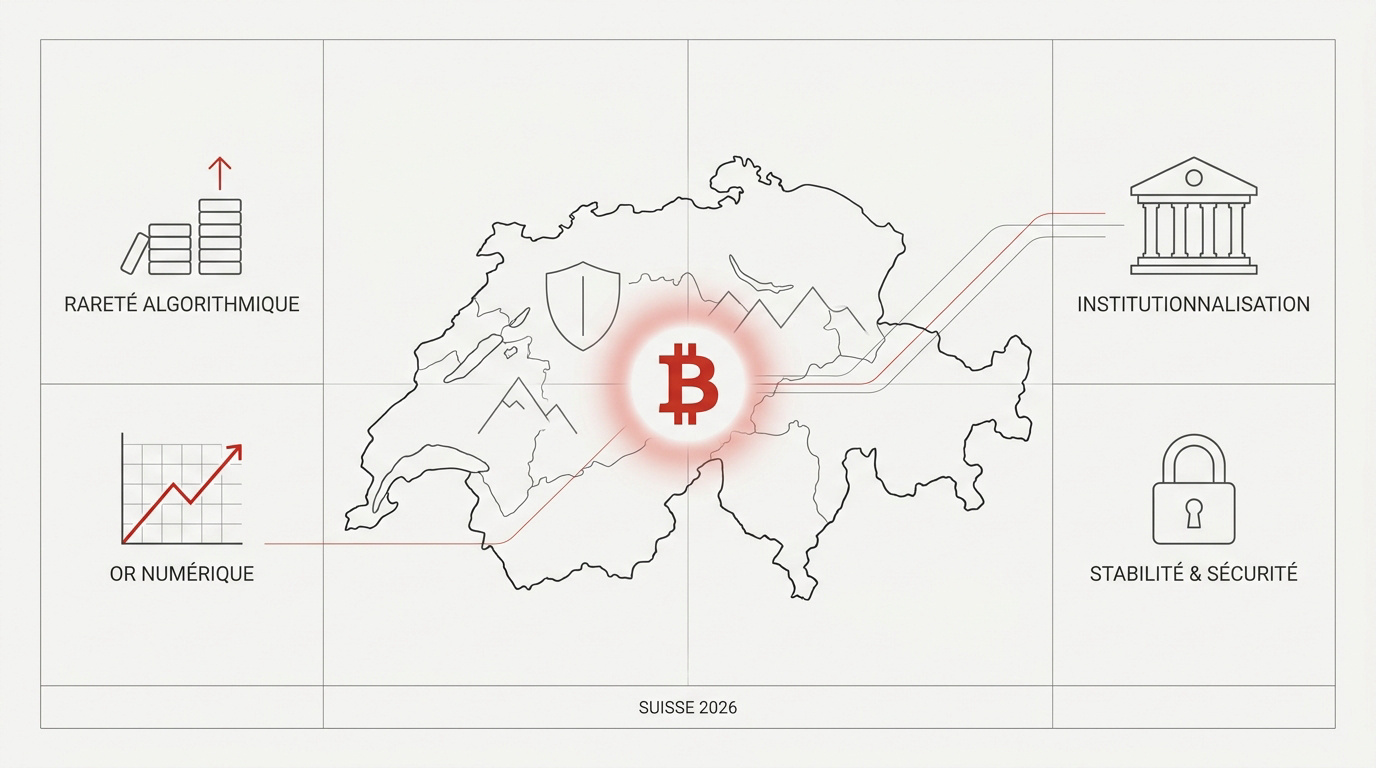
La Suisse exonère fiscalement les gains en capital crypto privés. Le Bitcoin, limité à 21 millions d’unités, s’impose comme un rempart contre l’inflation monétaire, soutenu par l’arrivée massive des ETF institutionnels mondiaux. Cette rareté algorithmique définit les nouveaux standards de conservation.
Avez-vous déjà mesuré l’impact réel de la dévaluation monétaire sur votre épargne à long terme ? En fait, le vrai problème réside dans la création illimitée de monnaie fiduciaire par les banques centrales.
La rareté algorithmique face à la dévaluation monétaire
Le Bitcoin possède une offre finie de 21 millions d’unités. Cette limite mathématique garantit une rareté absolue impossible à modifier. C’est le socle de sa valeur intrinsèque.
Comparez cette rigueur avec les politiques expansives des banques centrales. La création monétaire illimitée dévalue les monnaies fiduciaires traditionnelles. Le contraste avec le code informatique devient une force majeure.
Le jeton agit comme une barrière contre l’érosion du pouvoir d’achat. Il protège votre capital sur le long terme.
L’institutionnalisation du Bitcoin comme or numérique
L’arrivée des ETF institutionnels stabilise désormais les cours mondiaux. Ces produits financiers attirent des capitaux massifs et régulés. La liquidité globale augmente de manière significative. Le marché gagne en maturité et réduit sa volatilité extrême par rapport aux cycles précédents.
Les investisseurs de long terme perçoivent désormais cet actif comme de l’or numérique. Sa détention devient stratégique pour les portefeuilles.
La confiance des acteurs financiers renforce la crédibilité du secteur. L’adoption devient une norme industrielle.
La stabilité helvétique au service des actifs Web3
La neutralité politique suisse garantit une sécurité totale pour vos avoirs numériques. Aucun conflit international ne vient menacer la conservation de vos clés. C’est un avantage géographique et diplomatique unique.
Le pays combine la stabilité du franc suisse avec une expertise bancaire dédiée. Les établissements traditionnels intègrent désormais nativement les actifs crypto. Cette synergie rassure les détenteurs de gros capitaux.
La Suisse demeure le hub mondial de confiance. Elle domine le secteur de la conservation sécurisée.
Prenez rendez-vous avec un de nos conseillers 3 ème pilier pour un bilan patrimonial complet et optimisez votre stratégie dès aujourd’hui.
Un cadre légal protecteur sous l’égide de la FINMA
Au-delà de la stabilité politique, c’est la précision du cadre juridique qui fait de la Suisse un sanctuaire pour vos investissements numériques. La Confédération a su ériger des barrières solides pour protéger votre capital tout en favorisant l’innovation technologique.
Classification des jetons et sécurité juridique TRD
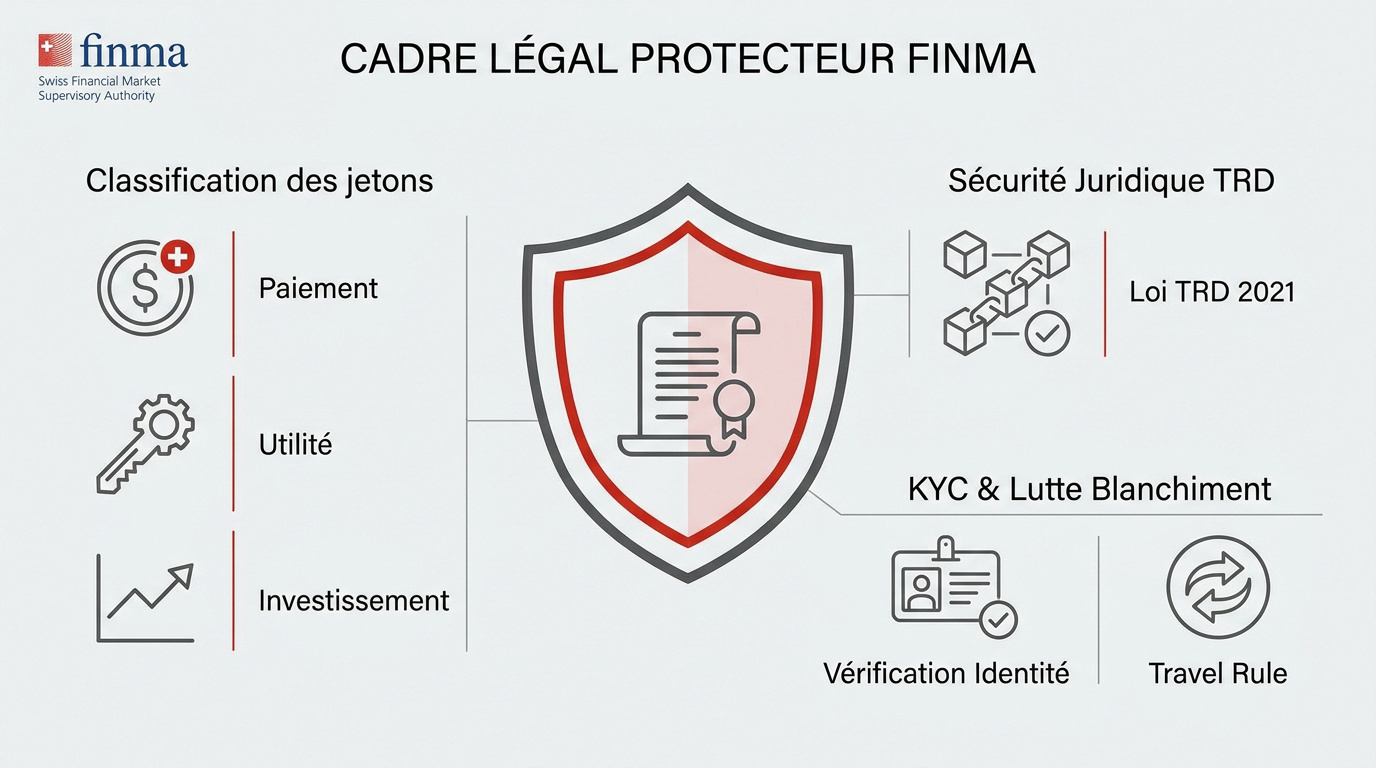
La FINMA définit trois catégories claires : jetons de paiement, d’utilité et d’investissement. Cette classification élimine toute ambiguïté pour l’investisseur. Chaque actif possède un statut juridique parfaitement défini et prévisible.
La loi TRD de 2021 a renforcé la sécurité des actifs tokénisés. Elle permet le transfert de droits via la blockchain avec une valeur légale pleine. Les autorités agissent de manière proactive pour sécuriser chaque transaction. Le cadre législatif s’adapte aux innovations technologiques.
- Jetons de paiement (moyen d’échange)
- Jetons d’utilité (accès à un service numérique)
- Jetons d’investissement (droits de propriété ou de créance)
Obligations KYC et lutte contre le blanchiment
Les fournisseurs de services appliquent des protocoles de vérification d’identité rigoureux. Ce processus KYC protège l’intégrité du système financier suisse. Chaque utilisateur doit justifier l’origine de ses fonds déposés.
L’application de la « travel rule » impose la transmission d’informations lors des transferts. Cette règle internationale vise à lutter contre le blanchiment d’argent efficacement. La surveillance des flux garantit une protection optimale pour les investisseurs honnêtes. La transparence renforce la pérennité du hub.
Pour sécuriser votre patrimoine, nous vous recommandons d’effectuer une ouverture de compte en Suisse auprès d’établissements respectant ces standards. Un bilan patrimonial complet reste la clé pour intégrer ces actifs dans votre stratégie de retraite ou de prévoyance. Prenez rendez-vous avec l’un de nos conseillers 3ème pilier pour optimiser votre fiscalité dès aujourd’hui.
3 leviers fiscaux pour vos actifs numériques
Cette rigueur réglementaire s’accompagne d’une fiscalité particulièrement attractive, à condition de maîtriser les règles du jeu helvétique.
Exonération des gains en capital pour les investisseurs privés
Les particuliers bénéficient d’une exonération totale sur les bénéfices de cession. Si vous vendez vos cryptos plus cher, le gain reste dans votre poche. C’est un avantage majeur en Suisse.
Pour conserver ce statut, vous devez gérer votre fortune de manière privée. Il ne faut pas utiliser d’outils professionnels ou de fonds empruntés. La distinction entre gestion privée et activité lucrative est fondamentale. Respectez scrupuleusement ces critères pour éviter l’imposition.
Consultez notre guide sur la fiscalité cryptomonnaie en Suisse pour les particuliers pour approfondir ce sujet. La maîtrise de ces règles sécurise votre patrimoine.
Déclaration de la fortune et revenus passifs imposables
Vous devez déclarer l’intégralité de vos actifs à leur valeur vénale. Le cours au 31 décembre sert de référence officielle pour le fisc. Cette transparence est obligatoire pour tous.
Les revenus issus du staking ou du mining sont imposables. Ils sont considérés comme un rendement de la fortune mobilière classique. La valeur au jour de réception détermine le montant à déclarer. N’oubliez pas d’inclure les intérêts perçus via le lending dans votre calcul.
| Type de flux | Imposition | Base de calcul |
|---|---|---|
| Gains en capital | Exonéré | Prix de vente |
| Staking/Mining | Imposable | Valeur vénale |
| Fortune totale | Imposable | Valeur vénale |
| Airdrops | Imposable | Valeur vénale |
Risques de requalification en activité lucrative
Un trading trop fréquent peut entraîner une requalification professionnelle. L’usage intensif de l’effet de levier est également un critère d’alerte. Le fisc observe votre comportement d’investisseur avec attention.
Les conséquences sont lourdes avec des charges sociales à payer. Vous perdez alors le bénéfice de l’exonération des gains. Maintenez une stratégie de « bon père de famille » pour votre sécurité.
Tenez un historique exhaustif de toutes vos transactions. Cela permet de justifier la nature de vos flux en cas de contrôle. La précision est votre meilleure défense fiscale.
Stratégies d’allocation pour un patrimoine résilient
Une fiscalité optimisée n’a de sens que si elle s’appuie sur une stratégie d’investissement solide et une répartition intelligente des risques.
Définir son exposition entre 1 % et 5 %
Adaptez votre pourcentage d’exposition selon votre profil de risque. Une allocation de 1 % convient aux profils prudents. Les investisseurs dynamiques peuvent monter jusqu’à 5 % du patrimoine global.
Évaluez honnêtement votre tolérance face à la volatilité. Les marchés numériques subissent des variations brutales et rapides.
Visez un horizon de placement minimal de quatre ans. Cela permet d’absorber les fluctuations d’un cycle complet.
Sélectionner des actifs de fond de portefeuille
Priorisez le Bitcoin et l’Ethereum pour votre socle. Ces actifs possèdent la plus grande solidité historique. Leur effet de réseau garantit une résilience supérieure aux autres projets.
Utilisez les stablecoins pour sécuriser vos profits périodiquement. Ils permettent de gérer vos liquidités sans sortir du système.
Limitez la part des altcoins spéculatifs au strict minimum. Privilégiez toujours la qualité intrinsèque à la promesse de gains.
Lisser son prix d’entrée avec le Dollar Cost Averaging
Le Dollar Cost Averaging réduit le stress lié au timing. Achetez des montants fixes à intervalles réguliers. Cette méthode lisse mécaniquement votre prix d’entrée sur le marché.
Rééquilibrez périodiquement vos positions pour garder votre cible. Vendez une partie lors des hausses paraboliques pour sécuriser.
Pour approfondir votre approche, découvrez nos conseils sur la cryptomonnaie. Un bilan patrimonial avec nos conseillers permet d’ajuster précisément ces leviers à vos objectifs de retraite.
Comment sécuriser votre détention et votre succession ?
Investir avec méthode est crucial, mais protéger ses actifs contre les cybermenaces et préparer leur transmission est l’ultime étape de la gestion patrimoniale.
Avantages de l’auto-conservation et des portefeuilles physiques
L’auto-conservation vous redonne le contrôle total de vos clés privées. Contrairement aux plateformes, vous êtes le seul maître de vos fonds. C’est la base de la philosophie crypto.
Utilisez des portefeuilles physiques comme Ledger ou Trezor pour isoler vos clés hors ligne. Ces dispositifs protègent efficacement contre les cyberattaques à distance. La sécurité matérielle reste la meilleure défense aujourd’hui. Ne laissez jamais vos actifs sur un échangeur centralisé.
Attention, la perte de vos clés entraîne la disparition définitive des fonds. Aucune banque ne pourra restaurer votre accès.
Planification successorale et transmission des clés
Établissez des protocoles clairs pour transmettre vos accès à vos héritiers. Sans préparation, vos actifs numériques resteront bloqués à jamais. La transmission technique est aussi importante que légale.
Intégrez explicitement vos cryptomonnaies dans votre testament ou inventaire patrimonial. Mentionnez l’existence des portefeuilles sans révéler les codes secrets directement. L’usage d’un tiers de confiance comme un notaire est fortement recommandé. Sécurisez l’avenir de vos proches dès maintenant.
- Inventaire des supports physiques
- Procédure de récupération
- Localisation des graines de restauration (seed)
- Désignation d’un expert technique
Pour optimiser votre stratégie de détention ou anticiper votre transmission, nous vous invitons à prendre rendez-vous avec un de nos conseillers pour un bilan patrimonial complet.
L’accompagnement professionnel pour votre bilan patrimonial
Pour naviguer sereinement entre sécurité technique et optimisation fiscale, l’appui d’un expert devient souvent indispensable pour harmoniser votre patrimoine.
Choisir entre services bancaires régulés et plateformes
Les banques suisses spécialisées offrent des garanties institutionnelles supérieures aux plateformes étrangères. Elles assurent une conservation régulée et conforme aux normes FINMA. C’est le choix de la sérénité pour vos avoirs.
Comparez les frais de garde face aux services de conseil personnalisés. L’auto-gestion demande du temps et des compétences techniques pointues. La simplicité d’un service bancaire justifie souvent son coût pour les gros portefeuilles. Évaluez vos besoins réels avant de choisir.
Consultez notre guide sur Swisskap pour votre gestion de patrimoine afin de sécuriser vos décisions d’investissement.
Réaliser un bilan complet pour une vision globale
Consultez un conseiller pour harmoniser vos actifs crypto et traditionnels. Un bilan global permet d’optimiser votre fiscalité et votre prévoyance. Ne gérez pas vos investissements en silos isolés pour votre avenir.
Explorez des opportunités de diversification comme le private equity pour renforcer votre résilience. Un rendez-vous permet d’ajuster votre stratégie selon vos objectifs de retraite. Prenez rendez-vous avec un conseiller « 3ème pilier » pour un bilan complet. Anticipez les évolutions de 2026.
Découvrez les avantages du private equity en Suisse pour diversifier efficacement votre portefeuille global dès aujourd’hui.
Maîtriser l’investissement en cryptomonnaies en Suisse exige d’allier exonération des gains privés, sécurité de la FINMA et auto-conservation rigoureuse. Agissez dès maintenant pour structurer votre patrimoine numérique avant les évolutions de 2026 et garantir une transmission successorale sereine. Transformez la rareté technologique en un pilier durable de votre liberté financière.

