

L’essentiel à retenir : face à une inflation projetée de 3,30 % en 2026, la résilience de votre patrimoine repose sur une diversification rigoureuse vers les actifs réels et les devises refuges. Privilégiez les leaders sectoriels dotés d’un fort pricing power et optimisez votre fiscalité via le 3ème pilier suisse. Cette approche structurée neutralise l’érosion monétaire tout en sécurisant votre solvabilité future.
L’inflation résiduelle, projetée à 3,30 % pour l’exercice 2026, menace mécaniquement de déprécier vos avoirs les plus liquides si aucune mesure corrective n’est déployée. Dans ce contexte de volatilité exacerbée et de tensions géopolitiques persistantes, la passivité constitue le risque majeur pour votre capital.
Face à une visibilité réduite sur les marchés mondiaux, vous devez impérativement sécuriser vos actifs par une sélection rigoureuse de valeurs résilientes et une diversification multidevises stratégique. Cet article détaille les leviers essentiels pour neutraliser l’érosion monétaire et nous allons faire le point sur les ajustements nécessaires pour pérenniser votre fortune.
- Stratégie de gestion de patrimoine en 2026 contre l’inflation
- 3 leviers d’investissement pour affronter la volatilité mondiale
- Comment bonifier votre fiscalité et votre prévoyance ?
- Pilotage de la liquidité et sécurisation de la transmission
Stratégie de gestion de patrimoine en 2026 contre l’inflation
La gestion de patrimoine en 2026 vise à neutraliser une inflation de 3,30 % via la diversification multidevises et les actifs réels. L’audit rigoureux des placements vulnérables et des passifs sécurise la solvabilité globale face à la volatilité. Cette démarche nécessite impérativement un inventaire technique exhaustif de vos avoirs.
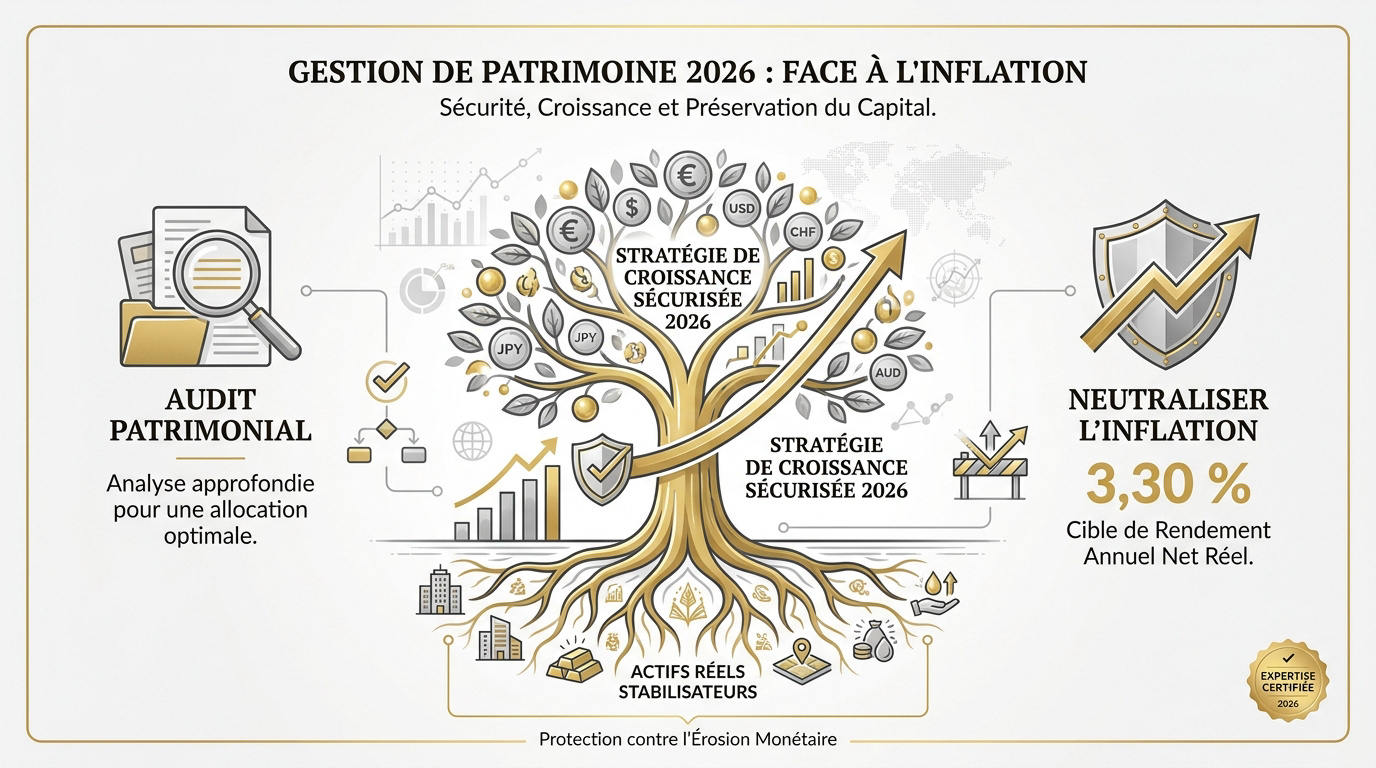
Audit patrimonial et évaluation de l’exposition aux risques
Listez vos actifs financiers et immobiliers sans exception. Cette étape révèle la structure réelle de votre fortune. Identifiez chaque ligne pour évaluer sa pertinence actuelle face aux marchés.
Repérez les placements trop sensibles aux variations de taux. La volatilité actuelle exige une vigilance accrue sur les produits volatils. Analysez vos passifs pour garantir votre solvabilité future immédiate.
Réaliser un audit complet est le premier pas vers une Gestion de patrimoine Suisse | votre guide expert 2026 – 3ème Pilier performante et sécurisée.
Neutralisation de l’érosion monétaire à 3,30 %
L’inflation à 3,30 % grignote silencieusement votre épargne disponible. Sans réaction, votre pouvoir d’achat diminue chaque mois. Privilégiez les actifs réels pour contrer efficacement cette perte de valeur mécanique.
La liquidité immédiate reste votre meilleur bouclier contre l’imprévu. Gardez des fonds accessibles pour réagir aux chocs économiques. Vérifiez que vos placements ne sont pas bloqués. Sécurisez vos avoirs avec une stratégie flexible.
Consultez nos solutions sur l’ Épargne suisse non-résident : sécuriser ses avoirs en 2026 pour protéger votre capital.
3 leviers d’investissement pour affronter la volatilité mondiale
Après avoir sécurisé la base de votre patrimoine, il convient d’activer des leviers de croissance spécifiques pour naviguer dans l’instabilité des marchés.
Sélection de valeurs avec pricing power et leaders sectoriels
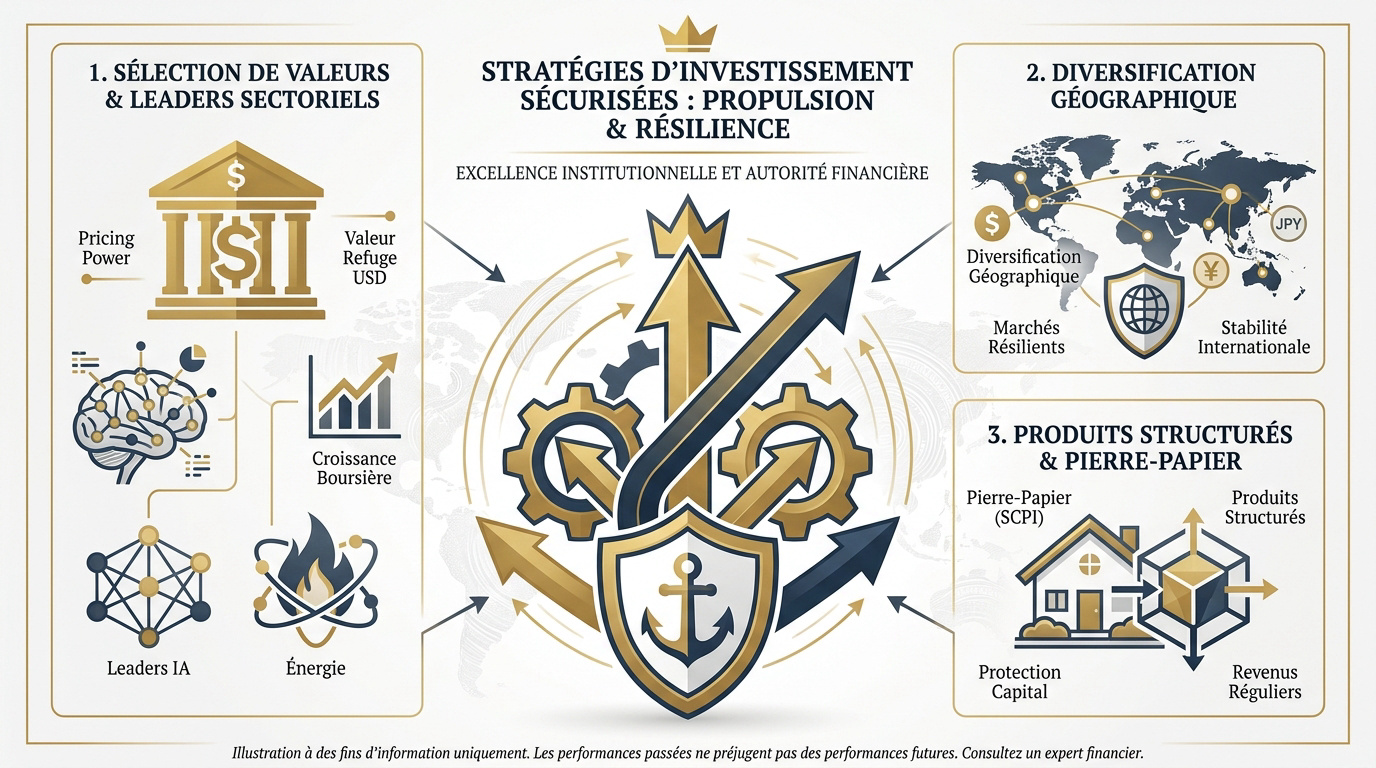
Les entreprises possédant un fort pricing power résistent mieux. Elles répercutent les coûts sans perdre de clients. Ciblez les leaders de l’énergie et de l’IA pour la croissance.
Surveillez les décisions de la BCE pour ajuster vos positions. Les taux influencent la valorisation des capitalisations. Rééquilibrez votre portefeuille selon les annonces monétaires officielles récentes.
- Secteurs prioritaires : IA, Énergie, Santé
- Critères : Marge élevée, Dette maîtrisée
Diversification géographique vers des marchés résilients
Le dollar s’impose comme une valeur refuge. Face au franc suisse, il offre une stabilité bienvenue. Exploitez la vigueur de l’économie US pour diversifier vos risques géographiques.
Les indices Nikkei 225 et Nasdaq-100 affichent des performances robustes. Ils captent la croissance technologique. Couvrez votre risque de change pour stabiliser vos rendements en euros ou francs.
Cours EUR CHF 2026 – Seuil 0,92 rompu | Avis expert – 3ème Pilier
Rôle des produits structurés et de la pierre-papier
La pierre-papier via les SCPI assure des revenus trimestriels réguliers. C’est un outil efficace pour mutualiser les risques immobiliers. Optimisez votre rendement avec ces solutions de gestion déléguée.
Les produits structurés protègent votre capital à l’échéance. Ils offrent une alternative intéressante aux actions en période de forte incertitude boursière.
Produit structuré | Optimisation épargne & prévoyance – 3ème Pilier
Cet article détaille les stratégies de gestion patrimoniale pour 2026, visant à protéger les actifs contre l’inflation par un audit rigoureux et une diversification multidevises. Prenez rendez-vous pour un bilan complet.
Comment bonifier votre fiscalité et votre prévoyance ?
L’efficacité d’une stratégie ne dépend pas seulement du rendement, mais aussi de votre capacité à minimiser la pression fiscale et préparer l’avenir.
Utilisation du 3ème pilier et de l’assurance-vie
Le 3ème pilier suisse permet de réduire significativement vos impôts. Les cotisations sont déductibles de votre revenu imposable chaque année. C’est un levier puissant pour votre épargne de retraite.
L’assurance-vie offre une flexibilité totale pour la transmission. Elle s’adapte à votre horizon de placement long terme. Ajustez vos versements selon votre profil de risque personnel et familial.
Découvrez le 3ème Pilier : Optimisez Votre Retraite et Économisez.
Prenez rendez-vous avec un conseiller de chez 3ème pilier pour un bilan complet.
Stratégies de transmission pour sécuriser l’héritage familial
Anticipez les droits de succession par des donations régulières. Agir de son vivant réduit la charge fiscale de vos héritiers. Protégez votre patrimoine familial grâce à une planification juridique rigoureuse.
Choisissez un régime matrimonial adapté à votre situation. Cela sécurise le conjoint survivant en cas de décès imprévu. Évitez la double imposition avec une stratégie transfrontalière France-Suisse efficace.
Optimiser votre transmission avec l’assurance vie suisse – 3ème Pilier.
- Donations
- Régime matrimonial
- Fiscalité transfrontalière
Pilotage de la liquidité et sécurisation de la transmission
Pour pérenniser ces acquis, un pilotage fin de la liquidité et un lissage des risques deviennent vos priorités opérationnelles.
Importance de l’épargne de précaution et de la gestion multidevises
Conservez une réserve de liquidité disponible en permanence. Elle permet de saisir des opportunités lors des replis de marché. Ne sous-estimez jamais l’importance d’un fonds de secours accessible.
Répartissez vos avoirs sur plusieurs devises fortes. Cela limite votre dépendance à une seule zone monétaire. Surveillez de près le cours des matières premières et du pétrole. Diversifiez vos liquidités pour une résilience maximale face aux crises internationales.
Comparez les profils risque/rendement ci-dessous :
| Classe d’actif | Risque | Rendement visé | Objectif |
|---|---|---|---|
| Actions | 5 | 8% | Croissance |
| Obligations | 2 | 4% | Sécurité |
| Produits Structurés | 3 | 6% | Protection |
| Immobilier | 3 | 5% | Revenus |
Lissage du risque par les versements programmés
Automatisez vos investissements pour lisser la volatilité des marchés. Les versements programmés réduisent le risque d’entrer au mauvais moment. Réinvestissez vos dividendes pour profiter de la puissance des intérêts composés.
Un bilan patrimonial périodique est indispensable pour ajuster votre tir. Contactez nos experts pour une analyse personnalisée de votre situation. Sécurisez vos proches en optimisant chaque levier de prévoyance disponible.
Consultez nos ressources dédiées : Fiduciaire Genève fiscalité | Conseils 2025 – 3ème Pilier.
Sollicitez un rendez-vous avec un conseiller 3ème pilier pour finaliser votre stratégie d’investissement 2026.
Sécurisez votre avenir financier en réalisant un audit rigoureux, en diversifiant vos devises et en sélectionnant des actifs résilients face à l’inflation. Agissez dès maintenant pour rééquilibrer votre portefeuille et protéger votre capital contre la volatilité de 2026. Votre expertise en gestion patrimoniale garantira la pérennité de votre héritage familial.

