

L’essentiel à retenir : l’introduction de la 13ème rente AVS en décembre 2026 marque un tournant majeur pour votre pouvoir d’achat. Avec un plafond de 2 520 CHF pour les célibataires et un taux LPP stable à 6,8 %, l’optimisation fiscale via des retraits échelonnés du 3ème pilier devient le levier indispensable pour garantir 60 % de votre dernier revenu.
Le système de prévoyance suisse repose sur un équilibre rigoureux entre trois piliers, mais l’année 2026 marque un tournant historique avec l’introduction de la 13ème rente AVS dès le mois de décembre. Cette revalorisation automatique de 8,33 % vise à soutenir le pouvoir d’achat des retraités face à l’érosion monétaire.
Pourtant, compter sur le seul premier pilier expose à une baisse significative de votre niveau de vie, car le cumul des rentes obligatoires ne couvre généralement que 60 % de votre dernier salaire brut. Nous décryptons ici les leviers stratégiques, du rachat de parts LPP à l’optimisation fiscale du 3ème pilier, pour sécuriser durablement votre avenir financier.
- Optimiser la prévoyance vieillesse en Suisse : les fondamentaux de 2026
- Optimiser votre retraite en Suisse : stratégies gagnantes pour vos rentes
- Actions concrètes pour maximiser vos rentes AVS et LPP
- Leviers fiscaux du 3ème pilier et retraite anticipée
- Épargne privée : les leviers fiscaux du 3ème pilier
- Optimisation de la prévoyance en Suisse : stratégies essentielles
Optimiser la prévoyance vieillesse en Suisse : les fondamentaux de 2026
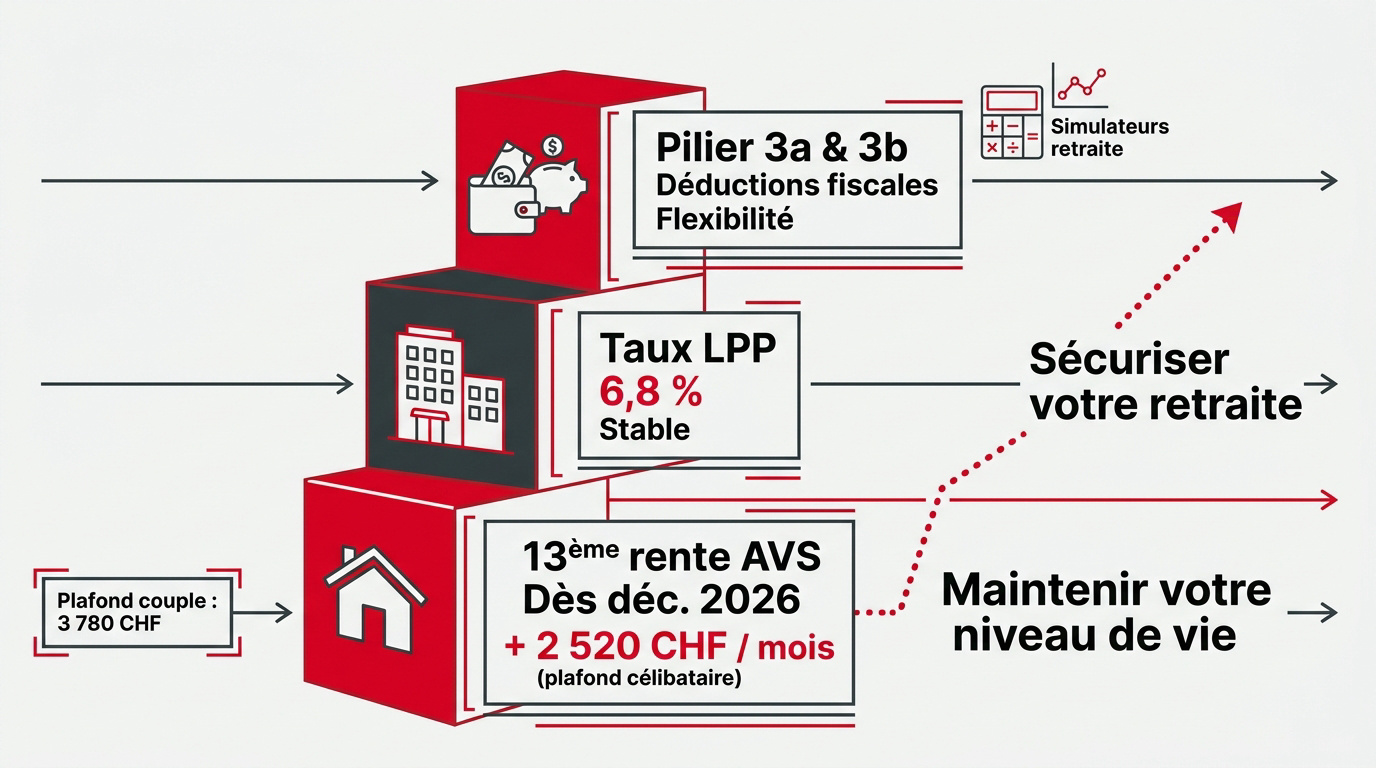
La 13ème rente AVS sera versée dès décembre 2026, plafonnant à 2 520 CHF par mois pour un célibataire. Le taux LPP reste à 6,8 %, rendant l’échelonnement des retraits du 3ème pilier vital pour la fiscalité.
Cette nouveauté majeure concernant la 13ème rente impacte directement vos futurs calculs et la perception de vos prestations de vieillesse.
Fonctionnement de l’AVS et impact de la 13ème rente
Dès décembre 2026, vous percevrez une 13ème rente AVS. Ce versement supplémentaire vise à compenser l’érosion de votre pouvoir d’achat. C’est une bouffée d’oxygène pour votre budget annuel.
L’inflation réduit silencieusement la valeur de vos rentes fixes. Ce coup de pouce est donc salvateur pour les retraités modestes. Consultez les détails de la 13ème rente AVS 2026.
Pour les couples, le plafond global atteint 3 780 CHF. Il s’agit du maximum légal en vigueur.
Prévoyance professionnelle et maintien du niveau de vie
Le taux de conversion LPP demeure fixé à 6,8 % pour votre part obligatoire. Ce paramètre transforme votre capital accumulé en rente viagère. Surveillez attentivement vos projections annuelles. Une planification rigoureuse est ici indispensable.
Vous devez viser 60 % de votre dernier salaire brut. Cumuler les trois piliers constitue la seule stratégie fiable pour sécuriser votre futur.
Voici les points clés à retenir :
- Le taux de conversion obligatoire de 6,8 %.
- L’objectif de remplacement de 60 % du revenu.
- Le rôle central du salaire coordonné.
Rôle du troisième pilier dans l’équilibre financier
Le pilier 3a garantit des déductions fiscales immédiates non négligeables. Le pilier 3b offre cependant une souplesse supérieure pour vos projets de vie. Arbitrez selon vos besoins réels en liquidités.
L’épargne privée comble efficacement les lacunes des deux premiers piliers. Ce levier est vital pour protéger votre train de vie habituel. Testez nos simulateurs et calculatrices pour votre retraite.
La coordination des piliers garantit votre sécurité financière. N’attendez plus pour agir concrètement sur votre dossier.
Optimiser votre retraite en Suisse : stratégies gagnantes pour vos rentes
Comprendre le système des trois piliers est le premier pas vers une retraite sereine. Ce document présente des stratégies essentielles pour optimiser la prévoyance vieillesse en Suisse, incluant l’AVS, la LPP et le 3ème pilier. Atteindre le plafond de rente demande une planification rigoureuse dès aujourd’hui.
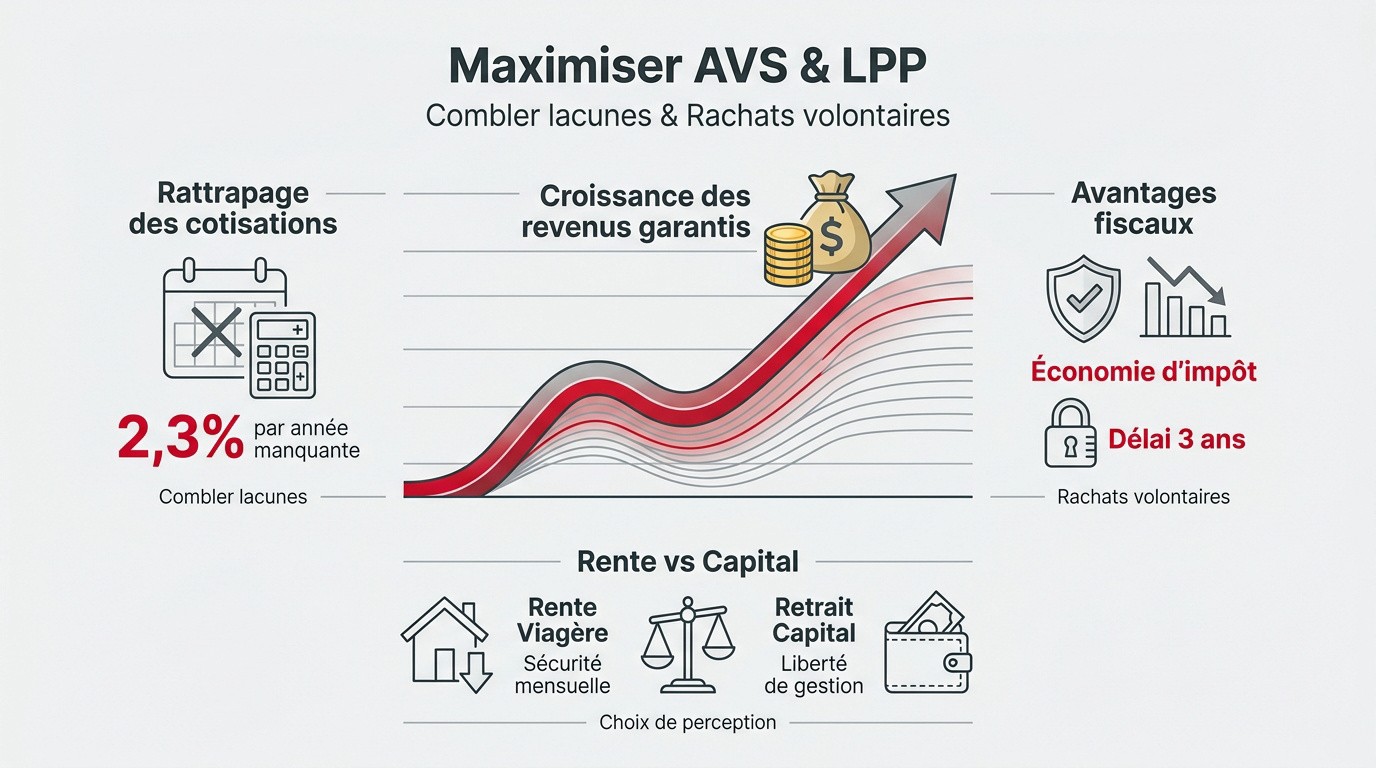
Le revenu annuel moyen et vos années de présence dictent le montant final. Une lacune de cotisation réduit votre pension de 2,3 % par an. Agissez avant qu’il ne soit trop tard pour votre futur.
Actions concrètes pour maximiser vos rentes AVS et LPP
Après avoir posé les bases du système, voyons comment agir sur vos rentes AVS et LPP pour en tirer le maximum.
Rattrapage des années de cotisations manquantes
Combler les lacunes permet d’augmenter votre rente de 2,3 % par année cotisée. Contactez la Centrale du 2ème pilier pour vos avoirs oubliés. Consultez notre guide pro pour votre libre passage afin de sécuriser chaque franc.
Avantages fiscaux des rachats volontaires LPP
Les rachats sont déductibles de votre revenu imposable, réduisant immédiatement votre charge fiscale. Attention au délai de blocage de trois ans pour les retraits en capital. Planifiez vos versements avec soin selon vos liquidités.
Arbitrage entre versement de rente et retrait en capital
La rente offre une sécurité viagère tandis que le capital permet une gestion libre. L’imposition diffère : revenu annuel contre taxe unique réduite. Voici un comparatif pour orienter votre choix :
| Critère | Rente | Capital |
|---|---|---|
| Sécurité | Garantie à vie | Risque de gestion |
| Fiscalité | Pleine | Taux réduit |
| Transmission | Limitée | Patrimoniale |
Leviers fiscaux du 3ème pilier et retraite anticipée
Le 3ème pilier et la date de départ offrent des opportunités de gains massifs.
Retirer vos comptes 3a sur plusieurs années réduit la progression fiscale. Coordonnez vos sorties avec votre conjoint. Enfin, notez qu’anticiper votre retraite de deux ans réduit votre rente de 13,6 %, alors que l’ajournement l’augmente.
Épargne privée : les leviers fiscaux du 3ème pilier
Si les deux premiers piliers forment le socle, le 3ème pilier reste le levier le plus flexible pour optimiser votre fiscalité personnelle.
Choix entre comptes classiques et fonds de placement ETF
Les comptes épargne offrent une sécurité totale mais un rendement faible. Les solutions en titres, comme les ETF, boostent la performance. Le rendement à long terme est ici l’objectif.
Surveillez les frais de gestion bancaires. Ils peuvent réduire drastiquement votre capital final. Comparez les offres avant d’ouvrir votre compte de prévoyance.
Découvrez nos conseils pour une optimisation 3ème pilier suisse 2025 efficace. Anticipez vos besoins futurs.
Fiscalité des retraits échelonnés et coordination de couple
Fermer plusieurs comptes 3a sur différentes années réduit la progression fiscale. C’est une stratégie légale et très efficace. Ne retirez pas tout la même année. L’échelonnement est le secret d’une sortie réussie.
Coordonnez vos dates de sortie avec votre conjoint. L’imposition commune peut alourdir la facture globale. Une planification à deux évite les mauvaises surprises fiscales lors du retrait.
Opportunités de rattrapage des versements 3a
De nouvelles règles permettent de rattraper les années 3a non cotisées. C’est une opportunité rare pour réduire vos impôts. Vérifiez votre éligibilité dès maintenant.
Calculez l’économie d’impôt sur votre revenu annuel. Chaque franc versé en rattrapage diminue votre charge fiscale. C’est un investissement doublement gagnant pour vous.
- Conditions de rattrapage : revenus soumis à l’AVS requis.
- Plafonds annuels : limité au petit montant maximal.
- Bénéfice fiscal : déduction intégrale du revenu imposable.
Optimisation de la prévoyance en Suisse : stratégies essentielles
Phrase de transition : Au-delà des chiffres, une stratégie de retraite réussie doit s’adapter aux aléas de la vie et aux particularités de votre statut professionnel.
Gestion du temps partiel et des bonifications éducatives
Le travail à temps partiel réduit souvent vos prestations futures. Soyez vigilant sur votre salaire coordonné LPP. Les bonifications éducatives peuvent compenser ces lacunes AVS.
Utilisez le mécanisme du splitting pour les revenus du mariage. Cela équilibre les rentes au sein du couple. C’est essentiel pour les parents au foyer.
Consultez les modalités de la 13ème rente AVS. Elle renforce votre pouvoir d’achat.
Prévoyance pour indépendants et protection des risques
En tant qu’indépendant, vous portez seul la responsabilité de votre couverture sociale. L’absence de second pilier obligatoire crée souvent un vide dangereux. L’assurance risque pur devient alors votre bouclier indispensable contre l’invalidité ou le décès.
Une assurance perte de gain sécurise votre revenu en cas de maladie prolongée. Sans elle, votre patrimoine personnel fondra rapidement. La flexibilité du 3ème pilier permet de moduler vos cotisations selon vos résultats annuels.
Pour les frontaliers, la situation exige une analyse fiscale pointue. Anticipez dès maintenant la fiscalité retraite frontaliers 2026. C’est la clé pour éviter une double imposition lourde.
Importance de l’audit patrimonial dès 50 ans
Un audit complet dès 50 ans permet de valider votre stratégie. Un conseiller spécialisé identifiera vos points faibles. C’est le moment idéal pour agir concrètement.
Anticipez le financement de votre résidence principale. Vos avoirs LPP peuvent servir de mise en gage ou de versement anticipé. Le conseil d’expert sécurise votre avenir.
Prenez rendez-vous avec nos conseillers 3ème pilier pour un bilan patrimonial complet et personnalisé.
Optimisez votre retraite en intégrant la 13ème rente AVS dès 2026, le maintien du taux LPP à 6,8 % et l’échelonnement fiscal du 3ème pilier. Agissez dès maintenant pour combler vos lacunes de cotisation et sécuriser votre niveau de vie futur. Votre sérénité financière de demain se construit par vos décisions d’aujourd’hui.

