

L’essentiel à retenir : le 2ème pilier échappe à la masse successorale civile pour suivre un ordre de priorité légal impératif. Cette distinction juridique protège prioritairement le conjoint et les orphelins via des rentes de survie. Pour les concubins, une déclaration écrite préalable est vitale : sans elle, le capital peut être définitivement perdu au profit de la fondation.
En Suisse, les avoirs accumulés sur votre 2ème pilier échappent totalement aux règles de la succession civile et ne peuvent être légués par testament. Cette dérogation au droit commun impose un ordre de priorité légal strict où le règlement de votre caisse de pension prime sur vos dernières volontés.
Pensez-vous que vos proches sont automatiquement protégés par votre capital de prévoyance ? Nous décortiquons les modalités de transmission du 2ème pilier pour vous aider à sécuriser vos bénéficiaires et éviter que vos fonds ne restent définitivement acquis à l’institution de prévoyance.
- Transmission 2ème pilier : un cadre juridique distinct de la succession civile
- Hiérarchie stricte des bénéficiaires et ordre de priorité légal
- Conditions d’éligibilité pour les concubins et situations spécifiques
- Démarches administratives et stratégies d’optimisation de la prévoyance
Transmission 2ème pilier : un cadre juridique distinct de la succession civile
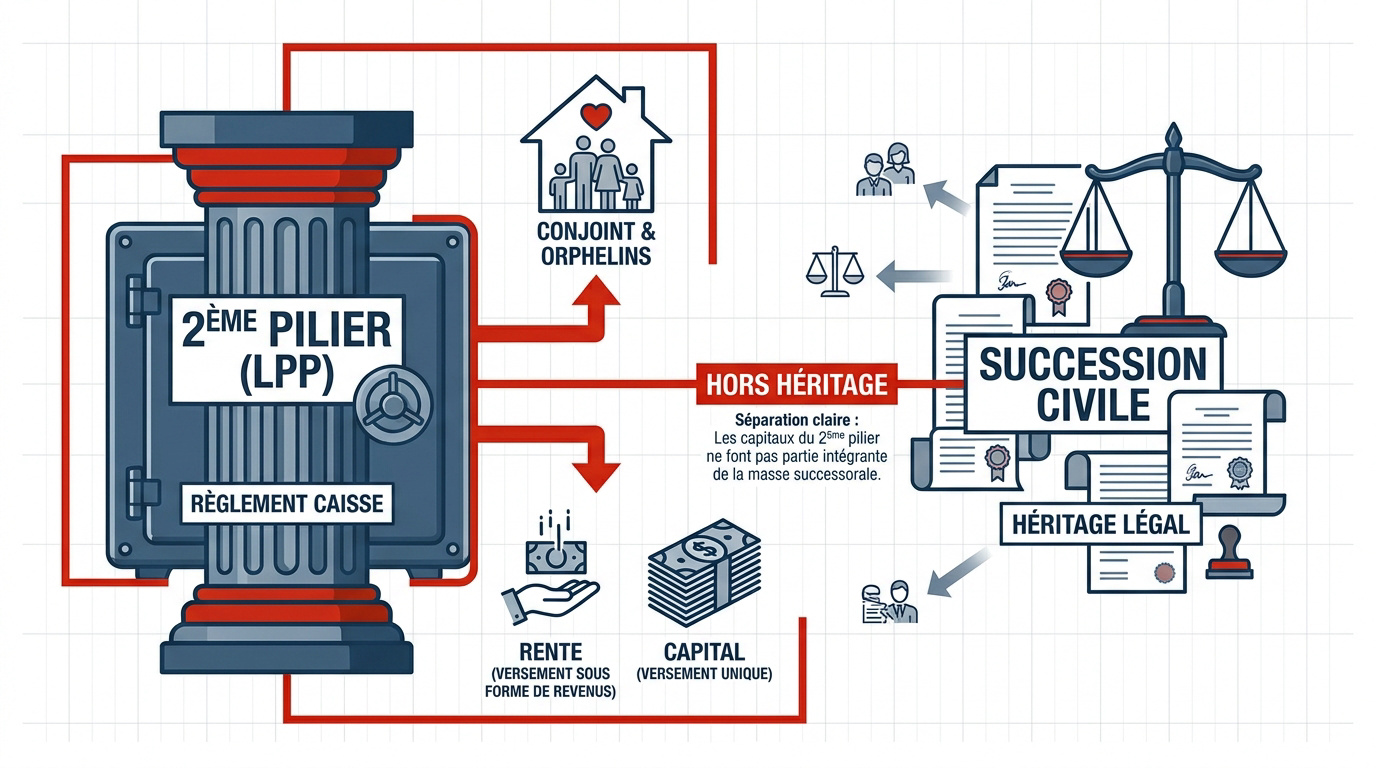
Le 2ème pilier (LPP) échappe à la masse successorale civile. Les prestations, régies par les règlements de caisse, privilégient le conjoint et les orphelins via des rentes ou un capital-décès spécifique.
La primauté de la LPP sur le droit successoral classique redéfinit totalement la hiérarchie des héritiers lors du décès d’un assuré. Saviez-vous que vos dernières volontés pourraient être ignorées par votre caisse de pension ?
Primauté de la LPP sur le droit successoral classique
Vos avoirs LPP ne rejoignent pas votre masse successorale habituelle. Le Code civil ne régit pas la distribution de ce capital après votre disparition. C’est un système autonome et hermétique.
Le règlement interne de votre caisse prime sur tout testament. Les juges civils ne peuvent en aucun cas modifier cet ordre. Ce cadre réglementaire est impératif pour chaque institution de prévoyance.
Consultez notre guide pour optimiser votre transmission avec l’assurance vie suisse – 3ème Pilier. Vous comprendrez ainsi cette différence de traitement juridique fondamentale.
Distinction entre prestations obligatoires et surobligatoires
Le régime obligatoire suit des règles légales strictes. À l’inverse, le régime surobligatoire offre une liberté contractuelle étendue. Les caisses y fixent librement leurs propres modalités de versement.
Le versement en capital est fréquent dans la part surobligatoire. Vous devez choisir entre cette option et la rente classique selon vos besoins.
Les droits étendus dépendent de la politique de l’institution. C’est un point de vigilance majeur pour protéger vos proches efficacement.
Découvrez également les évolutions de la LPP 2026 | Guide des nouveaux taux et seuils – 3ème Pilier pour anticiper vos futures cotisations.
Nature des versements : rente de survie ou capital-décès
La transformation des avoirs en rentes garantit une sécurité financière. Le conjoint survivant perçoit généralement 60 % de la rente d’invalidité ou de vieillesse théorique.
Une indemnité unique est versée si les conditions de rente font défaut. Ce capital forfaitaire correspond alors à trois rentes annuelles selon les barèmes légaux minimaux.
La fondation peut conserver certains excédents non distribués. Il est donc indispensable de vérifier attentivement votre certificat de prévoyance pour identifier vos droits réels.
Souhaitez-vous sécuriser l’avenir de vos proches avec précision ? Prenez rendez-vous avec un de nos conseillers 3ème pilier pour un bilan patrimonial complet et une analyse rigoureuse de votre prévoyance.
Hiérarchie stricte des bénéficiaires et ordre de priorité légal
Après avoir compris le cadre légal, il convient d’analyser qui, concrètement, peut prétendre à ces fonds selon un ordre de priorité immuable. Les modalités de transmission des avoirs du 2ème pilier (LPP) en Suisse sont régies par des règles spécifiques, excluant la succession civile et définissant un ordre strict de bénéficiaires.
Le premier cercle : conjoint survivant et orphelins
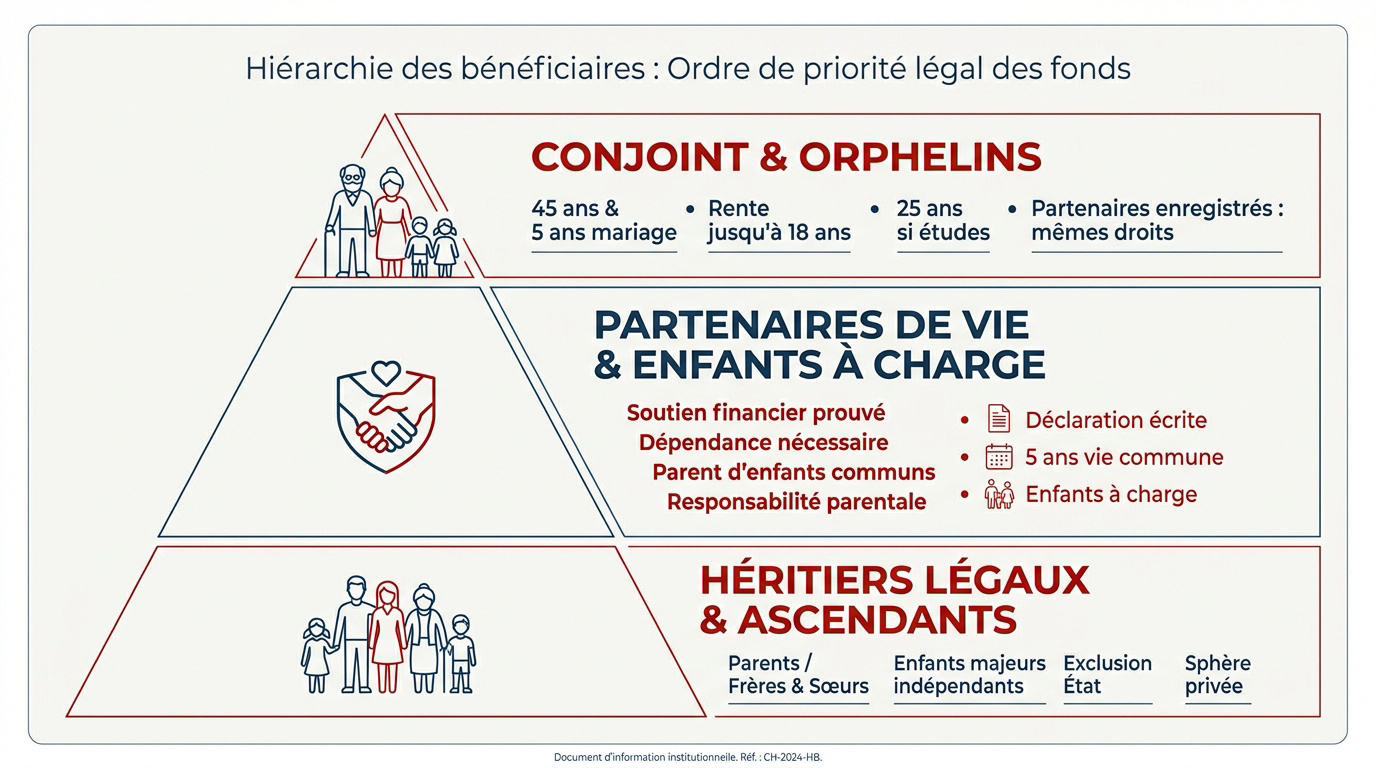
Pour obtenir une rente, vous devez avoir au moins 45 ans et 5 ans de mariage. À défaut, la caisse verse une indemnité unique. Cette règle assure une protection ciblée.
Les orphelins perçoivent une rente jusqu’à 18 ans. Ce droit s’étend à 25 ans en cas d’études. C’est une protection essentielle pour la famille. La stabilité financière des enfants est ainsi maintenue.
Les partenaires enregistrés disposent des mêmes prérogatives. La loi fédérale leur accorde les mêmes droits qu’aux couples mariés. Le partenariat est ici totalement reconnu par les institutions de prévoyance.
Le deuxième cercle : partenaires de vie et enfants à charge
L’aide financière substantielle constitue un critère déterminant pour le versement des prestations. Le bénéficiaire doit prouver qu’il était soutenu par le défunt. La caisse vérifie systématiquement cette condition de dépendance économique.
Le parent d’enfants communs bénéficie également d’une reconnaissance spécifique. L’entretien effectif des enfants justifie l’accès aux fonds de prévoyance. La responsabilité parentale prime ici pour garantir le bien-être du foyer.
Pour faire valoir ces droits, vous devez respecter les points suivants :
- Nécessité d’une déclaration écrite préalable à la caisse.
- Preuve d’une vie commune d’au moins 5 ans.
- Existence d’enfants à charge au moment du décès.
Le troisième cercle : héritiers légaux et ascendants
Les parents peuvent intervenir uniquement en l’absence des cercles précédents. Leurs droits sont subsidiaires dans la cascade légale. Les frères et sœurs suivent ensuite dans l’ordre.
Les enfants majeurs voient leur priorité baisser s’ils sont financièrement indépendants. Le régime surobligatoire offre plus de souplesse pour leur attribuer un capital. C’est stratégique pour votre planification patrimoniale.
L’État est formellement exclu de cette transmission de capital. Les collectivités publiques ne peuvent jamais hériter de vos avoirs LPP. Les fonds restent dans la sphère privée ou retournent à la fondation.
Conditions d’éligibilité pour les concubins et situations spécifiques
Le cas des couples non mariés reste le plus complexe et nécessite une attention particulière pour éviter toute perte de capital.
Exigences réglementaires pour le partenaire non marié
La règle des cinq ans de vie commune est fondamentale. C’est le seuil minimal requis par la majorité des caisses de pension. La stabilité du couple doit être prouvée formellement.
L’annonce écrite signée est une exigence absolue pour votre protection. Sans ce document transmis de votre vivant, le concubin n’a aucun droit légal. Le risque de perte totale est réel et fréquent.
Vous devez envisager l’ Assurance vie | Optimisation fiscale & patrimoine – 3ème Pilier pour plus de sécurité. La flexibilité de l’assurance vie surpasse la rigidité LPP. Protégez votre partenaire efficacement.
Impact du remariage et divorce sur les prestations
Le remariage éteint systématiquement le droit à la rente de survie. C’est une règle quasi universelle en Suisse. Votre nouvelle union annule irrémédiablement les acquis du passé.
Le divorce impose un partage rigoureux des avoirs accumulés. Les prestations de sortie sont scindées durant la procédure. Chaque conjoint repart alors avec sa part. C’est le principe du partage des prestations de sortie.
Le conjoint divorcé peut conserver un droit à la rente. Cela reste soumis à des conditions très strictes. Le jugement de divorce doit impérativement être explicite sur ce point.
Cas des assurés célibataires sans descendants directs
Les personnes seules disposent d’options spécifiques pour leur capital. Une désignation écrite permet de favoriser certains membres de la famille. Le règlement de chaque caisse fixe les limites autorisées.
Les parents ou les frères et sœurs sont souvent intégrables. Ils figurent généralement en tête de liste des bénéficiaires potentiels. Votre choix doit être notifié officiellement. C’est une précaution indispensable.
Sans héritier identifié selon le règlement, les fonds sont perdus. Le capital reste acquis définitivement à la fondation de prévoyance. Personne ne pourra le réclamer ensuite. Soyez prévoyant dès maintenant.
Démarches administratives et stratégies d’optimisation de la prévoyance
Pour transformer ces droits théoriques en réalité financière, une gestion administrative rigoureuse et des choix stratégiques s’imposent.
Identification des avoirs de libre passage non réclamés
La Fondation institution supplétive LPP gère les comptes oubliés. Elle centralise ces avoirs gratuitement pour les assurés. C’est un service public précieux pour les héritiers légitimes.
Contactez la Centrale du 2ème pilier pour lancer une recherche. Vous devez fournir les informations précises sur le défunt. Cette transparence facilite grandement l’identification des fonds par les institutions.
| Document requis | Utilité | Source |
|---|---|---|
| Acte de décès | Preuve officielle du décès | État civil |
| Certificat de famille | Établit les liens de parenté | Commune de résidence |
| Livret de famille | Identifie les héritiers directs | Autorités cantonales |
| Pièce d’identité | Vérifie l’identité du bénéficiaire | Office des passeports |
Importance de la clause de restitution pour les rachats
Vos cotisations volontaires peuvent disparaître sans protection spécifique. Sans clause de restitution, les rachats financent uniquement les rentes collectives. C’est un piège financier méconnu des assurés suisses.
Examinez attentivement votre certificat de prévoyance annuel. La mention « restitution des cotisations » doit y figurer explicitement. Elle garantit le remboursement intégral aux survivants. C’est une protection capitale pour votre patrimoine.
Consultez ce guide sur la Gestion de patrimoine Suisse | votre guide expert 2026 – 3ème Pilier. Une assurance décès complémentaire peut aussi pallier les éventuelles lacunes du système obligatoire.
Bilan patrimonial complet pour sécuriser la transmission
Réalisez un audit de prévoyance avec un professionnel qualifié. Un expert peut déceler des lacunes critiques dans votre couverture. La vision globale est la clé d’une transmission réussie et sereine.
Le retrait en capital subit une imposition variable selon les cantons. Anticipez ces coûts fiscaux pour maximiser le net perçu par vos proches. Une planification rigoureuse évite les mauvaises surprises fiscales.
Prenez rendez-vous avec un conseiller de chez « 3ème pilier » pour un bilan patrimonial complet. Optimisez votre stratégie de retraite dès maintenant pour protéger durablement votre famille. Votre avenir financier mérite une expertise pointue.
La transmission des avoirs LPP exclut la succession civile au profit d’une hiérarchie stricte privilégiant le conjoint et les orphelins. Vérifiez dès maintenant votre certificat de prévoyance pour garantir la sécurité financière de vos proches. Agissez aujourd’hui pour maîtriser votre patrimoine et assurer un avenir serein à ceux qui comptent.

