L’essentiel à retenir : l’assurance vie constitue un levier de transmission hors succession permettant d’exonérer jusqu’à 152 500 € par bénéficiaire pour les versements effectués avant 70 ans. Cette stratégie sécurise l’avenir de vos proches, y compris hors héritiers réservataires, tout en capitalisant des intérêts totalement défiscalisés au décès, garantissant ainsi une protection financière optimale et pérenne.
L’assurance vie permet de transmettre jusqu’à 152 500 € par bénéficiaire en totale exonération de droits de succession pour les primes versées avant 70 ans. Ce levier financier demeure le placement préféré des Français pour protéger leurs proches tout en bénéficiant d’une flexibilité de gestion unique.
Pourtant, une clause mal rédigée ou une méconnaissance des seuils fiscaux peut lourdement pénaliser vos héritiers lors du dénouement du contrat. Nous décortiquons ensemble les mécanismes de l’assurance vie pour sécuriser votre patrimoine et optimiser chaque étape de votre transmission familiale.
- L’assurance vie comme socle de votre transmission patrimoniale
- Pourquoi les versements après 70 ans restent attractifs
- 3 méthodes pour sécuriser votre clause bénéficiaire
- Arbitrage entre sécurité et performance de votre épargne
- Pilotage de votre stratégie et recours au conseil expert
L’assurance vie comme socle de votre transmission patrimoniale
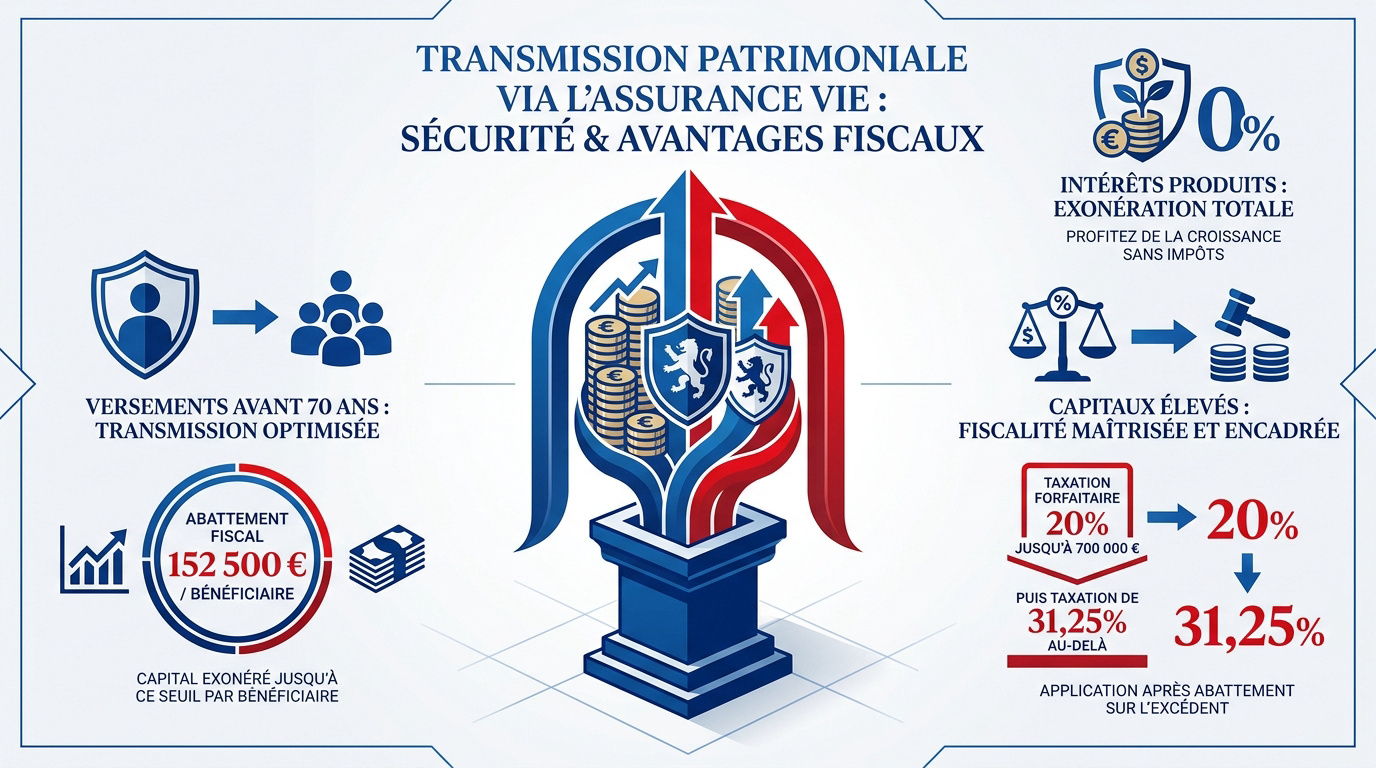
L’assurance vie permet de transmettre 152 500 € par bénéficiaire sans droits de succession pour les versements avant 70 ans. Au-delà, une taxe forfaitaire de 20 % s’applique, optimisant ainsi la transmission hors réserve héréditaire.
Pourquoi tant d’épargnants privilégient-ils ce support ? En fait, la réponse réside dans son efficacité redoutable pour protéger vos proches tout en allégeant la pression fiscale.
L’avantage fiscal majeur de l’abattement par bénéficiaire
Chaque bénéficiaire désigné profite d’un abattement de 152 500 €. Cette règle spécifique s’applique uniquement pour vos primes versées avant l’âge de 70 ans. C’est un levier puissant pour votre succession.
Vous disposez d’une liberté totale pour choisir vos bénéficiaires. Cela vous permet de favoriser des tiers hors héritiers réservataires sans subir les contraintes civiles habituelles du code successoral.
Cette flexibilité est un atout pour l’optimisation de la transmission de votre capital. Pensez à réviser régulièrement vos clauses pour garantir la protection de vos proches selon vos souhaits actuels.
Une taxation forfaitaire encadrée pour les capitaux élevés
Au-delà de l’abattement, un prélèvement forfaitaire de 20 % s’applique. Ce taux préférentiel concerne la part taxable de chaque bénéficiaire jusqu’à un plafond de 700 000 €. C’est mathématiquement avantageux.
Le taux grimpe à 31,25 % pour les sommes dépassant ce seuil. Pourtant, ce prélèvement reste souvent bien inférieur aux tranches hautes des droits de succession classiques, parfois taxées à 45 %.
L’économie réalisée est substantielle. C’est un levier de protection financière majeur pour les patrimoines importants.
L’exonération totale des intérêts produits par le contrat
Sachez que les gains générés par votre contrat sont totalement exonérés de droits au décès. Seul le capital versé est pris en compte dans l’assiette taxable, selon votre âge au versement.
L’effet de la capitalisation sur plusieurs décennies devient alors spectaculaire. Votre capital net transmis reste ainsi préservé des frottements fiscaux qui amputent habituellement les autres placements financiers.
Pour approfondir ces mécanismes, consultez notre guide général. Un bilan patrimonial complet vous aidera à ajuster votre stratégie de prévoyance et de retraite.
Pourquoi les versements après 70 ans restent attractifs
Mais attention, franchir le cap des 70 ans ne signifie pas la fin des avantages, bien au contraire, car les règles changent sans perdre leur pertinence.
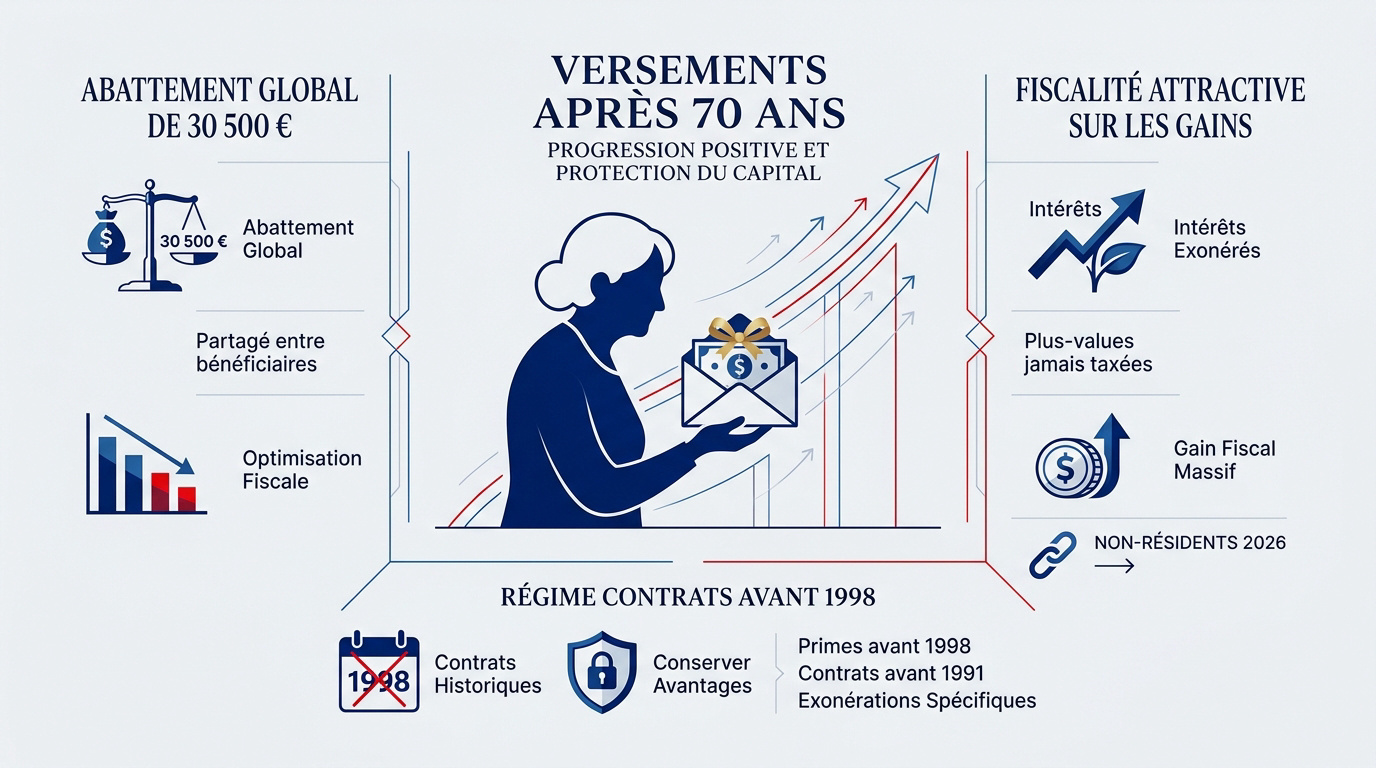
Le fonctionnement de l’abattement global de 30 500 €
Après 70 ans, le cadre fiscal évolue. Un abattement unique de 30 500 € s’applique désormais sur l’ensemble des primes versées. Ce montant est partagé entre tous vos bénéficiaires désignés globalement.
L’excédent des versements intègre l’actif successoral. Il subit alors les droits de succession classiques. Votre lien de parenté avec le bénéficiaire fixe le taux d’imposition final.
Cette règle permet toutefois de réduire votre base imposable. C’est un levier efficace pour optimiser sa fiscalité lors de la transmission de votre patrimoine financier.
La fiscalité attractive sur les gains générés
Les intérêts produits par vos versements tardifs bénéficient d’un traitement exceptionnel. Ils sont intégralement exonérés de droits de succession au décès. Les plus-values ne subissent aucune taxation successorale, peu importe leur montant.
Le gain fiscal devient massif avec le temps. Plus votre contrat gagne en maturité, plus l’exonération des intérêts protège votre capital transmis.
Consultez nos dossiers pour les non-résidents. Prenez rendez-vous pour un bilan patrimonial complet.
Le régime particulier des contrats ouverts avant 1998
Vos contrats historiques possèdent des caractéristiques précieuses. La date de souscription ainsi que celle des versements déterminent des règles fiscales spécifiques et souvent très protectrices.
Nous vous conseillons de maintenir ces enveloppes fiscales. Un rachat total pourrait supprimer définitivement des avantages acquis depuis plusieurs décennies. La prudence est ici de mise.
- Primes versées avant le 13/10/1998
- Contrats souscrits avant le 20/11/1991
- Exonérations spécifiques
3 méthodes pour sécuriser votre clause bénéficiaire
Bref, la fiscalité est une chose, mais la rédaction rigoureuse de vos volontés en est une autre pour éviter les mauvaises surprises.
Le démembrement pour protéger conjoint et enfants
Le démembrement sépare l’usufruit de la nue-propriété. Votre conjoint accède aux fonds immédiatement. Vos enfants, eux, conservent la propriété des murs financiers du contrat.
Cette technique maintient votre train de vie. Elle sécurise le conjoint survivant sans jamais léser vos héritiers finaux.
La transmission s’opère sans taxation supplémentaire. C’est une solution de prévoyance très efficace pour votre famille.
L’usage des mentions préventives contre la déshérence
Utilisez impérativement la mention « vivants ou représentés ». Elle garantit que la part d’un bénéficiaire décédé revienne directement à ses propres enfants.
La clause par défaut est capitale. Sans désignation précise, votre capital réintègre la succession classique et perd ses précieux avantages fiscaux.
L’AGIRA reste votre alliée. Cet organisme facilite la recherche des contrats oubliés.
Les spécificités liées aux familles recomposées
Privilégiez une désignation nominative extrêmement précise. Évitez les formules floues pour écarter toute tension lors du futur règlement de votre capital.
Désigner un tiers administrateur est judicieux. Cela sécurise les intérêts de vos bénéficiaires mineurs face à un décès prématuré.
Utilisez nos simulateurs et calculatrices pour évaluer vos besoins. Une révision régulière de vos clauses est indispensable.
Arbitrage entre sécurité et performance de votre épargne
Pourtant, au-delà de la structure juridique, c’est la composition même de votre contrat qui déterminera la valeur du patrimoine transmis.
Le fonds en euros pour stabiliser votre patrimoine
Le fonds en euros garantit votre capital investi auprès de l’assureur. Sa liquidité permanente vous permet de faire face à tout imprévu rapidement. C’est un atout majeur pour votre sérénité.
Ce support agit comme un bouclier efficace contre la volatilité des marchés. Il constitue le socle indispensable pour une transmission sécurisée et sereine de vos avoirs.
Définissez une part adaptée. La sécurité doit rester votre priorité absolue pour les capitaux successoraux.
Les unités de compte pour valoriser le capital transmis
Les unités de compte offrent un potentiel de rendement nettement plus élevé. Elles vous permettent de dynamiser activement votre capital sur un horizon de placement à long terme.
Vous pouvez sélectionner des supports variés comme les SCPI. Intégrez également des fonds actions pour diversifier efficacement votre patrimoine financier global.
| Support | Risque | Objectif | Garantie |
|---|---|---|---|
| Fonds euros | 1/5 | Sécurité | Capital garanti |
| Obligations | 2/5 | Revenu fixe | Aucune |
| Immobilier (SCPI) | 3/5 | Rendement locatif | Aucune |
| Actions | 5/5 | Performance élevée | Aucune |
La gestion pilotée selon votre horizon de vie
La gestion à horizon adapte automatiquement votre allocation financière. Le risque diminue progressivement à mesure que vous approchez de l’âge de la retraite pour protéger vos gains.
Confiez vos actifs à l’expertise de gérants professionnels reconnus. Ils optimisent le couple rendement risque sans que vous ayez à intervenir manuellement sur votre contrat.
Consultez nos experts pour anticiper l’avenir. Prenez rendez-vous dès maintenant.
Pilotage de votre stratégie et recours au conseil expert
Alors voilà, une bonne assurance vie ne s’auto-pilote pas, elle nécessite un regard global et des ajustements réguliers.
Articulation entre assurance vie et prévoyance suisse
L’assurance vie française surpasse souvent les piliers 3a et 3b par sa souplesse de retrait. Vous accédez à votre capital sans les contraintes liées à l’âge légal de la retraite.
Ce support complète idéalement votre prévoyance helvétique. Nous recommandons de maintenir une épargne de précaution équivalente à trois ans de salaire pour sécuriser votre niveau de vie global.
Consultez nos analyses sur la retraite frontalier suisse 2026. C’est essentiel pour les travailleurs frontaliers.
L’importance de l’audit régulier de vos contrats
La mise à jour de vos clauses bénéficiaires est une nécessité absolue. Les naissances ou les divorces exigent de réviser vos désignations initiales pour protéger vos proches actuels.
Les évolutions législatives impactent directement votre rendement. La fiscalité fluctue et vos anciens contrats pourraient bénéficier d’une optimisation fiscale immédiate grâce à un arbitrage vers de nouveaux supports.
Évitez l’obsolescence de vos choix financiers passés. Un audit annuel rigoureux garantit la performance constante de votre épargne face aux marchés.
Le bilan patrimonial pour une transmission sécurisée
Prenez rendez-vous dès maintenant avec un conseiller 3ème Pilier. Un diagnostic complet permet de sécuriser votre avenir et celui de vos proches. C’est l’étape indispensable pour une gestion patrimoniale réussie et personnalisée.
Un accompagnement global fait toute la différence. Un expert saura articuler vos différents placements pour maximiser la transmission effective de votre capital aux bénéficiaires choisis.
Passez à la découverte des solutions personnalisées. Ne laissez rien au hasard.
L’assurance vie demeure le pilier de votre stratégie successorale grâce à l’abattement de 152 500 € par bénéficiaire et une exonération totale des intérêts produits. Optimisez dès aujourd’hui la protection de vos proches en ajustant vos clauses bénéficiaires pour sécuriser durablement votre avenir financier. Agissez maintenant pour transformer votre patrimoine en un héritage pérenne et serein.