L’essentiel à retenir : l’obtention de votre hypothèque en Suisse repose sur l’apport de 20 % de fonds propres, dont 10 % hors LPP, et une solvabilité rigoureuse. Votre charge financière, calculée sur un taux de stress de 5 %, ne doit pas excéder 33 % de votre revenu brut. Ce cadre strict garantit la pérennité de votre investissement immobilier.
Saviez-vous qu’en Suisse, l’obtention d’un prêt immobilier exige que 10 % de la valeur du bien proviennent impérativement de fonds propres liquides, excluant tout retrait de votre caisse de pension ? Malgré des revenus confortables, de nombreux acquéreurs voient leur dossier refusé car ils sous-estiment l’impact du taux de stress bancaire de 5 % sur leur capacité d’emprunt réelle.
Cet article détaille les exigences rigoureuses en matière de fonds propres et de solvabilité pour sécuriser votre première hypothèque en Suisse. Nous décortiquons ensemble les leviers d’optimisation fiscale et les structures de financement adaptées à votre profil patrimonial.
- Les exigences fondamentales de votre première hypothèque suisse
- 3 critères de solvabilité pour valider votre financement
- Quel modèle de taux choisir pour votre prêt immobilier ?
- Optimisation fiscale et gestion du patrimoine à long terme
Les exigences fondamentales de votre première hypothèque suisse
L’achat immobilier en Suisse exige 20 % de fonds propres, dont 10 % hors LPP. La charge financière théorique est plafonnée à 33 % du revenu brut, incluant un taux de stress bancaire de 5 % et l’amortissement du second rang.
Pour concrétiser votre projet, vous devez d’abord maîtriser la provenance de vos capitaux personnels.
La composition obligatoire des 20 % de fonds propres
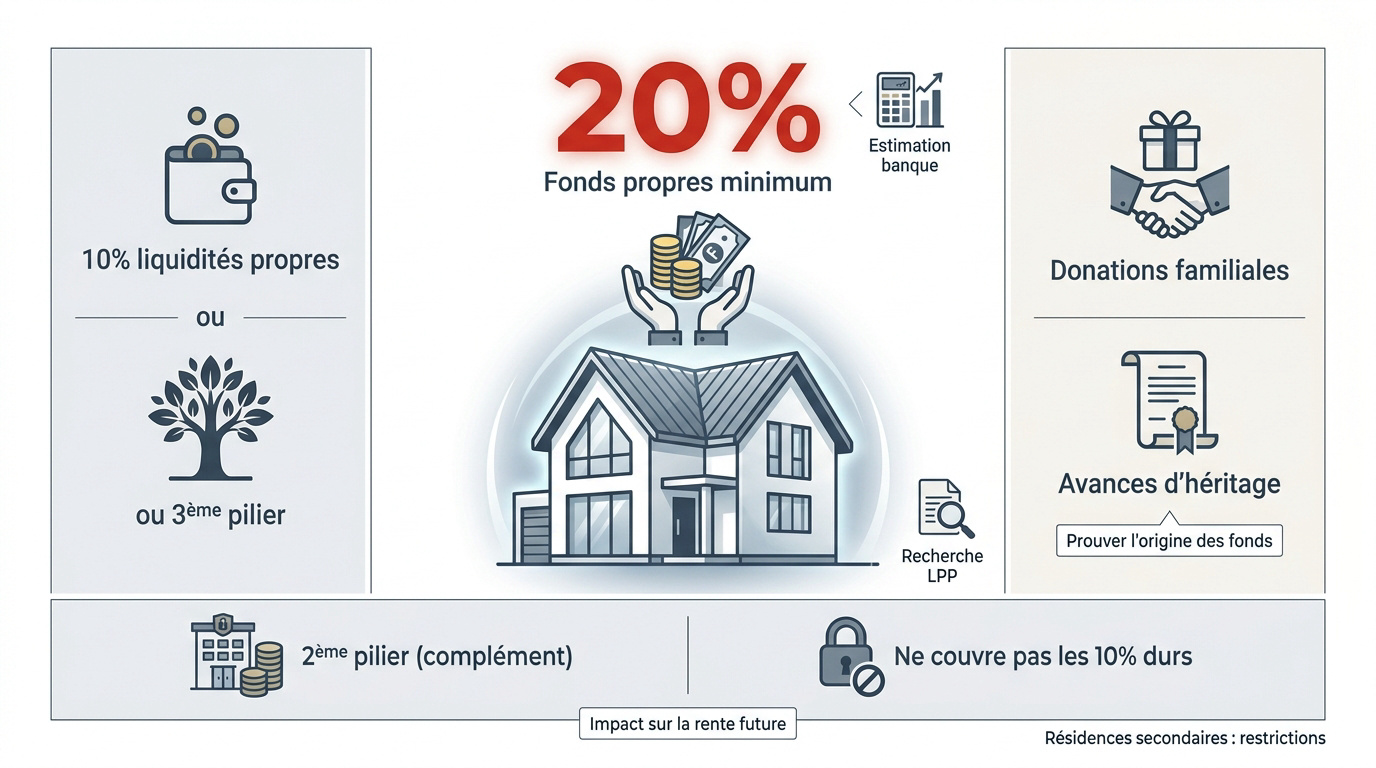
L’acquisition d’un logement nécessite un apport personnel de 20 % minimum. La moitié doit impérativement provenir de liquidités propres comme votre épargne ou votre 3ème pilier. Les établissements bancaires calculent ce montant sur leur propre estimation de la valeur vénale.
Les donations familiales et les avancements d’hoirie constituent également des sources acceptées. Il est indispensable de prouver l’origine précise de chaque franc lors de votre demande d’hypothèque en Suisse pour valider le dossier.
Préparez vos justificatifs bancaires. Anticipez chaque étape administrative.
Les limites du retrait anticipé de la caisse de pension
Le 2ème pilier ne peut pas couvrir les 10 % de fonds propres dits durs. Ce capital sert uniquement de complément pour atteindre le seuil global exigé par votre créancier hypothécaire.
Un retrait diminue mécaniquement votre capital de prévoyance. Cela réduit votre protection future contre les risques de vieillesse. Une recherche LPP permet d’évaluer précisément cet impact sur vos rentes.
Notez que les résidences secondaires excluent tout retrait LPP. Ces fonds sont réservés à votre résidence principale.
3 critères de solvabilité pour valider votre financement
Mais au-delà de l’apport initial, votre capacité à assumer la dette sur le long terme est le véritable juge de paix pour les banques.
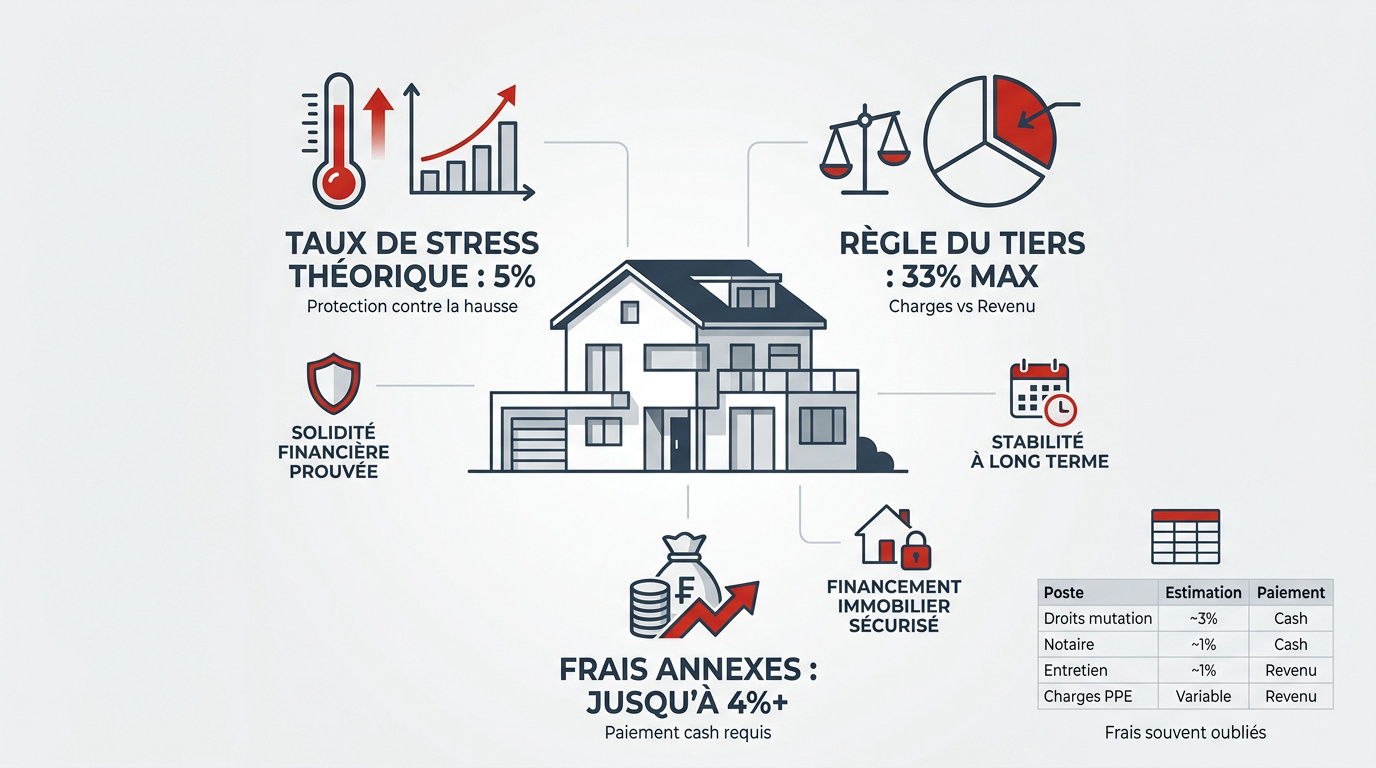
Le calcul du taux de stress théorique à 5 %
Les prêteurs utilisent un taux fictif de 5 %. Ce mécanisme protège contre une remontée des intérêts. Vous devez prouver votre solidité financière.
Ce test garantit la pérennité du crédit. Malgré des taux bas, cette sécurité reste la norme. C’est un pilier de la stabilité helvétique.
La règle du tiers appliquée au revenu brut
Les charges totales sont plafonnées à 33 %. Ce calcul intègre les intérêts, l’amortissement et l’entretien. Le revenu brut sert de référence. Seuls les revenus durables sont comptabilisés.
Le respect de ce ratio est impératif. Un dépassement entraîne systématiquement un refus de financement immobilier.
L’anticipation des frais de notaire et charges réelles
À Genève, prévoyez 4 % de frais d’acquisition. Ces frais se règlent exclusivement en liquidités. Ils ne sont jamais intégrés au prêt hypothécaire.
| Poste de dépense | Pourcentage estimé | Nature du paiement |
|---|---|---|
| Droits de mutation | 3 % | Cash |
| Frais de notaire | 0,7 % | Cash |
| Entretien annuel | 1 % | Revenu |
| Charges PPE | Variable | Revenu |
Ce contenu présente les étapes et exigences fondamentales pour l’obtention d’une première hypothèque en Suisse, abordant les fonds propres requis, la structure de financement et les aspects fiscaux. Prenez rendez-vous avec nos conseillers pour votre bilan patrimonial.
Quel modèle de taux choisir pour votre prêt immobilier ?
Une fois le budget validé, il reste à définir la structure de votre dette pour affronter les cycles du marché.
Sécurité du taux fixe contre volatilité du SARON
Arbitrer entre la paix d’esprit du taux fixe et l’agilité du SARON est décisif. Le fixe garantit une mensualité identique. Pourtant, le SARON reste souvent plus avantageux sur le long terme.
Prenez garde aux pénalités de sortie. Rompre un contrat à taux fixe coûte très cher. C’est un engagement ferme qui demande une vision claire de vos projets immobiliers.
Le fractionnement de la dette pour lisser les risques
Nous préconisons souvent la technique des tranches multiples. En divisant le prêt, vous évitez de renouveler tout le capital simultanément. C’est une protection efficace contre les pics de taux.
La complémentarité des modèles renforce votre stabilité. Mixer une part fixe et une part SARON offre un équilibre idéal. Cette stratégie est recommandée pour un premier achat prudent.
Le mécanisme d’amortissement des deux rangs hypothécaires
Distinguez bien le premier rang du second rang. Le premier couvre 65 % du bien sans remboursement immédiat obligatoire. La dette reste stable pour optimiser votre fiscalité.
Le second rang doit être amorti en 15 ans. Ce remboursement doit être terminé avant la retraite. Cela réduit progressivement votre charge d’intérêts et votre endettement total.
Ce contenu présente les étapes et exigences fondamentales pour l’obtention d’une première hypothèque en Suisse, abordant les fonds propres requis, la structure de financement et les aspects fiscaux. Prenez rendez-vous avec nos conseillers pour un bilan patrimonial complet.
Optimisation fiscale et gestion du patrimoine à long terme
Posséder son logement en Suisse n’est pas qu’une question de loyer, c’est aussi un levier fiscal puissant à maîtriser.
L’amortissement indirect par le 3ème pilier A
L’amortissement indirect offre un avantage majeur. Au lieu de rembourser la banque, vous versez sur un compte de prévoyance liée. La dette reste haute, ce qui maximise vos déductions fiscales.
Cette méthode possède une double utilité. Vous constituez un capital pour vos vieux jours tout en baissant vos impôts. C’est une stratégie gagnante pour tout propriétaire cherchant l’efficience financière.
L’impact de la valeur locative sur votre imposition
La valeur locative est définie comme un revenu fictif. L’administration fiscale considère que vous vous versez un loyer à vous-même. Ce montant s’ajoute à votre revenu imposable chaque année.
La réforme prévue pour 2029 pourrait changer la donne pour les propriétaires. La suppression de cet impôt est attendue. En attendant, déduisez bien vos frais d’entretien et vos intérêts hypothécaires.
Importance d’un bilan patrimonial complet avec un expert
Consulter un conseiller spécialisé chez « 3ème pilier » est une démarche judicieuse. Un bilan global permet de sécuriser votre famille et votre bien. Adaptez votre stratégie selon vos projets de vie. Prenez rendez-vous pour optimiser votre impôt suisse durablement.
Un expert vous accompagne sur les points suivants :
- Analyse de prévoyance
- Optimisation fiscale immobilière
- Planification de la retraite
- Protection du conjoint
Ce contenu présente les étapes et exigences fondamentales pour l’obtention d’une première hypothèque en Suisse, abordant les fonds propres requis, la structure de financement et les aspects fiscaux.
Sécuriser votre acquisition exige 20 % de fonds propres et une solvabilité rigoureuse face au taux de stress de 5 %. Optimisez dès maintenant votre demande d’hypothèque en Suisse en combinant amortissement indirect et planification fiscale. Agissez aujourd’hui pour bâtir votre patrimoine sereinement et garantir la pérennité de votre foyer.