

L’essentiel à retenir : le SPI surclasse historiquement le SMI grâce au réinvestissement systématique des dividendes et à une diversification étendue sur 200 titres. Cette approche corrige la concentration excessive du SMI sur trois géants (54% du poids) et capte une prime de croissance annuelle de 1,3% issue des petites et moyennes capitalisations helvétiques.
Le Swiss Performance Index surperforme historiquement son homologue le SMI de 1,3 % par an en moyenne, un écart qui transforme radicalement la valorisation de votre patrimoine sur le long terme. Pourtant, de nombreux investisseurs limitent encore leur exposition aux vingt plus grandes capitalisations, s’exposant ainsi à un risque de concentration massif où trois titres seulement dictent la tendance de leur portefeuille.
Cet article analyse les ruptures techniques entre ces deux indices majeurs et vous livre les clés pour optimiser votre stratégie d’investissement sur le marché helvétique. Nous décortiquons ensemble comment tirer profit de la diversité du SPI et des avantages fiscaux liés au réinvestissement des dividendes pour sécuriser votre avenir financier.
- Comprendre la différence SMI SPI et la structure du marché helvétique
- Pourquoi le SPI surclasse historiquement son homologue restreint
- Maîtriser les enjeux fiscaux et transactionnels de vos placements
- Affiner votre stratégie via le 3ème pilier et le bilan patrimonial
Comprendre la différence SMI SPI et la structure du marché helvétique
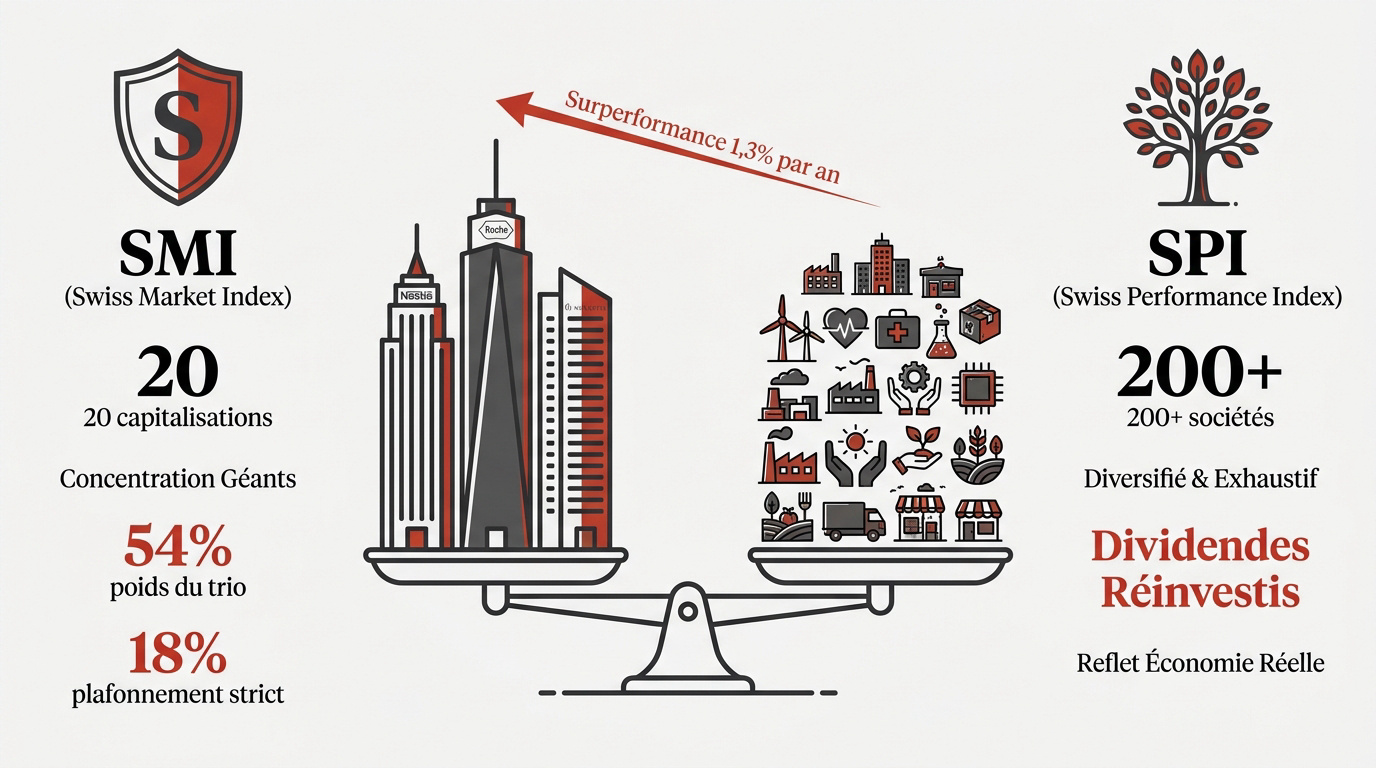
Le SPI surperforme le SMI de 1,3% par an grâce aux dividendes réinvestis et aux 200 sociétés incluses. Le SMI reste concentré à 54% sur Nestlé, Roche et Novartis, imposant un plafonnement strict à 18%. Cette domination des trois géants engendre des risques spécifiques.
Le SMI, un concentré de géants aux risques spécifiques
Le SMI regroupe les 20 plus grandes capitalisations helvétiques. Il sert de baromètre national mais manque de diversité. Cet indice se limite aux « blue chips » les plus liquides.
Le trio Nestlé, Roche et Novartis pèse plus de la moitié de l’indice. Cette situation crée un risque de concentration majeur. Votre portefeuille dépend ainsi de quelques acteurs.
Un plafonnement à 18% limite toutefois la dominance individuelle. Des rééquilibrages trimestriels obligatoires sont nécessaires. Cela réduit artificiellement le poids des leaders boursiers.
Analysez la résilience du marché face aux chocs extérieurs. Ce tableau compare les ruptures techniques entre les deux indices.
| Critère | SMI | SPI |
|---|---|---|
| Titres | 20 | 200+ |
| Type | Cours | Performance |
| Dividendes | Exclus | Réinvestis |
Le SPI, reflet exhaustif de l’économie suisse réelle
Le Swiss Performance Index est l’indicateur global. Il couvre la quasi-totalité des sociétés cotées. C’est le vrai visage de l’économie nationale.
L’apport des moyennes capitalisations est ici déterminant. Elles constituent le socle industriel suisse. Leur croissance dynamique compense la maturité des géants.
Le SPI offre une représentativité sectorielle supérieure. La diversité des titres assure une meilleure stabilité.
Pourquoi le SPI surclasse historiquement son homologue restreint
Si la structure du marché favorise la diversité, c’est dans les chiffres de performance brute que l’écart devient spectaculaire, notamment grâce au traitement des revenus distribués.
L’impact du réinvestissement systématique des dividendes
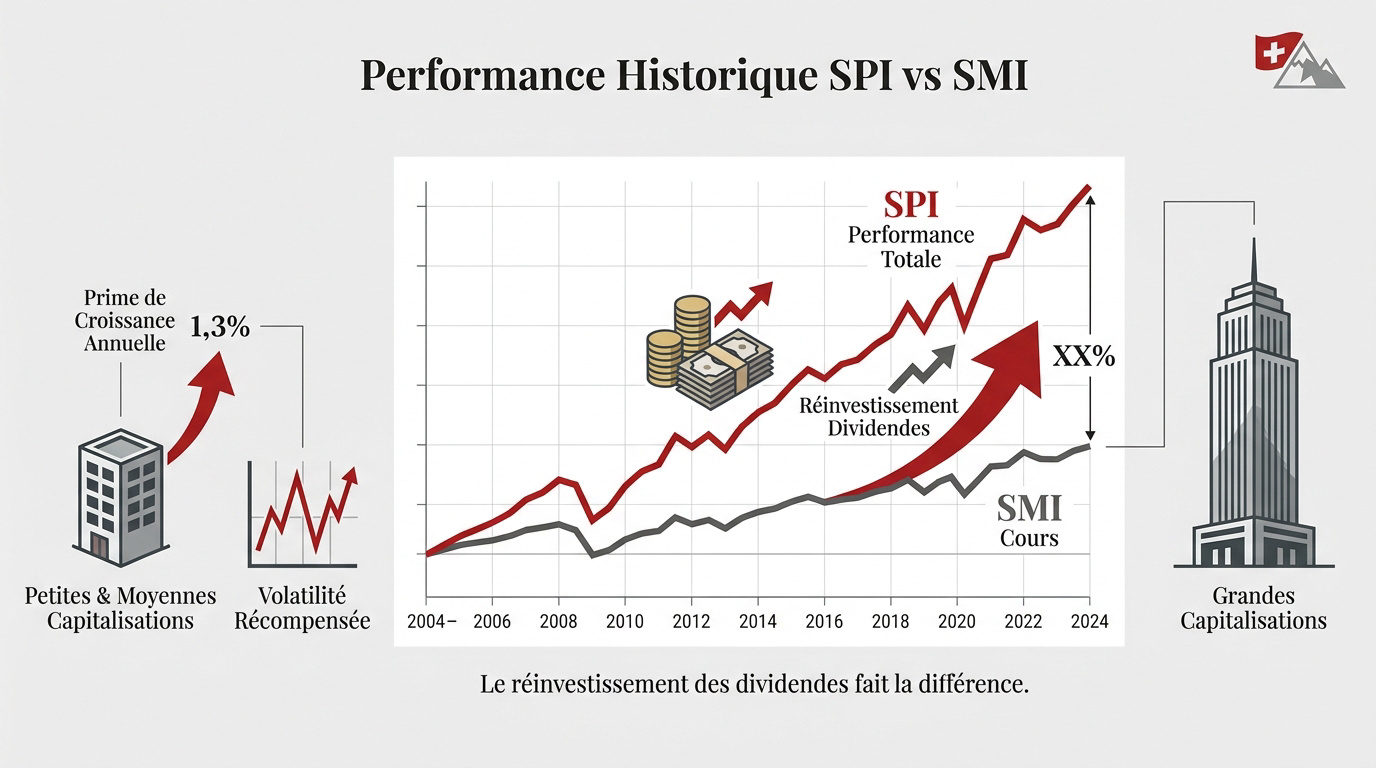
Le SMI est un indice de cours pur. À l’inverse, le SPI est un indice de performance. Ce dernier réintègre chaque franc versé aux actionnaires directement dans son calcul global.
Sur vingt ans, l’écart de rendement est flagrant. La capitalisation composée des dividendes génère une richesse exponentielle. Le SMI semble stagner en comparaison directe avec son homologue élargi.
Ignorer les coupons fausse totalement votre vision réelle. Les entreprises suisses distribuent des flux très généreux. Ne pas compter ces liquidités masque la performance réelle de votre capital investi.
Cet article analyse les différences clés entre les indices boursiers suisses SMI et SPI, en mettant en lumière la surperformance historique du SPI et les implications pour une stratégie d’investissement optimisée sur le marché helvétique. Pour approfondir votre vision, consultez notre analyse des marchés.
La prime de croissance des petites et moyennes capitalisations
L’analyse révèle une prime de taille annuelle de 1,3%. Elle provient des entreprises exclues du top 20. Ces sociétés captent bien mieux l’innovation du tissu économique helvétique.
Les structures à taille humaine affichent un dynamisme supérieur. Leurs cycles de croissance s’avèrent plus rapides que ceux des mastodontes. La flexibilité opérationnelle constitue ici un atout majeur pour votre portefeuille.
Certes, ces titres présentent une volatilité accrue. Mais ce risque est récompensé par un rendement global nettement supérieur sur le long terme.
Prenez rendez-vous avec un de nos conseillers « 3 ème pilier » pour un bilan patrimonial complet et optimiser votre stratégie de retraite ou d’investissement.
Maîtriser les enjeux fiscaux et transactionnels de vos placements
Accumuler de la performance est une chose, mais conserver ses gains implique de naviguer avec précision dans les méandres de la fiscalité transfrontalière et des frais de courtage.
Récupération de l’impôt anticipé et convention franco-suisse
La Suisse prélève un impôt anticipé de 35% sur les dividendes. Ce montant est automatiquement retenu à la source. Les résidents suisses obtiennent son remboursement intégral via leur déclaration annuelle.
Pour les résidents français, la situation diffère. La convention fiscale bilatérale limite cet impôt à 15%. Vous devez impérativement entreprendre des démarches pour éviter une double taxation pénalisante pour votre rendement.
Solliciter le remboursement des 20% excédentaires auprès de l’Administration fédérale des contributions exige de la rigueur. Pensez également à effectuer votre rectification de l’impôt et à déclarer vos comptes détenus à l’étranger.
Droit de timbre et frais de gestion des produits indiciels
Toute transaction sur le marché secondaire déclenche le droit de timbre fédéral. Pour les titres helvétiques, cette taxe s’élève à 0,075%. Elle s’applique systématiquement lors de chaque achat ou vente.
Comparez attentivement le Total Expense Ratio (TER) de vos ETF. Les produits répliquant le SPI affichent souvent des frais proches de 0,09%. Ce coût reflète la gestion d’un indice large et diversifié.
Le risque de change constitue un facteur déterminant pour votre performance globale. Le franc suisse demeure une valeur refuge reconnue. Ces fluctuations monétaires peuvent significativement impacter le rendement final de votre portefeuille.
Affiner votre stratégie via le 3ème pilier et le bilan patrimonial
Pour transformer ces connaissances en stratégie concrète, l’intégration de ces indices dans une structure de prévoyance optimisée devient le levier le plus puissant pour votre avenir.
Choisir entre gestion passive et diversification sur mesure
Privilégiez le SPI pour sa diversification étendue. Le SMI convient mieux si vous cherchez la stabilité des grands noms. Votre profil de risque dicte ce choix stratégique.
Proposez une allocation mixte intelligente. Mélanger des fonds indiciels et quelques titres vifs est pertinent. Cela permet de personnaliser votre exposition au marché suisse avec précision.
L’horizon de placement est déterminant. Plus vous avez de temps, plus le SPI et ses petites capitalisations font sens. Ils captent la croissance sur le long terme.
Pour aller plus loin, découvrez nos conseils sur l’optimisation du 3ème pilier afin de structurer efficacement votre épargne.
L’avantage fiscal du pilier 3a pour votre prévoyance
Le pilier 3a offre des bénéfices majeurs. Les revenus générés sont totalement exonérés d’impôt anticipé. C’est un accélérateur de performance fiscale imbattable pour votre patrimoine.
Valorisez la déductibilité des cotisations annuelles. Chaque versement réduit directement votre revenu imposable. C’est un gain immédiat et concret sur votre feuille d’impôts chaque année.
Prenez rendez-vous pour un bilan patrimonial complet. Nos conseillers chez « 3 ème pilier » alignent vos placements sur vos objectifs de retraite pour sécuriser votre futur financier.
- Déduction fiscale annuelle maximale autorisée (7 258 CHF pour les salariés en 2025).
- Exonération totale de l’impôt sur la fortune et sur le revenu des placements.
- Choix de fonds investis en actions via les indices SMI ou SPI selon votre stratégie.
- Possibilité de retrait pour l’achat immobilier ou le départ à la retraite.
Privilégier le Swiss Performance Index garantit une diversification optimale et une performance accrue grâce aux dividendes réinvestis, surpassant ainsi la concentration du SMI. Intégrez ces actifs dans votre pilier 3a dès aujourd’hui pour maximiser vos gains fiscaux. Sécurisez votre avenir financier en transformant chaque fluctuation du marché boursier suisse en une opportunité patrimoniale durable.

