

Le pilier 3a permet d’épargner pour la retraite tout en baissant votre impôt en Suisse.
Qui peut cotiser, combien verser, et que devient l’argent au moment du retrait ?
Dans cet article, nous allons voir comment fonctionne le pilier 3a en 2026, comment le capital est imposé et ce que change votre statut de frontalier résidant en France.
Qui peut cotiser et jusqu’à quel montant
Salariés affiliés à une caisse de pension : le plafond de 7 258 CHF
Pour cotiser au pilier 3a, il faut un revenu d’une activité salariée ou indépendante, principale ou accessoire, soumis à l’AVS, l’assurance vieillesse. Si vous êtes affilié à une caisse de pension, le plafond est de 7 258 CHF par an.
Bonne nouvelle : le montant reste libre. Vous pouvez verser moins que le plafond, car aucun versement fixe n’est imposé. Avec deux activités, le plafond dépend de votre caisse de pension.
Si vous êtes affilié à une caisse de pension, voyez les plafonds du pilier 3a en 2026 et retenez ces trois points :
- Le plafond annuel est de 7 258 CHF.
- C’est aussi le montant maximal déductible de vos versements, selon l’article 7, alinéa 1, lettre a, de l’OPP 3.
- Au-delà de 7 258 CHF, le surplus ne réduit pas votre revenu imposable.
Sans affiliation au 2e pilier : 20 % du revenu, dans la limite de 36 288 CHF
Sans caisse de pension, vous pouvez verser jusqu’à 20 % de votre revenu d’activité, dans la limite de 36 288 CHF en 2026. Avec 100 000 CHF de revenu, le plafond est de 20 000 CHF.
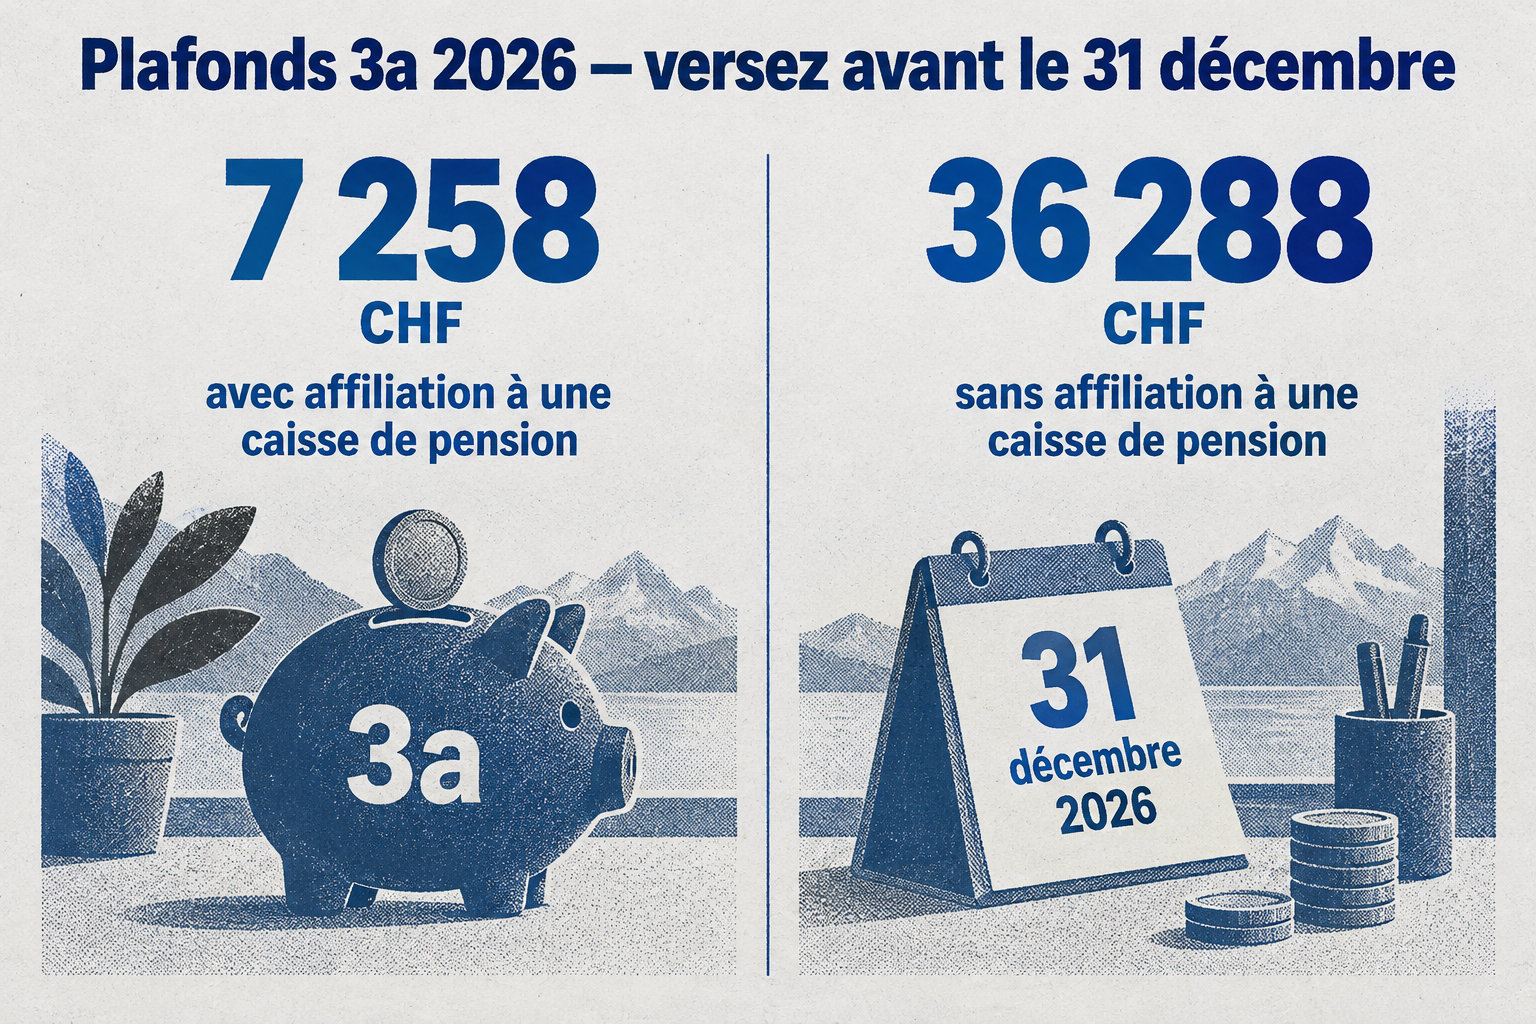
Pour la déduction 2026, versez au plus tard le 31 décembre 2026. Si votre assujettissement prend fin plus tôt, la date limite est le dernier jour de cet assujettissement. Notez cette date : un retard vous coûte la déduction.
Ce que les versements font baisser dans l’impôt
La déduction du 3a baisse votre revenu imposable, pas votre impôt. Vous n’économisez donc pas le montant versé. L’économie dépend de votre revenu et des barèmes de votre commune et de votre canton.
C’est l’erreur la plus répandue : on croit gagner la somme versée. Pour estimer votre gain réel, voyez les déductions possibles selon votre situation.
Le 3a ne supprime pas l’impôt, il le décale. Le capital retiré est imposé à part, séparément de votre revenu ordinaire. Le taux est bas, mais il monte avec le montant retiré.
Joignez l’attestation annuelle de cotisation à votre déclaration d’impôt. La banque ou l’assurance vous la remet chaque année. Le vrai piège est de compter la déduction sans penser au retrait.
Combler une lacune de cotisation 2025 par un rachat
Depuis 2025, un rachat de cotisations 3a manquantes est possible. En 2026, le premier porte sur une lacune de 2025. Pour l’effet sur votre impôt, voyez optimisation fiscale de la prévoyance.
Seules les lacunes apparues depuis 2025 comptent. Une même année ne se rachète qu’une fois. Un rachat qui ne fait pas baisser assez l’impôt n’en vaut pas la peine.
Pour racheter une lacune, voyez les conditions du rachat LPP 2026 et vérifiez ces points :
- vous aviez un revenu soumis à l’AVS en Suisse l’année de la lacune ;
- vous en avez un l’année du rachat ;
- vous avez versé la cotisation ordinaire maximale de 2026 ;
- le rachat ne dépasse pas 7 258 CHF en 2026.
Banque ou assurance : quel contrat choisir et ce qu’il coûte
Compte bancaire ou placement en titres
Le compte bancaire 3a garde votre argent en espèces, donc sa valeur ne varie pas. Un placement en titres, lui, peut monter comme descendre : c’est le risque à accepter.
Un transfert vers un autre prestataire est le plus souvent gratuit, mais certains retraits anticipés coûtent des frais : vérifiez le motif avant de demander la sortie. Pour optimiser votre fiscalité suisse en 2026, voyez optimisation fiscale suisse 2026.
Sur un capital de 10 000 CHF, le choix entre les deux formules change nettement le coût annuel.
| Critère | Compte 3a en espèces (Pilla) | Placement en titres (Pilla) |
|---|---|---|
| Frais annuels en % du capital | Aucun frais sur l’épargne | 0,69 à 0,73 % |
| Frais annuels sur 10 000 CHF | 0 CHF | 69 à 73 CHF |
| Rendement | 0,65 % par an | Dépend des marchés |
Police d’assurance avec couverture décès ou incapacité de gain
Une police 3a associe votre épargne à une couverture en cas de décès ou d’incapacité de gain, c’est-à-dire ne plus pouvoir travailler pour raison de santé. La prime, en plus de l’épargne, a un coût.
Un assureur peut exiger un examen de santé avant de l’accorder, et une santé fragile fait grimper la prime. Ne signez qu’après avoir comparé primes et garanties, sinon un compte 3a classique suffit.
Retirer son capital : âges, motifs et impôt
Retrait à l’âge de référence AVS et report possible
Le capital 3a peut être retiré au plus tôt cinq ans avant l’âge de référence AVS, et au plus tard cinq ans après. En 2026, cet âge est de 65 ans pour les hommes.
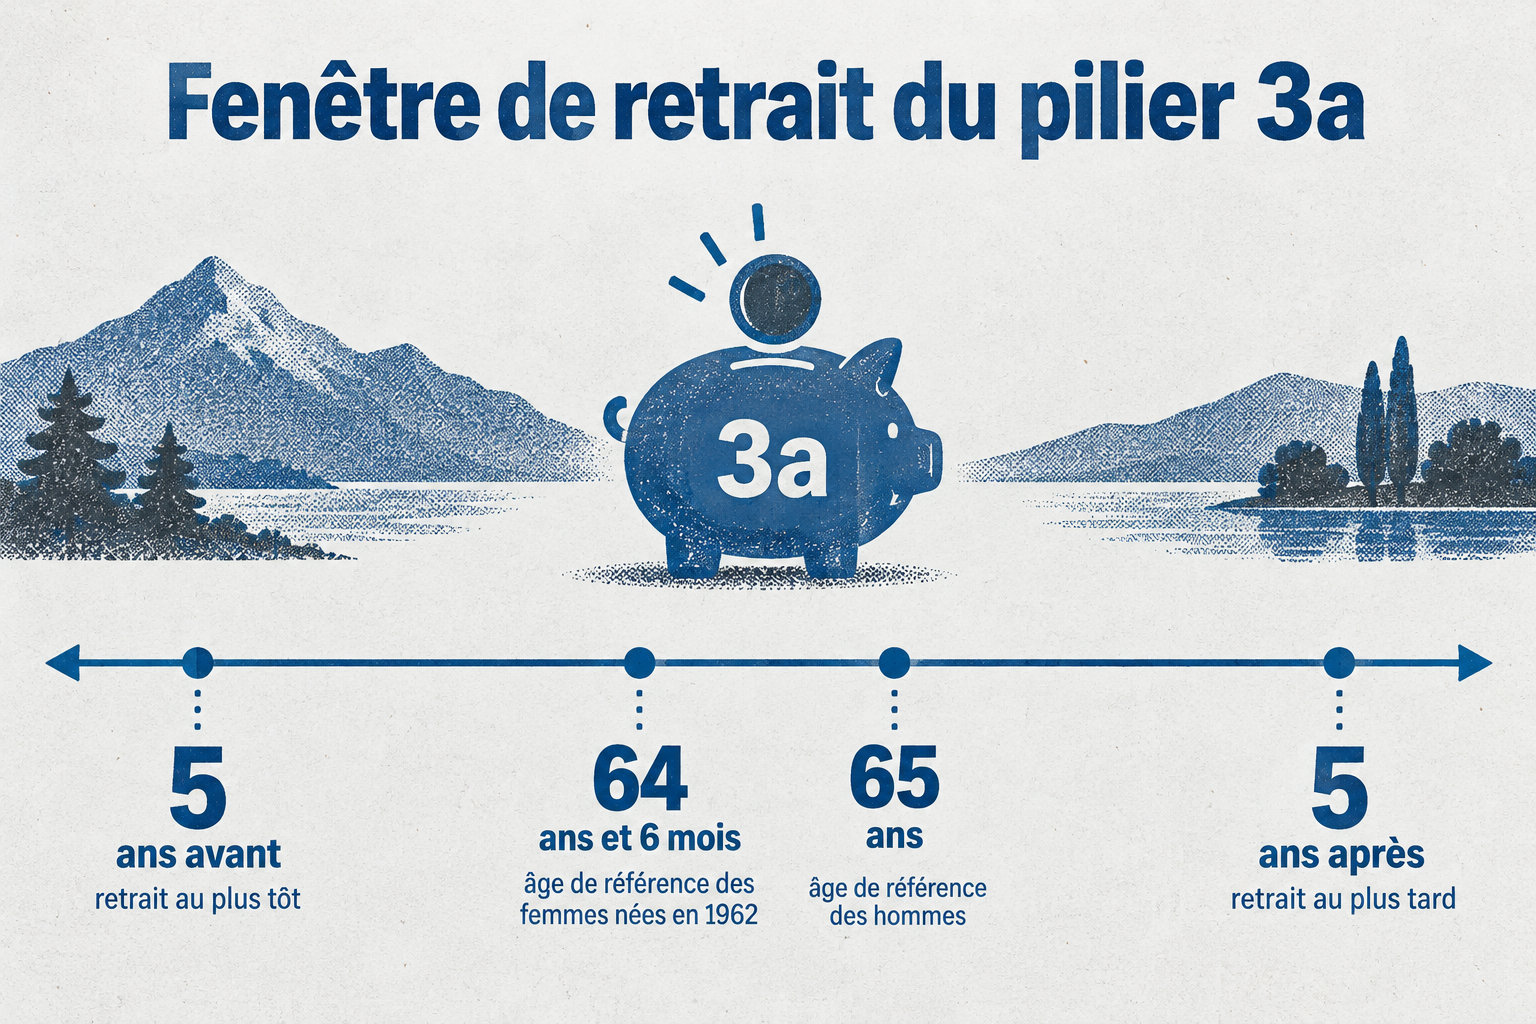
Pour les femmes nées en 1962, c’est 64 ans et 6 mois : un chiffre facile à oublier. Si vous travaillez encore, le retrait peut être reporté jusqu’à cinq ans après cet âge.
Retraits anticipés autorisés et multi-comptes pour lisser l’impôt
Un retrait anticipé, avant l’âge de référence AVS, est possible dans les cas suivants :
- Acheter un logement destiné à vos propres besoins, ou rembourser une hypothèque.
- Quitter la Suisse de façon définitive.
- Commencer une activité indépendante, ou changer d’activité indépendante.
- Racheter des cotisations dans une caisse de pension du 2e pilier.
- Invalidité entière, sous les conditions légales, après avoir demandé l’avis de votre caisse ou de votre assurance.
Le capital 3a est imposé à part, à un taux réduit et progressif. Le montant dépend du canton et des autres capitaux de prévoyance retirés la même année.
Plusieurs comptes 3a permettent de répartir les retraits sur plusieurs années fiscales. Pour votre cas de frontalier, lisez le guide 2026 sur la fiscalité des frontaliers suisses avant d’agir. Répartissez vos retraits : c’est le réflexe le plus utile.
Frontaliers résidant en France : ce qui change
Un frontalier domicilié en France et payé par un employeur suisse peut cotiser au 3a. Le droit de cotiser est donc ouvert, et c’est le point qui surprend le plus.
Déduire ces versements de son revenu imposable en Suisse est une autre affaire. Avant de verser, vérifiez votre cas dans la fiscalité du 3a pour un frontalier.
Un frontalier imposé à Genève peut demander une taxation ordinaire s’il est quasi-résident : au moins 90 % des revenus bruts mondiaux du foyer doivent être imposables en Suisse.
La demande se dépose au plus tard le 31 mars de l’année suivante, et elle se renouvelle chaque année. Au retrait, la France peut imposer les produits si vos cotisations n’étaient pas déductibles.
Vérifiez-le avant de verser : c’est là que tout se joue.
Ce qui arrive au capital 3a en cas de décès
Au décès, le capital 3a ne suit pas les règles de la succession ordinaire. Il revient d’abord au conjoint ou au partenaire enregistré survivant. Ça surprend souvent.
Viennent ensuite les descendants directs, puis les personnes ayant vécu avec le défunt au moins cinq ans ou ayant un enfant commun avec lui. Les parents passent après, puis les frères et sœurs, puis les autres héritiers.
En 2026, une désignation écrite ne change que peu l’ordre des bénéficiaires, car la marge de choix reste étroite jusqu’au 1er juin 2027. Sans désignation, le capital revient aux ayants droit selon l’ordre légal.
Pour les montants 2026, voyez les plafonds du pilier 3a. À l’ouverture, relisez les noms écrits dans le contrat. Signez seulement après avoir relu chaque nom.
Le pilier 3a vaut la peine si vous pensez à chaque étape : verser avant la fin de l’année, déduire, puis payer l’impôt au retrait.
Votre prochain pas : vérifiez votre plafond et votre cas de frontalier avant de verser. Un doute ? Demandez à votre banque ou à votre caisse de pension, puis notez la date limite.

