La retraite ne remplace pas tout le revenu de fin d’activité. Cet écart se fait sentir dès les premiers mois de pension.
Reste à savoir si un plan d’épargne retraite (PER) convient à votre situation. Ce guide vous explique ce qu’est le PER, qui peut l’ouvrir et comment il fonctionne, de l’alimentation à la sortie.
Pourquoi le PER peut compléter votre retraite
Avec une carrière complète, la retraite ne remplace pas tout le revenu de fin d’activité. Pour la génération née en 1955, le taux de remplacement net médian était d’environ 75 %.
Un quart, ce n’est pas négligeable. Le PER vise cet écart sur le long terme. Pour estimer le vôtre, voyez les offres de PER retraite.
Le PER convient surtout à qui a un horizon long. L’épargne reste bloquée jusqu’à la retraite, et toute personne majeure peut l’ouvrir, sans limite d’âge.
Il convient moins à qui pourrait en avoir besoin avant la retraite. La déduction fiscale n’est qu’un argument parmi d’autres. Ne l’ouvrez pas pour la seule déduction.
Ce qu’est le PER et qui peut le souscrire
Le PER individuel
Le PER, ou plan d’épargne retraite, sert à compléter votre retraite. Le PER individuel est ouvert à tout adulte capable juridiquement, salarié, indépendant ou sans emploi. Il reste bloqué jusqu’à la retraite, sauf cas prévus.
Ne le confondez pas avec l’assurance-vie ni avec le PEA, réservé aux actions européennes. Pour comparer leur fiscalité, voyez l’optimisation de l’assurance-vie en 2026. N’ouvrez un PER que pour l’argent dont vous n’aurez pas besoin avant longtemps.
Le PER d’entreprise collectif
Le PER d’entreprise collectif (PERECO) est ouvert à tous les salariés, selon ces règles :
- L’entreprise peut demander jusqu’à trois mois d’ancienneté.
- L’adhésion est facultative, sauf si le règlement prévoit une adhésion automatique, que vous pouvez refuser sous 15 jours.
- L’entreprise le crée par décision de ses dirigeants ou accord avec les salariés.
- Avec un délégué syndical ou un comité social et économique (CSE), l’entreprise doit négocier avant de le mettre en place.
Le PER d’entreprise obligatoire
Pour le PERO, ou PER d’entreprise obligatoire, voici les points à retenir :
- Il concerne tous les salariés de l’entreprise, ou certaines catégories définies par des critères objectifs, c’est-à-dire des règles qui s’appliquent à tous ceux qui les remplissent.
- Les salariés concernés doivent y adhérer. Ce n’est pas un choix.
- L’entreprise le met en place par décision du chef d’entreprise, par ratification d’un accord par la majorité des salariés, ou par accord collectif.
- Il succède au contrat « article 83 », qu’il remplace.
Comment l’épargne est répartie et gérée
Les compartiments du PER
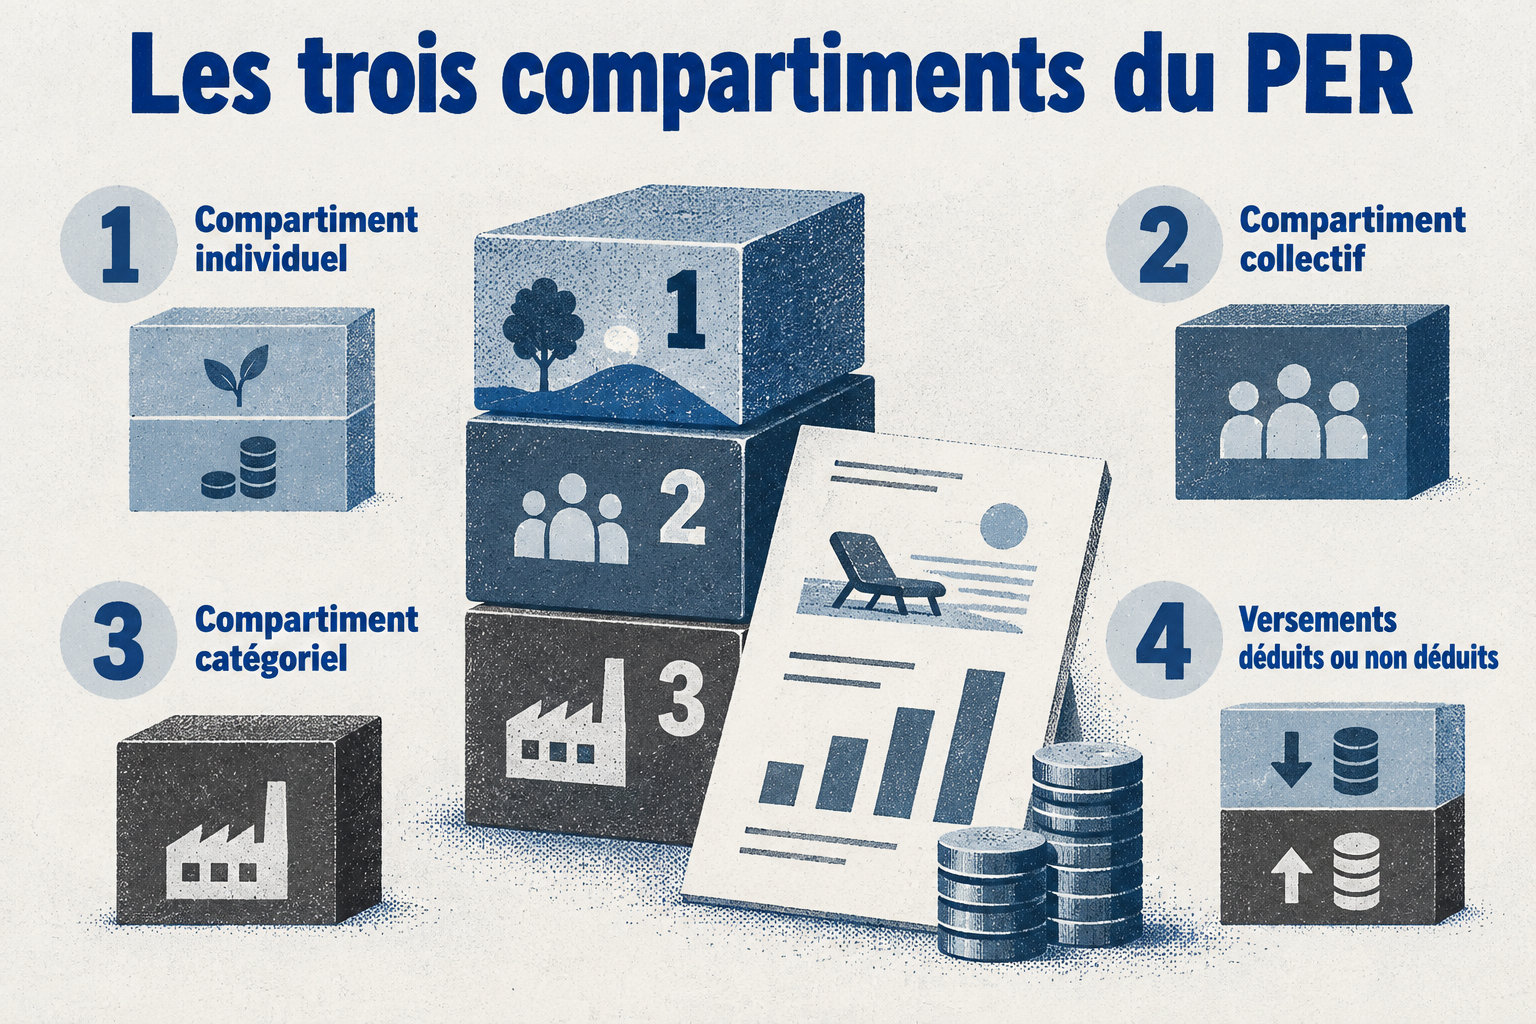
Le PER se découpe en trois compartiments, selon l’origine de l’argent : versements volontaires, épargne salariale et cotisations obligatoires de l’employeur.
Dans le compartiment individuel, une question compte : avez-vous déduit vos versements de votre revenu imposable ? Ce choix fixe l’impôt à la sortie. Pour le calculer, voyez la fiscalité de sortie du PER.
Gestion pilotée à horizon ou gestion libre
Sans choix de votre part, votre épargne suit la gestion pilotée à horizon. Loin de la retraite, elle est placée sur des supports plus risqués. Plus la date approche, plus elle glisse vers des supports moins risqués.
Par défaut, le profil est l’équilibré « horizon retraite ». Vous pouvez choisir le prudent, le dynamique ou l’offensif à la place. Pensez-y dès l’ouverture.
En gestion libre, vous choisissez chaque support, donc la façon dont votre épargne est investie. Vous fixez seul le niveau de risque.
Dans un PER d’assurance, seul le fonds en euros garantit le capital investi. Les unités de compte peuvent monter ou baisser, sans garantie. Si vous supportez mal les baisses, restez sur la gestion pilotée.
Frais à comparer et transferts d’anciens contrats
Comparez les frais sur versement, de gestion, d’arbitrage et de rente. Les frais annuels pèsent plus lourd : prélevés sur tout le capital, ils coûtent davantage.
Dans un PER collectif, l’employeur paie la gestion tant que vous êtes salarié. Pour l’impôt, voyez la fiscalité de l’assurance-vie. Visez les frais annuels les plus bas, quitte à payer plus cher à l’entrée.
Le coût d’un transfert dépend surtout de l’ancienneté du contrat à déplacer.
| Critère | Ancien produit (PERP, Madelin, Perco…) | PER individuel vers un autre PER |
|---|---|---|
| Ancienneté | Détenu moins de 10 ans | Avant 5 ans ou après 5 ans de détention |
| Frais maximum | 5 % de l’épargne accumulée | 1 % avant 5 ans, gratuit après 5 ans |
| Délai | 4 mois maximum pour transférer vers le PER | 2 mois pour le gestionnaire pour transmettre les informations |
Versements déductibles : plafonds 2026 et choix à l’entrée
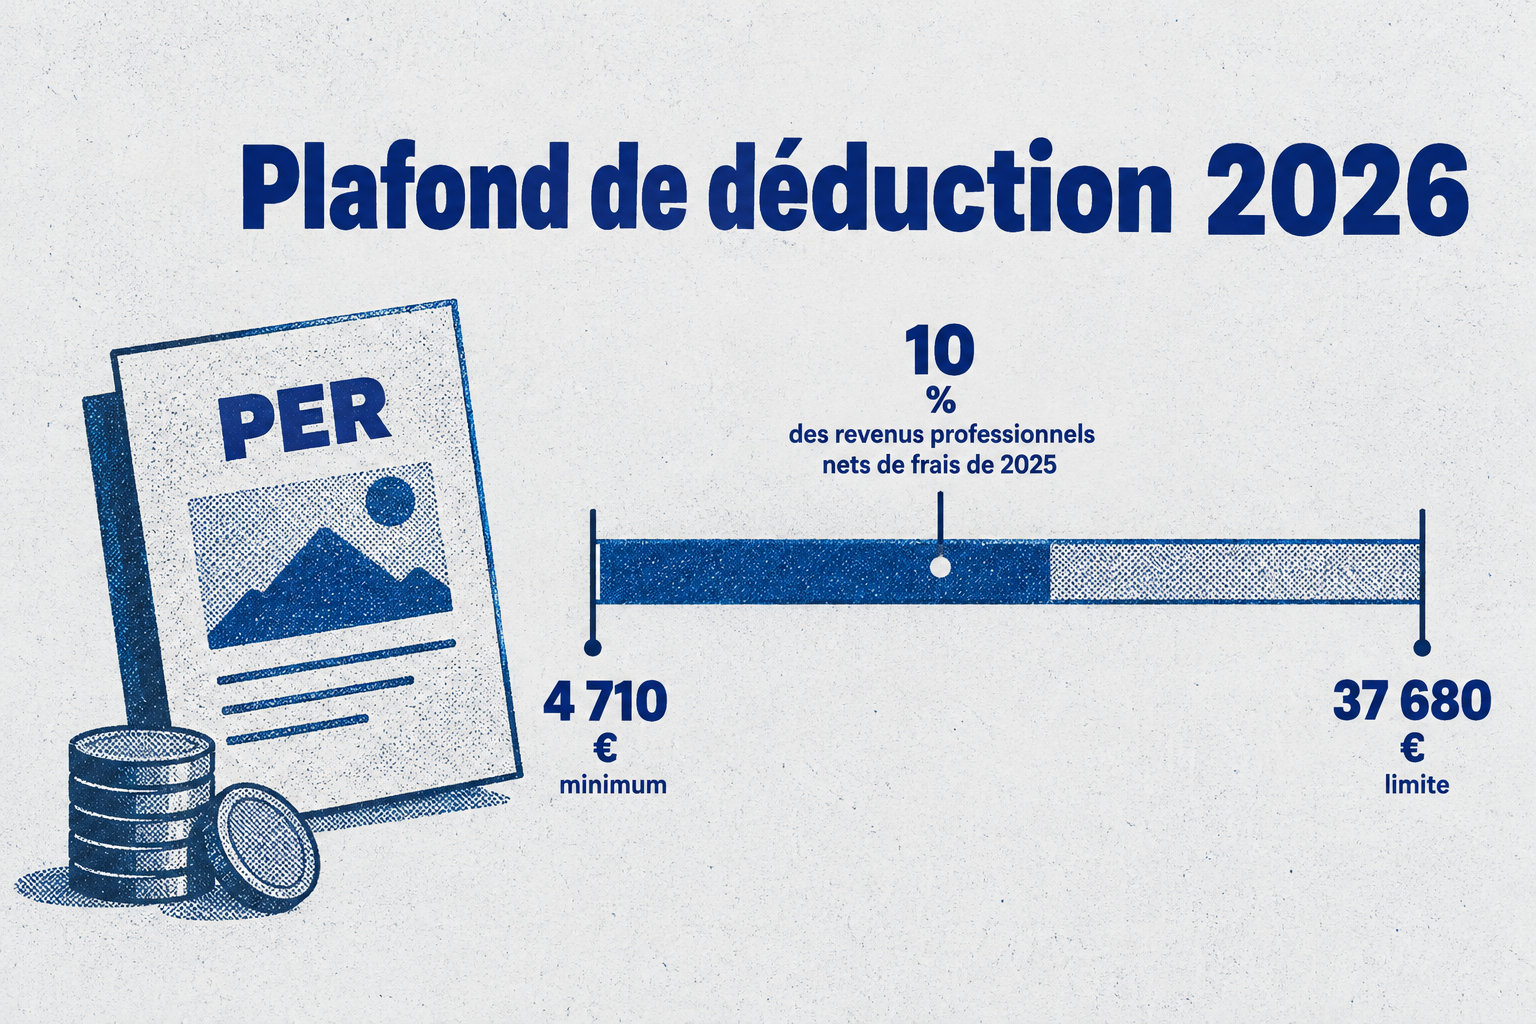
Votre plafond 2026 vaut 10 % de vos revenus professionnels nets de 2025, entre 4 710 € et 37 680 €. Chaque membre du foyer fiscal a le sien.
Un plafond 2026 non utilisé se reporte cinq ans, le plus ancien d’abord. Celui de 2024 reste utilisable jusqu’en 2027, un oubli fréquent. Pour le vérifier, voyez le détail du calcul.
Déduire dépend de votre taux d’imposition : s’il est plus élevé en activité qu’à la retraite, la déduction vaut le coup. Comparez l’impôt économisé à l’impôt dû à la sortie.
Depuis le 1er janvier 2026, les versements faits à partir de 70 ans ne sont plus déductibles, mais restent possibles. Après ce cap, ne versez que pour épargner, pas pour l’impôt.
Sortie en capital ou en rente : ce que vous payez
Sortie en capital
À la sortie en capital, tout dépend de la déduction passée.
Si vous avez déduit vos versements, ils sont imposés au barème de l’impôt sur le revenu, sans abattement de 10 % ni prélèvements sociaux. Les gains suivent le prélèvement forfaitaire unique (PFU).
Si vous n’avez rien déduit, vos versements sortent sans impôt ni prélèvements sociaux. Seuls les gains sont taxés, à 31,4 % depuis le 1er janvier 2026. Autrement dit, la déduction se paie au moment de la sortie.
Sortie en rente
En sortie en rente, la déduction change aussi le calcul de l’impôt.
| Critère | Versements déduits | Versements non déduits |
|---|---|---|
| Ce qui est imposé | La rente, comme une pension de retraite | Une fraction de la rente |
| Fraction selon l’âge au premier versement | 70 %, 50 %, 40 % ou 30 % | 70 %, 50 %, 40 % ou 30 % |
| Taux des prélèvements sociaux | 18,6 % | 18,6 % |
Les droits issus de cotisations obligatoires d’un PERO sortent en rente. Si la rente mensuelle ne dépasse pas 110 €, vous pouvez demander sa conversion en capital, mais elle exige l’accord de l’assureur et le vôtre.
Pour une petite rente, demandez le capital : un versement unique est plus simple à gérer qu’une pension de quelques dizaines d’euros par mois.
Débloquer son PER avant la retraite et transmettre son capital
Cas de déblocage anticipé
Le déblocage anticipé vise les accidents de la vie : décès du conjoint, invalidité, affection grave ou handicap d’un enfant.
Pour ces motifs, les versements récupérés ne paient ni impôt sur le revenu ni prélèvements sociaux, mais les gains restent soumis à ces derniers. Si vous êtes concerné, ne tardez pas : mieux vaut un dossier monté tôt.
Au-delà de ces accidents de la vie, le PER se débloque aussi dans des situations professionnelles, financières ou de logement. Pour l’achat de votre résidence principale, voyez les conditions exactes :
- Surendettement.
- Fin de vos droits au chômage.
- Cessation d’un mandat social depuis au moins deux ans, sous certaines conditions.
- Liquidation judiciaire après l’arrêt d’une activité non salariée.
- Achat de la résidence principale, mais ce motif ne libère pas les droits issus de cotisations obligatoires.
Transmission en cas de décès
Selon la forme de votre PER, le capital va au bénéficiaire désigné ou à la succession :
- Avant 70 ans, chaque bénéficiaire d’un PER d’assurance profite d’un abattement de 152 500 €. Au-delà, 20 % jusqu’à 700 000 €, puis 31,25 %.
- Après 70 ans, les droits de succession s’appliquent, avec un abattement global de 30 500 € à partager entre les bénéficiaires.
- Avec un compte-titres, l’épargne suit les règles de la succession.
Le PER complète votre retraite, à condition d’avoir de l’argent à laisser bloqué longtemps. Ne le voyez pas seulement comme un moyen d’alléger vos impôts, car l’impôt se paie à la sortie.
Votre prochain pas : listez les sommes dont vous n’aurez pas besoin avant la retraite, puis comparez les frais annuels de deux ou trois contrats.