

Beaucoup pensent pouvoir sortir leur capital du pilier 3a avant la retraite.
Or, la loi n’ouvre un retrait anticipé que pour certains motifs, et chaque demande doit les prouver.
Dans cet article, nous allons voir quels motifs comptent, quelles pièces fournir et quel impôt payer, y compris en cas de départ de Suisse.
Qu’est-ce qu’un retrait anticipé du pilier 3a ?
Le capital du pilier 3a reste bloqué jusqu’à l’âge de référence AVS : 65 ans pour les hommes, 64 ans et 3 mois pour les femmes nées en 1961. Beaucoup pensent pouvoir le sortir plus tôt.
Pourtant, seuls les motifs prévus par la loi ouvrent un retrait anticipé. Sinon, attendez l’âge de référence. Si vous quittez la Suisse, voyez le guide sur la fiscalité de la retraite des frontaliers.
Le retrait ordinaire peut commencer cinq ans avant l’âge de référence. Il peut aussi être reporté de cinq ans au plus, si vous prouvez que vous exercez encore une activité lucrative.
Le retrait anticipé est différent : il exige un motif prévu par la loi, prouvé par des pièces.
Vous pensez en avoir un ? Vérifiez-le avant toute démarche. Sans motif reconnu, le plus sûr est d’attendre l’âge de référence.
Qui peut retirer son pilier 3a par anticipation ?
Si votre âge de référence est de 65 ans, vous pouvez retirer votre pilier 3a dès 60 ans, soit cinq ans avant cet âge. Avant ces 60 ans, seuls les motifs prévus par la loi ouvrent un retrait.
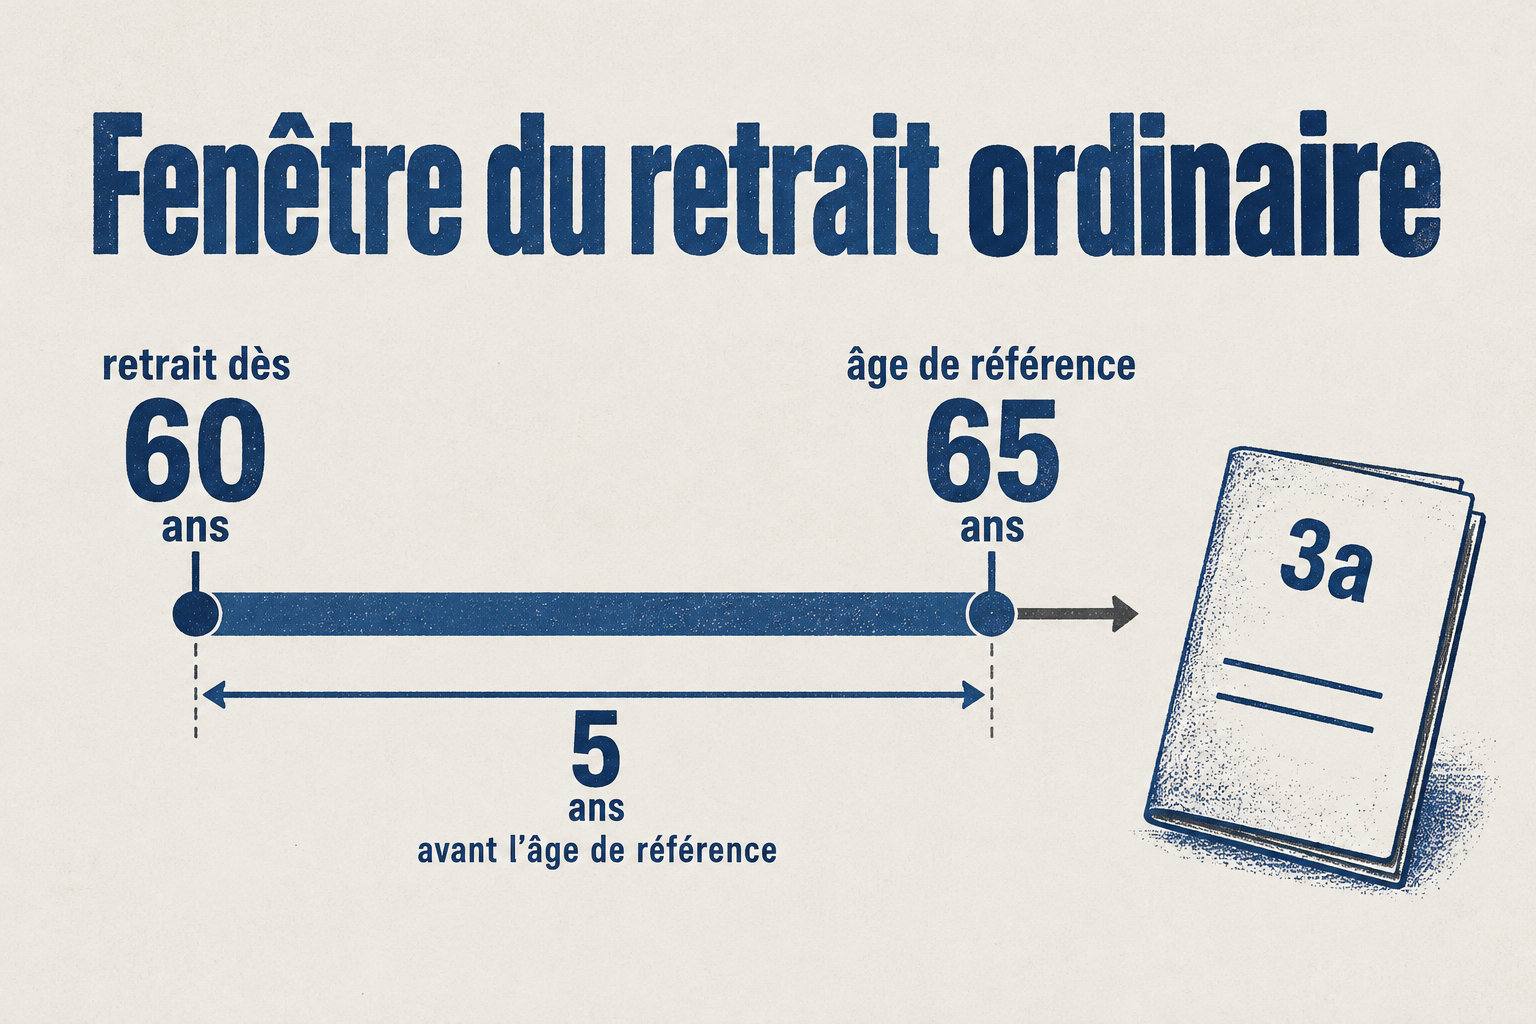
Notez dès maintenant la date de vos 60 ans. C’est elle qui compte, pas l’année de votre départ à la retraite.
Un retrait anticipé suppose ces conditions ensemble ; pour combler des années manquantes, voyez rachat des lacunes 3a :
- Un motif prévu par la loi : logement, activité indépendante, rente entière AI, 2e pilier ou départ de Suisse.
- Si vous êtes marié ou partenaire enregistré, il faut le consentement écrit de votre conjoint pour certains motifs.
- Si vous n’êtes pas marié, aucun consentement n’est demandé : un concubinage ne compte pas comme partenariat.
Quels motifs de retrait sont autorisés ?
Acquisition d’un logement
Vous pouvez retirer le 3a pour acheter ou construire un logement, acheter une part de logement ou rembourser une hypothèque, si ce logement sert à vos besoins.
Pour un couple marié, les deux époux doivent être propriétaires au registre foncier. Attention : la demande part au plus cinq ans avant l’âge de référence.
Lancement d’une activité indépendante
Trois conditions doivent être remplies :
- vous vous établissez à votre compte en Suisse ou vous changez d’activité indépendante ;
- vous faites la demande dans l’année qui suit le début ou le changement ;
- vous retirez tout l’avoir concerné et mettez fin au rapport de prévoyance, car un retrait partiel n’est pas admis.
Invalidité et rente AI
Le retrait pour invalidité demande deux choses. Vous devez toucher une rente entière de l’AI, l’assurance-invalidité fédérale : une rente partielle ne suffit pas.
Et votre contrat 3a ne doit pas assurer le risque d’invalidité, sinon le retrait est refusé. Franchement, c’est une condition facile à oublier, alors vérifiez votre contrat.
Rachat dans le 2e pilier
Vous pouvez utiliser votre 3a pour racheter des cotisations dans votre caisse de pension, si elle est exonérée d’impôt. Demandez un transfert direct de l’institution 3a vers la caisse.
Attention : sans ce passage direct, le capital est imposé au moment du versement. Pour le fonctionnement du rachat, voyez les conditions du rachat volontaire LPP.
Départ définitif de Suisse
Pour un départ définitif, vous devez prouver que vous quittez la Suisse pour de bon. Une attestation de départ de votre dernière commune suisse sert de première preuve.
Des preuves d’établissement à l’étranger servent aussi à justifier le départ, donc le versement en espèces. Mieux vaut réunir ces pièces avant d’envoyer la demande.
Quelles démarches et quels justificatifs fournir ?
Adressez votre demande à l’établissement qui détient votre compte 3a. Joignez une pièce d’identité et les justificatifs du motif invoqué. Pour l’impôt à payer, voyez la fiscalité de la prévoyance 3a.
Marié ou lié par un partenariat enregistré ? Joignez le consentement écrit de votre conjoint pour les motifs qui l’exigent. Vérifiez-le deux fois avant l’envoi, c’est l’oubli le plus facile.
Chaque motif demande ses propres justificatifs, en plus de la demande et de la pièce d’identité.
| Critère | Logement | Activité indépendante | Départ définitif | Rente AI entière |
|---|---|---|---|---|
| Pièces à produire | Achat ou construction, preuves de propriété, usage prévu | Confirmation de la caisse de compensation AVS | Attestation de départ de la commune, justificatifs d’installation à l’étranger | Décision qui accorde la rente |
| Pièce en plus | Documents de l’hypothèque en cas de remboursement | – | – | – |
| Point à vérifier | Usage conforme au projet | – | – | Pas d’assurance du risque d’invalidité dans le 3a |
Combien d’impôt paie-t-on sur un retrait anticipé ?
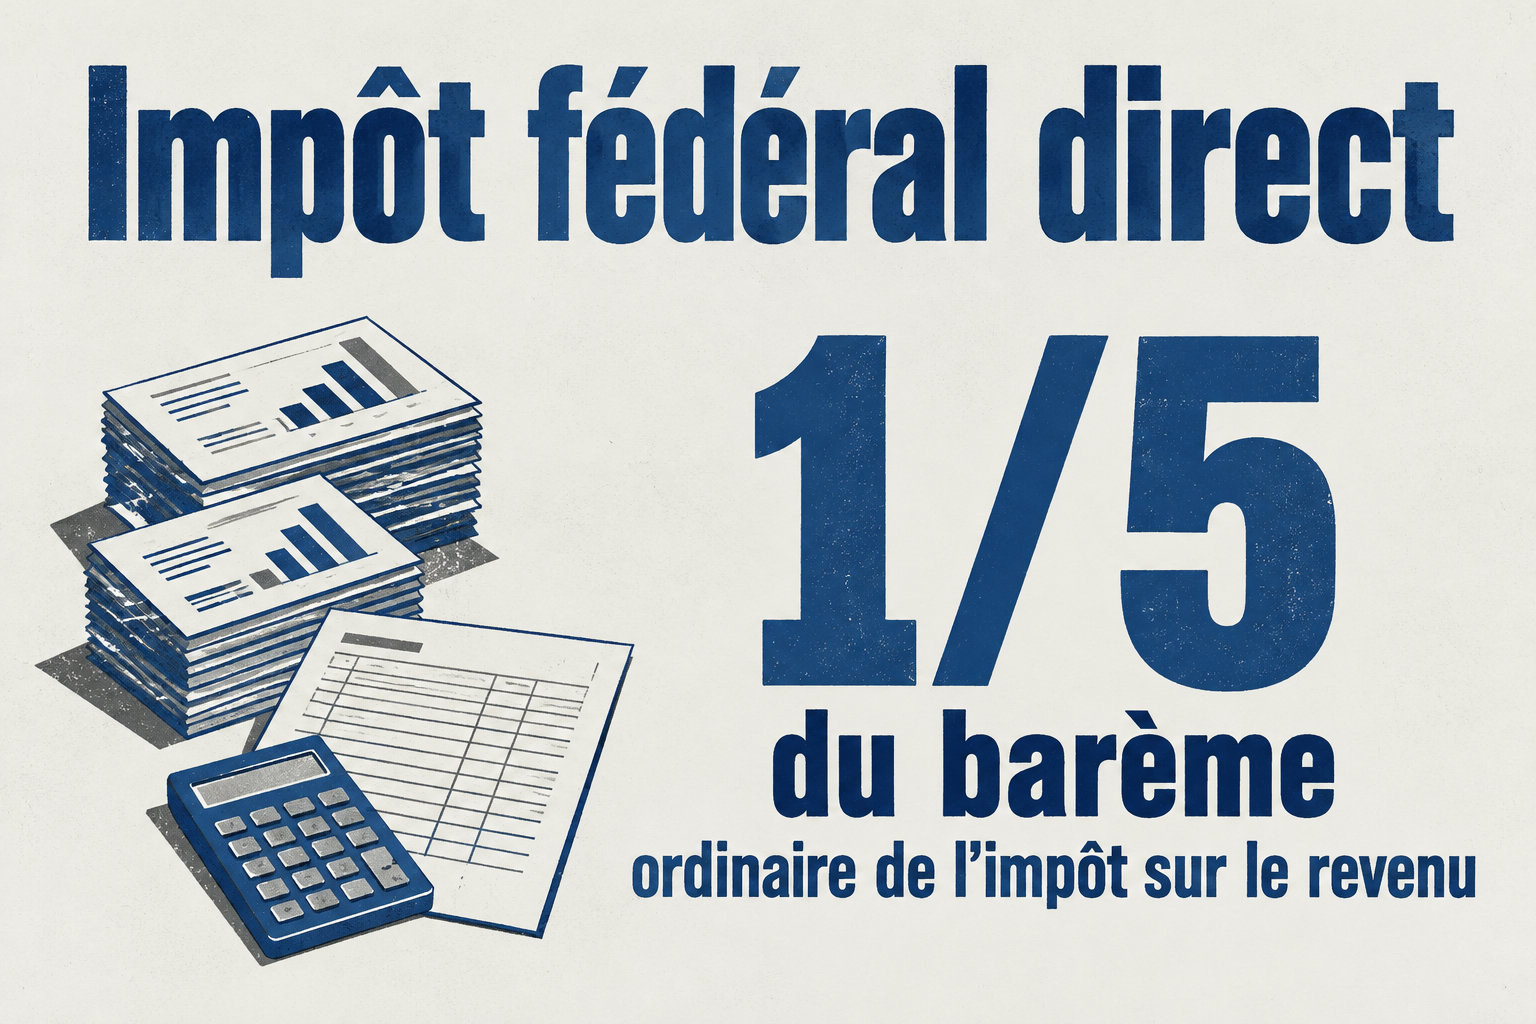
Le retrait du 3a ne s’ajoute pas à votre salaire de l’année. Il est imposé à part. Pour l’impôt fédéral direct, on ne prend qu’un cinquième du barème ordinaire, c’est-à-dire la table qui sert à calculer l’impôt sur le revenu.
C’est une bonne nouvelle, et elle est peu connue. À montant égal, un capital retiré coûte bien moins d’impôt qu’un salaire de même somme. Avant de fixer la date de votre demande, faites le calcul.
Les retraits faits la même année s’additionnent pour l’impôt, y compris ceux de plusieurs comptes du 2e et du 3e pilier. Plus le total monte, plus le taux peut monter.
Le montant exact dépend de votre canton, de votre commune et de votre situation. Pour un achat de logement, voyez déblocage pour la résidence principale.
Ne déposez pas de demande sans avoir fait le calcul.
Que faire en cas de départ définitif de Suisse ?
Vous quittez la Suisse avant de toucher votre capital 3a ? Dans ce cas, le versement est soumis à l’impôt à la source, même si l’argent arrive sur un compte bancaire suisse.
Erreur fréquente à éviter : croire qu’un compte suisse protège du prélèvement. Vérifiez la date du versement avant de partir, car c’est elle qui décide.
Remplissez le formulaire Q-IS. Faites certifier votre résidence fiscale par les impôts de votre pays, puis envoyez-le avec une copie du décompte de paiement au canton où l’institution 3a a son siège.
Le droit s’éteint trois ans après la fin de l’année où la prestation est échue. Pour savoir si votre convention vous ouvre ce droit, voyez fiscalité du frontalier suisse. Vérifiez-le avant de partir.
Les erreurs à éviter lors d’un retrait anticipé
Attention au calendrier : si vous demandez un premier retrait dans les cinq ans qui précèdent l’âge de référence, tout le capital du compte devient imposable, intérêts compris. Le compte doit alors être soldé.
Avant tout retrait partiel, voyez les plafonds et la fiscalité du 3e pilier. Ne demandez pas de retrait partiel sans ce calcul : c’est la décision qui coûte le plus cher.
Pour garder l’avantage fiscal, comparez votre cas aux plafonds 2026 du 3e pilier et évitez ces trois erreurs :
- Retirer seulement une partie de l’avoir pour une activité indépendante : la totalité du capital doit sortir, car un retrait partiel n’est pas admis.
- Compter rembourser plus tard le montant retiré pour un logement : dans le 3a, ce remboursement n’est pas possible.
- Racheter dans le 2e pilier sans transfert direct : le versement doit passer directement de l’institution 3a à la caisse de pension, après contrôle du montant de la lacune de cotisation.
Le retrait anticipé du 3a n’est possible que pour un motif prévu par la loi, et il faut le prouver par des pièces. Sans motif reconnu, attendez l’âge de référence. Calculez l’impôt avant toute demande.
Prochain pas : rassemblez vos justificatifs, puis vérifiez le motif et le calcul fiscal avant d’écrire à votre établissement 3a.

