

Vous regardez votre compte le 25 du mois : il est déjà bas, et votre salaire n’a pas changé. Frustrant, mais fréquent.
On ne sait souvent pas où part l’argent, donc on ne peut pas le retenir à temps. Cet article vous montre comment suivre vos dépenses, les réduire et constituer une épargne de sécurité.
Pourquoi tenir un budget plutôt que compter à la fin du mois ?
Un budget montre les entrées et les sorties avant qu’elles arrivent. Vous voyez le découvert venir, et il coûte cher : agios et frais s’ajoutent.
Une fois les sorties connues, une somme fixe part chaque mois vers l’épargne. En février 2026, 45 % des ménages métropolitains déclaraient épargner. Le chiffre ne dit pas quelle part du revenu est mise de côté.
Cette méthode s’adresse à qui veut savoir où part son argent. Cinq gestes : établir, répartir, suivre, réduire, épargner.
En octobre 2026, les prix ont grimpé de 3,4 % sur un an : chaque imprévu pèse plus lourd. Pour bâtir un patrimoine, voyez ce guide sur le patrimoine durable.
Notez un mois de dépenses avant de toucher à quoi que ce soit : sinon, vous coupez au hasard.
Qu’est-ce que le reste à vivre et comment le calculer ?
Recenser les ressources et classer les dépenses
Le reste à vivre, c’est la somme qui vous reste une fois les charges fixes payées. C’est pourtant le chiffre qui dit si le mois tient, et on le saute souvent.
Pour le calculer, additionnez tous vos revenus et autres ressources, puis soustrayez le loyer, les abonnements et les dépenses déjà prévues.
Ce qui reste sert à deux choses : payer vos dépenses courantes et mettre de côté. Si le résultat est négatif, votre budget est déjà en déficit, et il faut revoir des postes avant d’épargner.
Pour savoir où part votre argent, rangez chaque dépense dans l’une de ces trois catégories :
- Les charges fixes, qui sont les mêmes chaque mois, comme le loyer et les assurances.
- Les dépenses variables régulières, qui reviennent chaque mois mais changent de montant, comme l’alimentation et le transport.
- Les dépenses occasionnelles, qui arrivent par à-coups, comme les loisirs.
Anticiper les charges annuelles et ponctuelles
Une assurance annuelle de 600 € ne tombe qu’une fois par an, mais elle pèse sur votre budget. Divisez-la par 12 : vous obtenez 50 € à mettre de côté chaque mois.
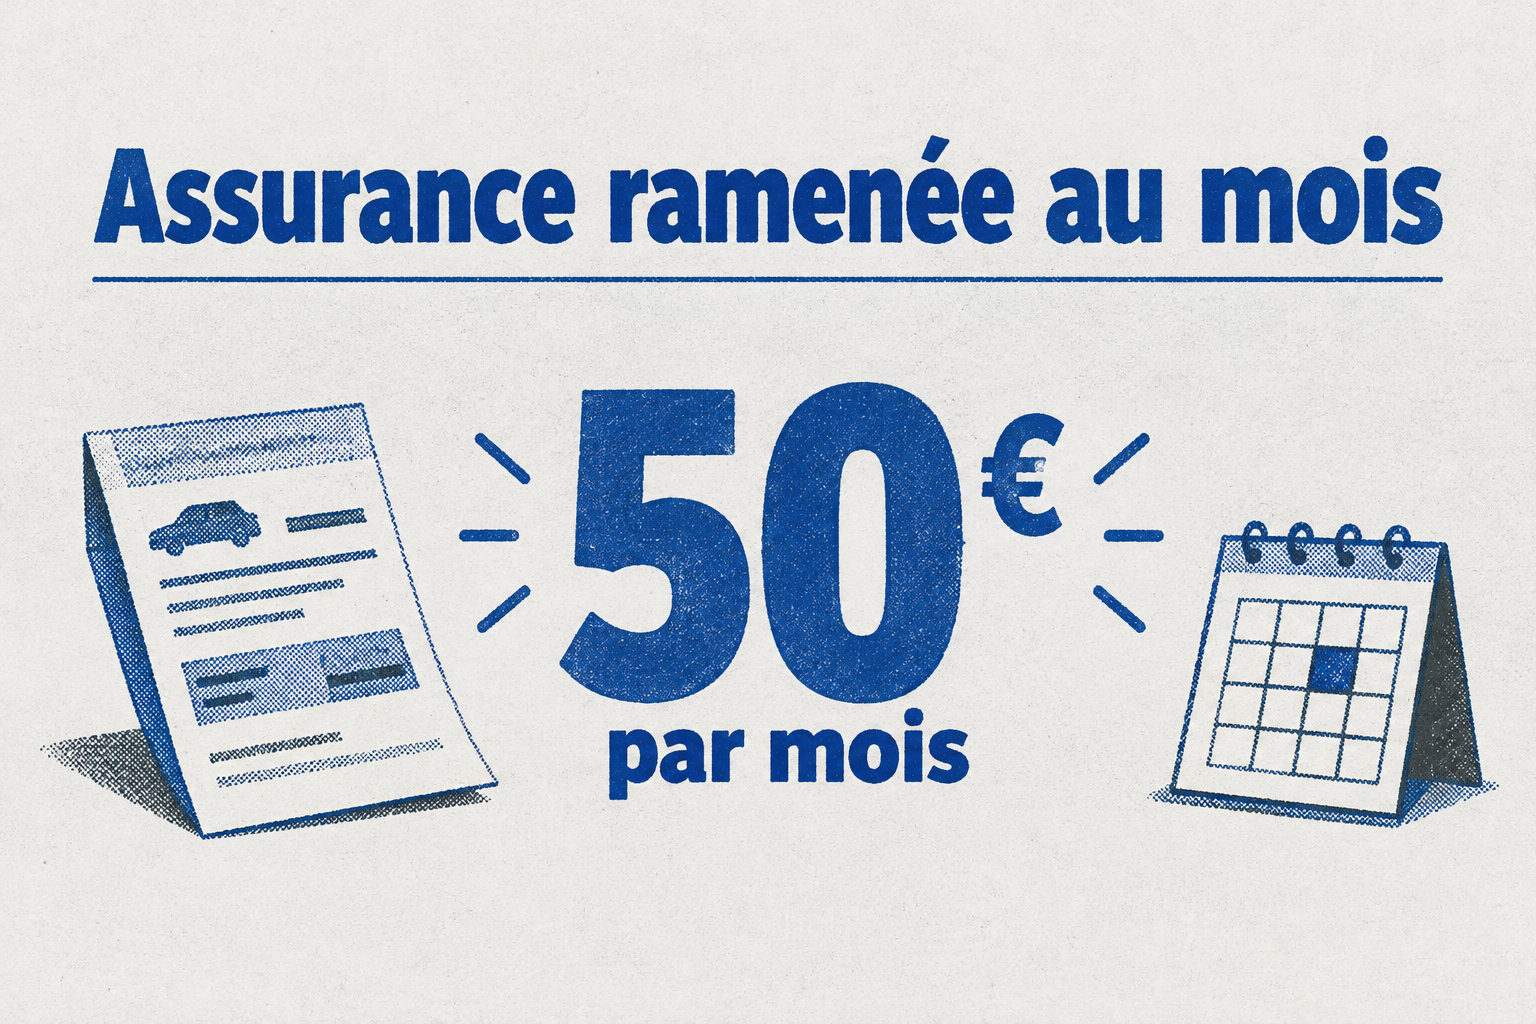
Ensuite, inscrivez chaque échéance dans un échéancier, parce que le calculateur de budget accepte les dépenses annuelles comme les quotidiennes. Le réflexe le plus sûr : ne laissez jamais une charge annuelle sans sa part mensuelle.
La règle 50/30/20 ou la règle 70/20/10 : que choisir ?
La règle 50/30/20 pour une gestion classique
La règle 50/30/20 répartit votre budget entre besoins (50 %), envies (30 %) et épargne (20 %). Ce n’est qu’un point de départ, pas une obligation. Si votre loyer prend 40 % de vos revenus, les 50 % ne suffiront pas.
En 2024, le logement représentait 27,8 % de la consommation des ménages. Pour ajuster les parts à vos charges, voyez comment optimiser votre budget avec la règle 50/30/20 et l’épargne.
La règle 70/20/10 pour les budgets serrés
Le tableau compare les deux répartitions, pour voir laquelle correspond à votre situation.
| Critère | 50/30/20 | 70/20/10 |
|---|---|---|
| Dépenses | 50 % pour les besoins, 30 % pour les envies | 70 % pour toutes les dépenses, sans réduire les dépenses essentielles pour y arriver |
| Épargne | 20 % | 20 % |
| Dettes | Pas de part dédiée | 10 % pour rembourser les dettes |
| Quand la choisir | Quand il reste une marge après les charges | Quand le budget est serré ou qu’il faut rembourser une dette |
Avec la règle 70/20/10, commencez par le diagnostic. Calculez votre reste à vivre, soit vos revenus moins les charges fixes. Si ce reste est faible, 20 % sont trop.
Fixez une somme qui ne met pas le budget dans le rouge, même 30 euros. Un petit virement régulier tient mieux qu’un gros arrêté au bout de trois mois. Avec un budget serré, commencez petit : c’est ce qui dure.
Comment suivre son budget chaque mois, en étapes
Pour suivre votre budget chaque mois, suivez ces étapes, la dernière étant celle qui compte le plus :
- Choisissez un outil : Pilote Budget calcule votre reste à vivre, et Pilote Dépenses suit vos achats du jour.
- Notez vos revenus et vos dépenses, puis regroupez ces dépenses par catégories.
- Comparez les sommes réellement payées à celles que vous aviez prévues.
- Ajustez le budget si un poste dépasse, en réduisant ce poste ou en déplaçant une somme vers lui.
Avec la méthode des enveloppes, fixez une somme par poste courant : alimentation, santé, transport. Sur 600 € de reste à vivre et quatre semaines, soit 150 € par semaine.
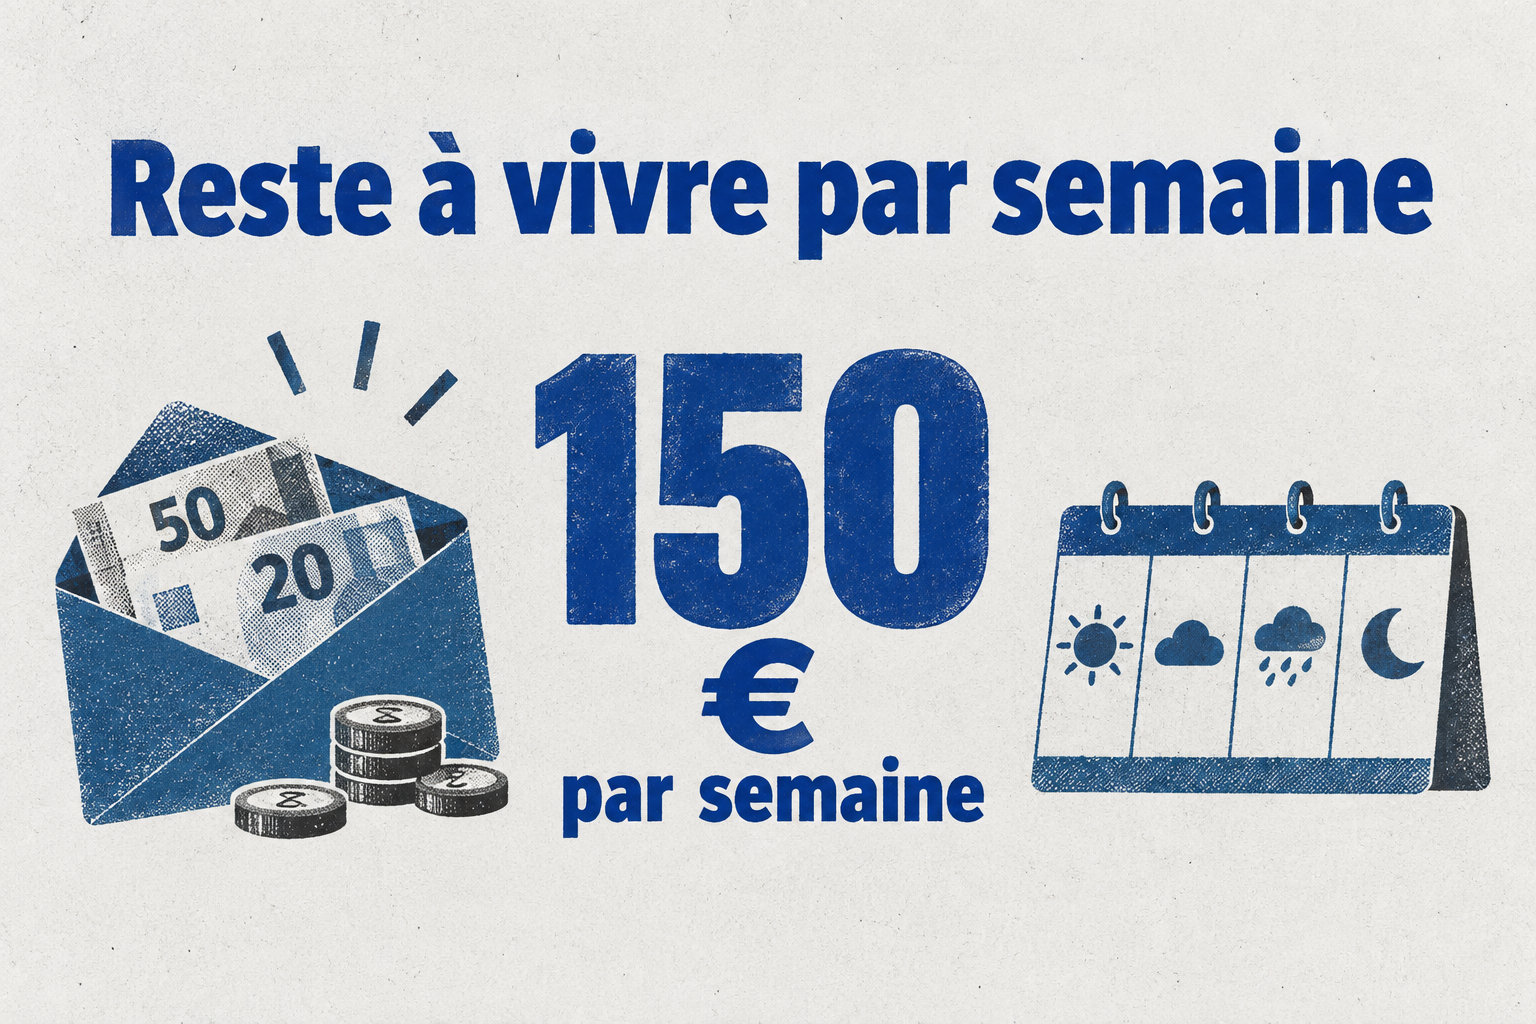
Programmez ensuite un virement permanent vers votre livret, le jour de votre paie. Vérifiez le solde avant chaque virement, sinon vous risquez un découvert. Mettez-le en place ce mois-ci : c’est le geste qui change le plus.
Réduire ses dépenses sans se priver : ce qui pèse le plus sur le budget
Le loyer et les autres charges obligatoires changent peu, donc visez les dépenses qui peuvent être reportées ou ajustées :
- Les contrats récurrents, comme l’électricité ou le forfait mobile : comparez les offres avant de changer.
- Les abonnements que vous n’utilisez plus, repérés dans votre suivi.
- Les achats impulsifs, à noter pendant un mois pour voir ce qui peut attendre.
Pour un achat non prévu, attendez 48 heures, puis vérifiez qu’il entre dans votre budget. Sinon, renoncez-y : une envie qui tient deux jours passe rarement pour un besoin.
Si le budget est déficitaire, commencez par les dépenses courantes et occasionnelles que vous pouvez ajuster. Les charges fixes restent à payer, donc la marge se trouve ailleurs.
Quelle épargne de sécurité viser, et où la placer ?
Combien mettre de côté
L’épargne de précaution sert à payer vos dépenses si vos revenus baissent. Pour la fixer, additionnez ce que vous auriez à payer dans ce cas : loyer, courses, assurances, crédits.
Ensuite, choisissez un versement régulier qui ne met pas votre budget dans le rouge. Mieux vaut un petit montant tenu chaque mois qu’un gros versement abandonné au bout de deux mois, et c’est bien le piège le plus fréquent.
Livret A ou LEP : quel support choisir
Le LEP rapporte plus que le Livret A, mais son plafond de versement est bien plus bas.
| Critère | Livret A | LEP |
|---|---|---|
| Taux | 1,7 % par an | 2,5 % par an |
| Plafond de versement | 22 950 € | 10 000 € |
| Disponibilité des fonds | Fonds disponibles à tout moment | Fonds disponibles à tout moment |
| Fiscalité | Intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux | Intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux |
Le LEP n’est pas ouvert à tout le monde. Il faut que votre revenu fiscal de référence, lu sur votre avis d’impôt, reste sous un plafond fixé par les pouvoirs publics.
La réserve de précaution doit rester prête à payer vos factures : le Livret A convient, avec un plafond plus haut. Le LEP sert à l’épargne de projet, pour une dépense connue, comme des travaux. Ne mélangez pas les deux.
Les erreurs qui coûtent le plus cher dans la gestion budgétaire
Trois pièges coûtent cher dans le suivi :
- Oublier les charges annuelles. Une assurance de 600 € payée d’un coup casse le budget. Répartie sur 12 mois, elle coûte 50 € par mois.
- Ne pas comparer le prévu et le payé. Un contrôle mensuel repère les écarts avant le passage dans le rouge.
- Corriger trop tard. Dès le premier écart, réduisez un poste courant ou décalez une dépense.
Si vos revenus varient, bâtissez votre budget sur le plus bas de vos revenus mensuels, celui que vous êtes sûr de toucher. Les mois plus riches vont à l’épargne.
Le taux d’épargne moyen des ménages était de 17,2 % au deuxième trimestre 2026. C’est une moyenne nationale, pas un objectif : mieux vaut viser un taux que vous tenez chaque mois, même s’il est plus bas.
Un budget tient quand vous savez où part chaque euro. Notez vos dépenses, calculez votre reste à vivre et mettez de côté une somme fixe dès la paie : c’est la base de tout le reste.
Votre prochain pas : ce soir, notez les dépenses du mois passé, puis programmez un virement le jour de votre paie.

