

L’essentiel à retenir : face à l’obsolescence des modèles prédictifs et aux rendements réels négatifs de l’épargne suisse, une gestion active et globale devient impérative. Vous devez sécuriser votre capital par un arbitrage opportuniste entre devises et actifs réels pour contrer l’instabilité systémique. En 2026, le rendement moyen des comptes d’épargne stagne à 0,07 %, rendant l’audit de votre prévoyance indispensable.
En septembre 2026, les dépôts d’épargne en Suisse affichent un rendement moyen dérisoire de 0,07 %, confirmant une érosion inéluctable de votre pouvoir d’achat face à l’inflation. Les modèles prédictifs traditionnels échouent désormais à anticiper les ruptures technologiques et monétaires, vous laissant exposé à une volatilité sans précédent si vous persistez dans une gestion passive. Vos certitudes financières actuelles reposent-elles sur des algorithmes devenus obsolètes ?
Cet article décortique les impératifs d’une gestion active et globale pour sécuriser votre patrimoine face aux défis de 2026. Nous allons faire le point sur les arbitrages opportunistes nécessaires pour transformer vos obligations en leviers de croissance durable.
- La gestion patrimoine 2026 face à l’obsolescence des modèles
- Arbitrage monétaire et surveillance des valorisations technologiques
- Sécurisation du socle suisse par l’audit de prévoyance
- Stratégies de diversification vers les actifs réels
La gestion patrimoine 2026 face à l’obsolescence des modèles
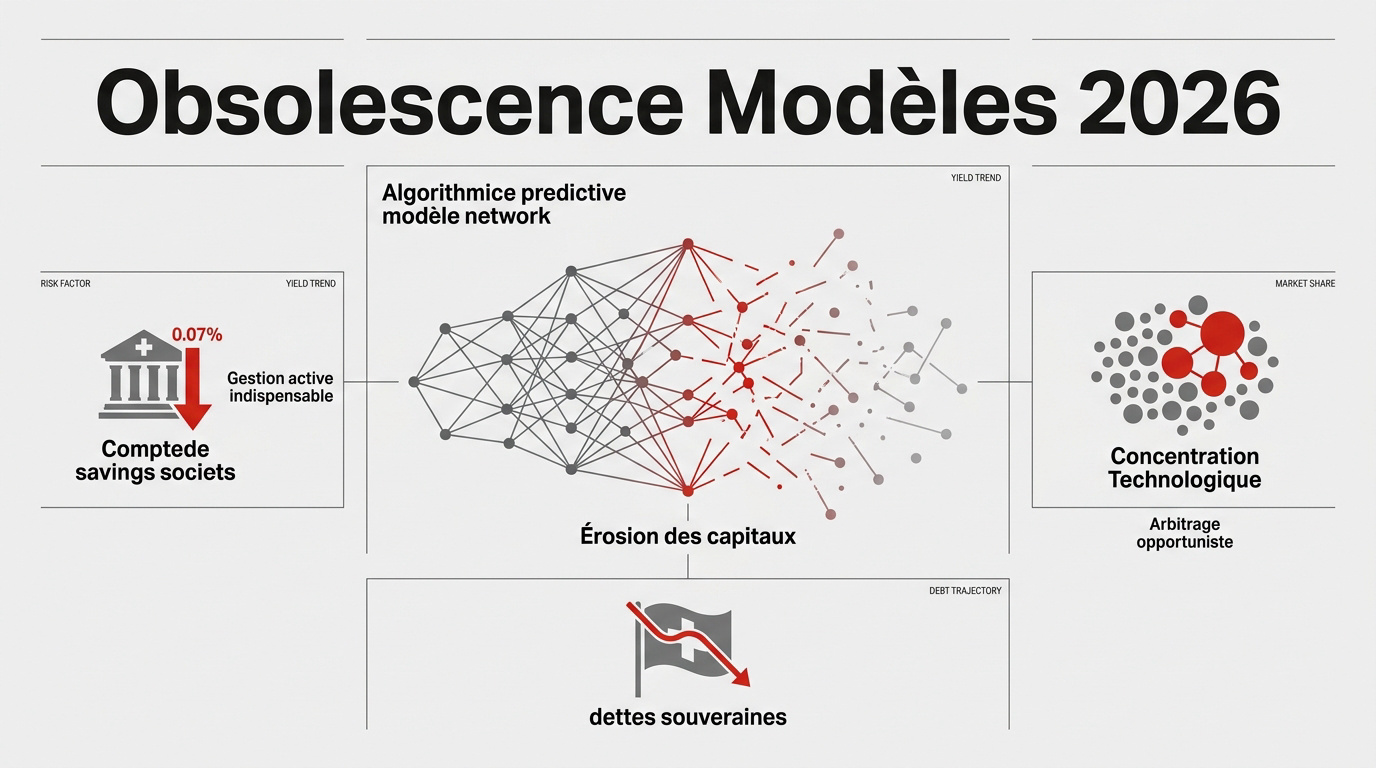
En 2026, les comptes d’épargne suisses affichent un rendement moyen de 0,07 %, rendant la gestion active indispensable. La concentration technologique et les dettes souveraines imposent un arbitrage opportuniste pour éviter l’érosion des capitaux et les erreurs des modèles prédictifs classiques.
Pour naviguer dans cet environnement, vous devez comprendre comment les structures historiques de protection s’effritent au profit d’une stratégie réactive.
Limites des prévisions algorithmiques et sentiment de sécurité
Les modèles statistiques classiques échouent face à la volatilité de 2026. Ces algorithmes rigides créent un faux sentiment de sécurité chez les investisseurs s’appuyant sur des probabilités dépassées.
Le danger réside dans les prévisions chiffrées à court terme ignorant les ruptures brutales. Privilégiez l’observation des faits macroéconomiques réels. Les chiffres passés ne garantissent plus l’avenir immédiat.
La réalité du terrain doit primer sur les courbes théoriques. Consultez cette Analyse marchés financiers : fed et sécurisation des actifs – pour ajuster votre vision. Ne laissez pas les modèles dicter votre conduite.
Risques systémiques de la gestion passive et concentration
Les indices boursiers présentent une vulnérabilité majeure car quelques géants technologiques portent l’essentiel de la performance mondiale. Une correction sur ces titres fragiliserait immédiatement votre portefeuille.
- Risque de corrélation excessive entre actifs indiciels.
- Impact d’une baisse soudaine des multiples de valorisation.
- Nécessité de décorréler les actifs pour protéger votre pouvoir d’achat.
La gestion passive vous expose à un risque systémique. Utilisez l’arbitrage opportuniste pour limiter les pertes en cas de retournement. Un plan discipliné reste votre meilleur rempart.
Pour optimiser votre fortune, sollicitez un bilan patrimonial complet auprès de nos conseillers spécialisés en 3ème pilier et prévoyance.
Arbitrage monétaire et surveillance des valorisations technologiques
Au-delà des modèles théoriques, la réalité de votre fortune dépend de l’équilibre entre les devises et de la rentabilité concrète de l’innovation.
Impact du différentiel de taux BNS-Fed sur votre fortune
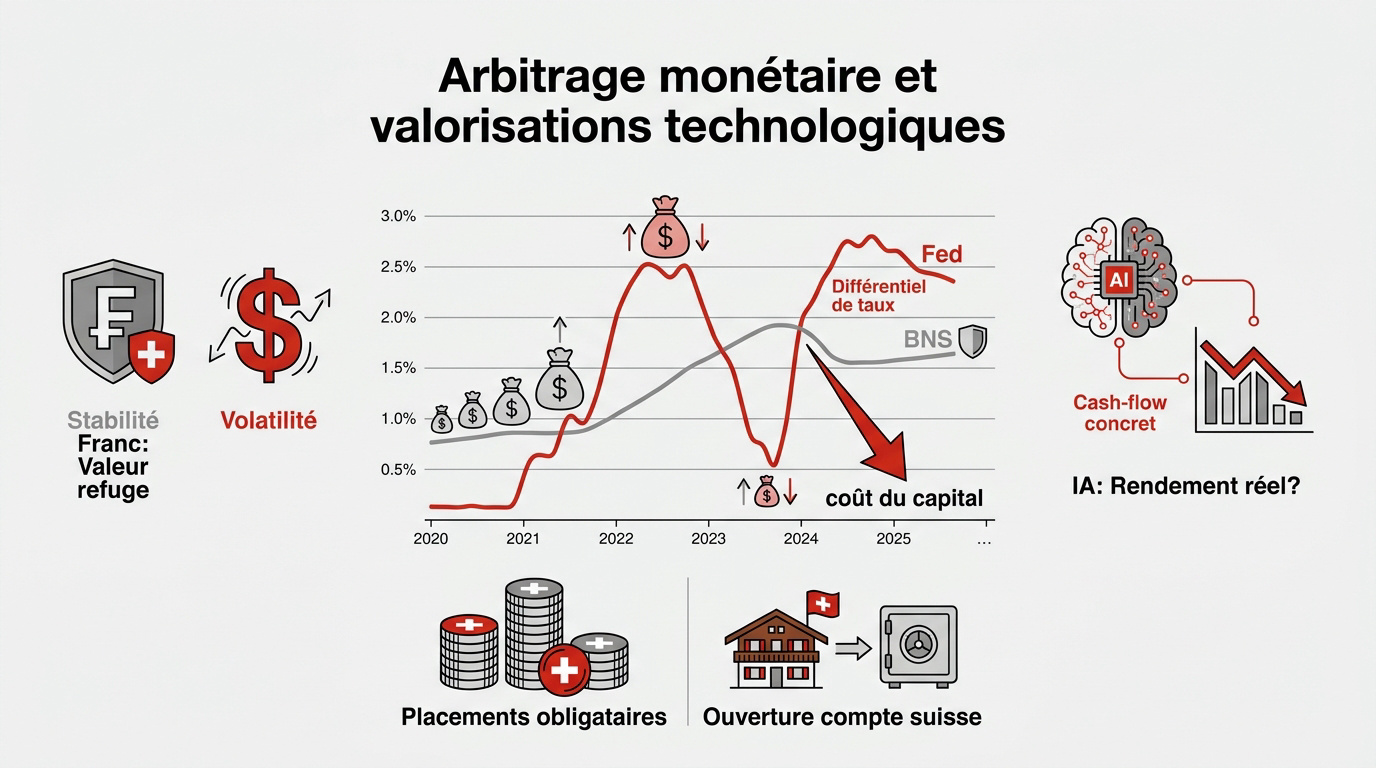
Décryptez les mouvements entre le franc suisse et le dollar. Le différentiel de taux influence directement le coût du capital. Surveillez ces écarts pour vos placements obligataires.
Adaptez votre stratégie selon les décisions des banques centrales. Une gestion optimisée passe par une Ouverture compte suisse : avantages & gestion optimisée pour capter les opportunités monétaires réelles.
Le franc suisse reste un rempart contre l’inflation importée. C’est une valeur refuge historique face au dollar. Maintenez une exposition équilibrée pour stabiliser vos rendements.
Évaluation du rendement réel de l’intelligence artificielle
Observez le décalage entre les investissements massifs et la productivité réelle. L’intelligence artificielle doit générer du cash-flow concret. Ne vous fiez pas uniquement aux promesses technologiques.
Les dettes étatiques pèsent sur la viabilité du secteur. La pression sur les valorisations augmente avec le service de la dette. Sélectionnez vos actifs avec une grande sélectivité. Privilégiez les entreprises aux bilans solides.
La volatilité reste forte dans ce domaine. Une approche prudente évite les désillusions sur les multiples de valorisation.
Sécurisation du socle suisse par l’audit de prévoyance
Pour contrer l’instabilité des marchés, vous devez transformer vos piliers de prévoyance en une véritable forteresse de résilience patrimoniale.
Transformation de la LPP en rempart stratégique
Intégrez votre prévoyance professionnelle dans votre vision globale. La LPP constitue un socle majeur de stabilité. Réalisez un audit précis pour détecter toute lacune.
Utilisez le cadre helvétique comme base de protection. Un diagnostic rigoureux transforme vos cotisations en outil stratégique. C’est le premier pas vers une gestion active efficace.
Une analyse rigoureuse des institutions de prévoyance assure votre sérénité. Elle permet une Gestion de patrimoine Suisse | votre guide expert 2026 – 3ème Pilier totalement sécurisée. Votre futur financier en dépend.
Ajustement fiscal du pilier 3a et maîtrise des frais
Maximisez vos versements dans le pilier 3a pour réduire l’impôt. C’est un levier immédiat pour votre performance nette. Ne laissez pas la fiscalité grignoter vos gains.
Détectez les redondances entre vos fonds et vos actions directes. Les frais de courtage excessifs sont des ennemis silencieux. Réduisez drastiquement les coûts de gestion inutiles. Chaque point de frais économisé améliore votre capital final.
Une structure de frais légère assure une meilleure réactivité. C’est essentiel pour préserver vos rendements sur le long terme.
Stratégies de diversification vers les actifs réels
Une fois votre socle suisse optimisé, l’étape suivante consiste à décorréler vos avoirs par l’intégration d’actifs tangibles et un bilan sur mesure.
Intégration du Private Equity et des actifs tangibles
Diversifiez vers le Private Equity pour sortir des marchés boursiers. Les actifs réels protègent mieux contre la compression des multiples. Définissez un horizon de placement cohérent.
Private Equity | Diversifiez votre épargne long terme. Assurez-vous de conserver des liquidités suffisantes pour les opportunités.
Les actifs tangibles stabilisent la fortune. Ils offrent une protection contre l’instabilité monétaire.
Bilan patrimonial complet avec nos conseillers 3ème pilier
| Risque structurel | Impact 2026 | Protection recommandée |
|---|---|---|
| Dettes publiques | Compression des multiples | Actifs réels |
| Intelligence Artificielle | Volatilité | Sélectivité ROI |
| Géopolitique | Instabilité des flux | Diversification |
| Taux d’intérêt | Coût du capital | Moins de levier |
Prenez rendez-vous avec un conseiller de chez « 3ème pilier » pour un bilan complet. Établissez un diagnostic personnalisé pour sécuriser vos objectifs. Une stratégie sur mesure est votre meilleure protection.
Face à l’obsolescence des modèles prédictifs en 2026, votre résilience financière repose sur une gestion active et globale du patrimoine. Sécurisez vos rendements en arbitrant entre les taux BNS-Fed et en privilégiant les actifs réels face à la volatilité technologique. Agissez maintenant pour transformer votre prévoyance en une forteresse durable et sur mesure.

