L’essentiel à retenir : le rachat d’hypothèque en Suisse permet de consolider vos dettes diverses sous un taux unique, optimisant ainsi radicalement votre gestion budgétaire. En intégrant vos crédits à la consommation dans un prêt limité à 80 % de la valeur vénale, vous réduisez vos mensualités. Cette restructuration exige toutefois d’anticiper les frais de notaire, s’élevant généralement à 2,5 % du montant.
Le rachat d’hypothèque en Suisse permet de regrouper vos dettes sous une garantie unique pour réduire vos mensualités jusqu’à 80 % de la valeur vénale de votre bien. Pourtant, accumuler des crédits à la consommation et des prêts privés finit souvent par fragmenter votre budget et alourdir inutilement vos charges financières globales.
Nous décortiquons ici les mécanismes de cette restructuration pour vous aider à optimiser votre gestion budgétaire et à sécuriser vos conditions de financement à long terme.
- Le rachat d’hypothèque en Suisse pour restructurer vos dettes
- Frais et mécanismes techniques d’un transfert de prêt immobilier
- 3 stratégies pour arbitrer entre taux fixe et taux SARON
- Critères de solvabilité et amélioration de votre dossier bancaire
Le rachat d’hypothèque en Suisse pour restructurer vos dettes
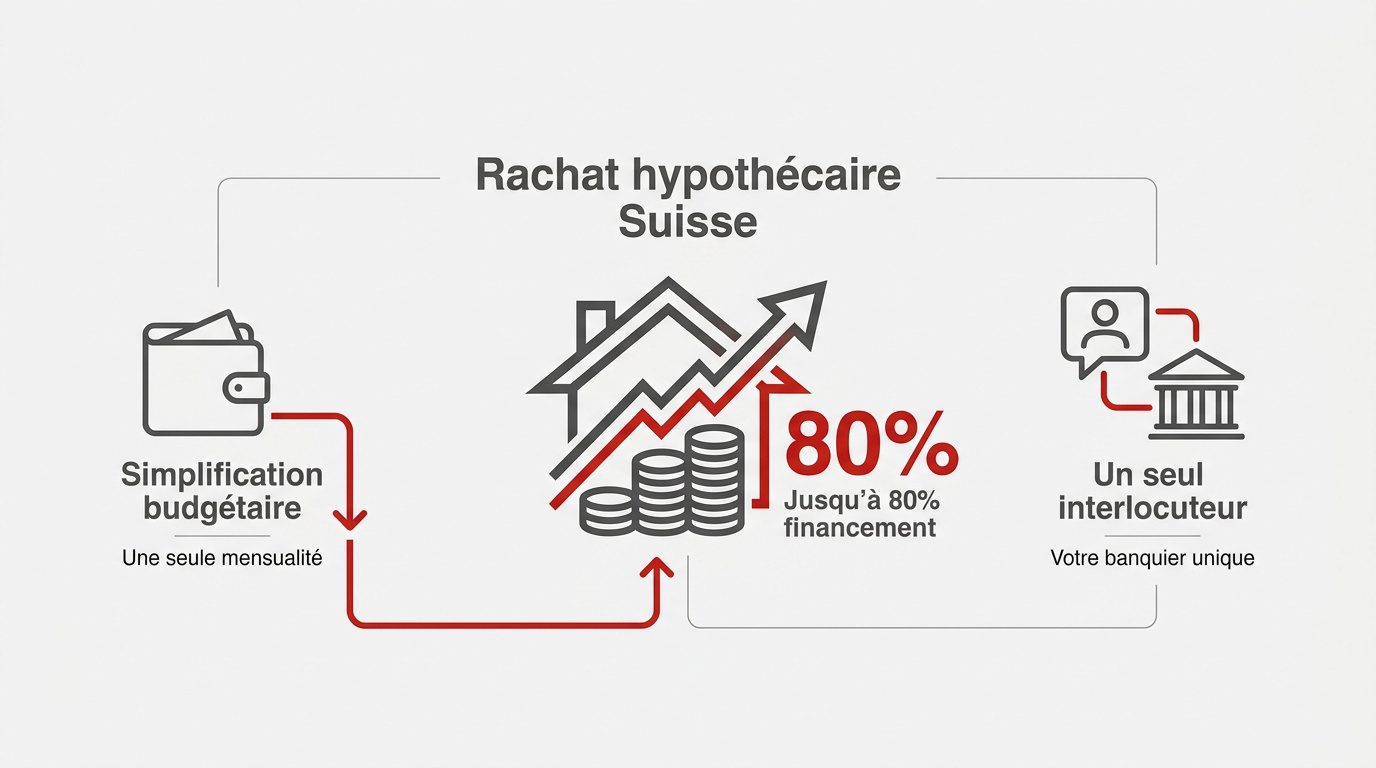
Le rachat d’hypothèque permet de consolider ses dettes jusqu’à 80 % de la valeur vénale du bien. Cette opération réduit les coûts globaux via un interlocuteur unique, simplifiant ainsi radicalement la gestion des dettes.
Le rachat d’hypothèque en Suisse est une stratégie financière visant à regrouper diverses dettes sous une garantie hypothécaire unique afin de réduire les mensualités et d’optimiser la gestion budgétaire.
Simplification budgétaire par le regroupement de crédits
Vous pouvez intégrer vos petits crédits à la consommation directement dans votre prêt immobilier. Cette fusion stratégique vous permet de bénéficier de taux hypothécaires bien plus bas que les taux usuels.
Le gain de clarté est immédiat. Vous ne gérez plus qu’une seule mensualité fixe chaque mois. Cela évite les oublis de paiement et facilite grandement votre tenue de compte quotidienne.
La gestion devient limpide. Votre banquier devient désormais votre unique point de contact financier privilégié.
Mécanisme de financement limité à 80 % de la valeur vénale
La banque finance au maximum 80 % de la valeur estimée de votre logement. Ce ratio est une règle d’or en Suisse. Il protège les établissements contre les retournements de marché. Votre apport personnel ou votre fonds propre immobilier reste déterminant.
Calculez précisément votre valeur nette disponible. Elle définit si votre projet de rachat est viable ou non selon les normes bancaires. Une analyse rigoureuse de votre solvabilité est indispensable pour valider cette restructuration.
Un bilan complet permet d’étudier le rachat d’hypothèque en Suisse. Nos conseillers vous accompagnent pour réaliser un bilan patrimonial complet et optimiser votre prévoyance.
Frais et mécanismes techniques d’un transfert de prêt immobilier
Après avoir compris les limites de financement, il faut maintenant chiffrer précisément les coûts de sortie et les aspects notariaux du transfert.
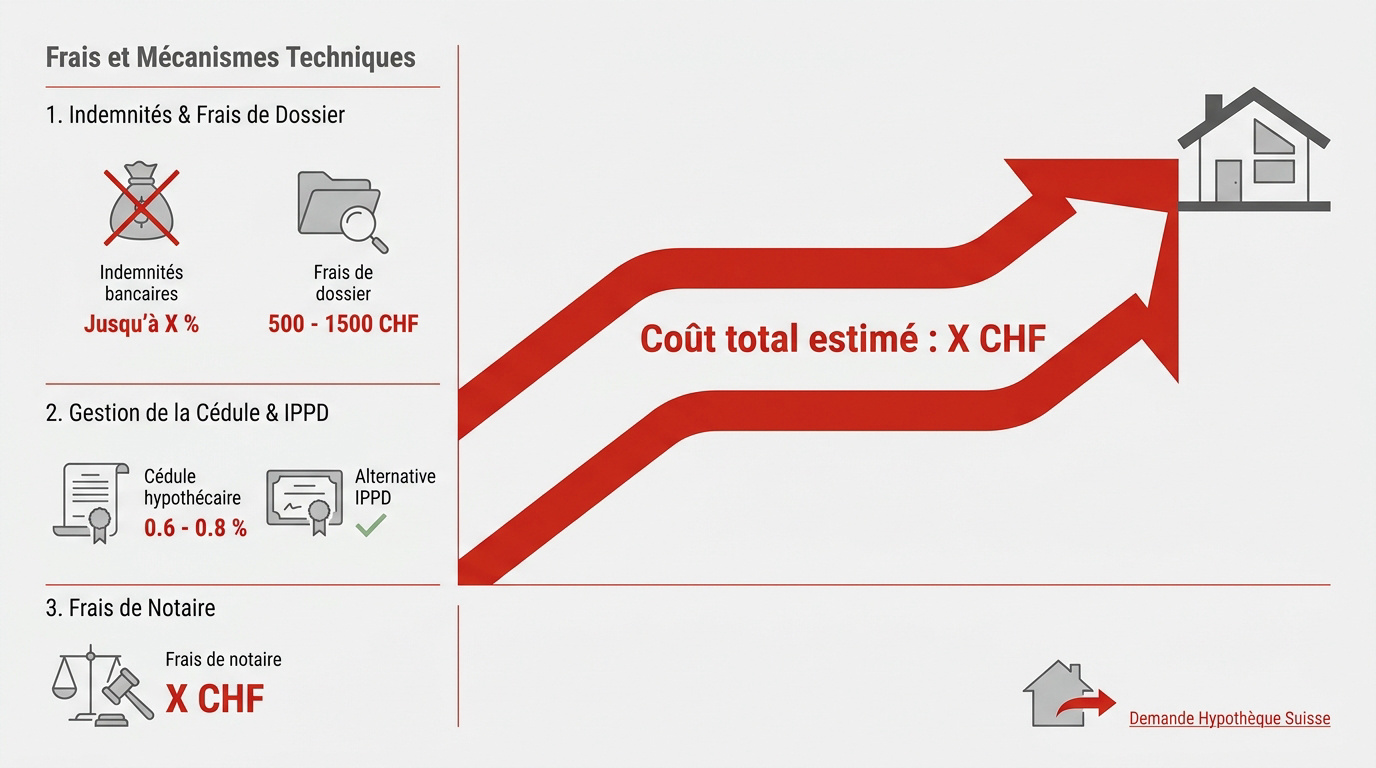
Calcul des indemnités de remboursement anticipé et frais de dossier
Votre ancienne banque réclamera des indemnités pour rupture de contrat. Ce montant dépend de la durée restante. C’est souvent le poste de dépense le plus lourd de l’opération.
Prévoyez aussi des frais de dossier. Ils oscillent généralement entre 500 et 1 500 francs. Chaque établissement applique sa propre grille tarifaire selon la complexité du montage.
Voici les principaux coûts à anticiper lors de votre restructuration :
- Indemnités de remboursement anticipé
- Frais de dossier bancaire
- Frais de notaire pour la cédule
Gestion de la cédule hypothécaire et alternative de l’ippd
Le notaire orchestre la mutation de votre cédule hypothécaire. Ce document représente la garantie réelle de la banque sur votre bien. Les frais de mainlevée coûtent entre 0,6 % et 0,8 %. C’est un passage administratif obligatoire et coûteux.
L’IPPD constitue une alternative économique intéressante. Elle permet de réduire les taxes d’inscription au Registre foncier. Parlez-en à votre notaire pour vérifier son application dans votre canton.
Vous pouvez solliciter une demande d’hypothèque en Suisse pour bénéficier d’un accompagnement sur mesure dans ces démarches administratives complexes.
3 stratégies pour arbitrer entre taux fixe et taux SARON
Une fois les frais techniques assimilés, le choix crucial réside dans le type de taux à adopter pour votre nouveau contrat.
Sécurité du taux fixe face à la volatilité du marché monétaire
Le taux fixe vous protège contre une hausse brutale de l’inflation. Vous connaissez vos charges pour les dix ou quinze prochaines années. C’est le choix de la sérénité absolue.
Votre budget reste stable quoi qu’il arrive sur les marchés. Aucune mauvaise surprise ne viendra perturber vos finances.
Cette visibilité permet une planification à long terme. C’est rassurant pour de nombreuses familles.
Avantages du taux saron et importance de la surveillance active
Le SARON suit les taux directeurs de la Banque Nationale Suisse. Il est souvent moins cher que le taux fixe. Mais il demande une attention constante de votre part.
Une hausse des taux peut renchérir votre mensualité rapidement. Vous devez être prêt à réagir en cas de volatilité.
Utilisez une solution comme l’https://3-eme-pilier.ch/ouverture-compte-suisse/ pour gérer vos flux.
Panachage des tranches pour lisser le risque de taux
Divisez votre prêt en plusieurs tranches avec des durées différentes. Mixez du SARON avec du fixe à 5 et 10 ans pour éviter de renégocier au pire moment. C’est une stratégie prudente.
| Stratégie | Avantages | Profil recommandé |
|---|---|---|
| Taux Fixe | Sécurité et prévisibilité. | Familles prudentes. |
| Taux SARON | Coût réduit et flexibilité. | Profils avertis. |
| Panachage | Risque dilué. | Approche équilibrée. |
Le rachat d’hypothèque en Suisse est une stratégie financière visant à regrouper diverses dettes sous une garantie hypothécaire unique afin de réduire les mensualités et d’optimiser la gestion budgétaire. Prenez rendez-vous avec nos conseillers pour un bilan complet.
Critères de solvabilité et amélioration de votre dossier bancaire
Choisir la bonne stratégie de taux ne suffit pas ; votre profil doit encore convaincre les analystes crédit de la banque.
Exigences spécifiques pour les indépendants et les seniors
Les indépendants doivent fournir trois bilans comptables positifs. La stabilité des revenus est scrutée à la loupe. Pour les seniors, le prêt doit être remboursé avant 80 ans.
Ces règles strictes garantissent la pérennité du financement. Anticipez ces documents pour éviter tout blocage administratif inutile.
Techniques pour abaisser votre taux d’endettement sous les 35 %
Soldez vos petits crédits avant de déposer votre dossier. Cela libère de la capacité d’emprunt immédiatement. Un taux d’endettement sous les 35 % est souvent le seuil d’acceptation.
Soignez votre scoring bancaire en évitant les découverts. Une gestion saine rassure les prêteurs et facilite l’obtention de conditions avantageuses.
Planification du bilan patrimonial et intégration du 3ème pilier
Un bilan patrimonial complet permet d’optimiser votre fiscalité immobilière. Intégrez votre 3ème pilier pour l’amortissement indirect. C’est un levier puissant pour réduire vos impôts annuels.
Consultez ce guide pour comprendre l’impôt suisse. Contactez nos conseillers dès maintenant pour réaliser votre bilan patrimonial complet et optimiser votre prévoyance.
Le rachat d’hypothèque en Suisse optimise votre gestion budgétaire en consolidant vos dettes sous un taux préférentiel unique. En finançant jusqu’à 80 % de la valeur vénale, vous réduisez vos mensualités et gagnez en sérénité. Agissez dès maintenant pour restructurer votre patrimoine et sécuriser durablement votre avenir financier.