

Le salaire tombe, et il est déjà presque parti avant la fin du mois.
Sans repère, on dépense au hasard et l’épargne passe en dernier. Cet article vous explique comment mieux gérer votre budget avec la règle 50/30/20.
Pourquoi suivre son budget reste utile
En France, le pouvoir d’achat des ménages recule de 0,4 % en 2025. Le taux d’épargne atteint 17,9 % du revenu disponible. Ces moyennes ne disent rien de votre situation. Seul un budget détaillé montre où part réellement votre argent.
Fixez d’abord des objectifs précis. Par exemple :
- une réserve de 6 000 € ;
- une voiture dans trois ans ;
- le remboursement d’un crédit renouvelable ;
- un complément de retraite.
Un objectif chiffré et daté facilite les choix. Vous savez ce que chaque économie permet de financer.
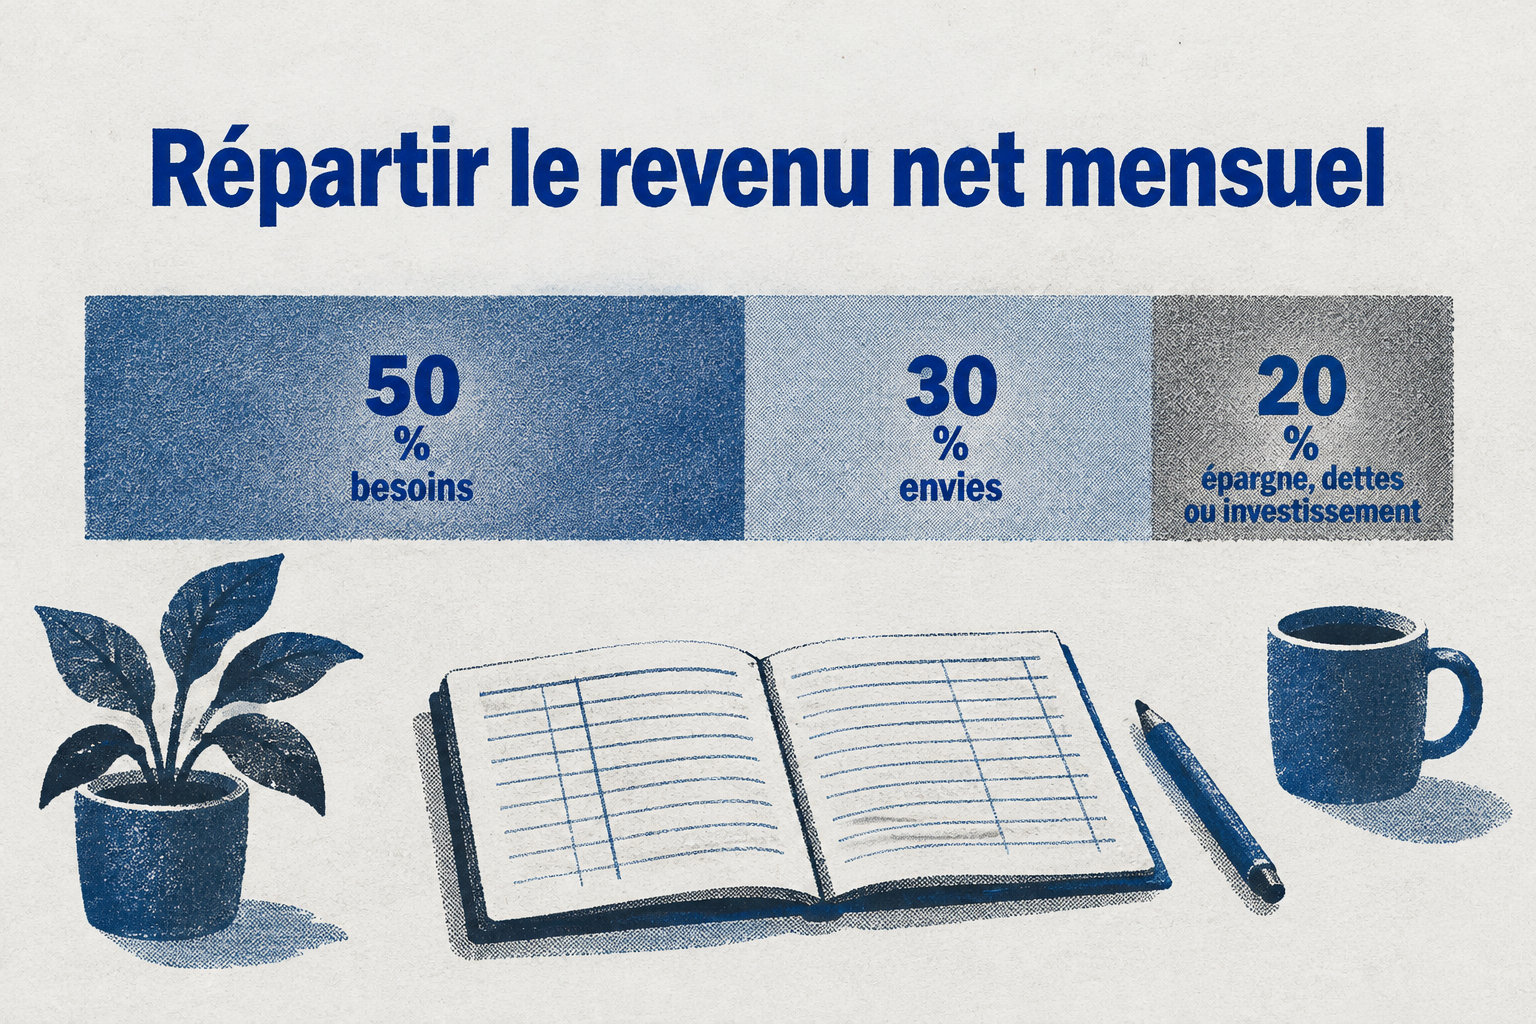
La règle 50/30/20 sert de repère pour répartir votre revenu net mensuel : 50 % pour les besoins, 30 % pour les envies, 20 % pour l’épargne, le remboursement des dettes ou l’investissement. Ce n’est pas une règle officielle. Elle ne convient pas de la même façon à tous les ménages.
Ce que recouvrent les catégories de dépenses
Besoins et envies
Les besoins regroupent les dépenses indispensables pour :
- vous loger
- vous nourrir
- vous déplacer pour travailler
- rester assuré
Cela inclut le loyer ou le crédit immobilier, l’énergie, l’alimentation courante, les transports nécessaires, la mutuelle, les assurances et les remboursements minimums des crédits.
Les envies désignent les dépenses que vous pouvez réduire ou reporter sans mettre en danger votre sécurité financière. Il s’agit des sorties, des voyages, des achats plaisir ou des restaurants. Un forfait téléphonique de base relève des besoins. Une offre plus chère relève des envies.
Certains postes demandent un arbitrage. Une voiture peut être indispensable pour travailler. Un modèle plus récent relève surtout du confort. Classez chaque dépense selon son utilité réelle, plutôt que selon son intitulé sur votre relevé bancaire.
Épargne, dettes et revenu de référence
Les 20 % restants servent d’abord à constituer une épargne de précaution. Ensuite, ils peuvent financer des projets ou des placements. Ils peuvent aussi rembourser plus vite une dette coûteuse.
Le calcul porte sur le revenu net réellement disponible. Il tient compte des cotisations et du prélèvement à la source.
Selon le revenu net, les repères mensuels sont les suivants :
| Catégorie | Revenu net de 1 500 € | Revenu net de 2 500 € |
|---|---|---|
| Besoins | 750 € | 1 250 € |
| Envies | 450 € | 750 € |
| Épargne ou dettes | 300 € | 500 € |
Comment construire son budget et appliquer la règle
Faire l’inventaire des flux
Commencez par additionner vos revenus nets mensuels. Pensez aux pensions, aux prestations et aux revenus indépendants réguliers. Si vos revenus varient, retenez une moyenne prudente. Évitez de vous baser sur un mois exceptionnellement bon.
Analysez ensuite vos relevés des trois derniers mois. Séparez les dépenses fixes, comme le loyer, les assurances et les abonnements, des dépenses variables, comme l’alimentation, les loisirs et les transports. Repérez les prélèvements oubliés et les frais bancaires.
Mensualisez les dépenses annuelles ou occasionnelles. Une assurance de 600 € par an représente 50 € par mois. Faites de même pour les impôts, les vacances, l’entretien de la voiture ou les cadeaux.
Appliquer la règle
Comparez ensuite ces enveloppes théoriques à vos dépenses réelles. Repérez l’écart dans chaque catégorie.
Programmez votre virement d’épargne juste après la réception du salaire. Ainsi, l’épargne ne dépend plus de ce qui reste en fin de mois. Vous pouvez répartir ce virement entre un livret pour les imprévus et un placement de long terme.
Un tableur, une application budgétaire ou la catégorisation de votre banque peuvent suffire. Vérifiez qu’il distingue les opérations récurrentes, les dépenses par catégorie, les objectifs d’épargne et le solde disponible.
Comment adapter la répartition à votre situation
La répartition 50/30/20 devient difficile quand le logement, les transports ou les charges familiales dépassent la moitié du revenu. Dans ce cas, gardez les mêmes catégories, mais adaptez les proportions. Par exemple, pendant un temps, vous pouvez consacrer 65 % aux besoins, 15 % aux envies et 20 % aux objectifs financiers.
Réduisez d’abord les envies les plus faciles à modifier, sans supprimer tout loisir. Une enveloppe plaisir réaliste aide à tenir le budget dans la durée. L’objectif prioritaire reste de garder une capacité d’épargne, même limitée.
Constituez d’abord une réserve de sécurité. Une fois cette réserve constituée, utilisez la part destinée à l’épargne longue pour rembourser une dette à taux élevé. Un crédit coûteux est une charge certaine, alors qu’un placement reste incertain.
Épargne de précaution, dettes et placements
Sécuriser son épargne
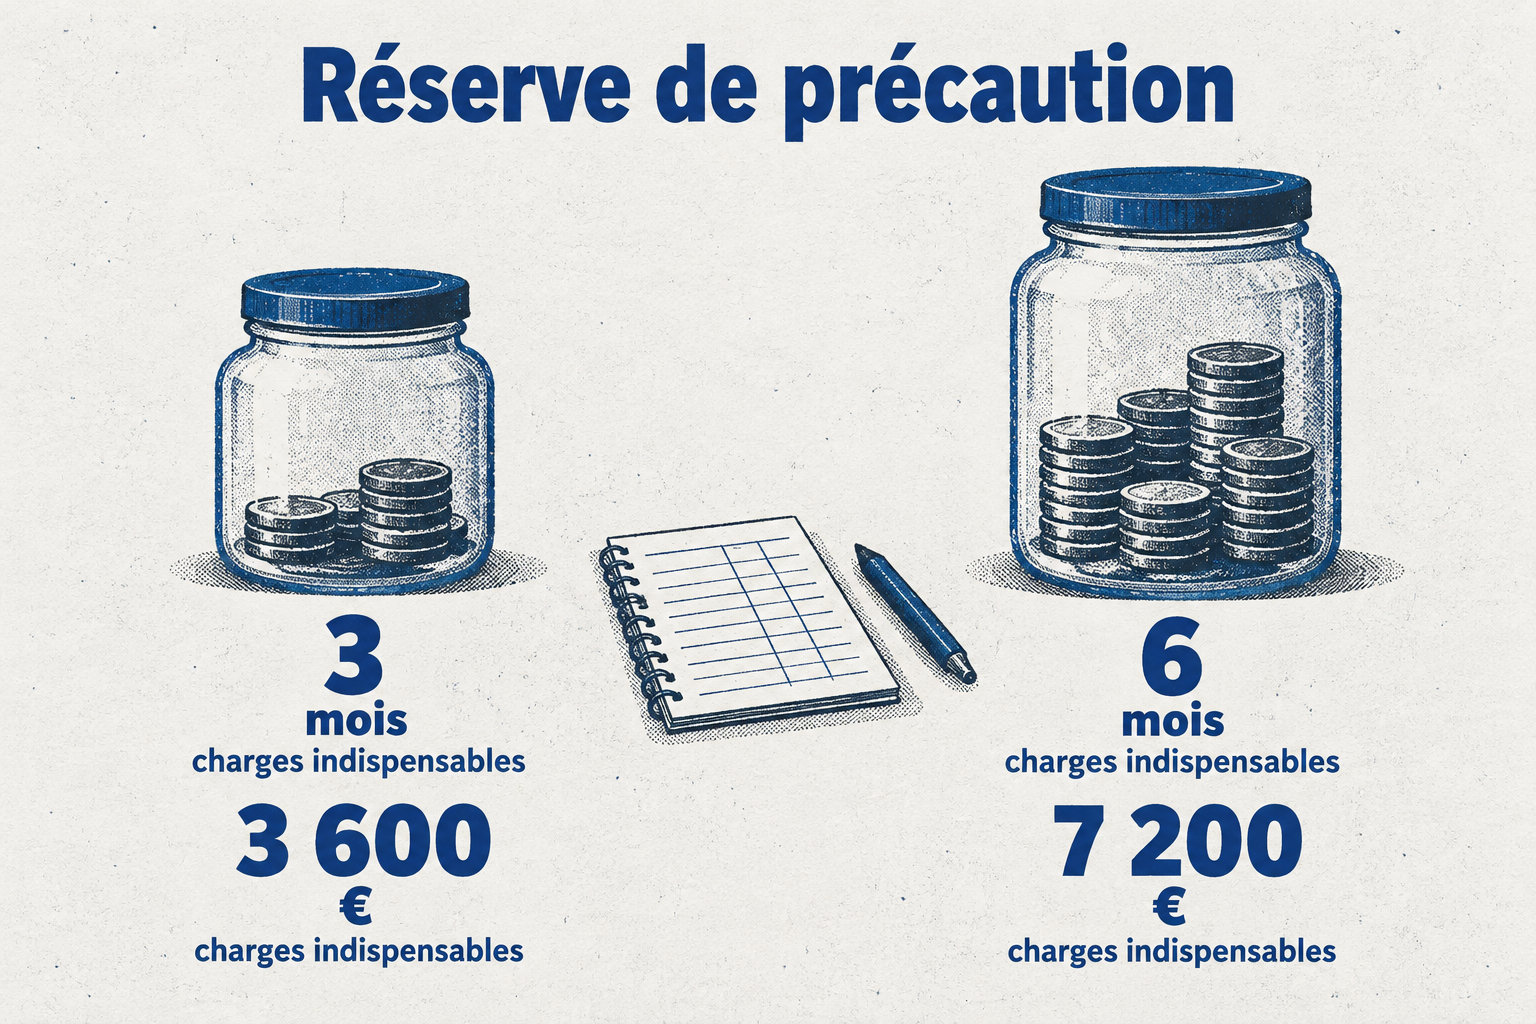
L’épargne de précaution couvre les charges indispensables. Elle sert en cas de perte de revenu ou de dépense imprévue.
Un repère courant consiste à prévoir trois à six mois de charges essentielles. Avec 1 200 € de dépenses indispensables par mois, cela représente 3 600 à 7 200 €.
Placez cette réserve sur un support disponible rapidement et garanti.
Le Livret A permet des retraits à tout moment, avec un plafond de versements de 22 950 €. Son taux annuel est de 1,7 % depuis le 1er août 2026, et ses intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Réduire ses dettes et investir à long terme
Classez vos dettes selon leur taux d’intérêt. Remboursez d’abord les plus coûteuses, tout en payant les mensualités minimales de chaque crédit.
Une fois la réserve constituée et les dettes coûteuses maîtrisées, les versements réguliers peuvent profiter des intérêts composés. Les gains réinvestis peuvent produire à leur tour des gains. Ce mécanisme ne garantit ni un rendement constant ni l’absence de pertes.
Diversifiez entre actifs, secteurs et zones géographiques. Par exemple, associez actions, obligations et immobilier selon votre horizon. Les actions restent risquées à court terme, même si un horizon long permet d’absorber les fluctuations.
Un ETF, ou fonds indiciel coté, suit un indice et permet d’investir dans un ensemble de titres.
- ETF : frais de gestion souvent inférieurs à 0,5 % par an, auxquels peuvent s’ajouter le courtage et la tenue de compte. Vente possible en bourse, mais perte partielle ou totale du capital selon le marché. Horizon long terme, idéalement au moins 5 ans.
- SCPI : frais de souscription souvent compris entre 5 % et 12 %, plus des frais de gestion, et revenus généralement imposables. Revente parfois lente, capital et revenus non garantis. Horizon moyen ou long terme.
- PEA : pas d’impôt sur le revenu sur les gains après 5 ans, mais prélèvements sociaux restant dus. Retrait avant 5 ans généralement pénalisant, car les actions restent exposées au marché. Horizon long terme.
- Assurance-vie : rachat imposé sur la part de gains ; après 8 ans, abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple. Rachat possible, avec une fiscalité qui dépend de l’âge du contrat et des versements. Horizon moyen ou long terme.
- PER : versements déductibles du revenu imposable avant 70 ans, dans les limites prévues, avec une fiscalité à la sortie. Épargne en principe bloquée jusqu’à la retraite, sauf cas prévus. Horizon retraite.
Avant de choisir un placement, vérifiez les frais. Il y a les frais de versement, de gestion, d’arbitrage, de courtage, de tenue de compte et de sortie. Demandez le document qui en détaille le montant total.
- Versement ou souscription : calculé sur le montant déposé, il réduit immédiatement le capital investi.
- Gestion : calculée sur l’encours ou le montant du contrat, elle pèse chaque année sur la durée.
- Courtage : calculé sur chaque achat ou vente, il augmente le coût des versements fréquents.
- Arbitrage : calculé sur le montant déplacé entre supports, il peut pénaliser les changements répétés.
- Sortie ou rachat : calculée sur le montant retiré ou vendu, à rapprocher de la liquidité et de la fiscalité.
Pour un bilan patrimonial complet, un conseiller en gestion de patrimoine peut examiner votre budget et votre épargne. Il peut aussi regarder vos dettes, votre fiscalité et vos objectifs de retraite avant toute décision.
Votre budget n’est pas figé. Comparez régulièrement vos dépenses observées aux enveloppes prévues, puis ajustez la répartition lorsque vos revenus, vos charges ou vos objectifs changent. Ce suivi régulier vous permet de garder la main sur votre argent.

