

La semaine 42 a été marquée par des performances divergentes sur les marchés mondiaux. D’un côté, Wall Street enchaîne les records. De l’autre, l’Europe perd du terrain. D’où vient un tel écart ?
On fait le point sur ses causes.
La semaine 42 oppose Wall Street aux places européennes
Pendant la semaine du 12 au 16 octobre, les marchés américains et européens ont suivi des trajectoires différentes. Wall Street avait signé la semaine précédente de nouveaux records, alors que les places européennes ont reculé de manière quasi généralisée.
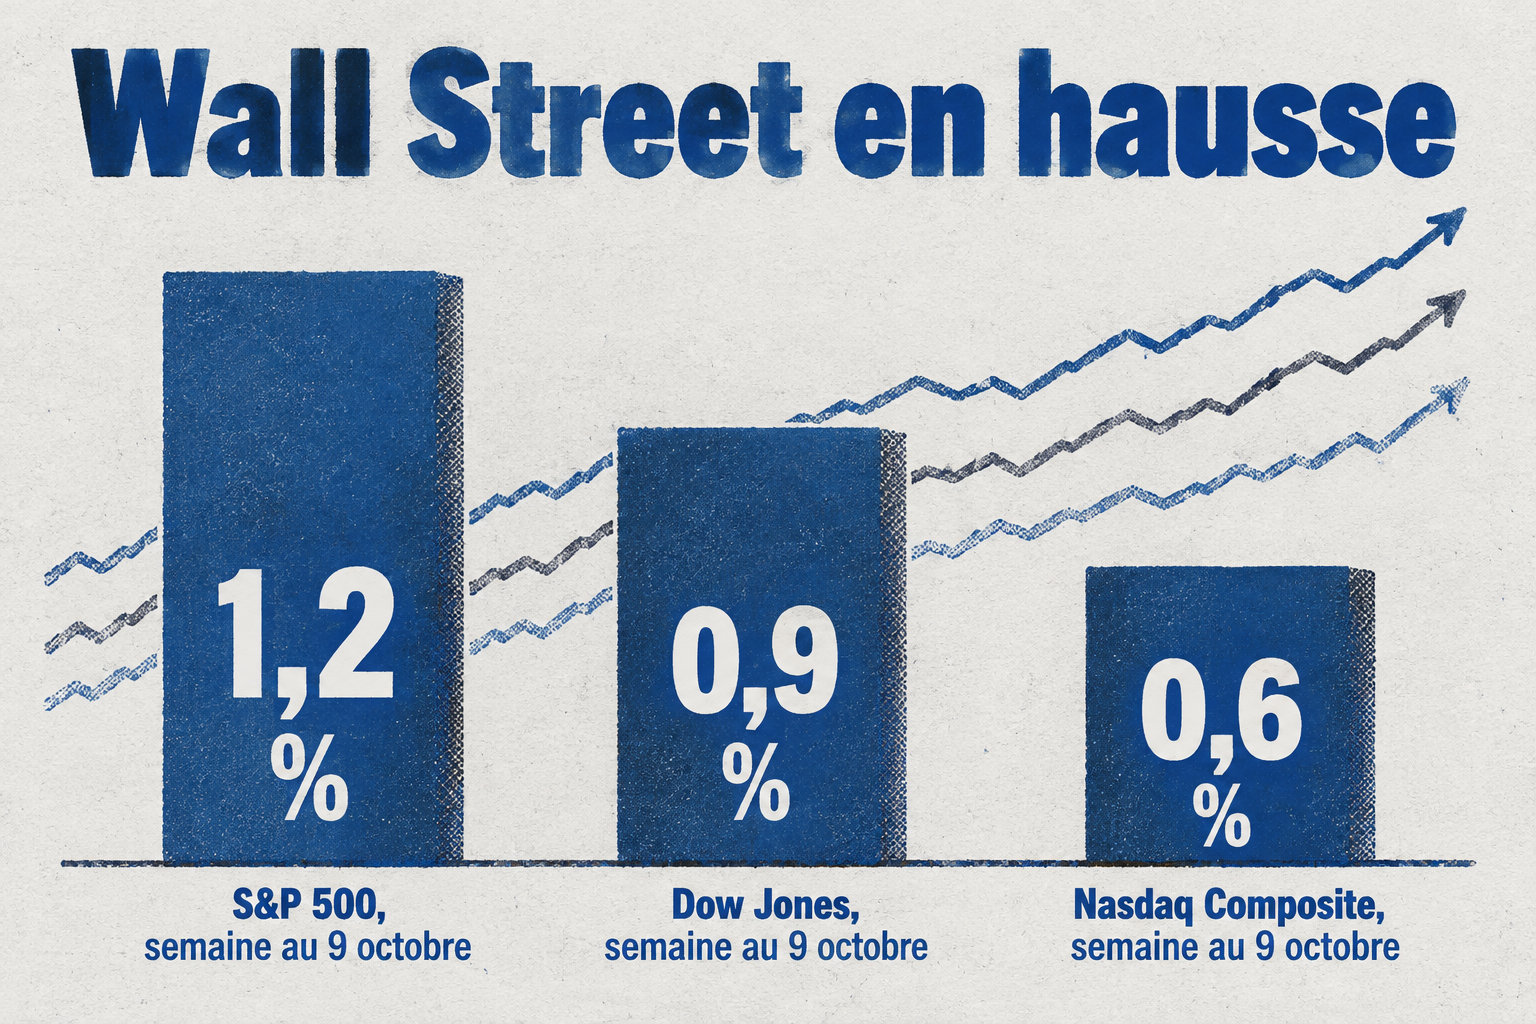
Le 9 octobre, le S&P 500 avait gagné 1,2 % sur la semaine, pour atteindre 7 811,54 points. Le Dow Jones a progressé de 0,9 %, à 51 654,95 points, et le Nasdaq Composite de 0,6 %, à 27 366,17 points.
Il s’agissait de la quatrième hausse hebdomadaire consécutive.
Bon à savoir : une séance positive ne suffit pas à inverser une tendance hebdomadaire.
Le 14 octobre, le S&P 500 a perdu 1,1 %, le Nasdaq Composite 1,9 % et le Russell 2000, indice des petites capitalisations, 1,9 %. Ce dernier enchaînait alors une cinquième baisse hebdomadaire consécutive.
En Europe, l’Euro Stoxx 50 a cédé 1,04 % sur la semaine observée. Le 14 octobre, il a rebondi de 0,76 %, tandis que le CAC 40 gagnait 0,95 %, le DAX 1,13 % et le FTSE 100 1,06 %. Ces hausses quotidiennes n’ont cependant pas effacé les pertes accumulées auparavant.
Les matières premières ont suivi une dynamique distincte.
Le Brent a terminé à 104,72 dollars le baril, en hausse de 2,41 % sur la semaine, tandis que le WTI a progressé de 0,81 %, à 91,85 dollars.
L’or au comptant est remonté vers 4 194 dollars l’once, soit une hausse hebdomadaire de 1,24 %.
L’inflation américaine ravive les anticipations de hausse des taux
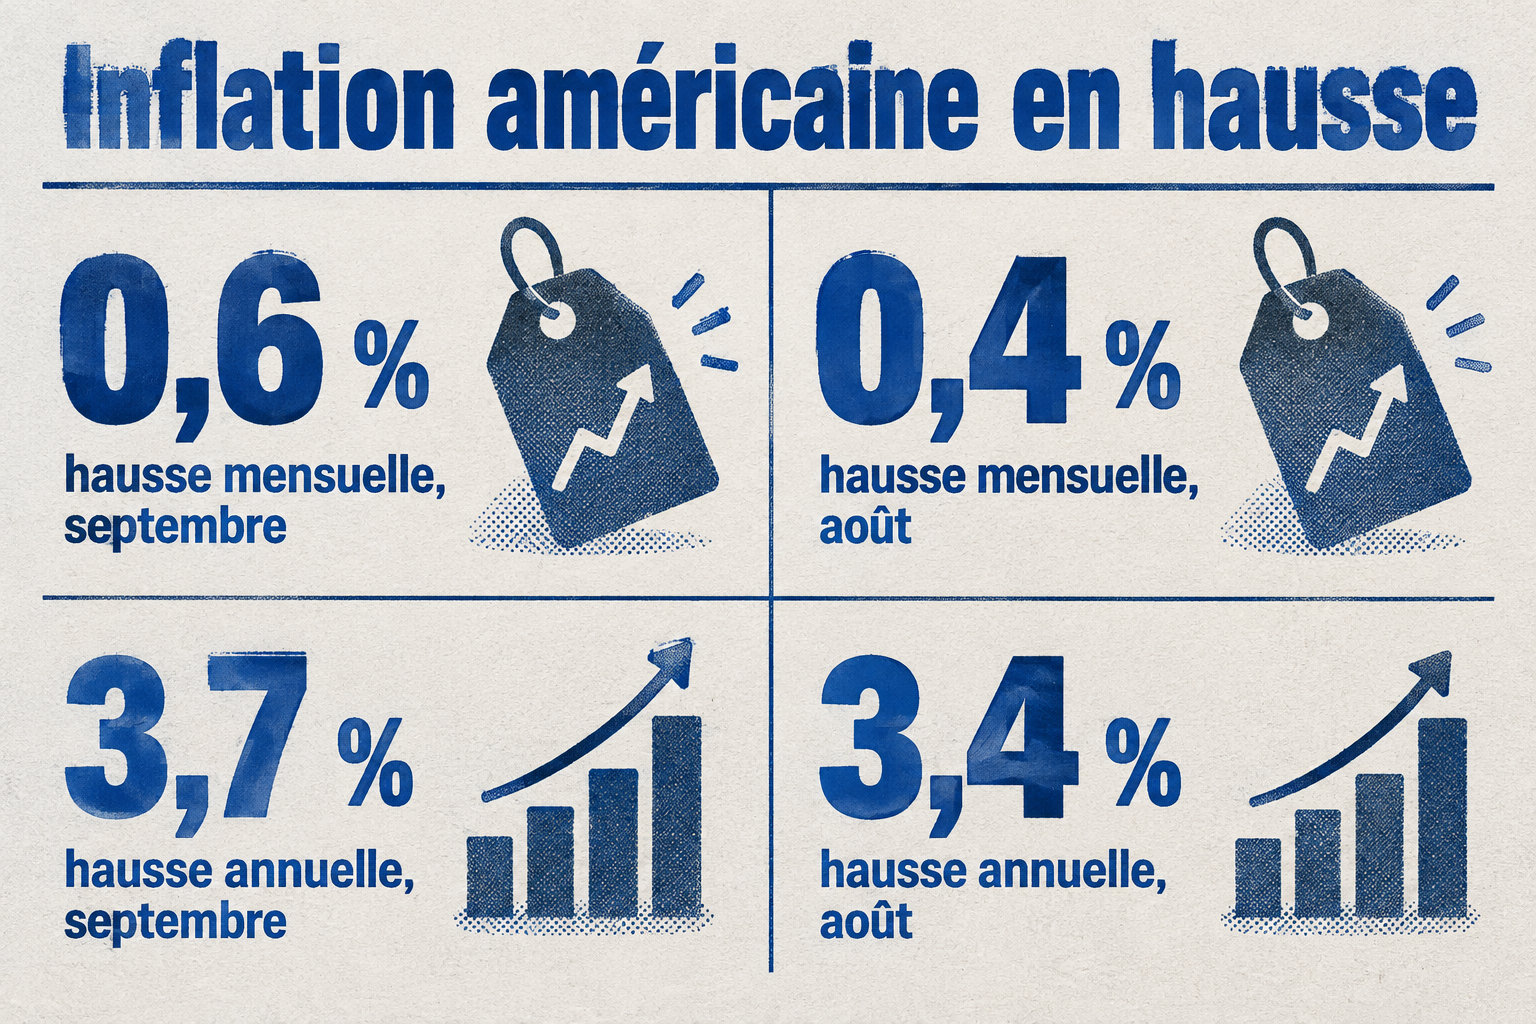
Aux États-Unis, l’indice des prix à la consommation a augmenté de 0,6 % en septembre, après 0,4 % en août. Sur un an, l’inflation atteint 3,7 %, contre 3,4 % en août.
Ce chiffre dépasse légèrement les prévisions, qui tablaient sur 3,6 % sur un an. L’inflation sous-jacente, c’est-à-dire hors alimentation et énergie, s’établit à 2,6 % sur un an. Elle était de 2,4 % en août.
Cette publication a renforcé les anticipations d’une nouvelle hausse des taux de la Réserve fédérale. Les marchés dérivés estiment désormais cette probabilité à près de 40 % pour la réunion des 27 et 28 octobre. La veille, elle était d’environ 22 %.
Le rendement du Treasury à dix ans, c’est-à-dire le taux demandé pour prêter à l’État américain pendant dix ans, a atteint environ 5,35 % en séance. C’est un sommet depuis 2002. Il est ensuite redescendu vers 5,24 %.
Des taux obligataires élevés renchérissent le financement des entreprises. Ils pèsent aussi sur les valeurs de croissance. Cette sensibilité explique la baisse plus marquée du Nasdaq après la publication de l’inflation.
La dette française alourdit la prime de risque en Europe
Le rendement de l’obligation française à dix ans est monté près de 5 % au début du mois, puis se situait autour de 4,88 % le 14 octobre.
L’écart avec l’obligation allemande de même échéance a dépassé 1,4 point. Les investisseurs demandent donc une prime plus élevée pour détenir de la dette française.
La trajectoire budgétaire prévue par le gouvernement français s’établit ainsi :
- Déficit public 2026 : 5,4 % du PIB
- Déficit public 2027 : 5 % du PIB
- Retour sous la limite de 3 % du PIB : visé en 2029
- Dette publique 2027 : pourrait atteindre 121,7 % du PIB
Bon à savoir : le déficit prévu pour 2027 reste supérieur à la limite européenne de 3 %. Cette situation entretient les doutes sur les finances publiques. Elle maintient le rendement français au-dessus du rendement allemand.
La BCE maintient ses trois taux directeurs :
- Taux des opérations principales de refinancement : 2,65 %
- Taux de la facilité de dépôt : 2,50 %
- Taux de la facilité de prêt marginal : 2,90 %
Les banques américaines reculent malgré des résultats contrastés
Les publications bancaires restent inégales
Citigroup a publié un bénéfice net de 5,2 milliards de dollars au troisième trimestre, en hausse d’environ 40 % sur un an.
Son bénéfice par action atteint 2,85 dollars et son chiffre d’affaires 23,8 milliards.
Malgré ces résultats, son action a reculé d’environ 5,6 % après la publication. Le recul est donc sensible.
Goldman Sachs a dégagé un bénéfice de 5,29 milliards de dollars, soit 17,01 dollars par action.
Son chiffre d’affaires a progressé de 23 %, à 18,68 milliards, notamment grâce au courtage d’actions.
Son titre a gagné jusqu’à environ 4 %.
Bank of America affiche les chiffres suivants :
- Bénéfice de 6,9 milliards de dollars, contre 8,3 milliards un an plus tôt.
- Une charge liée à un règlement réglementaire, qui a réduit son bénéfice par action de 17 cents.
JPMorgan Chase a réalisé un bénéfice de 15,3 milliards de dollars, en hausse de 6 % sur un an.
Son bénéfice par action de 5,57 dollars reste inférieur aux attentes.
Wells Fargo affiche les chiffres suivants :
- Bénéfice de 5,95 milliards de dollars.
- Chiffre d’affaires de 21,87 milliards, inférieur aux prévisions.
Les indicateurs économiques peuvent modifier la tendance
Les enquêtes manufacturières de New York et de Philadelphie donnent une indication précoce sur les commandes et l’activité industrielle. Les inscriptions hebdomadaires au chômage, attendues autour de 200 000, permettent aussi d’évaluer la solidité du marché de l’emploi.
Le rendement du Treasury à dix ans reste un indicateur central pour les actions bancaires et technologiques. Une hausse renchérirait les crédits. Elle pèserait aussi sur les obligations détenues par les banques. Elle pourrait accentuer la pression sur les indices américains.
Pour suivre l’évolution de ces marchés, il est utile de regarder en priorité l’inflation américaine de septembre et la réunion de la Fed attendue fin octobre, car ces deux éléments détermineront la suite des rendements obligataires. En Europe, l’écart entre l’obligation française et l’allemande donne une indication claire sur l’évolution des doutes budgétaires. Il convient donc de garder ces deux repères sous les yeux plutôt que de se fier aux seules séances de hausse.

