L’essentiel à retenir : l’optimisation de votre assurance vie en 2026 repose sur la solidité financière des assureurs, affichant un ratio de solvabilité moyen de 241 %. Cette robustesse, couplée à des réserves de capitalisation protectrices et à l’effet cliquet des fonds en euros, garantit la sécurité de votre capital tout en maximisant votre rendement net grâce à une fiscalité allégée après huit ans.
Face à la volatilité des marchés financiers, comment pouvez-vous garantir la pérennité de votre patrimoine tout en maximisant sa performance nette ? En 2026, le ratio de solvabilité moyen des assureurs français atteint 241 %, une marge de sécurité exceptionnelle qui consolide la protection de vos avoirs.
Pourtant, une solidité institutionnelle ne suffit pas à neutraliser l’érosion causée par des frais de gestion excessifs ou une fiscalité mal maîtrisée. Nous décortiquons ici les leviers stratégiques pour optimiser votre assurance vie, de la réduction des coûts à l’exploitation des abattements fiscaux après huit ans.
- L’optimisation assurance vie 2026 face aux nouveaux standards de solvabilité
- Stratégies pour éradiquer les frais de gestion et maximiser le rendement
- Pilotage de la fiscalité avantageuse après huit ans de détention
- Modernisation du portefeuille par la diversification des supports
- Optimisation de la transmission et protection des proches
- Multi-détention et gestion dynamique de la liquidité
L’optimisation assurance vie 2026 face aux nouveaux standards de solvabilité
En 2026, la solidité des assureurs français culmine à 241 % de ratio de solvabilité, garantissant une protection du capital doublée par rapport aux exigences légales. Les réserves de capitalisation lissent les chocs obligataires, sécurisant ainsi les rendements des fonds en euros via l’effet cliquet.
Face à l’instabilité des marchés, vous interrogez-vous sur la réelle sécurité de vos actifs ? La stratégie clé pour 2026 repose sur une sélection rigoureuse des institutions affichant une solvabilité robuste et une structure de frais contenue sous le seuil de 0,8 %.
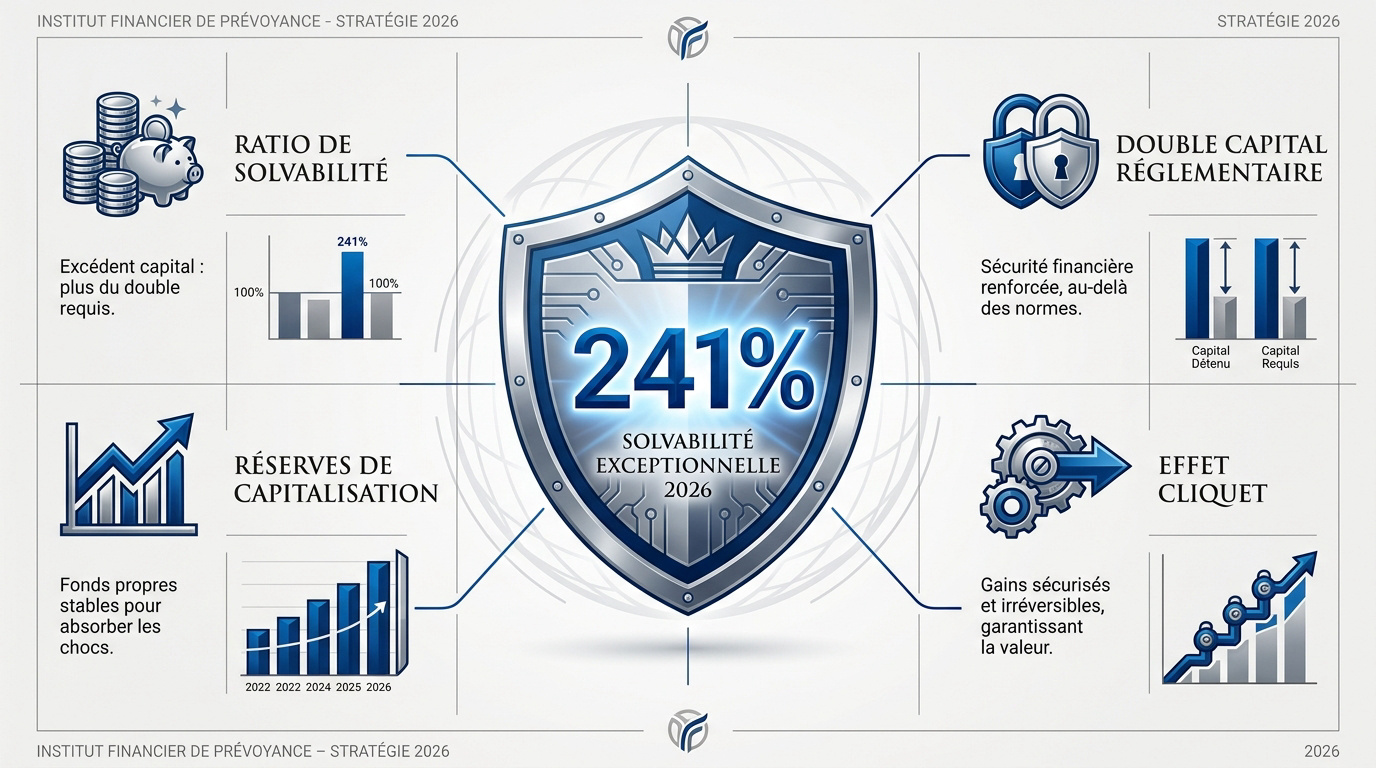
Analyser le ratio de solvabilité à 241% des assureurs
Le ratio de solvabilité moyen de 241 % constitue un indicateur déterminant pour votre épargne. Ce chiffre reflète précisément la marge de sécurité financière des compagnies d’assurance françaises en 2026.
Concrètement, les assureurs détiennent plus du double du capital réglementaire exigé. Cette solidité vous garantit le respect strict des engagements contractuels pris envers vous.
Une telle solvabilité protège efficacement vos avoirs contre la volatilité. Elle assure une résistance optimale de votre patrimoine en 2026.
Pour approfondir votre stratégie, découvrez comment l’épargne suisse non-résident : sécuriser ses avoirs en 2026 complète parfaitement cette quête de stabilité financière absolue.
Le rôle des réserves de capitalisation comme rempart technique
Les réserves de capitalisation constituent un mécanisme comptable essentiel pour la pérennité de vos gains. Ces fonds propres absorbent les pertes latentes sur les obligations lors des remontées de taux. Ils agissent comme un amortisseur technique de chocs financiers. Ce lissage permet une stabilité durable de vos rendements annuels.
Ces réserves protègent directement la valeur de votre contrat. Elles empêchent ainsi toute baisse brutale de votre rémunération globale en cas de crise obligataire.
Les réserves accumulées jusqu’en 2026 soutiendront les taux servis aux épargnants. Elles permettent d’anticiper sereinement la distribution des bénéfices futurs.
Ce rempart technique s’avère indispensable pour la sérénité de votre épargne à long terme.
Sécuriser vos gains grâce à l’effet cliquet des fonds en euros
L’effet cliquet représente une garantie majeure pour votre portefeuille sécurisé. Les intérêts crédités chaque année sur votre fonds en euros deviennent définitivement acquis. Votre capital ne peut jamais diminuer sur ce support, quoi qu’il arrive.
Le fonds en euros demeure le socle de protection indispensable face aux unités de compte. Ces dernières offrent certes plus de rendement potentiel, mais sans aucune garantie. La sécurité repose sur cette distinction fondamentale.
Maintenez impérativement une poche de sécurité pour l’année 2026. Votre stabilité financière dépend de cette garantie irréversible des gains accumulés au fil du temps.
Il est recommandé de solliciter un expert pour un bilan patrimonial afin d’optimiser votre assurance vie et de planifier efficacement votre retraite dès aujourd’hui.
Stratégies pour éradiquer les frais de gestion et maximiser le rendement
La solidité des assureurs est acquise, mais la performance réelle de votre contrat dépendra surtout de votre capacité à limiter les frottements tarifaires.
Privilégier les contrats en ligne sans frais d’entrée
Identifiez les courtiers numériques proposant 0 % de frais d’entrée. Cette absence de ponction initiale booste immédiatement votre capital investi. C’est une règle d’or pour tout épargnant avisé.
Calculez l’impact des frais sur vingt ans. Une économie de 3 % au départ génère des gains massifs à terme. La capitalisation des intérêts fonctionne mieux sans frais.
Fuyez les contrats bancaires classiques. Leurs structures de coûts pèsent lourdement sur la rentabilité finale de votre projet.
Optez pour la transparence totale. Les contrats en ligne sont redoutablement efficaces.
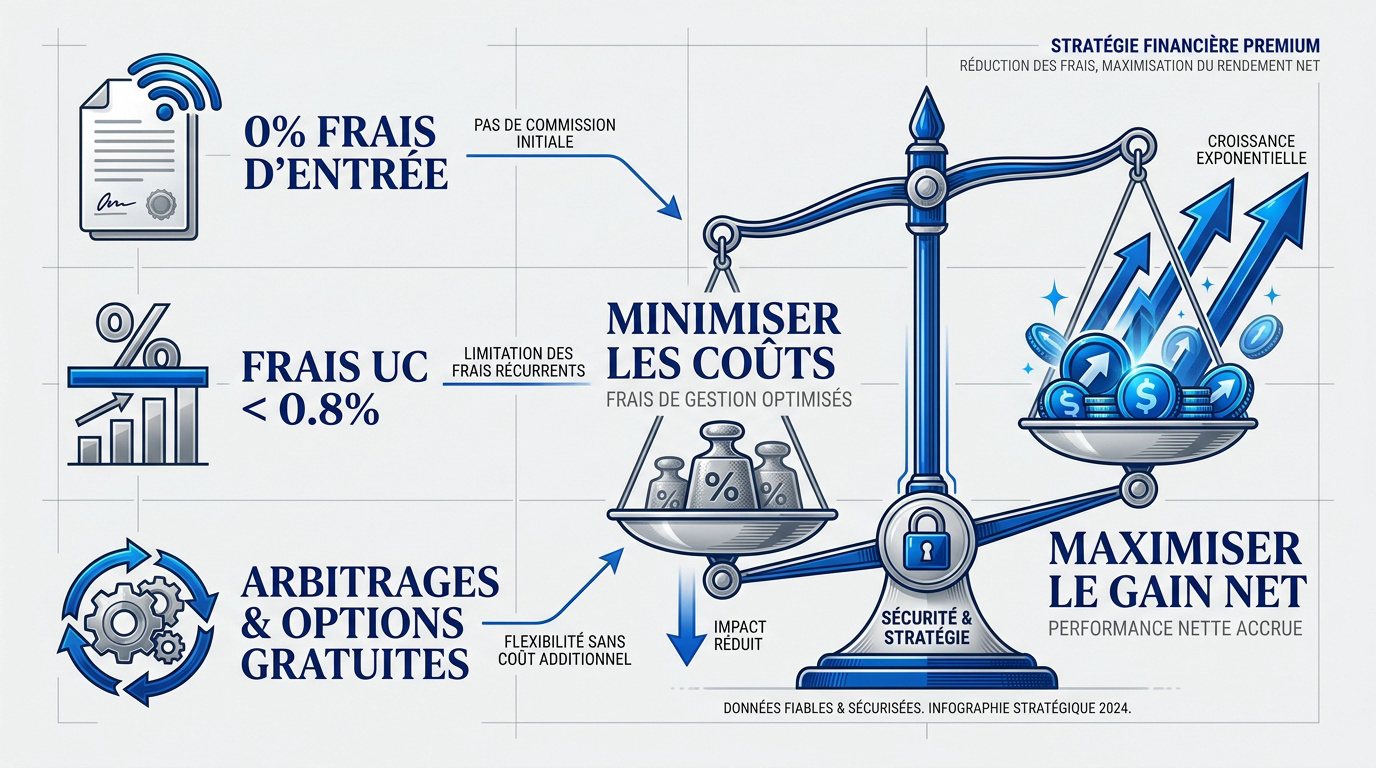
Plafonner les frais sur unités de compte sous 0,8%
Exigez des frais de gestion annuels inférieurs à 0,8 % sur vos supports risqués. Au-delà, la performance est grignotée par l’assureur. Comparez systématiquement les conditions générales avant de signer. La vigilance sur les coûts est votre meilleure alliée.
Traquez les coûts cachés des fonds complexes. Certains produits structurés masquent des commissions de gestion excessives.
Consultez notre expertise sur le Produit structuré | Optimisation épargne & prévoyance pour affiner votre sélection.
La rentabilité de vos actifs dépend de ce plafond. Ne transigez jamais là-dessus.
Exploiter la gratuité des arbitrages et des options automatiques
Profitez du rééquilibrage automatique gratuit. Cette option permet de maintenir votre profil de risque sans intervention manuelle. L’assureur déplace les fonds selon vos critères définis.
Effectuez des mouvements entre supports sans frais forfaitaires. La gratuité des arbitrages est cruciale pour une gestion active. Vous réagissez ainsi rapidement aux opportunités de marché.
Automatisez la sécurisation de vos plus-values. C’est une méthode simple pour protéger vos gains sans effort constant.
Ces options optimisent votre temps. Elles renforcent aussi la performance nette.
L’optimisation de l’assurance vie en 2026 est abordée, en se concentrant sur la solvabilité des assureurs, la réduction des frais de gestion et la fiscalité avantageuse après huit ans de détention. Pour bénéficier d’un accompagnement sur mesure, nous vous invitons à prendre rendez-vous avec un de nos conseillers 3 ème pilier pour un bilan patrimonial complet.
Pilotage de la fiscalité avantageuse après huit ans de détention
Une fois les frais maîtrisés, il convient de s’attaquer au second levier de performance : l’optimisation fiscale de vos sorties de capitaux.
Exploiter les nouveaux plafonds d’abattement annuel
Utilisez l’abattement annuel sur les intérêts générés par votre contrat. Ce mécanisme s’élève à 4 600 € pour un contribuable célibataire. Pour un couple, ce montant double à 9 200 €.
Calibrez vos retraits pour rester sous ces seuils spécifiques. Vous évitez ainsi l’impôt sur le revenu sur vos gains. C’est une stratégie de revenus quasi défiscalisés très efficace.
Anticipez toutefois les prélèvements sociaux de 17,2 %. Ils restent systématiquement dus même en cas d’exonération totale d’impôt sur le revenu. La vigilance sur ce point demeure de mise.
Consultez les détails sur l’impôt France pour affiner vos calculs. Maîtrisez chaque paramètre fiscal.
Arbitrer entre le PFU et le barème progressif de l’impôt
Comparez le Prélèvement Forfaitaire Unique avec votre tranche d’imposition actuelle. Le taux réduit de 7,5 % est souvent imbattable après huit ans. Toutefois, le barème progressif peut être plus avantageux pour les petits revenus. Une simulation précise est indispensable avant tout rachat.
Notez le taux de 12,8 % pour les gros versements. Cela concerne les primes dépassant 150 000 € par assuré. Ce seuil modifie radicalement votre pression fiscale.
Découvrez l’Impôt suisse | Optimisation fiscale prévoyance pour comparer les fiscalités. Analysez les opportunités transfrontalières avec soin.
Choisissez toujours l’option la plus rentable pour votre patrimoine. Votre situation fiscale évolue chaque année selon vos revenus globaux.
Programmer des rachats partiels pour générer des revenus
Mettez en place des retraits réguliers programmés sur votre contrat. Cette technique permet de lisser votre fiscalité sur plusieurs années. Vous profitez ainsi pleinement des abattements annuels successifs.
Préservez l’antériorité fiscale de votre contrat d’assurance vie. En ne retirant qu’une partie, le reste continue de fructifier. Votre enveloppe fiscale reste active et avantageuse durablement.
Utilisez l’assurance vie comme complément de retraite performant. C’est un outil flexible pour obtenir des liquidités immédiates selon vos besoins réels.
La gestion des flux est stratégique pour votre épargne. Elle assure votre confort financier futur avec une efficacité redoutable.
Modernisation du portefeuille par la diversification des supports
La fiscalité est un cadre, mais la diversification des actifs est le moteur qui propulsera votre capital vers de nouveaux sommets en 2026.
Intégrer des ETF et fonds thématiques à bas coûts
Adoptez les trackers indiciels pour réduire vos frais internes. Ces supports répliquent fidèlement les indices boursiers mondiaux. Ils sont bien moins chers que les fonds classiques.
L’optimisation de l’assurance vie en 2026 est abordée, en se concentrant sur la solvabilité des assureurs, la réduction des frais de gestion et la fiscalité avantageuse après huit ans de détention. Pour y parvenir, vous pouvez consulter ce guide pour investir en ETF 2026 | Guide pour optimiser votre PEA.
Diversifiez géographiquement vos placements financiers. Ne restez pas concentré sur un seul marché pour limiter les risques.
Les secteurs technologiques sont prometteurs. Ils dynamisent votre portefeuille en 2026.
Déployer la pierre-papier et le potentiel du Private Equity
Accédez à l’immobilier tertiaire via les SCPI. Ce support offre des revenus réguliers sans contrainte de gestion locative. C’est une excellente alternative aux marchés financiers volatils. L’assurance vie facilite grandement la souscription de ces parts.
Explorez le Private Equity pour le rendement. Investir dans le non-coté diversifie vos sources de profit.
Considérez l’euro-croissance pour sécuriser une partie. C’est un compromis idéal entre fonds euros et unités de compte.
La pierre-papier reste une valeur refuge. Elle stabilise votre patrimoine global.
Rééquilibrer annuellement pour maintenir votre profil de risque
| Support | Risque | Rendement visé | Horizon conseillé |
|---|---|---|---|
| Fonds Euros | 1/5 (Faible) | Sécurisé | Court terme |
| ETF Actions | 4/5 (Élevé) | Dynamique | Long terme |
| SCPI | 3/5 (Modéré) | Régulier | Moyen/Long terme |
| Private Equity | 5/5 (Très élevé) | Supérieur | Très long terme |
Ajustez la répartition de vos actifs chaque année. Vendez les supports ayant trop progressé pour sécuriser vos gains. Rachetez ceux qui sont en phase de consolidation.
Maintenez votre profil de risque initial. Sans rééquilibrage, votre portefeuille peut devenir trop exposé aux marchés. La discipline est la clé de la réussite.
Auditez la compétitivité de vos vieux contrats. Comparez-les aux offres actuelles pour vérifier leur pertinence réelle.
Un bilan annuel est indispensable. Il garantit la cohérence de vos choix.
Pour affiner votre stratégie, nous vous invitons à prendre rendez-vous avec un de nos conseillers « 3 ème pilier » pour un bilan patrimonial complet.
Optimisation de la transmission et protection des proches
Au-delà de la croissance du capital, l’assurance vie demeure l’outil roi pour organiser une transmission fluide et avantageuse.
Maximiser les abattements selon l’âge des versements
Versez vos primes avant vos 70 ans. Chaque bénéficiaire profite alors d’un abattement de 152 500 €. C’est un levier puissant pour transmettre sans impôts.
Gérez intelligemment vos versements après 70 ans. L’abattement global tombe à 30 500 € pour tous les bénéficiaires. Toutefois, les intérêts produits sont totalement exonérés.
Vous pouvez également optimiser votre transmission avec l’assurance vie suisse pour diversifier votre ingénierie patrimoniale.
Planifiez vos apports avec soin. L’âge est un facteur déterminant.
Rédiger une clause bénéficiaire sur-mesure et évolutive
Précisez soigneusement la rédaction de votre clause bénéficiaire. Le démembrement de propriété peut protéger votre conjoint tout en gratifiant vos enfants. Évitez les formules standard trop imprécises des banques. Une clause personnalisée accélère le versement des capitaux.
Mettez à jour vos bénéficiaires régulièrement. Les naissances ou mariages imposent souvent une révision de vos volontés.
- Mentionner les héritiers réservataires pour éviter les contestations.
- Désigner des bénéficiaires de second rang en cas de prédécès.
- Utiliser la clause « mes héritiers » pour plus de sécurité juridique.
La précision évite les conflits futurs. C’est un acte fondamental.
Renforcer la protection via les garanties décès complémentaires
Souscrivez une garantie plancher pour vos proches. Elle assure le versement d’un capital minimum en cas de décès. Cela protège contre une baisse éventuelle des marchés financiers.
Évaluez le coût réel de ces garanties optionnelles. Parfois, le prix pèse trop sur le rendement du contrat. Il faut trouver le juste équilibre sécuritaire.
Protégez votre famille contre les aléas de la vie. L’assurance vie est aussi un outil de prévoyance.
La sécurité n’a pas de prix. Mais elle doit rester cohérente.
Multi-détention et gestion dynamique de la liquidité
Pour parfaire votre stratégie 2026, la multi-détention offre une flexibilité et une sécurité qu’un contrat unique ne peut égaler.
Segmenter vos objectifs par la détention de plusieurs contrats
Ouvrez plusieurs contrats pour segmenter vos projets. Dédiez-en un à votre future retraite et un autre à la transmission. Cette séparation facilite grandement la gestion comptable.
Accédez à des supports exclusifs chez différents assureurs. La multi-détention permet de profiter du meilleur de chaque compagnie. Vous diversifiez ainsi vos opportunités de gains.
Réduisez le risque de faillite de l’assureur. Répartir vos avoirs est une protection supplémentaire efficace.
Multiplier les contrats est astucieux. C’est une stratégie patrimoniale moderne.
Utiliser les avances et le crédit Lombard comme alternative au rachat
Empruntez des fonds via une avance auprès de l’assureur. Cela évite de casser la capitalisation fiscale de votre contrat. Le coût de l’avance est souvent inférieur au rendement de l’épargne. C’est une solution idéale pour un besoin ponctuel.
Comparez le crédit Lombard avec le rachat partiel. Cette alternative préserve intacte votre antériorité fiscale précieuse.
Maintenez une liquidité immédiate sans fiscalité lourde. L’avance est un outil de trésorerie redoutable.
La gestion de la liquidité est clé. Elle apporte une grande souplesse.
Moderniser vos anciens contrats grâce à la loi PACTE
Transférez vos vieux contrats vers des offres récentes. La loi PACTE permet ce mouvement au sein du même groupe. Vous conservez ainsi tous vos avantages fiscaux acquis.
Accédez enfin à des supports d’investissement plus performants. Les anciens contrats sont souvent limités en choix de fonds. Moderniser votre épargne est une priorité en 2026.
Prenez rendez-vous avec un conseiller « 3ème pilier ». Un bilan patrimonial complet est essentiel pour votre avenir.
N’attendez plus pour agir. L’optimisation fiscale est à votre portée.
Pour sécuriser votre avenir, privilégiez des assureurs affichant un ratio de solvabilité supérieur à 240 % et réduisez vos frais sous 0,8 %. En optimisant votre assurance vie après huit ans, vous profiterez d’abattements fiscaux massifs. Agissez dès maintenant pour garantir la pérennité et la performance de votre patrimoine.