L’essentiel à retenir : en 2026, la stabilisation du taux directeur de la BNS à 0 % maintient les taux fixes à 10 ans sous la barre des 2 %, offrant une opportunité majeure pour sécuriser votre patrimoine. Cette visibilité monétaire, couplée à un taux de référence bloqué à 1,25 %, garantit des conditions de financement et des loyers stables pour vos projets immobiliers genevois.
Le marché hypothécaire genevois s’oriente vers une stabilisation bienvenue en 2026, avec des taux fixes à 10 ans qui devraient se maintenir sous la barre symbolique des 2 %. Cette accalmie monétaire, portée par un taux directeur de la BNS maintenu à 0 %, offre une visibilité inédite pour sécuriser votre patrimoine immobilier dans des conditions préférentielles.
Pourtant, obtenir un financement dès 1,43 % exige une maîtrise parfaite des mécanismes de nantissement et d’amortissement indirect. Nous décortiquons ici les stratégies d’optimisation indispensables pour transformer ces prévisions en économies substantielles sur votre futur contrat de prêt.
- Pourquoi les taux hypothécaires à Genève en 2026 favorisent les emprunteurs
- 4 leviers pour affiner votre financement immobilier genevois
- Comment choisir entre taux fixe à 1,91 % et modèle SARON ?
- L’anticipation des renouvellements et du marché pour 2027
Pourquoi les taux hypothécaires à Genève en 2026 favorisent les emprunteurs
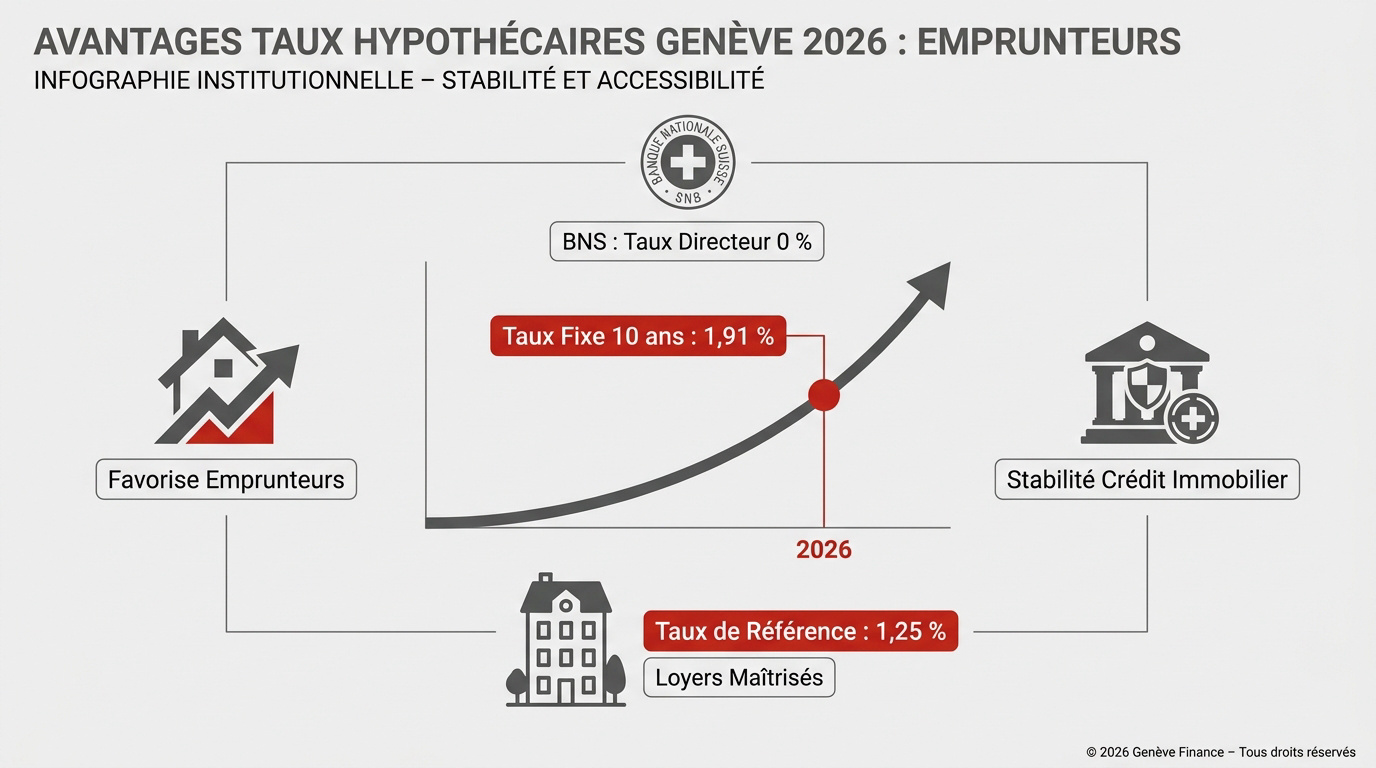
En 2026, les taux fixes à 10 ans se stabilisent à 1,91 % grâce au maintien du taux directeur de la BNS à 0 %, tandis que le taux de référence à 1,25 % fige les loyers. Cette situation découle directement d’une politique de stabilité monétaire.
Le rôle de la BNS dans le maintien des taux sous les 2 %
La Banque Nationale Suisse maintient son taux directeur à 0 %. Cette décision monétaire stabilise les conditions de crédit à Genève. L’inflation reste modérée en 2026. Cela permet aux banques de proposer des financements attractifs sans risque immédiat.
Le taux fixe à 10 ans gravite autour de 1,91 %. C’est une aubaine pour sécuriser vos mensualités. Les prévisions confirment cette tendance durable pour toute l’année en cours.
La BNS joue ici un rôle de garde-fou. Elle empêche une envolée brutale des coûts du crédit immobilier.
L’impact du taux de référence à 1,25 % sur le marché local
L’Office fédéral du logement maintient le taux de référence à 1,25 %. Ce chiffre bloque toute hausse massive des loyers genevois. Le marché locatif gagne ainsi en prévisibilité cette année.
Les profils d’emprunteurs solides obtiennent des offres dès 1,43 %. Il faut négocier fermement avec votre établissement bancaire. Votre solvabilité est votre meilleur atout lors de ces discussions financières.
Pour anticiper les effets d’une expatriation à Genève en 2026 ou surveiller le cours EUR/CHF en 2026, une analyse rigoureuse s’impose. Ces outils vous aident à maîtriser vos coûts immobiliers durablement.
Bon à savoir : Un bilan patrimonial complet avec nos conseillers « 3ème pilier » permet d’ajuster votre prévoyance et votre fiscalité à ces opportunités de financement. Prenez rendez-vous pour sécuriser votre avenir immobilier.
4 leviers pour affiner votre financement immobilier genevois
Mais au-delà des taux bruts, votre stratégie de structuration de dette fera la vraie différence sur votre facture finale.
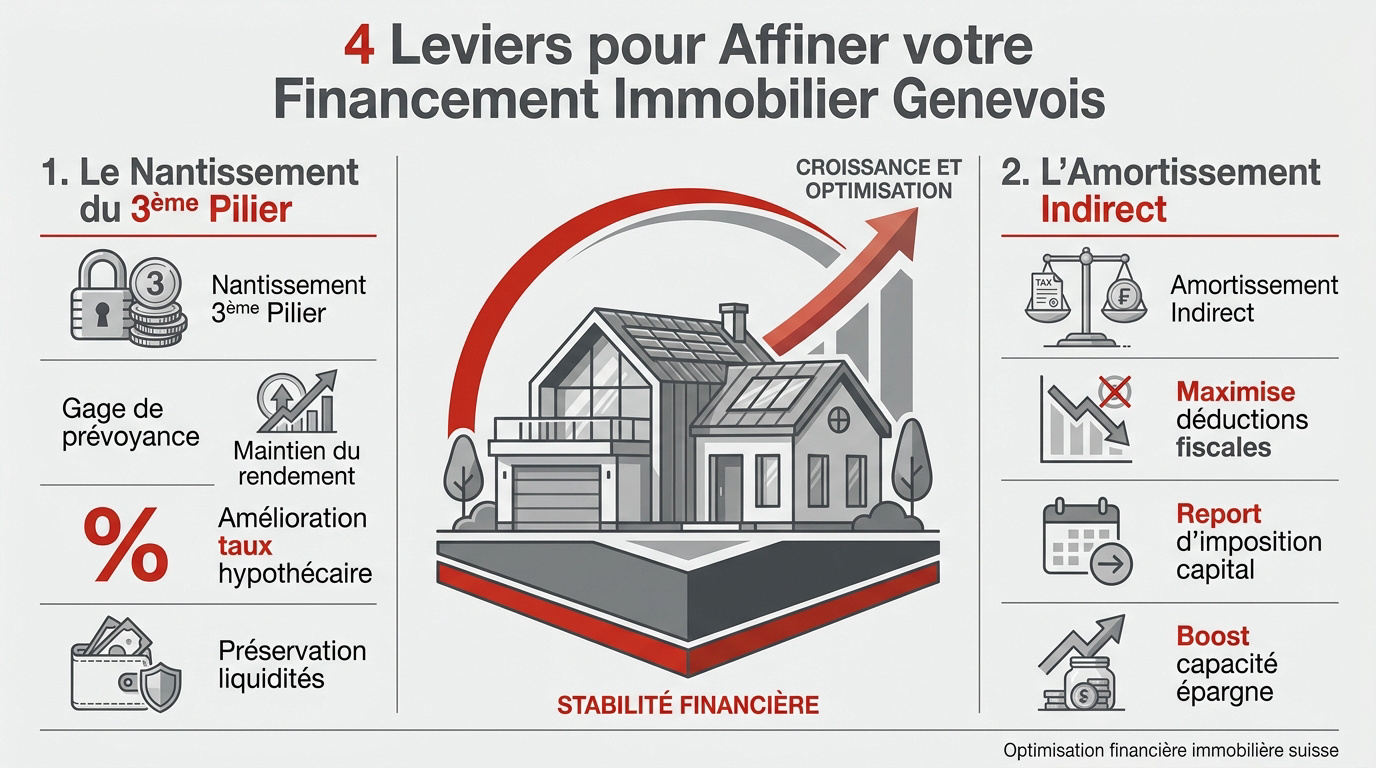
Le nantissement du 3ème pilier comme garantie préférentielle
Le nantissement permet de garantir votre prêt sans liquider vos avoirs. La banque se rassure avec ce gage de prévoyance. Votre capital continue de fructifier pendant la durée du crédit. C’est une alternative intelligente à l’apport de cash immédiat.
Cette solution offre des avantages concrets :
- Maintien du rendement de l’épargne
- Amélioration du taux hypothécaire
- Préservation des liquidités personnelles
Comparé à un apport direct, le nantissement optimise votre rendement global. Vous restez maître de votre épargne retraite.
L’amortissement indirect pour maximiser vos déductions fiscales
Maintenir une dette constante réduit votre impôt sur la fortune. Les intérêts passifs restent déductibles de votre revenu imposable. C’est le cœur de l’optimisation fiscale immobilière en Suisse romande.
Pour approfondir, découvrez nos conseils sur l’ optimisation du 3ème pilier en Suisse. Anticipez également la fin de l’imposition de la valeur locative en 2029.
Le capital accumulé sera imposé uniquement lors du retrait final. Ce report d’imposition booste votre capacité d’épargne réelle. C’est une stratégie gagnante pour votre patrimoine global.
Comment choisir entre taux fixe à 1,91 % et modèle SARON ?
Alors, faut-il verrouiller son budget ou parier sur la flexibilité du marché monétaire ?
La sécurité des mensualités bloquées sur le long terme
Le taux fixe protège contre une remontée brutale des indices. Vous connaissez vos charges pour les dix prochaines années. Cette sérénité budgétaire est inestimable pour les familles. Aucun choc économique ne viendra perturber votre plan de financement initial.
Fractionner vos tranches sur 5, 10 et 15 ans est astucieux. Cela évite de renégocier tout le prêt lors d’un pic. Vous lissez ainsi le risque de taux efficacement.
Anticipez vos besoins en analysant le rachat d’hypothèque en Suisse. Cette démarche sécurise votre patrimoine durablement.
La gestion du risque pour les emprunteurs en taux variable
Environ 25 % des propriétaires genevois choisissent le SARON en 2026. Ils profitent de coûts immédiats plus bas. Mais cette volatilité demande une grande rigueur financière personnelle.
| Critère | Taux Fixe | Modèle SARON |
|---|---|---|
| Visibilité | Totale et garantie | Limitée au trimestre |
| Risque | Nul durant le contrat | Fluctuations du marché |
| Coût initial | Plus élevé (env. 1,91 %) | Plus attractif (dès 0,5 %) |
| Flexibilité | Rigide (pénalités) | Conversion possible |
| Profil idéal | Prudent, budget serré | Averti, réserves cash |
| Horizon | Long terme (10-15 ans) | Court à moyen terme |
Constituez une réserve financière pour absorber les hausses éventuelles. Ce modèle convient aux profils tolérants au risque de marché.
L’anticipation des renouvellements et du marché pour 2027
Bref, la clé du succès réside dans votre capacité à anticiper les mouvements de demain dès aujourd’hui.
La préparation du dossier de solvabilité dès 2026
Préparez vos documents comme le certificat de 2ème pilier. L’extrait vierge des poursuites est indispensable. Votre dossier doit être irréprochable pour séduire les analystes bancaires genevois.
Maintenez un taux d’endettement sous les 33 %. Un apport supérieur à 20 % booste votre négociation. Les banques adorent les profils stables et bien capitalisés.
Utilisez notre outil pour votre demande d’hypothèque en ligne. C’est le premier pas pour sécuriser votre futur financement immobilier.
L’importance d’un bilan patrimonial avant le renouvellement
Un bilan complet ajuste le financement à vos objectifs de vie. L’amortissement devient crucial à l’approche de la retraite. Il réduit vos charges fixes durablement.
Il est judicieux de s’informer sur la prévoyance en Suisse pour 2026. Cette analyse globale permet d’optimiser votre fiscalité avant toute décision hypothécaire.
Prenez rendez-vous avec nos conseillers chez 3 ème pilier. Nous sécurisons votre patrimoine immobilier avec une expertise fiscale pointue.
Grâce à la stabilité monétaire de la BNS, vous bénéficiez de taux fixes à 10 ans sous les 2 % pour sécuriser votre patrimoine. Optimisez dès maintenant votre financement immobilier genevois par le nantissement ou l’amortissement indirect. Agissez pour transformer ces conditions historiques en économies durables et garantir la pérennité de votre projet.