

L’essentiel à retenir : le statut de quasi-résident genevois permet d’optimiser votre fiscalité en passant d’un barème forfaitaire à une imposition réelle. Pour y prétendre, 90 % des revenus mondiaux de votre foyer doivent être imposables en Suisse. Ce choix stratégique autorise la déduction du 3ème pilier et des frais de garde, avec un plafond de 7 056 CHF pour 2025.
Le statut de quasi-résident genevois impose que 90 % des revenus mondiaux de votre foyer soient imposables en Suisse pour ouvrir droit aux déductions réelles. Ce seuil mathématique constitue le pivot de votre stratégie fiscale transfrontalière.
Pourtant, un simple dépassement du quota de télétravail ou une mauvaise évaluation des revenus fonciers français peut annuler vos avantages et alourdir votre note fiscale. Nous décortiquons les leviers d’optimisation et les pièges administratifs pour sécuriser durablement votre patrimoine et maximiser votre reste à vivre dès cette année.
- La fiscalité quasi résident genevois : maîtriser le seuil des 90 %
- Arbitrage entre barème forfaitaire et imposition réelle via la TOU
- Démarches administratives et respect des échéances fiscales
- Stratégies de prévoyance pour consolider votre patrimoine transfrontalier
La fiscalité quasi résident genevois : maîtriser le seuil des 90 %
Le statut de quasi-résident genevois exige que 90 % des revenus mondiaux du foyer soient imposables en Suisse. Ce régime autorise la déduction des frais réels, incluant le 3ème pilier et les frais de garde.
La validation de ce seuil repose sur un calcul précis intégrant l’ensemble des ressources du ménage, y compris les revenus fonciers et les salaires étrangers.
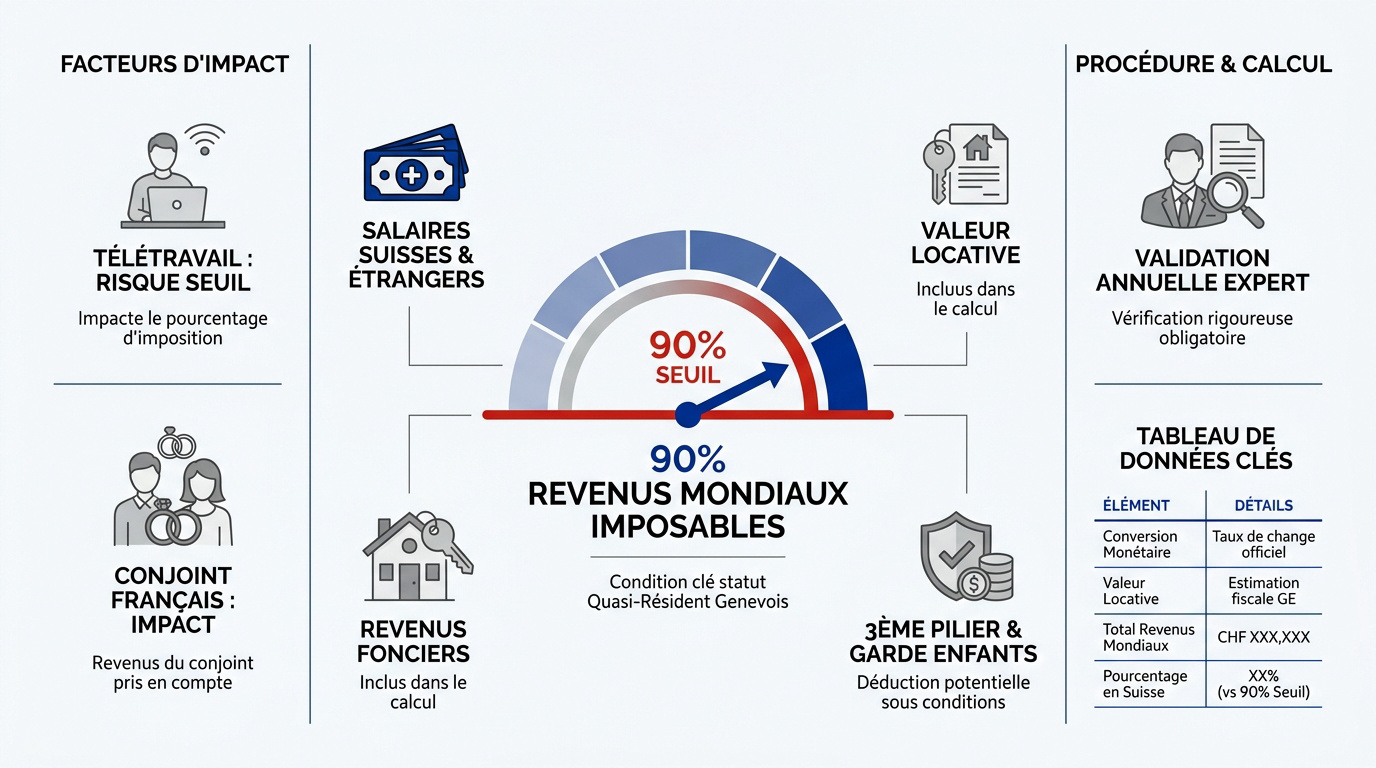
Le calcul déterminant des revenus bruts mondiaux du foyer
Identifiez chaque revenu perçu mondialement. Additionnez vos salaires suisses et vos gains étrangers avec une conversion monétaire rigoureuse. La précision garantit votre conformité fiscale.
Intégrez la valeur locative de vos biens immobiliers français. Ce point technique est impératif pour le fisc genevois.
Vos revenus fonciers bruts impactent votre ratio final. Vérifiez votre éligibilité en tant que quasi-résident suisse pour sécuriser vos déductions.
Faites valider ce calcul annuellement par un expert fiduciaire.
L’influence du télétravail et des revenus du conjoint français
Le télétravail excessif hors de Suisse menace votre éligibilité. Un dépassement des seuils admis peut faire chuter votre ratio sous les 90 %. Surveillez rigoureusement votre décompte de jours en France.
Le salaire de votre conjoint travaillant en France pèse lourdement. Ce revenu peut diluer la part helvétique du foyer.
- Impact du salaire français sur le seuil.
- Transmission obligatoire des avis d’imposition 2042.
- Risque lié aux promotions professionnelles en France.
Prenez rendez-vous avec un de nos conseillers pour un bilan patrimonial complet et optimisez votre fiscalité dès aujourd’hui.
Arbitrage entre barème forfaitaire et imposition réelle via la TOU
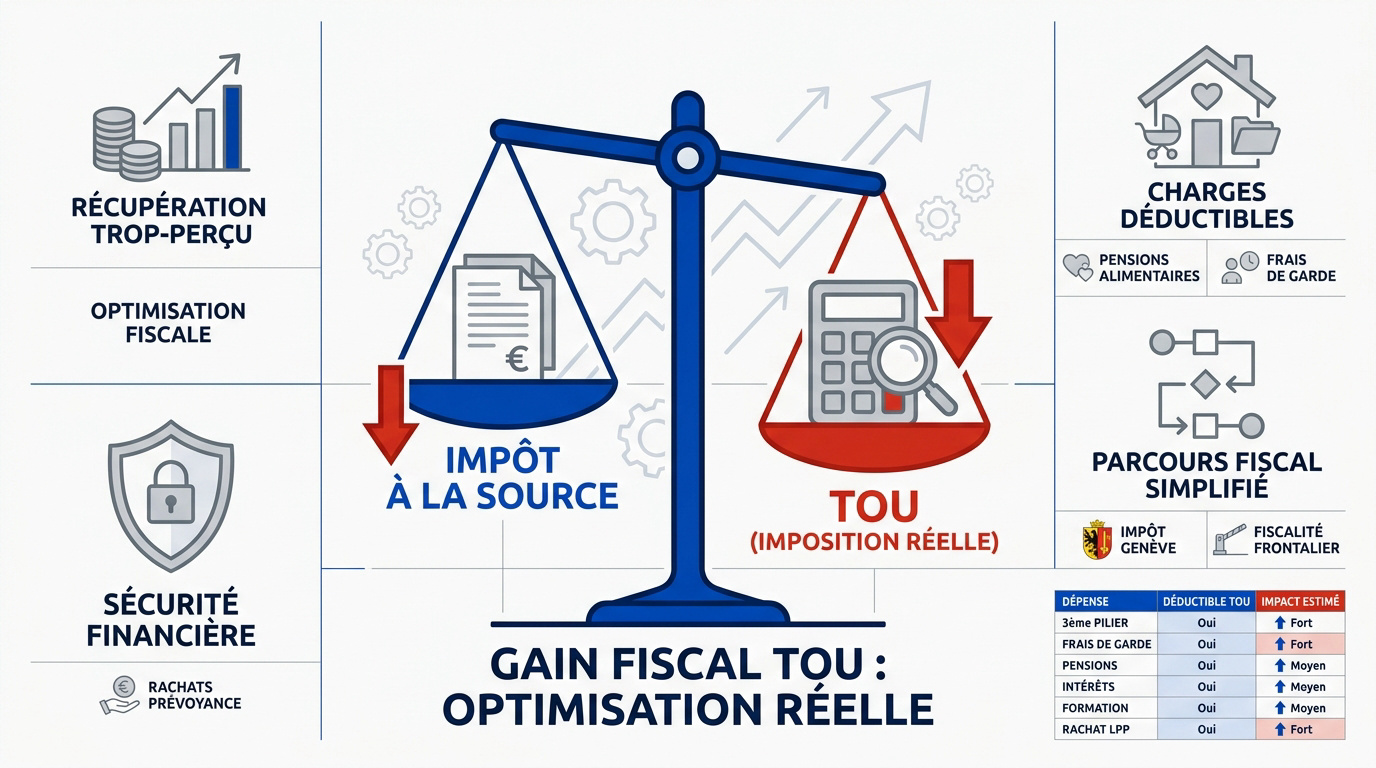
Si le seuil des 90 % est atteint, vous devez maintenant comparer la charge fiscale entre l’impôt à la source standard et la Taxation Ordinaire Ultérieure.
Avantages financiers de la Taxation Ordinaire Ultérieure
Comparez le prélèvement forfaitaire au calcul réel. La TOU permet souvent de récupérer un trop-perçu. Utilisez l’optimisation fiscale pour votre foyer.
Déduisez vos pensions alimentaires et vos frais de garde. Ce statut facilite une gestion précise de votre impôt à la source Genève annuelle.
| Type de dépense | Déductible en TOU | Impact fiscal estimé |
|---|---|---|
| 3ème pilier | Oui | Fort |
| Frais de garde | Oui | Fort |
| Pensions alimentaires | Oui | Moyen |
| Intérêts de dette | Oui | Moyen |
| Frais de formation | Oui | Moyen |
| Rachat LPP | Oui | Fort |
L’impact des rachats de prévoyance sur votre reste à vivre
Chiffrez le gain d’un versement LPP. Cette stratégie réduit votre assiette imposable. C’est un outil pour les hauts revenus. Vérifiez vos lacunes de cotisations.
La Suisse recalcule votre taux selon les déductions. Ce mécanisme génère souvent un remboursement d’impôt significatif.
Consultez les règles sur la fiscalité frontalier suisse pour valider votre résidence fiscale. Un bilan complet sécurise votre patrimoine.
Démarches administratives et respect des échéances fiscales
Au-delà des calculs, la réussite de votre stratégie dépend du respect strict des procédures imposées par l’administration fiscale cantonale genevoise.
Procédure de demande via les formulaires DRIS et TOU
Rassemblez vos certificats de salaire annuels. Le dépôt doit impérativement intervenir avant le 31 mars. Ne négligez surtout pas cette échéance fatale.
L’élection de domicile fiscal en Suisse est requise. Cette formalité garantit la bonne réception de vos notifications officielles.
Utilisez le formulaire DRIS pour vos demandes de rectification. Consultez notre fiduciaire Genève fiscalité pour un accompagnement précis.
La précision prévient les litiges. Relisez minutieusement chaque donnée saisie.
La gestion des risques liés au choix fiscal irrévocable
La demande de Taxation Ordinaire Ultérieure (TOU) est définitive pour l’année concernée. Aucun retour en arrière n’est possible après validation. C’est un engagement ferme envers l’État. Validez vos chiffres avec certitude.
Réalisez une simulation rigoureuse au préalable. Le barème de l’impôt à la source s’avère parfois plus compétitif que le régime réel. Comparez attentivement vos options.
Une erreur d’estimation pénalise votre budget. Sollicitez un expert pour sécuriser votre dossier.
Stratégies de prévoyance pour consolider votre patrimoine transfrontalier
L’optimisation fiscale ne doit pas occulter l’objectif premier : sécuriser votre avenir et celui de votre famille à long terme.
Valorisation du 3ème pilier A comme levier de défiscalisation
Pour l’année 2025, le plafond de déduction fiscale est fixé à 7 056 CHF. Ce montant maximal concerne les salariés affiliés à la LPP. Utilisez le 3ème pilier pour vos versements.
Ces contrats incluent une protection invalidité essentielle. Elle garantit une sécurité financière indispensable aux travailleurs frontaliers. C’est un bouclier efficace pour votre foyer.
Découvrez les atouts du 3ème pilier frontalier pour votre épargne. Ce dispositif combine plusieurs bénéfices majeurs pour votre patrimoine :
- Réduction d’impôt immédiate.
- Constitution d’une épargne retraite.
- Couverture complète en cas de décès.
Équilibrage patrimonial et protection du conjoint en France
Anticipez dès maintenant le déficit des droits à la retraite du conjoint travaillant en France. Les carrières mixtes génèrent souvent des déséquilibres financiers importants. Il faut compenser cette perte par une épargne privée solide. L’assurance-vie constitue une option pertinente.
Réalisez un bilan patrimonial complet pour protéger durablement votre foyer. Nos conseillers chez 3ème pilier vous accompagnent précisément dans cette démarche stratégique. Prenez rendez-vous pour obtenir une analyse personnalisée de votre situation.
Préparez votre retraite frontalier suisse 2026 sereinement. Sécurisez vos avoirs dès aujourd’hui.
Maîtrisez votre fiscalité de quasi-résident genevois en validant le seuil des 90 % et en optimisant vos déductions via la TOU ou le 3ème pilier. Réalisez dès maintenant une simulation gratuite pour sécuriser votre patrimoine transfrontalier avant les échéances. Transformez vos contraintes fiscales en opportunités durables pour votre foyer.

