

L’essentiel à retenir : le paysage bancaire suisse en 2026 consacre la domination des solutions digitales agiles, à l’instar de Neon ou Yuh, face aux établissements traditionnels. Vous bénéficiez d’une sécurité optimale grâce à la garantie esisuisse de 100 000 CHF, tout en accédant à des spreads de change réduits jusqu’à 0,20 % pour maximiser votre pouvoir d’achat.
En 2026, les néobanques suisses comme Radicant ou Neon permettent désormais de réaliser des économies substantielles grâce à des taux de change interbancaires sans surcharge, là où les établissements traditionnels maintiennent des marges souvent coûteuses. Avec une protection esisuisse garantissant vos avoirs jusqu’à 100 000 CHF, la sécurité n’est plus un obstacle à l’agilité numérique.
Pourtant, choisir entre une interface mobile ultra-fluide et la solidité d’une agence physique reste un dilemme pour de nombreux résidents. Nous allons vous aider à identifier le partenaire idéal pour optimiser vos frais bancaires et sécuriser votre patrimoine selon vos besoins spécifiques.
- Comparatif banque suisse 2026 : choisir entre agilité et sécurité
- Neon : la référence du compte sans frais de gestion
- Yuh : la synergie entre épargne et actifs numériques
- Alpian : l’hybridation entre digital et conseil patrimonial
- Banque WIR : la performance du paquet bancaire complet
- UBS et PostFinance : les solutions pour expatriés et frontaliers
- Banques Cantonales : la sécurité absolue pour l’épargne
- Optimisation des flux financiers pour les frontaliers
- Valorisation du patrimoine et optimisation de la retraite
Comparatif banque suisse 2026 : choisir entre agilité et sécurité
En 2026, les néobanques comme Neon et Yuh dominent par leur gratuité, tandis qu’Alpian réduit le spread de change à 0,20%. La sécurité repose sur la garantie esisuisse de 100 000 CHF, pilier d’une transition bancaire organisée.
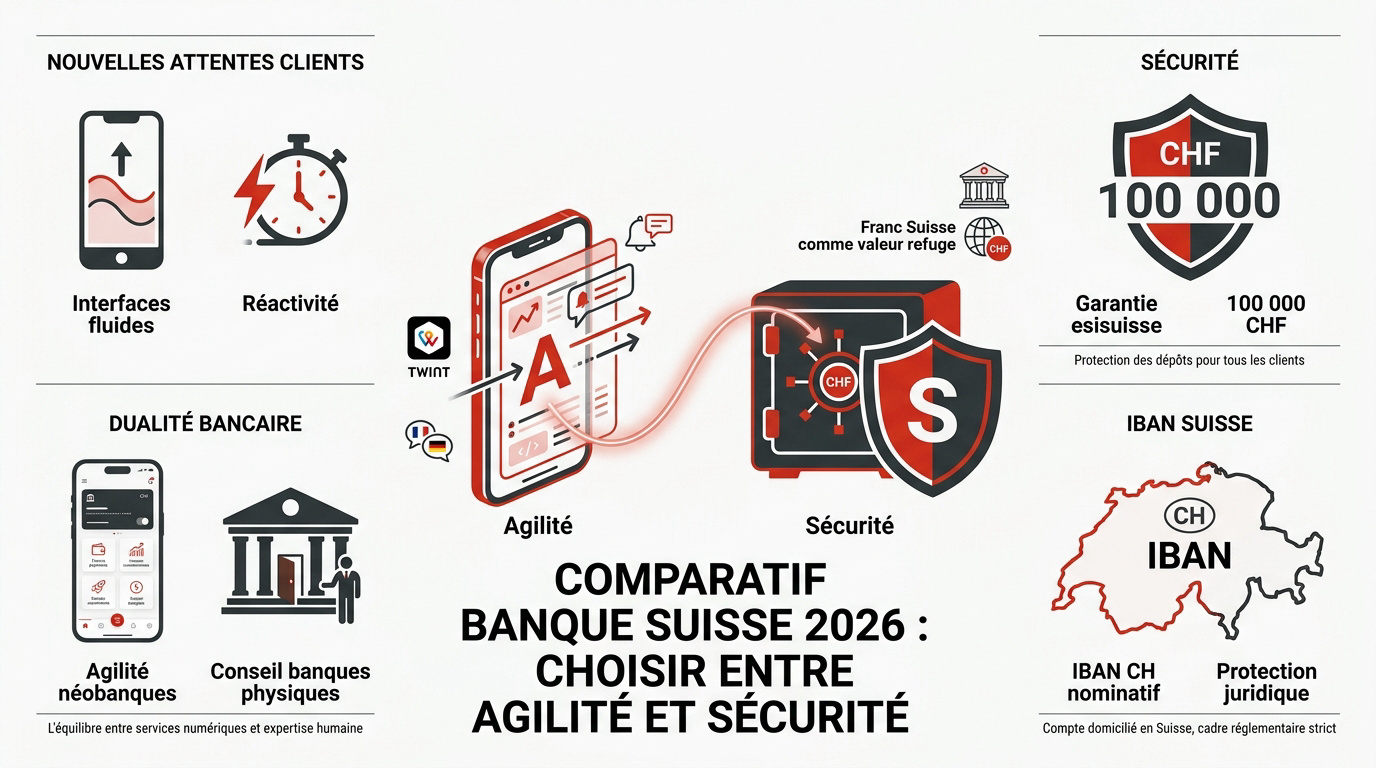
Cette évolution rapide des structures financières pousse les utilisateurs à redéfinir leurs priorités entre innovation technologique et protection institutionnelle.
Changement de paradigme bancaire
Les attentes des clients suisses en 2026 ont radicalement évolué. Vous exigez désormais une réactivité immédiate. Des interfaces mobiles ultra-fluides deviennent indispensables pour piloter vos avoirs au quotidien.
Les néobanques affichent une agilité supérieure aux structures physiques. Ces acteurs digitaux innovent sans cesse. Pourtant, les banques traditionnelles conservent un avantage pour le conseil. Cette dualité redéfinit totalement le marché helvétique. L’hybridation s’impose désormais.
Combiner technologie de pointe et expertise humaine permet d’optimiser vos rendements. C’est le secret d’une stratégie patrimoniale réussie en Suisse. Pour un bilan complet, sollicitez nos conseillers 3 ème pilier dès aujourd’hui.
Importance de l’IBAN helvétique nominatif
Posséder un IBAN personnel en Suisse est fondamental pour vos prélèvements obligatoires. Ce numéro local facilite grandement le paiement de vos primes d’assurance maladie. Il vous évite surtout des complications administratives chronophages.
Les systèmes de paiement suisses rejettent fréquemment les comptes étrangers. Un IBAN CH garantit la validation immédiate de vos factures QR et eBill. Vous évitez ainsi des frais de rejet inutiles et coûteux.
La proximité juridique d’un établissement domicilié en Suisse offre une sérénité bienvenue. Vos fonds restent sous la protection directe des lois bancaires helvétiques. Cela assure une conformité totale pour toutes vos transactions locales.
Cadre légal et protection FINMA
La FINMA surveille étroitement les fonds propres des établissements financiers. Le régulateur helvétique impose des exigences de solvabilité particulièrement strictes. Cette rigueur garantit une solidité financière exemplaire face aux incertitudes des marchés mondiaux.
Chaque client bénéficie d’une couverture automatique via esisuisse jusqu’à 100 000 CHF par établissement. Ce mécanisme de garantie des dépôts est un pilier de confiance. Le remboursement intervient très rapidement en cas de faillite.
Le Franc Suisse demeure une valeur refuge mondiale incontestée pour votre épargne. Le CHF protège efficacement votre pouvoir d’achat contre l’inflation. C’est un actif stratégique pour sécuriser durablement votre patrimoine financier sur le long terme.
Critères de sélection prioritaires en 2026
Le paiement mobile via TWINT est devenu le standard national incontesté en Suisse. Les notifications push instantanées sont également indispensables pour valider vos opérations. Elles sécurisent vos dépenses quotidiennes grâce à une surveillance en temps réel.
Une application intuitive vous fait gagner un temps précieux chaque mois. L’ergonomie mobile doit être un critère déterminant dans votre choix final. La fluidité des menus impacte directement votre confort d’utilisation au quotidien.
Pouvoir échanger en français avec un conseiller qualifié reste un besoin essentiel. Un support client multilingue performant garantit une assistance sans stress. Un service réactif résout vos éventuels problèmes techniques avec une efficacité maximale.
Neon : la référence du compte sans frais de gestion
Après ce tour d’horizon global, penchons-nous sur l’acteur qui a bousculé les codes de la gratuité en Suisse.
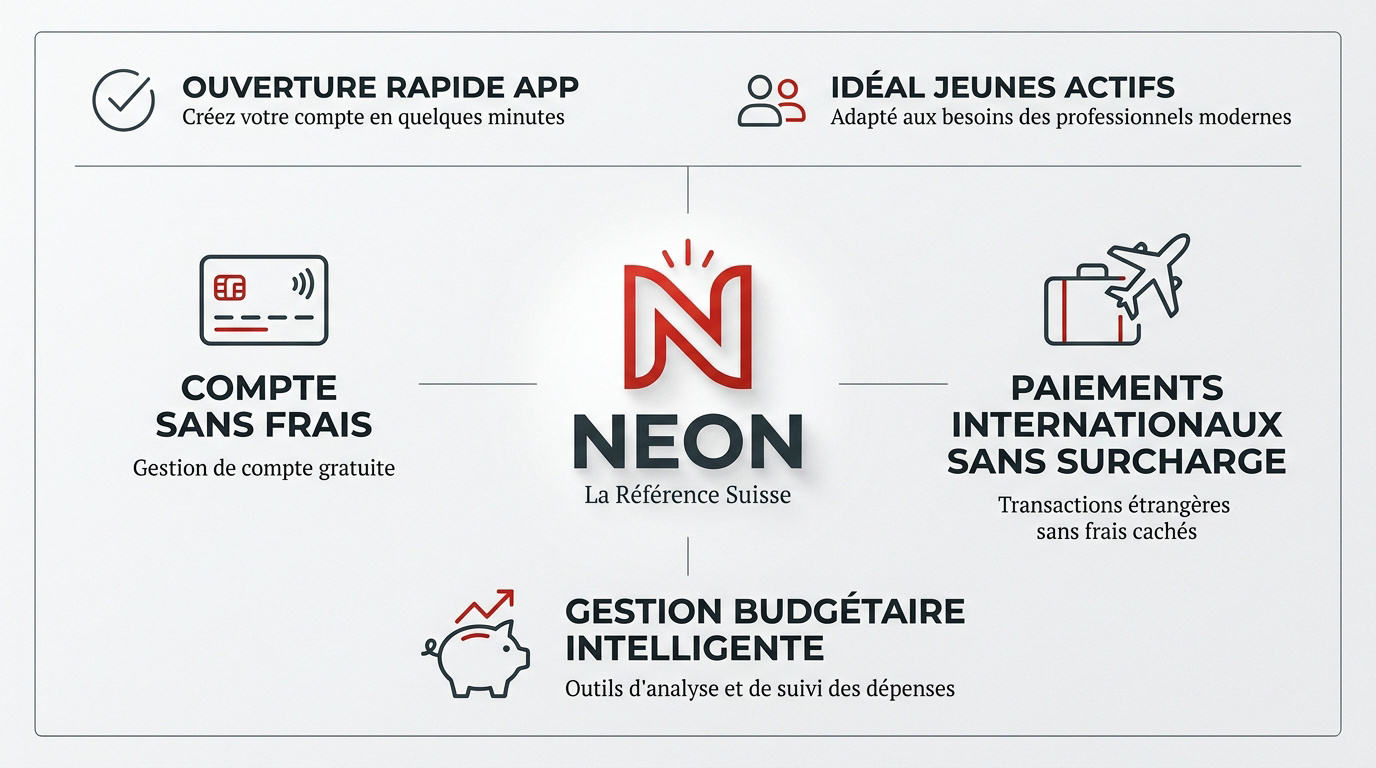
Accessibilité et absence de tenue de compte
Neon propose une offre radicale sans abonnement mensuel caché pour les résidents. C’est la solution idéale pour maximiser votre épargne disponible. Vous évitez ainsi les frais fixes traditionnels.
La carte physique est envoyée sans frais de port initiaux via certains codes promotionnels. Vous payez uniquement vos achats. Aucune commission fixe ne vient grever vos transactions locales habituelles.
Quelques minutes suffisent pour valider votre identité par vidéo dans l’application. Votre compte est activé quasi instantanément après vérification. Le processus est entièrement numérique, fluide et sécurisé.
Paiements internationaux sans surcharge
Neon applique le taux de change Mastercard sans aucun ajout arbitraire. Vous voyagez ainsi sans craindre des frais bancaires exorbitants. Cette transparence garantit une maîtrise totale de votre budget.
Les banques classiques facturent souvent 2% par transaction hors Suisse. Avec Neon, ces coûts disparaissent totalement de vos relevés bancaires mensuels. L’économie réalisée devient rapidement significative pour les voyageurs.
Deux retraits gratuits sont offerts chaque mois dans tous les distributeurs helvétiques. Au-delà, un tarif fixe modéré s’applique. Cela couvre les frais techniques sans pénaliser votre usage courant.
Fonctionnalités de gestion budgétaire
Les Spaces permettent d’organiser vos projets financiers très simplement. Vous séparez votre budget quotidien de vos objectifs de vacances. Cette segmentation visuelle renforce votre discipline d’épargne personnelle.
Téléchargez vos transactions pour les analyser dans votre logiciel favori. Cette transparence facilite grandement la gestion de vos finances privées. L’export CSV assure une compatibilité avec tous vos outils.
Le support de TWINT et Apple Pay est parfaitement fluide. Vous payez vos achats d’un simple geste avec votre smartphone sécurisé. L’intégration native répond aux standards technologiques de 2026.
Verdict sur l’offre Neon en 2026
Les jeunes actifs et les étudiants apprécieront cette simplicité tarifaire. C’est l’outil parfait pour ceux qui refusent les frais bancaires inutiles. L’agilité de la plateforme séduit les profils mobiles.
L’offre de trading reste limitée par rapport aux courtiers spécialisés. Les fonctionnalités de gestion de fortune avancées manquent encore à l’appel. Pourtant, pour un usage quotidien, Neon remplit parfaitement son rôle. L’essentiel est là.
Neon reste le champion incontesté du rapport qualité-prix en Suisse. Son agilité séduit une clientèle toujours plus nombreuse. L’article compare les néobanques et les banques physiques en Suisse pour 2026, en soulignant l’avantage des néobanques pour leurs frais de change réduits et l’importance de la sécurité et des services adaptés aux besoins spécifiques des clients.
Yuh : la synergie entre épargne et actifs numériques
Si Neon mise sur la gratuité pure, Yuh choisit de marier compte courant et investissement accessible.
Multi-devises et flexibilité monétaire
Vous gérez simultanément plusieurs devises sur un compte unique. Yuh permet de détenir du CHF, de l’EUR et de l’USD. Vous basculez entre vos soldes instantanément selon vos besoins réels.
Les frais de change sont réduits pour vos virements internationaux. Ces taux appliqués sont nettement plus avantageux que dans le réseau traditionnel. Vous optimisez ainsi chaque transfert d’argent vers l’étranger sans effort.
Payer directement en monnaie locale évite les doubles conversions coûteuses. C’est un atout majeur pour ceux qui franchissent souvent la frontière. Les voyageurs fréquents et les frontaliers y trouvent un bénéfice immédiat.
Accès simplifié aux marchés financiers
Découvrez l’investissement via les actions fractionnées et les ETF. Achetez des parts de grandes entreprises avec seulement quelques francs. Cette démocratisation permet de bâtir un portefeuille diversifié très progressivement.
L’adossement à PostFinance et Swissquote garantit une fiabilité institutionnelle. Cette alliance assure une expertise technique de premier plan. Vos investissements bénéficient d’un cadre réglementaire suisse extrêmement solide et rassurant.
Yuh propose une sélection d’actifs numériques majeurs pour les curieux. Il est toutefois nécessaire de comprendre la fiscalité des cryptomonnaies en Suisse pour les particuliers avant d’investir. Vous accédez ainsi aux jetons en direct.
Expérience utilisateur et automatisation
L’interface intuitive est pensée pour les néo-investisseurs. L’application rend la finance ludique et compréhensible pour tous. Chaque action est guidée pour éviter les erreurs de manipulation courantes.
Programmez vos investissements mensuels pour lisser les risques de marché. La mise en place de plans d’épargne automatiques devient simple. Cette discipline automatique construit votre patrimoine sur le long terme sans stress.
La gestion des factures domestiques reste une priorité absolue. Yuh intègre parfaitement les factures QR et la solution TWINT. Ces outils simplifient votre administration personnelle quotidienne en quelques clics sur votre smartphone.
Limites et positionnement stratégique
Yuh propose souvent des rémunérations attractives sur les liquidités dormantes. Comparez les taux d’intérêt sur l’épargne face à la concurrence actuelle. C’est un argument de poids pour conserver ses fonds sur l’application.
Le compte couvre largement les besoins de la majorité des utilisateurs. Évaluez la pertinence de l’offre pour votre usage bancaire principal. Seuls les besoins de crédits complexes nécessiteront une banque complémentaire.
Cette solution hybride séduit ceux qui veulent tout gérer en un clic. Elle cible prioritairement les jeunes actifs et les épargnants technophiles. C’est le futur de la banque personnelle connectée.
Alpian : l’hybridation entre digital et conseil patrimonial
Pour ceux qui recherchent une dimension plus exclusive, Alpian propose un pont entre technologie et banque privée.
Taux de change proches du niveau interbancaire
Alpian applique un spread réduit à 0,20% pour vos transactions en semaine. Cette tarification ultra-compétitive s’avère unique sur le segment haut de gamme. Vous économisez des sommes importantes lors de vos conversions monétaires.
L’impact sur le pouvoir d’achat des clients fortunés est immédiat. Chaque transaction de change devient réellement plus efficiente financièrement. C’est un avantage concret qui se ressent directement sur votre solde bancaire.
La plupart des banques privées traditionnelles imposent des marges bien plus élevées. Alpian casse ces codes établis pour offrir plus de valeur à ses membres. Vous profitez ainsi de conditions tarifaires jusqu’ici réservées aux institutionnels.
Accompagnement par des conseillers dédiés
Accédez à un service de visioconférence avec des experts financiers chevronnés. Discutez de vos projets avec des professionnels qualifiés depuis votre salon. Ce lien humain apporte une profondeur inédite à votre gestion digitale.
Votre profil de risque est analysé avec une précision chirurgicale. Les conseillers adaptent chaque recommandation à vos objectifs de vie spécifiques. C’est une approche sur mesure qui dépasse les simples algorithmes. Votre patrimoine mérite cette attention constante. Vous bénéficiez d’une stratégie réellement personnalisée.
La technologie sert ici de support à une relation de confiance durable. C’est l’essence même du modèle hybride proposé par l’établissement. L’expertise humaine reste le pilier central du dispositif.
Services bancaires premium et exclusivités
La carte de débit en métal symbolise votre appartenance à un club privilégié. Cet objet élégant en acier inoxydable recyclé assure une durabilité maximale. Elle offre des plafonds de paiement étendus pour vos achats importants.
Votre expérience de voyage est transformée par les prestations Visa Platinum incluses. Le confort devient une composante essentielle de votre relation bancaire quotidienne. Ces services exclusifs simplifient vos déplacements internationaux de manière significative.
Confiez la gestion de vos actifs à des experts reconnus via l’application. Suivez l’évolution de votre portefeuille en temps réel avec une transparence totale. Les mandats discrétionnaires permettent une valorisation sereine de votre capital.
Adéquation avec les besoins des investisseurs
L’accès à la gestion personnalisée est plus abordable qu’en banque traditionnelle. Cela permet à davantage d’épargnants de profiter d’une expertise pointue dès 100 000 CHF. Le conseil haut de gamme devient enfin accessible.
La licence bancaire complète octroyée par la FINMA garantit une protection maximale de vos avoirs. Vous dormez sereinement grâce à une surveillance réglementaire rigoureuse et constante. Vos dépôts bénéficient de la garantie esisuisse.
Alpian réconcilie le meilleur des deux mondes pour les investisseurs exigeants. C’est une proposition de valeur forte dans le paysage helvétique actuel. L’article compare les néobanques et les banques physiques en Suisse pour 2026, en soulignant l’avantage des néobanques pour leurs frais de change réduits et l’importance de la sécurité et des services adaptés aux besoins spécifiques des clients.
Banque WIR : la performance du paquet bancaire complet
Quittons le luxe digital pour explorer une alternative coopérative qui mise sur la solidité et la gratuité.
Conditions du compte privé et joint
Le Paquet bancaire top élimine les frais de tenue de compte habituels pour votre gestion courante. Cette gratuité totale représente une économie substantielle pour votre budget familial annuel. Vous profitez d’un compte performant sans frais de gestion cachés.
La Debit Mastercard incluse permet de régler vos achats partout dans le monde sans frais annuels. Vous bénéficiez d’un outil de paiement moderne sans subir de coût fixe récurrent. C’est une solution efficace pour vos transactions quotidiennes.
L’ouverture d’un compte joint est rapide et s’effectue sans frais supplémentaires pour les partenaires. Cela facilite grandement l’organisation des dépenses communes au sein de votre foyer. La gestion administrative devient simple et transparente pour tous.
Politique tarifaire sur les paiements
La Banque WIR applique des conditions de change très proches du marché réel, sans majoration. Vos achats à l’étranger ne sont plus pénalisés par des marges cachées sur les devises. Vous optimisez ainsi votre pouvoir d’achat lors de vos déplacements.
Transférez vos fonds sans payer de commissions bancaires inutiles pour vos virements en Suisse. Cette politique tarifaire agressive en zone SEPA rivalise directement avec les meilleures néobanques du marché. Vous évitez les frais de transaction superflus au quotidien.
WIR offre la solidité d’une banque établie avec des tarifs typiques du monde digital. C’est un compromis idéal pour les clients prudents qui souhaitent rester économes. Vous profitez du meilleur des deux mondes bancaires.
Stabilité et ancrage dans l’économie réelle
Fondée sur des valeurs d’entraide, la Banque WIR traverse les décennies avec un succès constant. Sa base de capital assure une résilience remarquable face aux fluctuations des marchés financiers. Votre patrimoine repose sur une institution robuste et historique.
Les clients sont souvent sociétaires et participent activement à la vie de leur établissement financier. Cette structure coopérative favorise une vision à long terme très rassurante pour les épargnants. La confiance mutuelle demeure le pilier central de la relation.
Contrairement aux startups récentes, cet établissement possède une expérience bancaire éprouvée et reconnue. C’est un gage de sécurité majeur pour votre épargne la plus précieuse. Vous misez sur la pérennité plutôt que sur l’éphémère.
Fonctionnalités numériques et connectivité
L’interface a été modernisée pour répondre aux standards actuels de fluidité et de rapidité. Vous gérez vos comptes avec une facilité déconcertante depuis votre smartphone grâce à l’e-banking. La technologie simplifie enfin votre relation avec l’argent.
Les services TWINT et eBill sont parfaitement intégrés pour simplifier votre quotidien administratif pesant. Payez vos factures en un scan et envoyez de l’argent instantanément à vos proches. La connectivité est totale et sans couture.
Les familles cherchant stabilité et gratuité trouveront ici une réponse parfaitement adaptée à leurs besoins. C’est une alternative sérieuse aux acteurs 100% digitaux parfois moins établis. Vous sécurisez votre avenir financier avec sérénité.
UBS et PostFinance : les solutions pour expatriés et frontaliers
Pour les nouveaux arrivants, les géants de la place financière offrent une logistique souvent inégalée. L’article compare les néobanques et les banques physiques en Suisse pour 2026, en soulignant l’avantage des néobanques pour leurs frais de change réduits et l’importance de la sécurité et des services adaptés aux besoins spécifiques des clients.
Accompagnement spécifique pour les non-résidents
UBS propose des packages dédiés facilitant votre installation en Suisse. Les procédures d’ouverture peuvent s’effectuer intégralement en ligne. Les démarches administratives sont simplifiées pour réduire votre stress initial.
Des conseillers parlant plusieurs langues vous guident dans vos choix financiers. Cette assistance multilingue s’avère indispensable pour les expatriés. Cette compréhension mutuelle évite les malentendus sur des produits complexes.
PostFinance offre des solutions de rapatriement de fonds très efficaces. Les virements en euros dans l’espace SEPA sont gratuits via l’application. Vous gérez vos flux transfrontaliers avec une grande rigueur opérationnelle.
Frais de non-résidence et transparence
Les frais de non-résidence peuvent atteindre 30 CHF par mois chez certains acteurs. Il est essentiel de budgétiser cette charge fixe dans vos calculs. Ces coûts s’ajoutent aux frais bancaires habituels.
Les acteurs traditionnels justifient ces coûts par une conformité accrue. Pourtant, certaines alternatives digitales commencent à proposer des tarifs bien moindres. Le choix dépendra de votre besoin de services physiques.
Regrouper vos avoirs peut parfois réduire la facture globale mensuelle. Une gestion centralisée permet d’éviter une pénalité fiscale suisse retard inutile. Comparez toujours les structures tarifaires avant de signer.
Réseau physique et services de proximité
Rencontrer un conseiller en personne reste crucial pour les décisions majeures. La présence d’agences sécurise les opérations particulièrement complexes. Le contact physique renforce la relation de confiance sur le long terme.
Négocier un prêt immobilier nécessite une expertise fine et personnalisée. Le contact humain devient alors un atout pour obtenir des conditions favorables. Les grandes banques excellent dans cet accompagnement sur mesure.
Vous trouvez un distributeur à chaque coin de rue avec PostFinance. La densité du réseau bancomat sur le territoire helvétique est impressionnante. Cette accessibilité physique simplifie grandement vos retraits d’espèces au quotidien.
Verdict sur les banques à large envergure
Pour les besoins complexes de prévoyance, leur expertise est souvent indispensable. Ces établissements maîtrisent parfaitement les enjeux de la retraite frontalier suisse 2026. Leur accompagnement global justifie parfois le prix.
Le prix payé reflète souvent une infrastructure mondiale et sécurisée. Le paradoxe entre frais élevés et qualité de service est réel. C’est le coût de la tranquillité pour les profils internationaux exigeants.
UBS et PostFinance restent des piliers incontournables malgré la concurrence. Ils acceptent notamment les citoyens américains sous certaines conditions. Leur force réside dans une offre complète et rassurante.
Banques Cantonales : la sécurité absolue pour l’épargne
Si la sécurité est votre seul dogme, les banques cantonales offrent un rempart étatique sans équivalent.
Garantie étatique et protection illimitée
La spécificité helvétique repose sur la garantie explicite de l’État pour 21 établissements cantonaux. Le canton répond légalement de tous les engagements financiers envers vous. C’est une protection ultime et souveraine.
Ce mécanisme surpasse largement la protection standard esisuisse limitée à 100 000 CHF. Ici, la garantie peut être totale pour vos dépôts. Vos économies les plus conséquentes bénéficient ainsi d’une couverture sans plafond.
Nous tenons à rassurer les épargnants sur la pérennité de leur capital. La faillite d’un canton suisse demeure un scénario hautement improbable. Vous évoluez dans un environnement de confiance absolue et stable.
Soutien à l’économie et proximité régionale
Les banques cantonales jouent un rôle moteur dans le financement des PME locales. Elles soutiennent activement les projets immobiliers au cœur de votre région. Votre argent dynamise directement votre propre environnement économique.
L’ancrage territorial permet une maîtrise parfaite des spécificités du marché immobilier local. Les experts comprennent les nuances de chaque quartier. Ils vous délivrent des conseils pertinents pour vos futurs investissements immobiliers.
Vous profitez également de programmes de fidélité régionaux exclusifs et avantageux. Bénéficiez de réductions sur diverses activités culturelles ou sportives locales. Être client renforce significativement votre sentiment d’appartenance à la communauté.
Modernisation des outils digitaux
Les efforts de digitalisation de banques comme la BCV ou la ZKB sont notables. Leurs applications mobiles affichent désormais une fluidité comparable aux meilleures néobanques. L’expérience utilisateur est devenue intuitive et moderne.
Ces interfaces regroupent les fonctionnalités essentielles avec la rigueur de la sécurité traditionnelle. Vous gérez vos comptes avec une efficacité redoutable au quotidien. La technologie sert ici la fiabilité de l’institution.
L’intégration des solutions de paiement nationales, notamment TWINT, est exemplaire et complète. Vous réglez vos achats ou vos factures avec une simplicité technique totale. La connectivité est pensée pour les usages suisses.
Pertinence pour les résidents suisses
Ces établissements demeurent le choix privilégié pour la constitution d’une épargne solide. La confiance institutionnelle prime souvent sur les simples avantages tarifaires. C’est le socle financier de nombreuses familles helvétiques.
Les conditions de frais pour les résidents locaux s’avèrent très compétitives. Les tarifs sont optimisés si vous détenez plusieurs produits bancaires. Votre fidélité est récompensée par des remises sur les frais de gestion.
Choisir une banque cantonale, c’est privilégier la pérennité et la solidité institutionnelle. Il s’agit d’un choix de raison pour tout résident prévoyant. Nous vous suggérons de consulter nos conseillers pour un bilan patrimonial complet.
Optimisation des flux financiers pour les frontaliers
Pour ceux qui vivent entre deux pays, la gestion du change devient le nerf de la guerre.
Plateformes de change spécialisées
Vous pouvez privilégier des alternatives comme Telexoo ou B-Sharpe pour vos opérations de change EUR/CHF. Ces services proposent des taux bien plus avantageux que les établissements bancaires classiques. Vous maximisez ainsi chaque franc suisse gagné durement.
Comparez systématiquement les taux obtenus avec ceux des banques traditionnelles. L’économie réalisée peut représenter plusieurs centaines d’euros sur une année complète. C’est un gain de pouvoir d’achat non négligeable pour votre foyer.
Le processus de transfert entre vos comptes est simple et rapide. La transaction demeure totalement transparente pour l’utilisateur final. Vos fonds transitent via des canaux régulés et hautement sécurisés.
Gestion de la dualité monétaire sans surcoût
Nous vous conseillons d’utiliser de manière combinée une néobanque suisse et une entité européenne. Cette stratégie permet de jongler entre les devises sans frais de virement. Vous gardez un contrôle total sur vos flux financiers transfrontaliers.
Pour éviter les frais de virement, privilégiez les virements SEPA ou les solutions internes aux néobanques. Ces astuces techniques réduisent à néant les commissions de transfert habituelles. Votre rentabilité s’en trouve immédiatement améliorée.
Planifiez vos échanges lors des pics de valeur du Franc Suisse pour votre rapatriement mensuel. Une gestion active du change booste significativement vos revenus réels en euros. C’est une méthode efficace pour valoriser votre travail.
Déclarations fiscales et conformité EAR
Il est impératif de déclarer vos comptes étrangers à l’administration fiscale française. Le fisc surveille de près les avoirs détenus en Suisse par les résidents. Une omission peut entraîner des amendes et des redressements coûteux.
L’Échange Automatique de Renseignements (EAR) permet aux banques de transmettre vos informations aux autorités. La transparence est devenue la règle absolue pour tous les résidents fiscaux. N’ignorez pas cette procédure automatisée entre les États.
Mettez-vous en conformité rapidement pour éviter les mauvaises surprises liées à l’omission de déclaration. La sérénité fiscale n’a pas de prix pour votre avenir. Un oubli est vite sanctionné par des pénalités lourdes.
Verdict pour le profil frontalier en 2026
Combinez un compte Neon pour votre salaire et Revolut pour vos dépenses courantes. Cette architecture minimise vos frais tout en restant très flexible au quotidien. C’est le montage idéal pour optimiser votre net perçu.
Les banques physiques conservent un intérêt pour négocier un futur prêt immobilier transfrontalier. Elles offrent un accompagnement spécifique pour votre comparateur santé frontalier CMU LAMal. Leur expertise reste un atout pour les projets complexes.
Utilisez des applications de suivi budgétaire multi-devises pour visualiser votre richesse globale. Une vision claire facilite vos décisions d’épargne et d’investissement futur. Prenez rendez-vous avec un de nos conseillers pour un bilan patrimonial complet.
Valorisation du patrimoine et optimisation de la retraite
Une bonne banque est un outil, mais une stratégie de prévoyance solide est votre véritable assurance futur.
Solutions digitales pour le 3ème pilier
Les offres de Finpension et VIAC transforment la prévoyance liée en Suisse. Ces plateformes innovantes proposent des solutions de optimisation 3ème pilier suisse avec des frais de gestion extrêmement compétitifs.
Leurs coûts réduits surpassent largement les banques classiques. Sur trente ans, les économies réalisées représentent des dizaines de milliers de francs. C’est un levier de performance massif pour votre future retraite.
Les portefeuilles investis à 100% en actions offrent un rendement supérieur. Cette exposition maximale booste votre capital sur le long terme. C’est le choix des épargnants avertis cherchant la croissance.
Fiscalité et déductions du pilier 3a
Pour 2026, les salariés peuvent déduire jusqu’à 7 258 CHF et les indépendants 36 288 CHF. Chaque versement réduit votre revenu imposable. C’est l’outil d’optimisation fiscale le plus simple en Suisse.
Un versement annuel diminue directement votre impôt sur le revenu. L’économie réalisée finance ainsi une partie de votre propre épargne. C’est un cercle vertueux pour votre patrimoine global et personnel.
Multiplier les comptes 3a permet un retrait échelonné sur plusieurs années. Cette méthode lisse l’imposition lors de la perception du capital. Cette stratégie subtile évite la progression fiscale trop brutale.
Importance du bilan patrimonial complet
Disposer d’une vision globale de vos actifs et passifs est fondamental. Un bilan complet révèle les zones d’ombre de votre situation financière. C’est le point de départ indispensable pour toute optimisation sérieuse.
Vous devez adapter votre prévoyance en fonction de votre situation personnelle. Chaque profil nécessite des réglages spécifiques pour être vraiment efficace. Un ajustement précis peut changer radicalement votre niveau de vie futur.
Consulter des experts permet d’établir une stratégie réellement personnalisée. Ne laissez pas votre avenir au hasard ou à des algorithmes froids. Une expertise humaine apporte la nuance nécessaire à vos choix importants.
Accompagnement par Investissement Suisse
Nos services de conseil couvrent la fiscalité et la préparation de la retraite. Nos experts vous guident à travers les méandres des lois helvétiques. Nous construisons ensemble un plan d’action robuste pour vos vieux jours.
Prenez rendez-vous avec nos conseillers de chez « 3 ème pilier » dès aujourd’hui pour un bilan sur mesure. Un diagnostic précis est la clé d’une sérénité financière retrouvée. Ne remettez pas à demain cette décision capitale. Votre patrimoine mérite une attention d’expert.
L’intervention d’un expert indépendant garantit des solutions adaptées à vos seuls intérêts. Un regard neutre sécurise vos décisions financières à long terme. C’est notre engagement pour votre réussite financière.
En 2026, l’agilité des néobanques redéfinit le paysage bancaire suisse grâce à des frais de change optimisés et une sécurité garantie par la FINMA. Adoptez dès maintenant la Banque WIR ou Yuh pour sécuriser vos avoirs jusqu’à 100 000 CHF tout en profitant d’une gestion mobile fluide. Votre liberté financière mérite l’excellence technologique helvétique.

