

L’essentiel à retenir : l’impôt sur la fortune en Suisse taxe votre patrimoine net mondial au 31 décembre, mais des leviers légaux permettent d’optimiser cette charge. En mobilisant le 3ème pilier, les rachats LPP et une gestion stratégique de l’endettement, vous réduisez votre assiette fiscale. L’impact est majeur : les taux cantonaux varient de 3,00 ‰ à 5,50 ‰.
La Suisse applique un impôt sur la fortune nette mondiale dont les taux progressifs varient de 3,00 ‰ à 5,50 ‰ selon les cantons. Cette charge fiscale annuelle pèse lourdement sur votre patrimoine global si aucune stratégie d’optimisation n’est rigoureusement déployée avant le 31 décembre.
Nous décortiquons ici les leviers juridiques et les disparités cantonales pour vous permettre de structurer efficacement vos actifs et réduire durablement votre assiette imposable.
- Fonctionnement de l’impôt sur la fortune en Suisse : actifs et assiette fiscale
- Disparités cantonales : 3 facteurs pour choisir votre domicile
- Comment réduire légalement votre charge fiscale patrimoniale ?
- Gestion des actifs complexes et anticipation successorale
Fonctionnement de l’impôt sur la fortune en Suisse : actifs et assiette fiscale
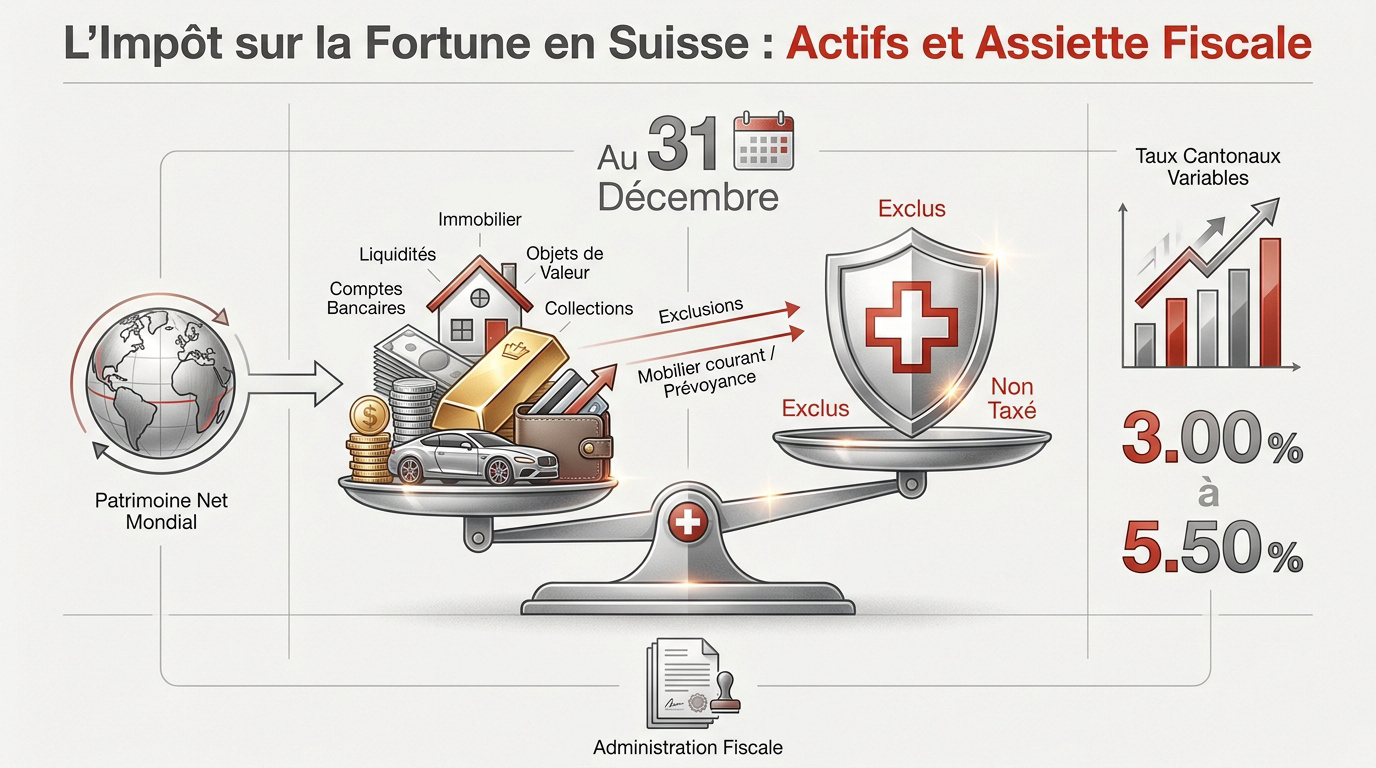
L’impôt sur la fortune en Suisse taxe le patrimoine net mondial au 31 décembre, excluant le mobilier usuel et la prévoyance. Les taux cantonaux varient de 3,00 ‰ à 5,50 ‰ selon les barèmes progressifs. Voici l’inventaire précis des biens concernés.
Inventaire des biens soumis à la taxation annuelle
Votre déclaration doit recenser l’intégralité de vos actifs mondiaux. Cela inclut vos liquidités, vos comptes bancaires et vos biens immobiliers situés hors de Suisse au 31 décembre.
Le fisc exige le détail de vos objets de valeur. Vous devez mentionner vos voitures de luxe, métaux précieux et collections d’art. Ces actifs intègrent systématiquement le calcul de votre fortune brute.
Certaines exclusions notables existent pourtant. Votre mobilier courant ainsi que vos avoirs des 2ème et 3ème piliers ne subissent aucune taxation.
Sécurisez votre épargne via un 3ème pilier performant dès maintenant.
Méthodes d’évaluation des actifs au 31 décembre
L’administration fiscale applique le principe de la valeur vénale. Vos actifs sont estimés selon leur prix de marché actuel. Cette règle constitue le socle de votre imposition.
L’Administration fédérale des contributions joue un rôle central. Elle publie les cours officiels pour vos titres et actions chaque fin d’année. Ces listes servent de référence absolue.
L’évaluation immobilière reste spécifique à chaque canton. Les autorités fixent des normes propres pour déterminer la valeur fiscale. Ce montant s’éloigne souvent du prix d’achat initial.
Consultez les experts UBS pour vos analyses patrimoniales.
Disparités cantonales : 3 facteurs pour choisir votre domicile
La géographie joue un rôle déterminant sur votre avis d’imposition final, car chaque canton définit ses propres règles de taxation.
Comparatif des taux et franchises par canton
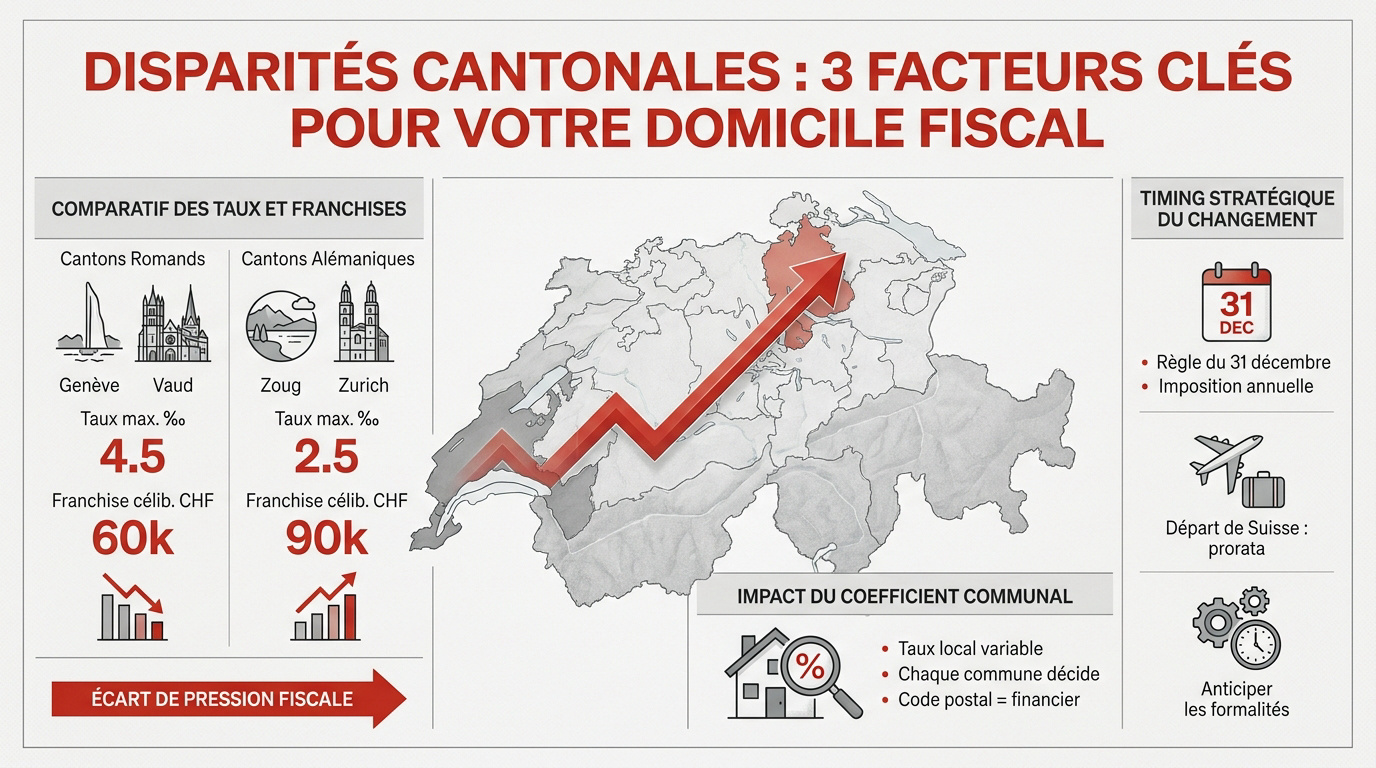
Les barèmes progressifs varient fortement selon votre lieu de vie. Genève et Vaud affichent des taux élevés. À l’inverse, Zoug ou Zurich proposent une pression fiscale nettement plus modérée.
| Canton | Taux maximal (‰) | Franchise célibataire (CHF) | Verdict |
|---|---|---|---|
| Genève | 4,85 | 82 040 | Élevé |
| Vaud | 5,50 | 50 000 | Maximum |
| Zoug | 3,00 | 100 000 | Attractif |
| Zurich | 3,39 | 80 000 | Modéré |
Les seuils d’entrée varient. Les couples mariés profitent de franchises doublées.
Impact du coefficient multiplicateur communal
L’impôt cantonal de base subit l’effet du coefficient communal. Ce taux local est voté annuellement. Il finance les infrastructures de votre commune.
La localisation précise est primordiale. Deux villages voisins présentent souvent des fiscalités divergentes. Votre code postal détermine donc votre reste à vivre réel.
Cet article détaille les stratégies clés pour optimiser l’impôt sur la fortune en Suisse, en abordant son fonctionnement, les actifs concernés, les disparités cantonales et les principaux leviers de réduction fiscale. Pour approfondir, consultez nos conseils sur l’impôt en France.
Timing stratégique du changement de domicile
La règle du 31 décembre prévaut en Suisse. Vous payez vos impôts là où vous résidez ce soir-là. Un déménagement bien planifié réduit la facture.
Quitter la Suisse modifie la donne fiscale. Le calcul s’opère alors au prorata temporis. La durée de présence effective définit le montant dû.
Anticipez vos formalités administratives avec rigueur. Déclarez votre changement d’adresse à temps. Une négligence sur la date coûte cher en prélèvements inutiles.
Comment réduire légalement votre charge fiscale patrimoniale ?
Heureusement, le système suisse offre des outils concrets pour alléger votre facture fiscale sans sortir de la légalité.
Prévoyance et rachats LPP comme bouclier fiscal
Le 3ème pilier 3a constitue un levier puissant. Vos versements annuels sont déductibles du revenu imposable. Ils sortent aussi intégralement de votre fortune nette. Le plafond 2026 atteint 7 258 CHF.
Pensez également aux rachats LPP. Injecter des fonds dans votre 2ème pilier réduit directement votre assiette fiscale globale. Ces avoirs bénéficient d’une exonération totale durant toute la phase d’épargne.
Préparez sereinement votre retraite en Suisse dès maintenant. Ces solutions sécurisent votre avenir tout en diminuant votre pression fiscale immédiate.
Gestion de l’endettement et des hypothèques
La déduction des dettes justifiées est systématique. Vos emprunts bancaires et crédits divers réduisent mécaniquement votre fortune brute. Ne négligez aucun passif lors de votre prochaine déclaration fiscale annuelle.
Anticipez la réforme immobilière de 2028. La suppression prévue de la valeur locative transformera la déductibilité des intérêts. Vous devez impérativement surveiller ces évolutions législatives pour adapter votre stratégie.
Il est possible de corriger votre déclaration en cas d’oubli. Une gestion rigoureuse de vos passifs immobiliers reste la clé d’une imposition maîtrisée.
Plafonnement et abattements sociaux spécifiques
Le bouclier fiscal genevois protège les contribuables. Ce mécanisme limite l’imposition globale à 60% du revenu net. C’est une garantie de stabilité essentielle pour la gestion des patrimoines importants.
Vous pouvez bénéficier de plusieurs correctifs selon votre situation personnelle :
- Abattements pour enfants à charge.
- Déductions pour personnes nécessiteuses.
- Réductions liées à l’âge ou à l’invalidité.
- Correctifs pour charges familiales.
Un bilan patrimonial complet est indispensable. Nos experts identifieront les déductions spécifiques souvent ignorées par les contribuables non accompagnés.
Gestion des actifs complexes et anticipation successorale
Au-delà du cash et de la pierre, les actifs modernes et la transmission du capital demandent une attention particulière.
Déclaration des cryptomonnaies et actifs numériques
La rigueur s’impose pour vos monnaies virtuelles. Le Bitcoin et l’Ethereum doivent impérativement être déclarés selon les cours officiels de l’AFC. Cette transparence totale évite des redressements fiscaux pénibles.
Le staking et les jetons ne sont pas épargnés. Les revenus générés par ces actifs numériques sont également imposables au 31 décembre. Gardez systématiquement des preuves précises de vos transactions numériques.
Cet article détaille les stratégies clés pour optimiser l’impôt sur la fortune en Suisse, notamment via la gestion d’une cryptomonnaie dans votre patrimoine global.
Arbitrage pour entrepreneurs et sociétés non cotées
L’évaluation des parts sociales requiert une analyse fine. Nous combinons souvent la valeur de substance et celle de rendement pour le calcul. Cette procédure s’avère complexe pour les PME suisses.
L’arbitrage entre salaire et dividendes est un levier majeur. Cette décision impacte directement votre fortune personnelle imposable chaque année. Une simulation préalable est fortement recommandée aux dirigeants d’entreprise.
Il est possible d’intégrer un produit structuré dans votre stratégie pour diversifier vos actifs tout en maîtrisant la charge fiscale globale.
Donations anticipées et planification successorale
La donation est un outil de réduction puissant. Transmettre une partie de votre capital de votre vivant diminue mécaniquement la base taxable. C’est un levier efficace de planification patrimoniale.
La fiscalité successorale varie selon les cantons et les liens de parenté :
- Droits de succession fixés par chaque législation cantonale.
- Abattements variables selon le degré de parenté.
- Exonérations fréquentes pour les descendants directs.
- Délais de déclaration stricts après le décès.
Prenez rendez-vous avec nos conseillers pour un bilan patrimonial sur-mesure dès aujourd’hui.
Maîtriser votre impôt sur la fortune en Suisse exige une sélection rigoureuse de votre domicile, une gestion proactive des dettes et l’exploitation des déductions cantonales. Agissez dès maintenant pour structurer vos actifs et optimiser votre prévoyance. Sécurisez durablement votre patrimoine pour garantir votre sérénité financière future.

