L’essentiel à retenir : la retraite franco-suisse repose sur la coordination des trois piliers et la totalisation des périodes d’assurance. Pour sécuriser votre taux plein, anticipez vos démarches six mois avant l’échéance. L’arbitrage entre rente et capital LPP, combiné à l’arrivée de la 13ème rente AVS en 2026, constitue le levier majeur pour optimiser durablement votre pouvoir d’achat futur.
Une carrière complète en Suisse garantit une rente AVS plafonnée à 2 520 CHF par mois, mais chaque année de cotisation manquante réduit ce montant de 2,3 %. Pourtant, de nombreux travailleurs négligent la coordination de leurs droits avec le régime français, s’exposant ainsi à une perte de revenus significative ou à une fiscalité imprévue lors de la liquidation de leurs avoirs. Vous risquez de voir votre pouvoir d’achat s’effondrer si l’arbitrage entre rente et capital n’est pas anticipé avec rigueur.
Cet article détaille les stratégies indispensables pour optimiser votre retraite en coordonnant les systèmes de prévoyance et les choix de couverture maladie. Nous décortiquons ensemble les leviers fiscaux et administratifs pour sécuriser votre avenir financier.
- Coordination de la retraite pour le frontalier en Suisse et bonification des droits
- 3 stratégies pour votre 2ème pilier LPP : rente ou capital
- Fiscalité transfrontalière et maîtrise de l’imposition des pensions
- Comment choisir votre assurance maladie entre LAMal et CMU ?
- Planification temporelle et sécurisation de votre patrimoine
Coordination de la retraite pour le frontalier en Suisse et bonification des droits
La retraite franco-suisse cumule AVS (max 2 520 CHF), LPP et régime français via la totalisation des périodes. L’anticipation six mois avant le départ sécurise le taux plein, tandis que le splitting équilibre les droits matrimoniaux.
La réussite de votre transition repose sur une gestion fine des mécanismes de cumul entre les deux nations.
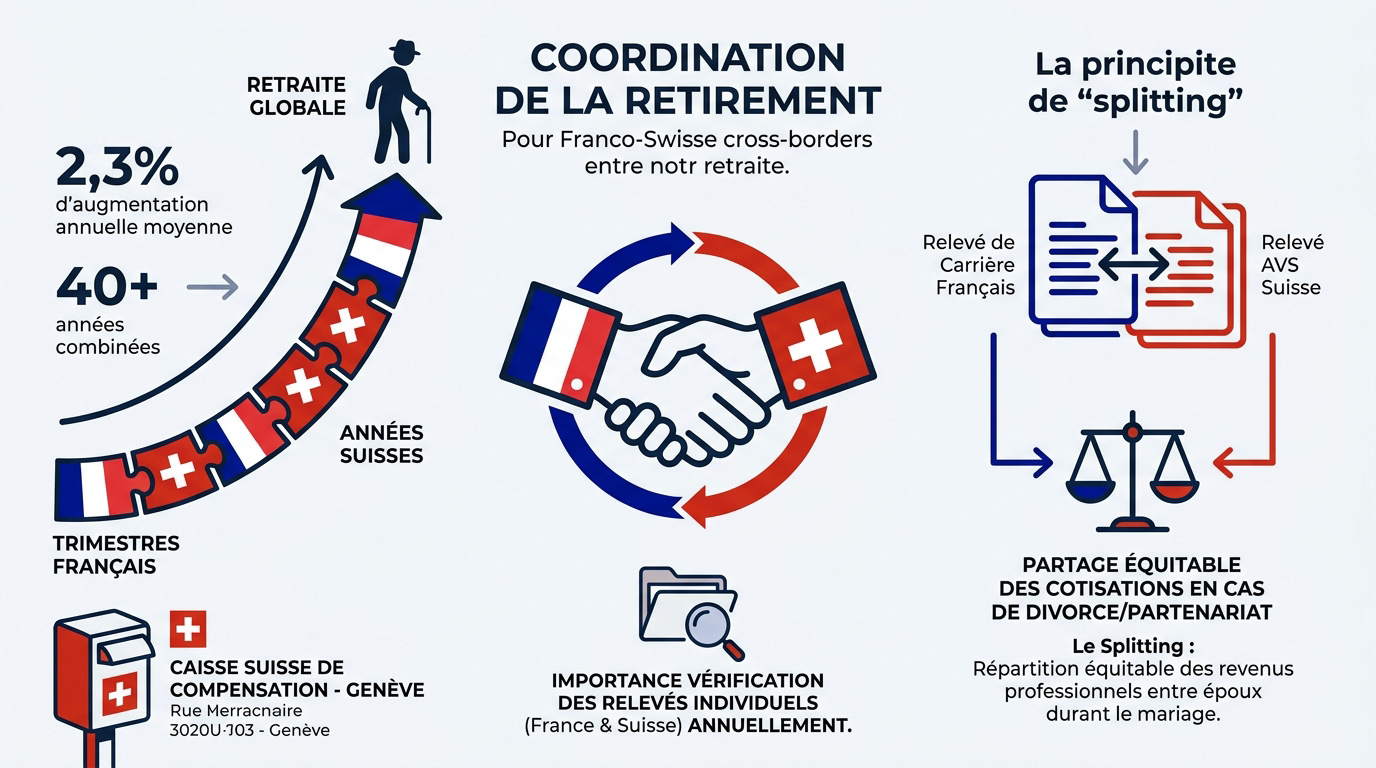
Mécanisme de totalisation des périodes et principe du splitting
Pour obtenir votre taux plein, la totalisation des périodes additionne vos trimestres français et vos années AVS. Notez que chaque année manquante en Suisse réduit votre rente de 2,3 %. La vigilance est donc de mise.
Le splitting partage les revenus acquis durant le mariage. Ce calcul s’opère lors du divorce ou de la retraite. Consultez notre guide : Retraite frontalier suisse : optimiser ses droits en 2026.
Ce mécanisme protège le conjoint ayant moins cotisé. Il assure une équité patrimoniale indispensable.
Vérifiez vos relevés de carrière tôt. Les erreurs administratives sont fréquentes.
Rôle de la Caisse Suisse de Compensation et impact du 13ème mois AVS
La Caisse Suisse de Compensation à Genève centralise les demandes pour les non-résidents. Elle valide vos droits fédéraux avec autorité. Son rôle est déterminant pour votre sérénité.
La 13ème rente AVS arrivera dès 2026. Ce versement annuel dope le pouvoir d’achat des retraités. Lisez l’article : 13ème rente AVS 2026 – Date, montant et calcul.
- Justificatifs AVS
- Certificats de travail
- Livret de famille
- Relevé d’identité bancaire
Anticipez vos démarches six mois avant. Le traitement des dossiers fédéraux prend du temps.
Cet article détaille les stratégies pour optimiser votre retraite franco-suisse. Prenez rendez-vous avec un conseiller de chez nous « 3 ème pilier » pour un bilan patrimonial complet.
3 stratégies pour votre 2ème pilier LPP : rente ou capital
Mais la sécurité de l’AVS ne suffit pas, car le véritable arbitrage financier se joue sur votre prévoyance professionnelle LPP.
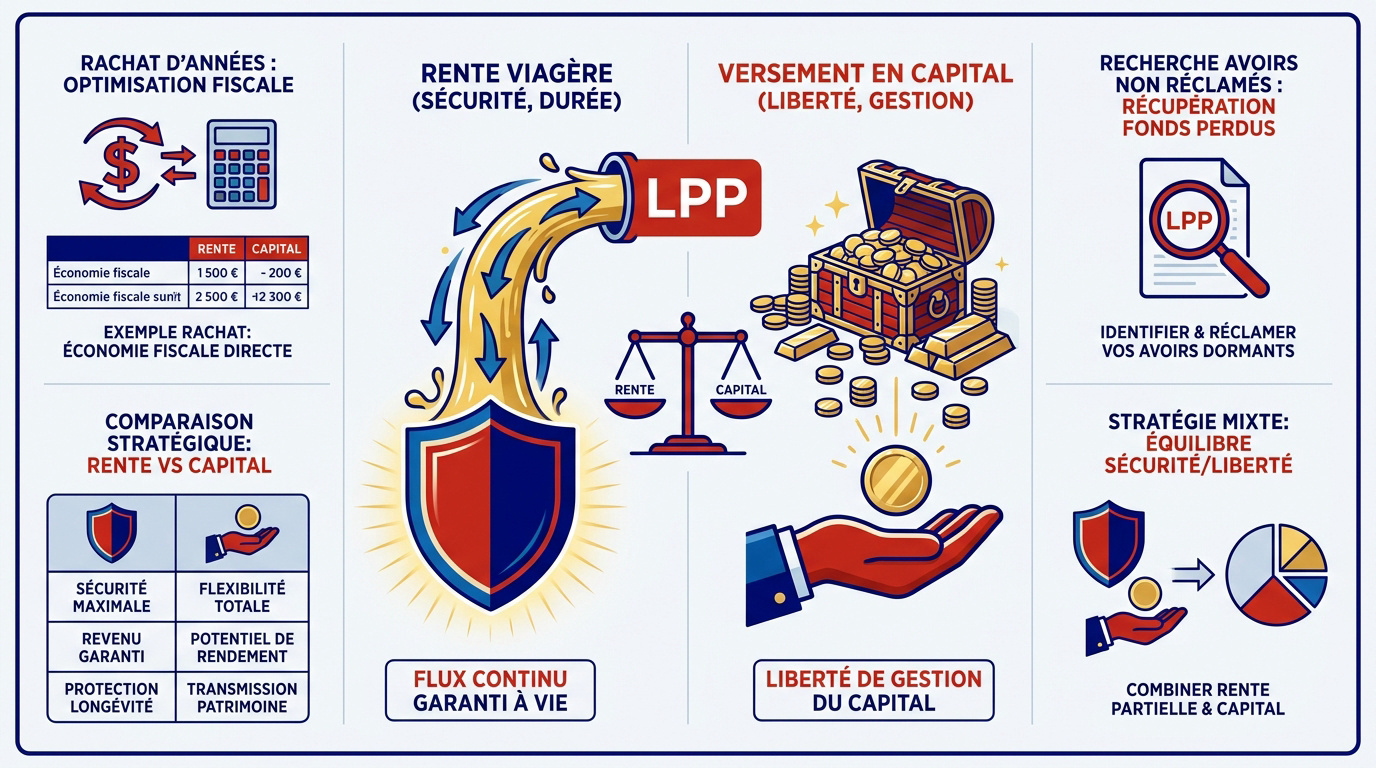
Comparaison financière entre rente viagère et versement unique
La rente assure un revenu stable à vie. Le capital privilégie la liberté de gestion et la succession. Ce choix s’appuie sur un taux de conversion de 6,8 %.
Votre décision dépend de votre santé et de vos projets. La rente est indexée alors que le capital subit l’inflation.
Taux LPP 2026 | Guide pro pour votre libre passage
Rachat d’années de cotisation pour la réduction de l’impôt source
Le rachat comble vos lacunes de cotisations. C’est un levier d’optimisation fiscale majeur pour les quasi-résidents frontaliers.
Ces apports sont déductibles de votre revenu imposable. L’économie d’impôt immédiate finance ainsi votre future pension.
| Critère | Rente Viagère | Retrait en Capital |
|---|---|---|
| Sécurité du revenu | Élevée | Modérée |
| Fiscalité à la sortie | Barème progressif | 7.5% en France |
| Transmission aux héritiers | Limitée | Intégrale |
| Risque inflation | Indexée | Subi |
Identification des avoirs non réclamés auprès de la Centrale du 2ème pilier
Beaucoup oublient des comptes de libre-passage après un changement de poste. La Centrale du 2ème pilier retrouve gratuitement ces fonds. La démarche est simplifiée.
Ces avoirs dorment souvent sans intérêts réels. Récupérer ce capital renforce votre patrimoine global pour la retraite.
Effectuez une recherche systématique. Un simple formulaire permet d’interroger toutes les institutions de prévoyance suisses.
Cet article détaille les stratégies pour optimiser votre retraite franco-suisse. Contactez nos conseillers 3ème pilier pour un bilan patrimonial complet.
Fiscalité transfrontalière et maîtrise de l’imposition des pensions
Une fois vos avoirs sécurisés, il reste à affronter le fisc français pour ne pas voir vos efforts s’évaporer en taxes.
Déclaration des rentes et application de l’abattement de 10 %
Vos rentes suisses doivent être déclarées via le formulaire 2047 en France. Elles bénéficient systématiquement d’un abattement de 10 %. Cette règle s’applique à vos revenus de source helvétique.
Ce mécanisme réduit la base imposable de vos revenus étrangers. Attention, cet avantage est plafonné annuellement par le fisc français. Il convient de vérifier les seuils en vigueur chaque année.
Pour approfondir ce sujet, consultez notre ressource dédiée. Cliquez ici : Fiscalité retraite frontaliers 2026 | le guide expert. C’est une étape fondamentale pour votre sérénité financière.
Prélèvement forfaitaire de 7,5 % sur les retraits en capital
Le retrait global du 2ème pilier peut bénéficier d’un taux réduit de 7,5 %. Cela évite la progressivité classique de l’impôt sur le revenu. C’est une option fiscale très attractive. Utilisez le prélèvement libératoire de 7,5 %.
L’impôt payé à la source en Suisse est récupérable via un crédit d’impôt. Cela supprime le risque de double imposition. Nous vous recommandons de conserver précieusement vos justificatifs de paiement helvétiques.
Remplissez correctement votre déclaration fiscale. Les erreurs coûtent cher en pénalités ou en trop-perçu. La précision est votre meilleure alliée face à l’administration.
Gestion du taux effectif et échelonnement des prestations
Un retrait massif de capital impacte le taux effectif de vos autres revenus. Cela peut faire basculer votre foyer dans une tranche supérieure. Votre imposition globale pourrait alors grimper subitement.
Échelonner les prestations sur plusieurs années civiles limite cette progressivité fiscale. C’est une stratégie de planification patrimoniale essentielle. Nous préconisons cette approche pour lisser votre charge fiscale totale.
Voici les points de vigilance majeurs pour votre stratégie :
- Impact sur le revenu fiscal de référence
- Risque de changement de tranche
- CSG/CRDS sur les revenus
- Crédit d’impôt étranger
Comment choisir votre assurance maladie entre LAMal et CMU ?
Au-delà des impôts, la protection sociale reste le poste de dépense le plus imprévisible si vous faites le mauvais choix initial.
Avantages de la LAMal pour l’accès aux soins en Suisse
La LAMal pour retraités propose une prime fixe, indépendante de votre niveau de fortune. Elle permet de continuer à se soigner en Suisse après la carrière. C’est un confort médical sans équivalent. Vous devez alors exercer votre droit d’option.
Pour approfondir ce sujet, consultez notre ressource dédiée : Droit d’option frontalier | Guide CMU ou LAMal 2026. Ce guide vous aidera à anticiper cette transition majeure.
La couverture inclut les soins en France via le formulaire S1. Vous gardez ainsi le meilleur des deux systèmes de santé. Cette flexibilité géographique est un atout pour votre suivi médical futur.
Comparez les primes selon votre canton de dernier emploi. Les tarifs varient sensiblement d’une caisse à l’autre. Une analyse comparative rigoureuse est donc nécessaire avant de valider votre affiliation.
Fonctionnement de la CMU et prélèvement sur le revenu fiscal
La CMU française prélève environ 8 % de vos revenus fiscaux de référence. Pour les hauts revenus, cette cotisation CMU peut devenir extrêmement onéreuse. Elle est souvent moins avantageuse financièrement pour les profils à forte pension.
Le choix est définitif lors de la liquidation de votre pension. Vous ne pourrez plus revenir en arrière ensuite. Cette irrévocabilité impose une réflexion stratégique en amont de votre cessation d’activité.
Pour comprendre les enjeux de cette décision, lisez notre article : Droit d’option frontalier | Guide CMU ou LAMal 2026. Il détaille les impacts financiers selon votre situation.
Analysez votre état de santé global. L’accès aux spécialistes suisses est souvent un critère décisif pour les retraités. Prenez rendez-vous avec un de nos conseillers 3ème pilier pour un bilan patrimonial complet.
Planification temporelle et sécurisation de votre patrimoine
Pour orchestrer tout cela sans stress, une chronologie rigoureuse s’impose bien avant votre dernier jour de travail.
Calendrier des actions administratives de 24 mois à l’échéance
Anticipez votre départ en consultant votre bilan de carrière sur info-retraite.fr dès deux ans avant l’échéance. Cette démarche permet de repérer les périodes manquantes. Signalez sans attendre toute erreur constatée.
Réunissez systématiquement vos certificats de travail suisses et vos relevés LPP annuels. Ces pièces justificatives constituent les preuves indispensables de vos droits. Elles facilitent grandement le calcul de vos futures prestations.
Transmettez votre demande complète six mois avant la date choisie. La coordination entre les organismes fédéraux et français exige du temps. Une approche préventive évite toute rupture de vos revenus.
Maîtrise du risque de change EUR/CHF et transferts de fonds
La fluctuation du franc suisse influence directement votre quotidien en France. Un risque de change défavorable réduit votre pouvoir d’achat réel. La vigilance face aux marchés financiers est donc de mise.
Privilégiez des plateformes de change spécialisées pour convertir vos rentes mensuelles. Les banques classiques appliquent souvent des frais de commission importants. Ces économies cumulées renforcent votre budget de retraité.
Utilisez des ordres à cours limité pour automatiser vos transferts de capitaux. Cette stratégie protège vos avoirs des baisses soudaines. Vous maîtrisez ainsi précisément la valeur de vos revenus.
Bilan patrimonial global et arbitrage entre Pilier 3a et PER
Le Pilier 3a helvétique et le PER français servent votre prévoyance. Leurs gains fiscaux varient selon votre lieu d’imposition principal. Un bilan patrimonial permet de choisir le dispositif le plus rentable. Cette analyse optimise votre capital disponible.
Pour approfondir ces enjeux, consultez notre 3ème pilier frontalier – Guide fiscalité & avis 2026.
Sollicitez dès maintenant un entretien avec nos conseillers « 3 ème pilier ». Cette expertise personnalisée garantit la pérennité de votre structure financière.
Optimisez votre retraite de frontalier en Suisse en coordonnant AVS, 2ème pilier et fiscalité dès aujourd’hui. Anticipez vos démarches administratives et arbitrez stratégiquement entre rente et capital pour sécuriser votre patrimoine futur. Un diagnostic personnalisé garantit votre sérénité financière et pérennise durablement votre niveau de vie transfrontalier.