

L’essentiel à retenir : la résidence fiscale entre la France et la Suisse se détermine prioritairement par le foyer d’habitation permanent et le centre des intérêts vitaux. Cette hiérarchie conventionnelle sécurise votre situation face aux contrôles accrus. L’entrée en vigueur de l’échange automatique d’informations en 2026 rend la transparence totale indispensable pour éviter des redressements lourds et optimiser durablement votre patrimoine transfrontalier.
La convention fiscale de 1966 établit une hiérarchie stricte où le foyer d’habitation permanent et le centre des intérêts vitaux priment sur tout autre critère de résidence. Avec l’activation de l’échange automatique d’informations bancaires dès 2026, la transparence entre la France et la Suisse devient totale, ne laissant plus aucune place à l’approximation administrative.
Pourtant, de nombreux expatriés subissent encore une double imposition par simple méconnaissance des mécanismes de crédit d’impôt ou des spécificités cantonales. Cet article décortique les règles de domiciliation et les leviers d’optimisation, comme le 3ème pilier, pour sécuriser durablement votre patrimoine transfrontalier.
- Résidence fiscale France-Suisse : les critères de détermination
- 3 mécanismes pour éliminer tout risque de double imposition
- Comment gérer vos obligations fiscales de travailleur frontalier ?
- Stratégie patrimoniale et sécurisation de votre expatriation
Résidence fiscale France-Suisse : les critères de détermination
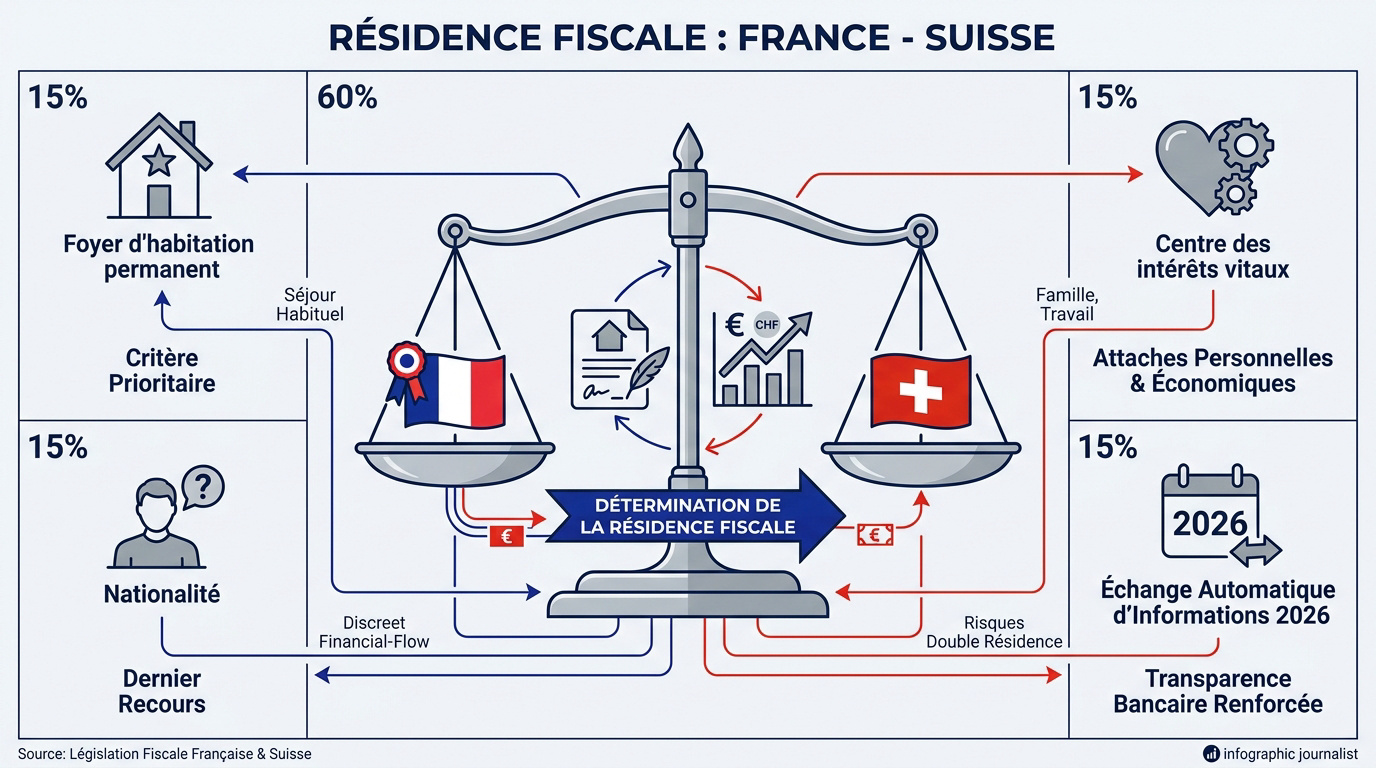
La résidence fiscale franco-suisse se définit par le foyer d’habitation permanent et le centre des intérêts vitaux selon la convention de 1966. L’échange automatique d’informations bancaires dès 2026 renforce le contrôle des attaches personnelles.
Cette section examine comment les autorités tranchent votre situation fiscale entre les deux pays.
La hiérarchie conventionnelle des liens personnels
Le foyer d’habitation permanent prime sur tout autre élément. C’est le premier critère de la convention fiscale de 1966 pour trancher les litiges entre États.
Vient ensuite le centre des intérêts vitaux. Cela inclut vos attaches familiales, sociales et surtout le lieu principal de vos activités économiques.
La nationalité joue un rôle subsidiaire. Elle n’intervient qu’en dernier recours juridique.
L’impact de la présence physique et du séjour habituel
En Suisse, le séjour qualifié se déclenche après 90 jours sans activité lucrative. Il suffit de 30 jours avec un emploi rémunéré sur le territoire.
L’administration fiscale française vérifie la réalité de votre demeure principale. Elle évalue ainsi la stabilité de votre logement pour valider votre résidence.
L’inscription communale en Suisse constitue une preuve matérielle forte. Pensez à bien conserver votre attestation du registre des habitants.
Transparence fiscale et échange automatique dès 2026
L’échange automatique d’informations dès 2026 rendra toute dissimulation de comptes ou de revenus quasiment impossible entre États. Anticipez ce renforcement de la surveillance bancaire.
Une situation mal gérée entraîne souvent des redressements fiscaux. Vous risquez alors des pénalités financières lourdes en cas de double résidence non déclarée.
Nous recommandons une régularisation spontanée immédiate. Prenez rendez-vous avec un de nos conseillers 3ème pilier pour un bilan patrimonial complet.
3 mécanismes pour éliminer tout risque de double imposition
Pour éviter de payer deux fois, la convention prévoit des outils précis comme le crédit d’impôt ou l’exemption, garantissant une pression fiscale cohérente.
Fonctionnement du crédit d’impôt et du taux effectif
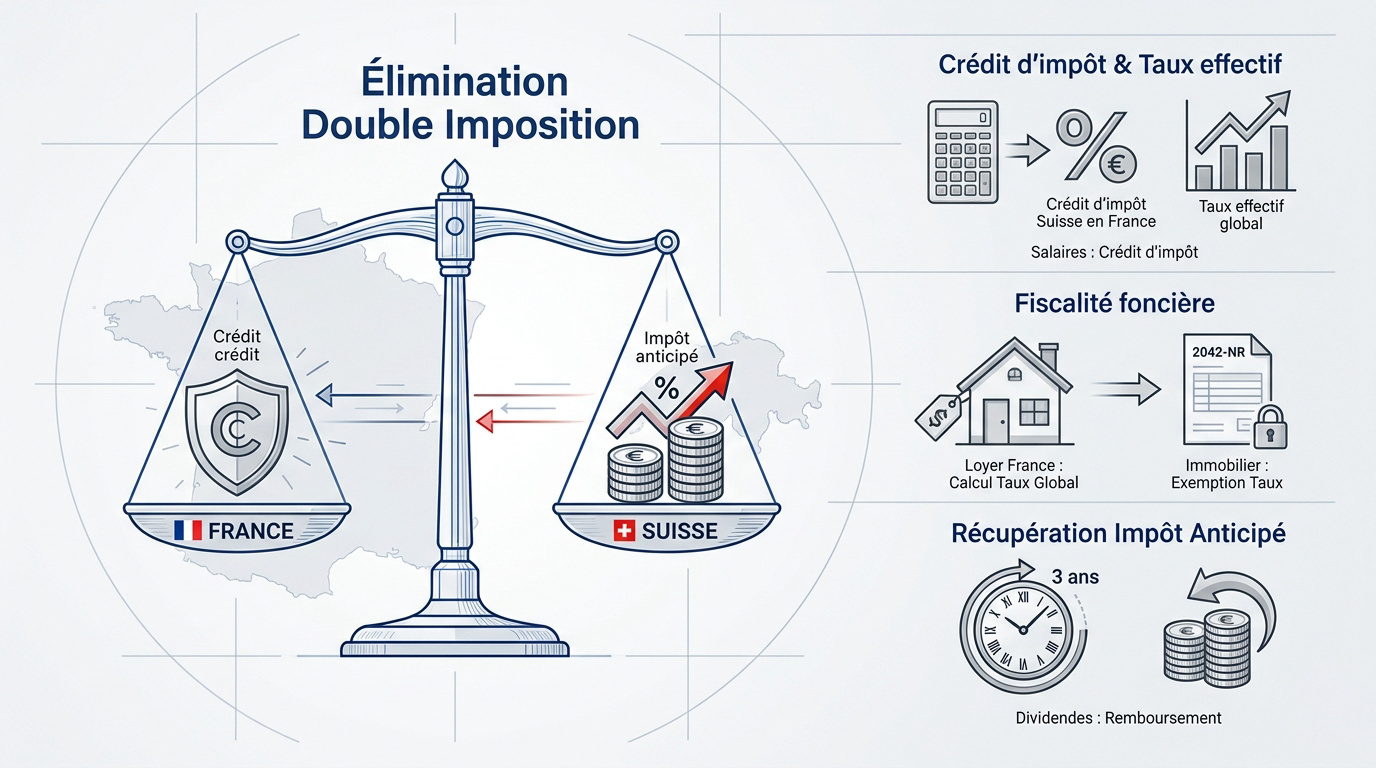
Le fisc français neutralise la double taxation des salaires suisses par imputation. Vous obtenez un crédit d’impôt égal à l’impôt étranger. Cela efface l’impôt français sur ces revenus. Plus d’infos sur https://3-eme-pilier.ch/impot-france/.
Vos revenus mondiaux fixent votre taux effectif global. Ce pourcentage détermine ensuite votre tranche d’imposition réelle sur vos seuls revenus imposables en France.
Fiscalité foncière et usage du formulaire 2042-NR
Les loyers français restent taxables en France. La Suisse intègre ces montants uniquement pour calculer votre taux global. Votre patrimoine immobilier conserve ainsi son ancrage fiscal d’origine.
Le formulaire 2042-NR est obligatoire pour les non-résidents. Il recense vos revenus de source française perçus après votre départ. Ne l’oubliez pas lors de votre déclaration.
Récupération de l’impôt anticipé sur les dividendes suisses
La Suisse prélève 35 % à la source sur vos dividendes. C’est une garantie de paiement pour l’État helvétique. Ce prélèvement automatique doit être régularisé par vos soins.
Vous disposez de trois ans pour demander le remboursement de l’excédent. Cette procédure administrative permet de récupérer le trop-perçu fiscal selon les plafonds conventionnels.
| Type de revenu | Méthode d’élimination | Formulaire requis |
|---|---|---|
| Salaires | Crédit d’impôt | 2047-SUISSE |
| Dividendes | Remboursement partiel | Formulaire 82 |
| Loyers | Exemption progressivité | 2042-NR |
| Fortune | Crédit d’impôt | Déclaration IFI |
Comment gérer vos obligations fiscales de travailleur frontalier ?
Le statut de frontalier impose des règles géographiques strictes, notamment selon le canton d’emploi et les accords bilatéraux en vigueur.
Application de l’accord de 1983 pour les huit cantons
Si vous exercez votre activité dans les cantons de Vaud, du Valais, de Neuchâtel ou du Jura, votre impôt est payé en France. Consultez notre guide sur la fiscalité frontalier suisse.
Vous devez impérativement fournir le formulaire 2041-AS à votre employeur. Ce document officiel atteste votre résidence fiscale française. Il permet d’éviter la retenue à la source sur votre salaire suisse.
Spécificités genevoises et prélèvement à la source
À Genève, le système diffère radicalement des autres cantons. L’administration fiscale prélève l’impôt directement sur votre salaire chaque mois. Ce mécanisme automatique repose sur des barèmes précis et obligatoires.
Vous pouvez toutefois opter pour la Taxation Ordinaire Ultérieure. Ce choix permet de déduire vos frais réels ou vos versements en 3ème pilier. Informez-vous sur la rectification impôt source Genève.
Seuil de télétravail de 40 % et avenant fiscal 2026
L’avenant pérennise une tolérance de 40 % pour le télétravail. Vous pouvez travailler deux jours par semaine depuis votre domicile français. C’est un gain de confort précieux pour votre organisation. Surveillez strictement ce quota annuel.
Les missions temporaires hors de Suisse entrent dans ce calcul. Au-delà de dix jours par an, ces déplacements impactent votre fiscalité.
Stratégie patrimoniale et sécurisation de votre expatriation
Au-delà des revenus, c’est l’ensemble de votre patrimoine qu’il faut protéger pour pérenniser votre installation en Suisse.
Confrontation entre l’IFI français et la fortune suisse
L’IFI français cible uniquement votre immobilier net. À l’inverse, la Suisse taxe la totalité de vos avoirs financiers et mobiliers. Les approches fiscales divergent donc radicalement entre ces deux États.
Anticipez impérativement le risque de double taxation successorale. Sans une planification rigoureuse, vos héritiers pourraient subir une fiscalité croisée complexe. Découvrez comment protéger votre assurance vie et votre patrimoine dès maintenant.
Avantages fiscaux du 3ème pilier et de la prévoyance
Le 3ème pilier A est un levier puissant. Vos versements annuels réduisent directement votre revenu imposable en Suisse. C’est un outil de défiscalisation et d’épargne particulièrement efficace pour votre futur.
Vous pouvez optimiser votre déclaration grâce à diverses déductions :
- Cotisations au 3ème pilier A
- Frais de garde d’enfants
- Intérêts de dettes personnelles
- Dons aux organismes caritatifs
Consultez notre guide sur le 3ème pilier et la retraite pour maximiser vos gains.
Check-list administrative pour valider votre départ fiscal
Rassemblez des preuves matérielles indiscutables de votre vie en Suisse. Conservez vos baux, factures d’énergie et titres de propriété pendant dix ans. Le fisc français exige souvent ces justificatifs lors d’un contrôle. Soyez organisé.
Un transfert de résidence réussi nécessite une expertise pointue. Contactez nos conseillers pour un bilan patrimonial complet. Nous sécurisons chaque étape de votre projet pour éviter des erreurs financières lourdes.
Sécurisez dès maintenant votre expatriation en maîtrisant la hiérarchie conventionnelle et les crédits d’impôt pour neutraliser toute double taxation. Anticipez l’échange automatique d’informations de 2026 en régularisant votre situation fiscale franco-suisse immédiatement. Votre sérénité patrimoniale dépend d’une stratégie rigoureuse : agissez pour pérenniser votre avenir transfrontalier.

