

L’essentiel à retenir : le statut de quasi-résident à Genève permet de déduire jusqu’à 7 258 CHF pour votre 3ème pilier A en 2025. Ce levier fiscal majeur, accessible via la Taxation Ordinaire Ultérieure, nécessite que 90 % de vos revenus mondiaux soient imposables en Suisse. Optimisez votre prévoyance avant le 31 mars pour transformer vos cotisations en économies d’impôts réelles.
Le canton de Genève permet aux frontaliers de bénéficier des mêmes déductions fiscales que les résidents suisses grâce à la Taxation Ordinaire Ultérieure. Cependant, cette opportunité exige que 90% de vos revenus mondiaux soient imposables en Suisse, une condition souvent fragilisée par vos revenus fonciers ou un télétravail excessif.
Nous décortiquons les critères d’éligibilité et les leviers d’optimisation du statut de quasi-résident pour sécuriser votre patrimoine dès 2026. Cet article vous aide à déterminer si ce régime est réellement avantageux pour votre foyer fiscal.
- Statut quasi résident Genève : les conditions de la règle des 90%
- Pourquoi opter pour la Taxation Ordinaire Ultérieure en 2026 ?
- Simulation fiscale : évitez les pièges du régime ordinaire
- 3 étapes clés pour réussir votre demande de quasi-résident
Statut quasi résident Genève : les conditions de la règle des 90%
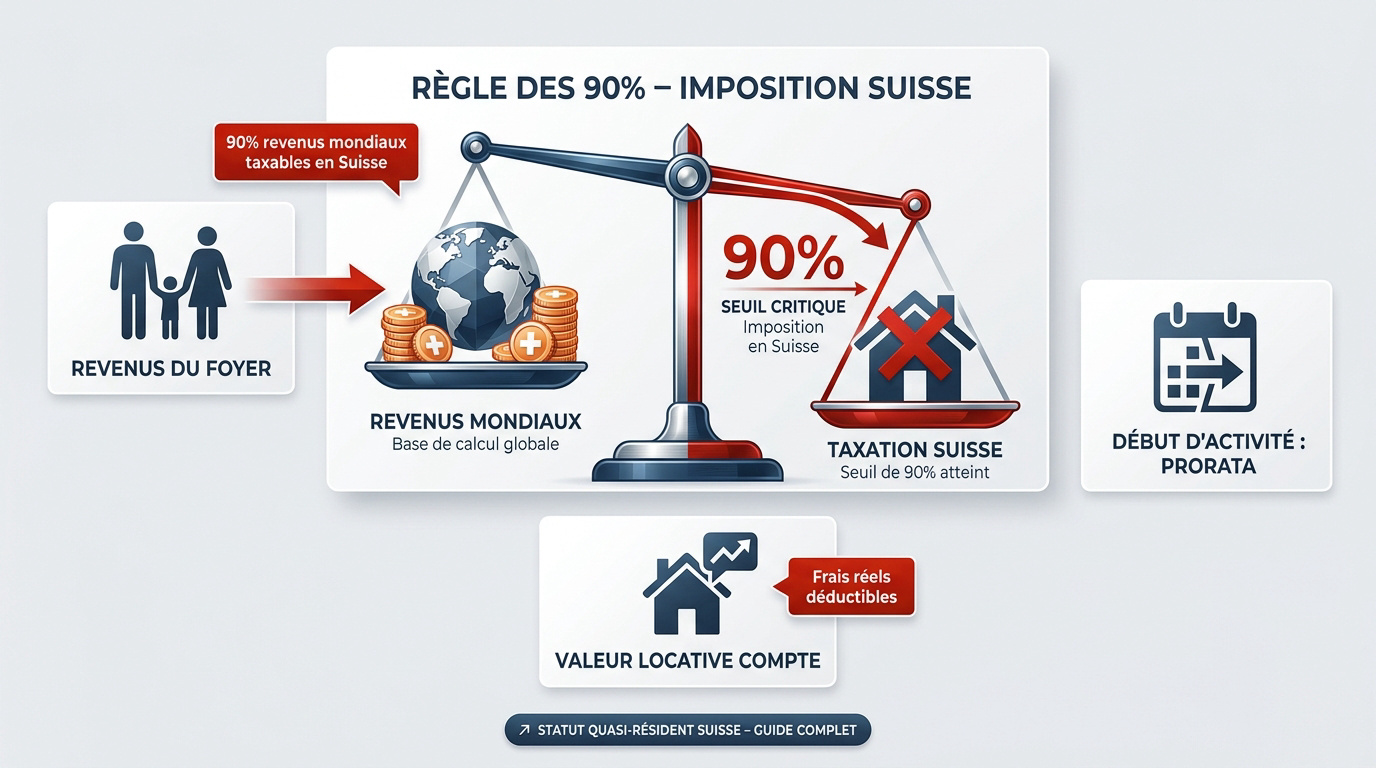
Le statut de quasi-résident à Genève impose que 90% des revenus mondiaux soient taxables en Suisse. Ce régime autorise la déduction des frais réels, incluant le 3ème pilier A plafonné à 7 258 CHF. La maîtrise de votre calcul global est impérative pour sécuriser votre situation familiale.
Le passage à la Taxation Ordinaire Ultérieure exige une analyse fine de votre patrimoine pour éviter toute déconvenue fiscale majeure.
Calcul des revenus mondiaux et impact de la situation familiale
Le calcul intègre les revenus bruts mondiaux du foyer, incluant ceux du conjoint. Les revenus fonciers ou mobiliers hors Suisse pèsent lourdement dans cette balance. Une vérification annuelle est donc indispensable pour valider votre éligibilité.
La valeur locative de votre bien immobilier impacte directement ce seuil. Ce montant fictif s’ajoute à vos revenus mondiaux. Il peut suffire à invalider l’accès au statut souhaité si la part suisse devient minoritaire.
Des règles de prorata s’appliquent pour un début d’activité. Le seuil s’apprécie alors sur la période de travail réelle. Consultez notre quasi-résident suisse – Guide fiscal complet 2026 – 3ème Pilier.
L’organisation de votre temps de travail physique constitue le second pilier de votre conformité fiscale bilatérale.
Limites du télétravail et maintien du centre d’intérêt économique
Le télétravail est limité à 40% du temps annuel. Au-delà, votre centre d’intérêt économique bascule en France. Cela entraîne une perte immédiate de vos avantages fiscaux genevois et une requalification coûteuse.
Tenez un registre de présence quotidien et rigoureux. Ce document est votre preuve face à l’administration. Les risques en cas de dépassement incluent :
- Perte du statut de quasi-résident.
- Imposition totale en France.
- Redressement fiscal sur les années antérieures.
- Complications administratives bilatérales.
Prenez rendez-vous avec un de nos conseillers pour un bilan patrimonial complet. Nous optimiserons votre fiscalité, votre prévoyance et votre retraite selon vos besoins spécifiques.
Pourquoi opter pour la Taxation Ordinaire Ultérieure en 2026 ?
Cet article explore le statut de quasi-résident à Genève, détaillant les critères d’éligibilité et les avantages de la Taxation Ordinaire Ultérieure (TOU). Mais alors, pourquoi s’infliger cette complexité administrative si ce n’est pour gagner sur tous les tableaux financiers ?
Optimisation de la prévoyance via le 3ème pilier et la LPP
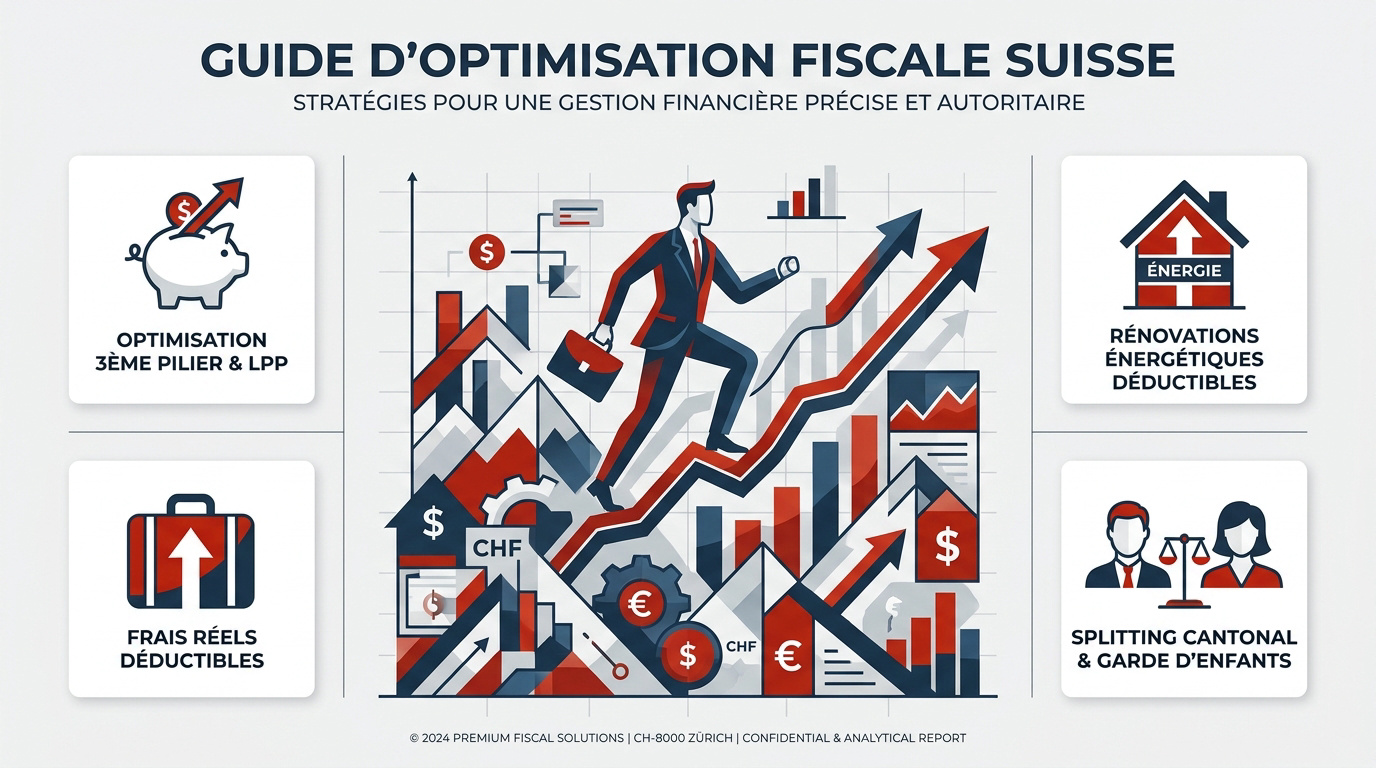
La TOU permet de déduire jusqu’à 7 258 CHF pour votre 3ème pilier A. C’est un levier puissant pour réduire votre base imposable. Ne laissez pas cet argent dormir sans défiscalisation.
Les rachats d’années LPP sont aussi déductibles intégralement. Attention toutefois au blocage de trois ans sur tout retrait en capital. Anticipez vos projets avant de verser ces sommes.
Prenez rendez-vous pour une optimisation 3ème pilier suisse 2025 personnalisé.
Déduction des frais réels et travaux de rénovation énergétique
Déduisez vos frais de repas et vos déplacements. Le barème de 0.75 CHF par kilomètre est très avantageux. Cumulez ces frais pour dépasser les déductions forfaitaires habituelles.
Les travaux de rénovation énergétique sont déductibles à 100%. Cela concerne votre résidence principale ou secondaire. C’est une opportunité rare de valoriser votre patrimoine en payant moins d’impôts.
N’oubliez pas vos frais de formation continue. Ces investissements réduisent encore votre facture fiscale.
Splitting cantonal et gestion des frais de garde d’enfants
Le splitting cantonal favorise les couples mariés en appliquant un taux d’imposition plus bas sur le revenu global.
Les frais de garde d’enfants sont déductibles en Suisse. Vous conservez souvent vos crédits d’impôts en France. C’est un double avantage fiscal majeur pour les familles frontalières.
Découvrez notre guide sur la fiscalité frontalier suisse : résidence et optimisation.
Simulation fiscale : évitez les pièges du régime ordinaire
Pourtant, ce tableau idyllique cache des zones d’ombre qu’il faut impérativement chiffrer avant de signer quoi que ce soit.
Analyse comparative entre prélèvement forfaitaire et frais effectifs
L’impôt ordinaire peut s’avérer plus coûteux que le prélèvement forfaitaire. C’est le piège des revenus élevés sans charges. Faites le calcul précis avant d’opter pour la TOU.
Utilisez nos simulateurs en ligne. Une erreur est irréversible pour l’année concernée. Ne jouez pas avec votre budget sans une certitude mathématique absolue.
Votre situation évolue. Un rachat LPP peut rendre la TOU rentable uniquement pour une seule année fiscale.
| Critère | Impôt source | Taxation TOU | Verdict |
|---|---|---|---|
| 3ème pilier A | Non déductible | Déductible | Gain |
| Frais kilométriques | Non déductible | Déductible | Gain |
| Travaux rénovation | Non déductible | Déductible | Gain |
| Rachat LPP | Non déductible | Déductible | Gain |
| Garde d’enfants | Non déductible | Déductible | Gain |
Gestion de la fortune et des actifs numériques en fin d’année
Vos cryptomonnaies se déclarent selon leur valeur au 31 décembre. Genève taxe la fortune mondiale des quasi-résidents. Intégrez vos actifs numériques dans votre inventaire global.
L’immobilier français reste imposable en France. La Suisse l’utilise seulement pour fixer votre taux d’imposition. C’est une distinction capitale pour votre stratégie.
Les frontaliers non-résidents échappent à l’impôt sur la fortune à Genève. Profitez de cet avantage comparatif majeur.
Consultez ce guide : cryptomonnaie | gérer vos actifs numériques – 3ème Pilier. La transparence fiscale s’impose désormais à tous les portefeuilles numériques. Cet article explore le statut de quasi-résident à Genève pour les frontaliers, détaillant les critères et avantages de la TOU. Prenez rendez-vous avec nos conseillers pour votre bilan patrimonial.
3 étapes clés pour réussir votre demande de quasi-résident
Bref, une fois la décision prise, il faut passer à l’action administrative sans traîner en chemin.
Formulaire DRIS et élection de domicile en Suisse
La procédure débute par le formulaire DRIS/TOU. C’est le document officiel pour demander votre rectification. Remplissez-le avec une précision chirurgicale pour éviter tout rejet administratif immédiat.
Vous devez élire un domicile de notification en Suisse. Cela peut être chez un fiduciaire ou un proche résidant sur place. C’est une condition sine qua non pour la validité.
Attention, certains revenus élevés entraînent un assujettissement d’office. Dans ce cas, vous n’avez plus le choix du régime.
Consultez une fiduciaire Genève fiscalité | conseils 2025 – 3ème Pilier pour sécuriser votre dossier. Un expert évitera les erreurs de saisie courantes.
Respect de l’échéance du 31 mars et collecte des justificatifs
La date limite du 31 mars est fatidique. Aucune prolongation n’est accordée par l’administration fiscale genevoise. Si vous ratez le coche, vous perdez vos déductions pour toute l’année écoulée.
Rassemblez vos certificats de salaire dès le mois de janvier. Ajoutez-y vos preuves de versements pour le 3ème pilier et vos factures de travaux. La cohérence entre vos déclarations est primordiale.
Préparez aussi votre déclaration française en parallèle. Les deux systèmes doivent s’articuler sans aucune contradiction sur vos revenus mondiaux.
Cet article explore le statut de quasi-résident à Genève pour les frontaliers, détaillant les critères d’éligibilité, les avantages de la Taxation Ordinaire Ultérieure (TOU) et les implications fiscales, notamment en matière de déductions et de gestion patrimoniale.
- Certificats de salaire genevois
- Attestations de cotisations 3ème pilier
- Factures de frais professionnels
- Relevés bancaires au 31 décembre
Le statut de quasi-résident transforme votre fiscalité genevoise en ouvrant la voie à des déductions majeures comme le 3ème pilier ou les frais réels. Respectez scrupuleusement le seuil des 90 % et l’échéance du 31 mars pour garantir votre épargne. Optimisez votre patrimoine dès aujourd’hui pour sécuriser votre avenir financier.

