L’essentiel à retenir : anticiper votre retraite à 62 ans engendre une réduction viagère de 13,6 % sur votre rente AVS et impacte votre LPP de plus de 10 %. Cette décision nécessite une épargne privée solide pour compenser un coût global pouvant atteindre 274 800 CHF. Pour sécuriser votre avenir, privilégiez une retraite partielle ou des rachats d’années dès 57 ans.
Une anticipation de la retraite à 62 ans en Suisse entraîne une réduction définitive de votre rente AVS de 13,6 % à vie. Ce choix, bien que séduisant pour votre liberté personnelle, impose une pression immédiate sur votre patrimoine et nécessite une gestion rigoureuse des cotisations obligatoires pour éviter des lacunes irréversibles.
Nous analysons ici les implications financières précises et les leviers d’optimisation indispensables pour sécuriser votre niveau de vie futur. Nous allons faire le point ensemble sur les stratégies gagnantes pour réussir votre transition.
- La réalité chiffrée de votre retraite anticipée 62 ans suisse
- Le coût caché des cotisations AVS pour les non-actifs
- 3 leviers concrets pour compenser vos pertes de revenus
- Sécuriser votre avenir par une planification dès 57 ans
La réalité chiffrée de votre retraite anticipée 62 ans suisse
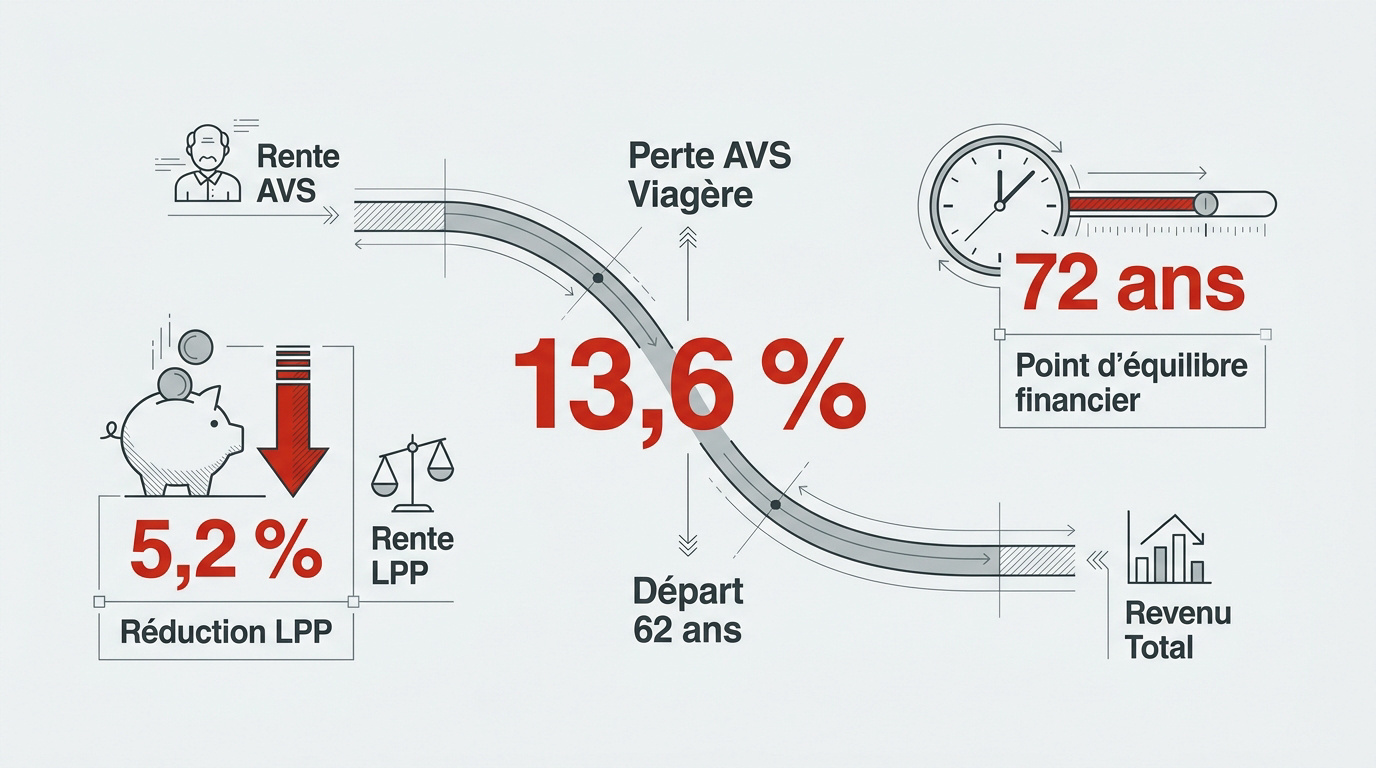
Anticiper son départ à 62 ans réduit la rente AVS de 13,6 % à vie et impacte le taux de conversion LPP jusqu’à 5,2 %. Le point d’équilibre financier se situe à 72 ans, seuil où la perte cumulée dépasse le gain des rentes précoces.
Cette bascule financière vers le point d’équilibre mérite que nous examinions de près le mécanisme de la décote AVS.
La réduction viagère de votre rente AVS
Partir à 62 ans entraîne une décote définitive de 13,6 % sur votre rente. Cette réduction s’applique sur chaque versement mensuel jusqu’au décès. C’est un sacrifice financier lourd sur le long terme.
Les femmes nées entre 1961 et 1969 bénéficient de taux préférentiels. Leurs réductions sont moins sévères grâce à la réforme AVS 21. C’est une exception notable pour cette génération de transition.
Le point d’équilibre financier se situe à 72 ans. Avant, vous êtes gagnant en touchant la rente plus tôt. Après, la perte devient irrécupérable. Utilisez notre simulateur de retraite suisse pour vos calculs.
L’érosion du taux de conversion LPP
Le taux de conversion baisse mécaniquement avec l’anticipation. La chute peut atteindre 5,2 % selon les règlements. Vos avoirs génèrent alors une rente annuelle plus faible que prévu. C’est une réalité technique incontournable.
Les pertes globales dépassent souvent les 10 %. Ce cumul entre AVS et LPP crée un écart de niveau de vie. Anticiper demande donc une épargne privée solide pour compenser ce manque à gagner.
Chaque caisse possède ses propres normes. Les conditions diffèrent entre la part obligatoire et surobligatoire. Consultez votre certificat de prévoyance pour obtenir des chiffres exacts adaptés à votre situation.
| Âge de départ | Réduction AVS | Réduction LPP | Impact revenu |
|---|---|---|---|
| 62 ans | 13,6 % | Max 5,2 % | > 10 % |
| 63 ans | 6,8 % | ~ 6 % | Modéré |
| 65 ans | 0 % | Taux plein | Aucun |
Cet article détaille les implications financières et les stratégies d’optimisation liées à la retraite anticipée à 62 ans en Suisse. Pour sécuriser votre avenir, prenez rendez-vous avec nos conseillers pour un bilan patrimonial complet.
Le coût caché des cotisations AVS pour les non-actifs
Mais le manque à gagner sur les rentes n’est pas votre seul souci, car l’arrêt du travail ne signifie pas l’arrêt des prélèvements sociaux obligatoires.
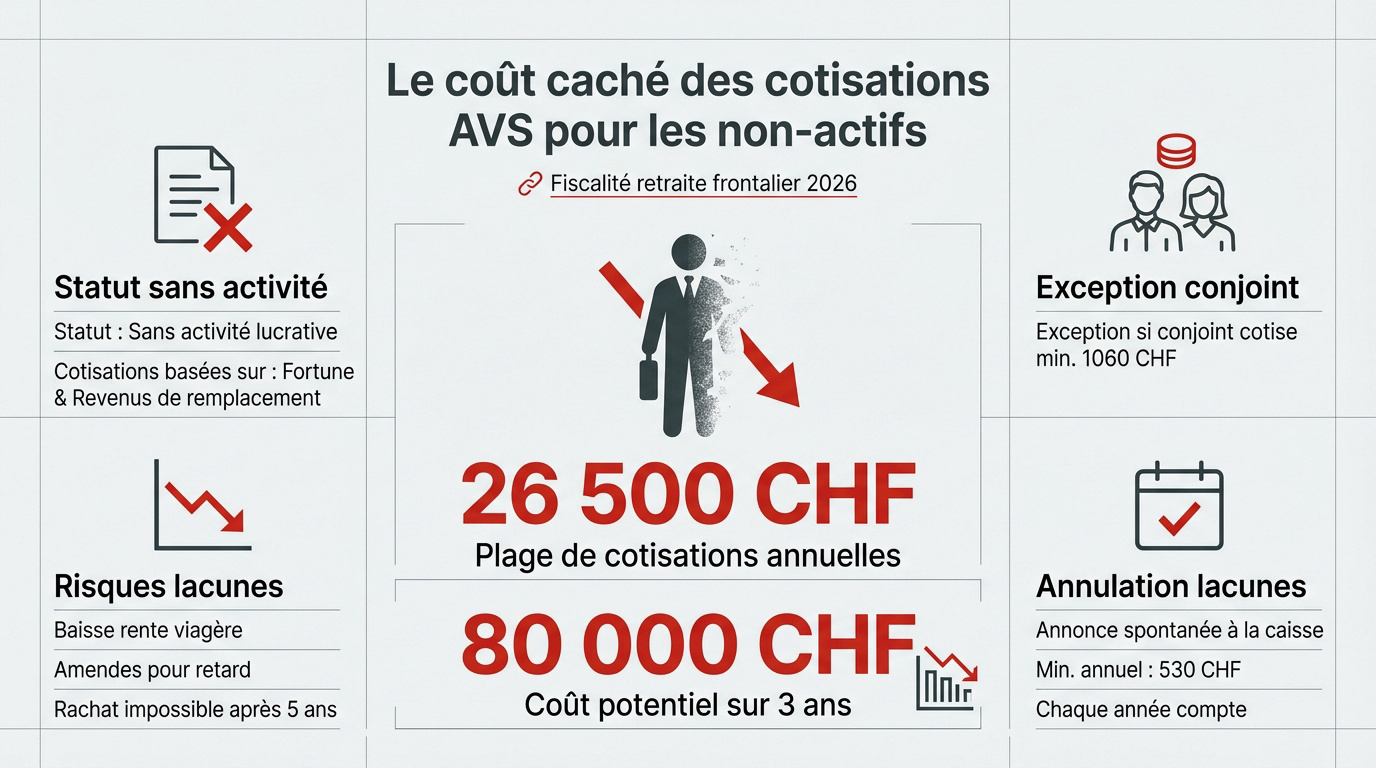
Le poids financier du statut sans activité lucrative
Cesser de travailler avant 65 ans modifie votre statut AVS. Vous devenez une personne sans activité lucrative. Les cotisations dépendent alors de votre fortune et de vos revenus de remplacement.
Le plafond annuel peut grimper jusqu’à 26 500 CHF pour les plus aisés. Sur trois ans, la facture totale avoisine parfois 80 000 CHF. C’est une dépense majeure souvent oubliée.
Il existe une exception si votre conjoint travaille encore. S’il cotise au moins 1 060 CHF, vos obligations sont couvertes. Vérifiez cela pour économiser sur votre fiscalité.
Éviter les lacunes de cotisation définitives
Annoncez-vous spontanément à la caisse de compensation. La commune de résidence est votre contact administratif. Ne pas le faire entraîne des intérêts moratoires coûteux.
Le montant minimal annuel est de 530 CHF. Chaque année manquante réduit votre rente de manière définitive. Cette perte de 2,3 % par an est irréversible.
Le rachat d’années passées est impossible après cinq ans. Anticipez ces démarches dès le premier jour d’inactivité pour protéger votre futur pouvoir d’achat.
- Baisse de rente viagère définitive.
- Amendes pour retard de paiement.
- Impossibilité de rachat rétroactif.
Cet article détaille les implications financières et les stratégies liées à la retraite anticipée à 62 ans en Suisse. Prenez rendez-vous avec nos conseillers pour un bilan patrimonial complet.
3 leviers concrets pour compenser vos pertes de revenus
Heureusement, des solutions existent pour combler ces vides financiers et optimiser votre sortie du système professionnel sans trop de dommages.
Le rachat d’années LPP comme bouclier fiscal
Injecter des fonds dans votre deuxième pilier réduit votre revenu imposable. C’est un outil puissant pour baisser vos impôts immédiatement. Vous augmentez simultanément votre future rente de retraite.
Attention au délai légal de trois ans. Aucun retrait en capital n’est possible durant cette période après un rachat.
Demandez toujours le calcul des plafonds à votre caisse. Chaque institution possède ses propres limites de rachat volontaire pour le libre passage.
L’échelonnement stratégique des avoirs de prévoyance
Ne fermez pas tous vos comptes 3a la même année. Étalez les retraits sur cinq ans pour casser la progression fiscale. Cette stratégie permet des économies de plusieurs milliers de francs.
Utilisez ces fonds comme relais financier. Ils couvrent vos besoins entre 62 et 65 ans sans toucher à l’AVS.
L’optimisation fiscale cantonale est ici primordiale. Chaque canton applique des barèmes de retrait différents et progressifs pour l’ optimisation du 3ème pilier.
La gestion des avoirs de libre-passage
Le retrait partiel du capital LPP offre une grande flexibilité. Vous pouvez réinvestir ces sommes selon vos besoins immédiats. Cela permet aussi de mieux gérer l’inflation sur le long terme.
Pensez à votre hypothèque avant l’arrêt d’activité. Les banques sont souvent plus frileuses face aux revenus de rentiers.
Un rachat d’hypothèque peut s’avérer judicieux. Cela réduit vos charges fixes mensuelles une fois la retraite effectivement commencée.
Sécuriser votre avenir par une planification dès 57 ans
Pour que ces leviers fonctionnent, le secret réside dans le timing, car une transition réussie se prépare bien avant le dernier jour de travail.
La retraite partielle pour un atterrissage en douceur
Réduire progressivement votre taux d’activité constitue une alternative séduisante. Vous maintenez une couverture sociale complète tout en percevant une fraction de votre LPP. Cela permet de tester votre nouveau rythme de vie sans rupture brutale. La retraite partielle lisse cet effet de manière intelligente.
Le coût financier est bien moindre qu’une cessation totale. Vous continuez de cotiser à l’AVS via votre salaire réduit. C’est une méthode efficace pour éviter les mauvaises surprises budgétaires.
La transition douce préserve aussi votre santé mentale et sociale. Le passage du plein temps à l’inactivité est souvent un choc. Cette approche garantit une stabilité émotionnelle bienvenue.
- Maintien du lien social
- Cotisations AVS maintenues
- Retrait échelonné du capital
- Réduction du stress
L’importance du bilan patrimonial complet
Un bilan dès 57 ans identifie les lacunes potentielles. Il permet de corriger le tir avant qu’il ne soit trop tard. C’est le moment idéal pour planifier vos derniers rachats LPP.
Sollicitez un conseiller spécialisé pour une analyse précise. Les démarches administratives et les préavis de retrait demandent du temps. Ne sous-estimez jamais la lourdeur des protocoles bancaires et des caisses de pension.
Prenez rendez-vous avec un de nos conseillers pour un bilan complet. Nous vous aidons à optimiser votre fiscalité et votre prévoyance. Sécurisez votre avenir financier dès aujourd’hui avec une stratégie sur mesure en utilisant nos outils de calcul.
Anticiper votre départ à 62 ans exige une gestion rigoureuse de la décote de 13,6 % et des cotisations pour non-actifs. Optimisez votre situation via des rachats LPP et un échelonnement du 3ème pilier dès aujourd’hui. Sécurisez votre liberté financière maintenant pour transformer votre retraite anticipée en un succès durable.