L’essentiel à retenir : la fiscalité du frontalier dépend du canton de travail, opposant le prélèvement à la source à Genève au paiement en France pour le Valais. Cette distinction impose une rigueur déclarative stricte via les formulaires 2041-AS et 2047 pour éviter la double imposition. Optimisez votre situation grâce au statut de quasi-résident ou aux rachats du 2ème pilier.
Le taux de change officiel de 1,07 euro pour 1 franc suisse impacte directement la pression fiscale des travailleurs frontaliers en 2024. Entre prélèvement à la source genevois et imposition française dans le canton de Vaud, la disparité des régimes exige une maîtrise rigoureuse de vos obligations déclaratives.
On finit souvent par subir une double imposition ou des pénalités faute d’avoir anticipé les formulaires 2041-AS ou 3916. Nous allons détailler les mécanismes de rectification, les avantages du statut de quasi-résident et les stratégies d’optimisation pour sécuriser votre patrimoine et votre retraite.
- La fiscalité frontalier suisse et les spécificités des régimes cantonaux
- Les démarches déclaratives obligatoires et la gestion des formulaires fiscaux
- Stratégies d’optimisation fiscale et avantages du statut de quasi-résident
- Choix de la couverture santé et sécurisation de votre future retraite
La fiscalité frontalier suisse et les spécificités des régimes cantonaux
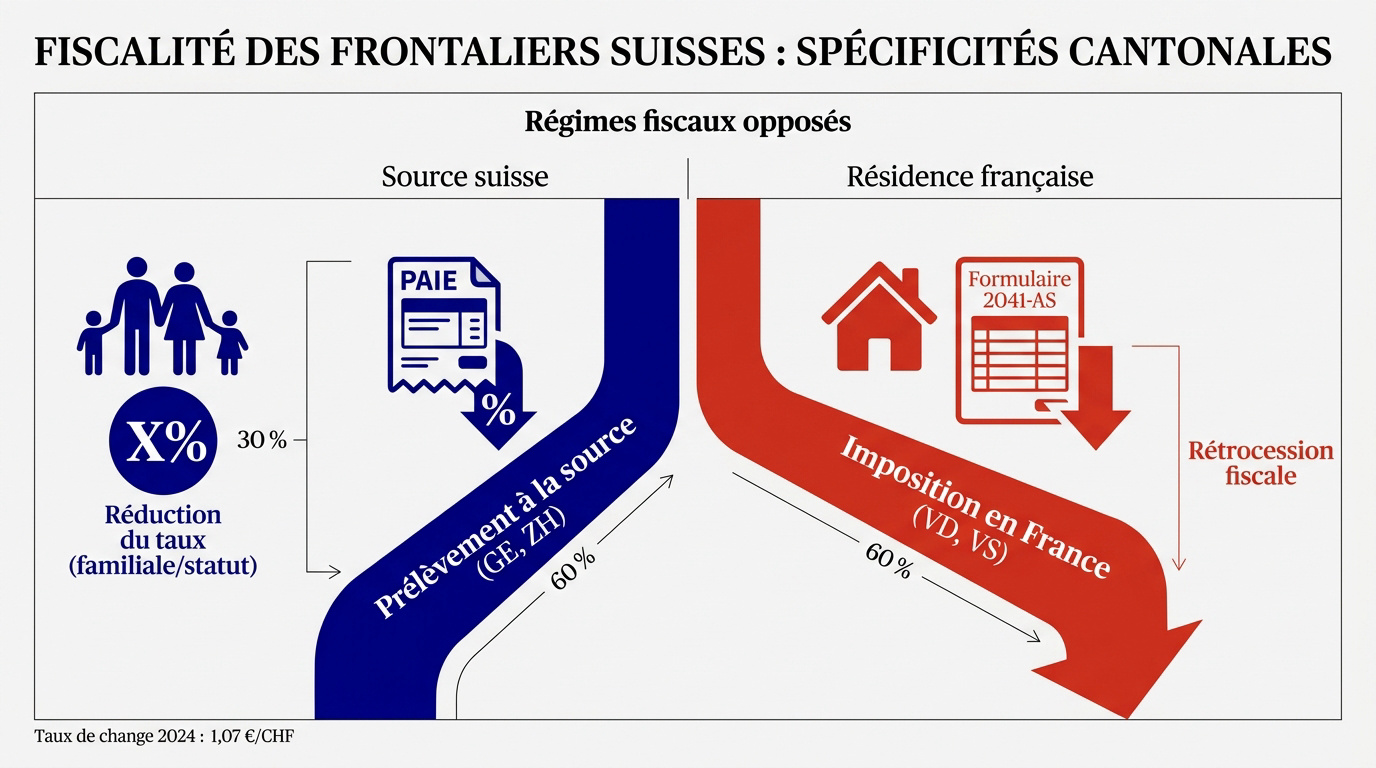
L’imposition dépend du canton : Genève et Zurich prélèvent à la source, tandis que Vaud ou le Valais imposent en France. Le taux de change 2024 est de 1,07 € pour 1 CHF, impactant directement les retenues salariales.
La compréhension de ces mécanismes est le premier pas vers une gestion sereine de vos revenus transfrontaliers.
Le mécanisme du prélèvement à la source à Genève et Zurich
Votre employeur genevois ou zurichois retient l’impôt directement sur votre fiche de paie mensuelle. Ce montant est calculé selon un barème spécifique à chaque canton. Cette procédure vous libère, en partie, de l’impôt immédiat en France.
Votre situation matrimoniale et le nombre d’enfants influencent grandement le calcul. Chaque charge de famille réduit le taux appliqué à la source. C’est un point déterminant pour votre revenu net final.
Dans les cantons non signataires de l’accord de 1983, l’imposition au lieu de travail prévaut. Le recours à l’impôt à la source demeure ici le mode de perception systématique.
Consultez nos experts pour comprendre l’ impôt suisse et ses implications directes sur votre patrimoine.
L’imposition en France pour les cantons de Vaud et du Valais
Pour les cantons comme Vaud ou le Valais, vous payez votre impôt en France. Ce régime particulier repose sur votre statut de frontalier résidant fiscalement sur le territoire français.
- L’importance capitale du formulaire 2041-AS pour vos démarches.
- La nécessité de le remettre à l’employeur suisse pour stopper tout prélèvement.
- Le rôle central de votre résidence fiscale française dans ce processus.
Un transfert financier s’opère ensuite entre les deux États souverains. La France rétrocède une part de l’impôt aux cantons suisses. Cela évite ainsi toute double taxation inutile.
L’attestation de résidence est votre bouclier fiscal. Maîtrisez la fiscalité frontalier suisse pour sécuriser durablement vos actifs financiers.
Les démarches déclaratives obligatoires et la gestion des formulaires fiscaux
Après avoir identifié votre régime cantonal, vous devez maintenant affronter la rigueur administrative française pour régulariser votre situation annuelle.
Maîtrise des formulaires 2047 et 3916 pour les comptes étrangers
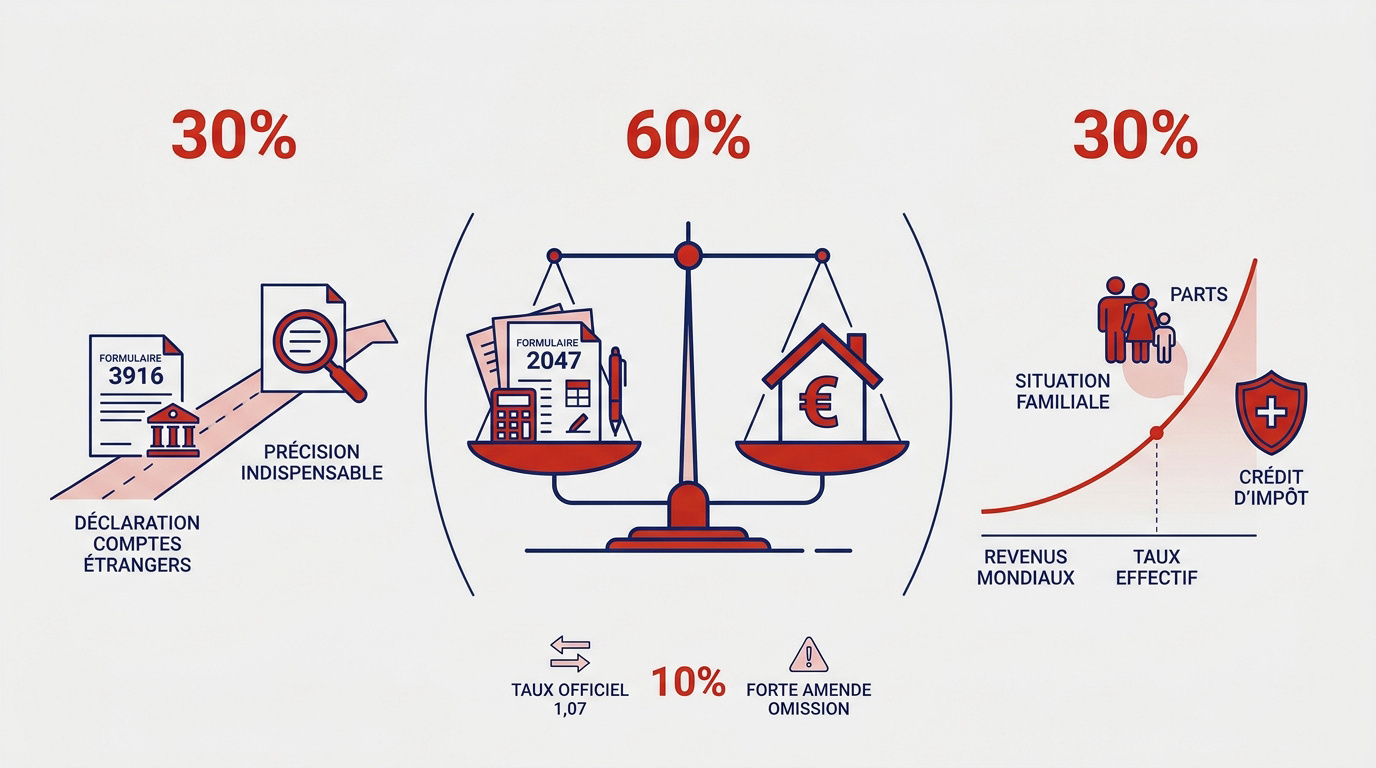
Le report de vos salaires suisses sur le formulaire 2047 constitue une étape indispensable pour votre déclaration principale 2042. Vous devez impérativement convertir vos revenus nets en utilisant le taux officiel de 1,07 fixé pour l’année 2024.
Parallèlement, vous avez l’obligation légale de déclarer chaque compte bancaire détenu en Suisse via le formulaire 3916. Les amendes pour omission atteignent 1 500 € par compte. Chaque compte, même vide, doit être listé précisément.
Pour sécuriser votre situation, consultez nos conseils sur l’ impôt en France. Ces ressources vous aideront à éviter les erreurs administratives courantes.
La transparence absolue demeure votre meilleure alliée face au fisc. La Déclaration 3916 est le mot d’ordre ici pour prévenir tout litige.
Impact des revenus mondiaux sur le taux d’imposition effectif
Vos revenus locatifs perçus en France augmentent mécaniquement votre revenu fiscal de référence. Cette hausse peut faire basculer votre foyer dans une tranche d’imposition supérieure. Soyez particulièrement vigilant sur ce cumul de revenus.
Le mécanisme du crédit d’impôt sert à neutraliser l’impôt déjà acquitté à Genève. Il s’agit d’un calcul technique précis visant à éliminer la double taxation. Ce dispositif garantit l’équité fiscale entre les deux nations.
Votre situation familiale reste le levier principal de modulation. Le nombre de parts fiscales détermine directement la pression finale. Découvrez l’impact du PER frontalier suisse sur la fiscalité globale.
Le fisc français applique systématiquement son propre barème progressif. Le Crédit d’impôt constitue l’outil de correction essentiel pour protéger votre pouvoir d’achat.
Stratégies d’optimisation fiscale et avantages du statut de quasi-résident
Au-delà des simples obligations, il existe des leviers puissants pour réduire légalement votre facture fiscale, notamment via des statuts spécifiques.
Le statut de quasi-résident et la Taxation Ordinaire Ultérieure
Le seuil des 90% est la clé. Si vos revenus sont majoritairement suisses, vous pouvez déduire vos charges réelles. C’est le statut de quasi-résident.
| Critère | Rectification simple | Taxation Ordinaire Ultérieure (TOU) |
|---|---|---|
| Frais de garde | Non autorisé | Autorisé |
| Intérêts de dette | Non autorisé | Autorisé |
| Pension alimentaire | Non autorisé | Autorisé |
| Caractère irréversible | Non | Irréversible |
Attention à la date butoir du 31 mars. La demande de TOU est définitive et irréversible.
Consultez ce guide pour approfondir ce sujet complexe. Nous recommandons une simulation préalable.
Réduction de la base imposable par le 3ème pilier et les frais réels
Le versement dans un 3ème pilier réduit directement votre base imposable. C’est une épargne retraite doublée d’un cadeau fiscal. Profitez-en chaque année.
Listez les frais professionnels déductibles. Le transport, les repas et le télétravail pèsent lourd. Ces déductions font chuter votre taux d’imposition effectif.
Un bilan patrimonial permet d’ajuster ces options. Chaque situation est unique et mérite une analyse fine. Informez-vous sur l’optimisation fiscale 2026.
Prenez rendez-vous avec un conseiller de chez « 3 ème pilier » pour optimiser vos gains. Sécurisez dès maintenant votre avenir financier.
Choix de la couverture santé et sécurisation de votre future retraite
Enfin, votre stratégie fiscale ne serait pas complète sans une réflexion sur votre protection sociale et la gestion de votre capital retraite.
Arbitrage entre CMU et LAMal pour la couverture maladie
Le choix entre CMU et LAMal est crucial. La CMU dépend de vos revenus, la LAMal est une prime fixe. Faites vos calculs selon votre salaire. Un mauvais choix coûte cher.
Vous avez trois mois pour exercer votre droit d’option. Passé ce délai, le choix devient définitif. Ne laissez pas l’administration décider pour vous.
Anticipez votre passage à la retraite. Les soins transfrontaliers peuvent changer de régime. Consultez les spécificités du droit d’option frontalier suisse.
Droit d’option est le terme technique à retenir absolument.
Gestion du 2ème pilier et fiscalité du retrait en capital
Choisir entre capital et rente pour votre LPP est complexe. La fiscalité française diffère grandement selon l’option choisie. Le capital est souvent lourdement taxé.
Les rachats d’années de cotisation sont une opportunité. Ils boostent votre future rente tout en réduisant vos impôts actuels. C’est un double avantage stratégique.
La transmission successorale nécessite une expertise pointue. Les lois françaises et suisses s’entrechoquent parfois. Informez-vous sur la retraite frontalier suisse 2026 pour anticiper.
Un bilan complet chez « 3 ème pilier » sécurisera votre patrimoine et votre famille. 2ème pilier.
Maîtriser la fiscalité des travailleurs frontaliers suisses exige une vigilance rigoureuse sur le choix du régime cantonal, l’exactitude des formulaires 2047 et 3916, ainsi que l’arbitrage entre CMU et LAMal. Anticipez dès aujourd’hui vos options de prévoyance pour sécuriser votre patrimoine futur. Optimisez durablement vos revenus transfrontaliers pour transformer vos obligations en véritables leviers de performance financière.