

Verser 300 € par mois pendant vingt ans peut donner environ 110 000 €, à 4 % par an. Encore faut-il savoir où placer cet argent.
Ce guide vous montre comment bâtir un patrimoine durable en France, pas à pas.
Pourquoi construire son patrimoine dans la durée ?
L’inflation réduit le pouvoir d’achat de l’argent conservé sans rémunération suffisante. En France, les prix à la consommation augmentent de 3,1 % sur un an en septembre 2026. Ils avaient progressé de 2,4 % en août.
Un livret rémunéré à 1,7 % produit un rendement réel négatif, puisque l’inflation atteint 3,1 %. Ce calcul ne tient pas compte des autres coûts. Un placement garanti peut toutefois convenir à une somme destinée à être utilisée rapidement.
La construction patrimoniale concerne surtout les personnes capables d’épargner régulièrement. Cela suppose d’avoir payé les dépenses courantes et remboursé les dettes coûteuses. Elle convient en priorité aux projets dont l’échéance permet d’accepter des variations temporaires de valeur.
Si vous retirez votre argent pendant une baisse des marchés, une perte temporaire devient définitive. L’argent nécessaire dans les prochaines années doit donc rester disponible. Il doit aussi être peu exposé aux fluctuations.
Qu’est-ce qu’une stratégie patrimoniale ?
Une stratégie patrimoniale organise votre argent selon vos objectifs, vos contraintes et votre situation familiale. Elle ne consiste pas à choisir un produit isolé. Elle relie épargne, investissements, protection et transmission.
Un bilan patrimonial commence par un inventaire précis :
- Actifs financiers : comptes bancaires, livrets, plans d’épargne, assurance-vie, actions et parts de fonds.
- Actifs immobiliers : résidence principale, logements locatifs, parts de SCPI et terrains.
- Dettes : crédits immobiliers, crédits à la consommation, dettes fiscales et autres engagements.
- Revenus et dépenses : salaires, revenus professionnels, pensions, loyers perçus, charges fixes et dépenses variables.
- Protection : prévoyance, assurance emprunteur, couverture du conjoint et protection des enfants.
- Transmission : bénéficiaires des contrats, donations déjà réalisées et organisation de la succession.
Le patrimoine net du foyer correspond à la valeur totale des actifs diminuée de la valeur totale des dettes. Un logement financé surtout à crédit n’est donc pas une richesse disponible tout de suite.
La protection vient avant la recherche de rendement. Une réserve de liquidités et une assurance adaptée limitent le risque de vendre un placement au mauvais moment. Une couverture correcte des emprunts fait partie de cette protection.
Une enveloppe fiscale est un cadre juridique et fiscal, comme un plan d’épargne en actions ou une assurance-vie. Le support est le placement logé dans ce cadre : une action, une obligation, un fonds ou un fonds en euros.
Comment le temps, le risque et la diversification agissent-ils ?
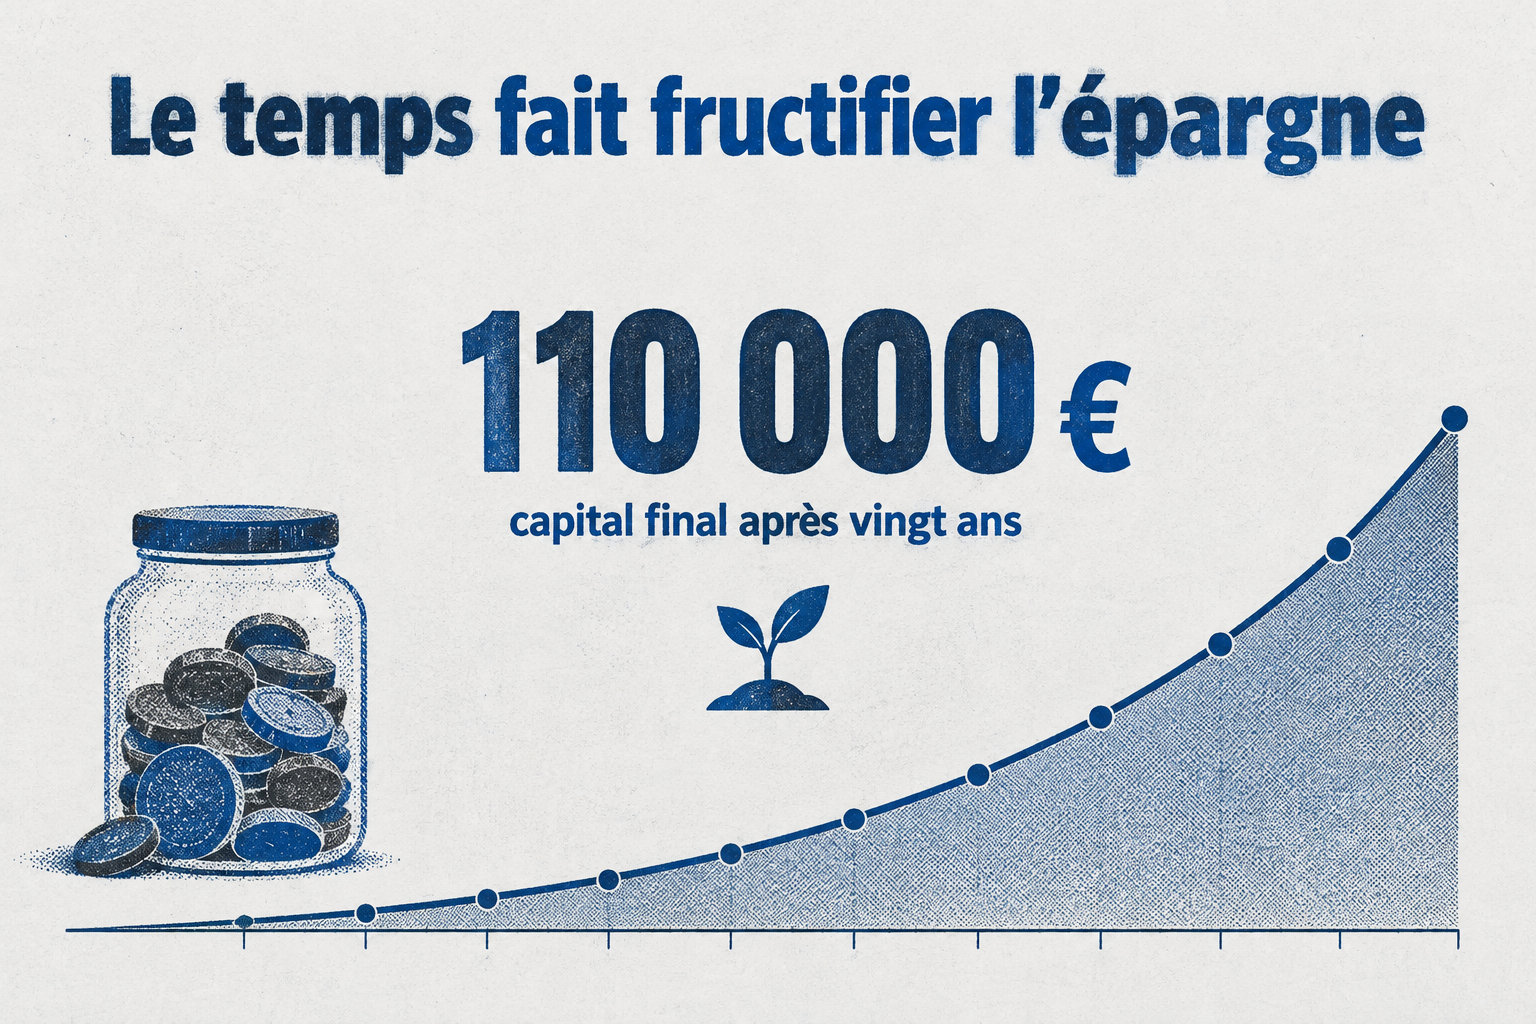
Les intérêts composés font produire de nouveaux gains aux gains déjà conservés. Avec 300 € versés chaque mois pendant vingt ans et un rendement annuel constant de 4 %, le capital final atteint environ 110 000 €. Les versements totaux s’élèvent à 72 000 €.
Cette simulation reste théorique. Elle ne tient pas compte de l’évolution réelle des marchés, des frais, de la fiscalité, de l’inflation ni des variations de rendement.
Le temps réduit le risque de vendre après une baisse, sans supprimer le risque de perte. Les actions peuvent varier de plus de 20 % ou 30 % en un an. Un horizon d’au moins cinq ans est donc recommandé, et dix ans ou davantage si possible.
La diversification répartit l’épargne entre plusieurs classes d’actifs, secteurs et zones géographiques. Elle réduit le risque lié à une seule entreprise, un marché ou une économie. Elle ne garantit pas la valeur du portefeuille.
Les versements réguliers évitent d’investir une somme entière juste avant une baisse. Ils ne créent pas de rendement garanti. Ils répartissent simplement les points d’entrée dans le temps.
Le rééquilibrage consiste à ramener périodiquement la répartition du portefeuille vers les proportions prévues. Il peut être déclenché selon une fréquence définie ou lorsque l’écart dépasse un seuil fixé à l’avance.
Épargne de précaution, livrets, PEA, assurance-vie ou immobilier : quelles options ?
Le choix dépend de quatre critères : la disponibilité souhaitée, la garantie du capital, l’horizon et la fiscalité. Aucun support ne réunit à la fois une liquidité immédiate, une garantie totale et un rendement élevé.
L’épargne de précaution couvre en général deux à six mois de revenus. Ce montant doit augmenter si vos revenus sont irréguliers, si vous avez des enfants, si vous êtes indépendant ou si vos dépenses fixes sont élevées.
- Livret A, LDDS ou LEP : versements libres, plafonds de 22 950 € pour le Livret A, 12 000 € pour le LDDS et 10 000 € pour le LEP. Aucun frais, intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux. Retrait disponible, capital garanti, taux révisable. Pour la précaution et les projets à court terme.
- PEA : versements jusqu’à 150 000 € sur un PEA classique, les gains ne comptant pas dans le plafond. Après cinq ans, gains exonérés d’impôt sur le revenu mais soumis aux prélèvements sociaux. Retrait généralement possible, mais valeur non garantie. Horizon de cinq ans minimum, plutôt dix ans.
- Assurance-vie : pas de plafond légal de versement. Frais variables selon le contrat. Après huit ans, abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple sur les gains retirés. Rachat possible, fonds en euros garanti selon les conditions du contrat, unités de compte non garanties. Horizon moyen et long terme.
- Immobilier direct ou SCPI : montant élevé pour un logement, parts de SCPI accessibles avec un montant variable. Crédit, assurance, notaire, travaux, fiscalité et gestion pour un logement. SCPI avec frais d’entrée souvent compris entre 5 % et 12 %. Liquidité faible et capital non garanti pour les SCPI. Horizon long terme, souvent dix ans ou davantage.
Livrets réglementés
Taux : 1,7 % pour le Livret A et le LDDS. Depuis le 1er août 2026, ces deux livrets rapportent 1,7 %, tandis que le LEP rapporte 2,5 % sous conditions de revenus.
Le LEP est réservé aux foyers dont le revenu fiscal de référence respecte les plafonds d’éligibilité. Son plafond de versements est de 10 000 €, hors intérêts.
PEA
Avant cinq ans, un retrait clôture en principe le PEA. Le gain net est alors soumis à l’impôt sur le revenu au taux de 12,8 %, en plus des prélèvements sociaux. Des exceptions existent, par exemple en cas de licenciement ou d’invalidité, sous conditions.
Après cinq ans, les gains sont exonérés d’impôt sur le revenu. Les prélèvements sociaux restent dus. Un retrait ne clôture pas automatiquement le plan.
Assurance-vie
L’assurance-vie permet de choisir entre un fonds en euros, garanti selon les conditions du contrat, et des unités de compte. Ces dernières suivent la valeur des actifs détenus. Elles peuvent donc entraîner une perte en capital.
La clause bénéficiaire désigne les personnes qui recevront le capital au décès. Revoyez-la après un mariage, une séparation, une naissance ou le décès d’un bénéficiaire.
Immobilier et SCPI
Le coût de l’immobilier direct dépasse le prix du logement.
Il faut intégrer :
- les frais d’acquisition, les intérêts et l’assurance du crédit ;
- les travaux, la taxe foncière et les charges de copropriété ;
- l’assurance et les périodes sans locataire.
En cas de crédit, le taux d’effort, assurance emprunteur comprise, ne doit en principe pas dépasser 35 % des revenus. La durée du prêt ne doit généralement pas excéder 25 ans. Les banques examinent aussi les autres dettes du foyer.
Une SCPI vous donne des parts d’un patrimoine immobilier géré par une société. La revente peut prendre plusieurs semaines, voire plusieurs mois.
Le financement participatif immobilier finance des opérations de promotion sous forme de prêts ou d’obligations. La durée annoncée est souvent de un à trois ans. Un retard de chantier ou de vente peut prolonger le blocage.
Comment établir son plan patrimonial en étapes ?
Inventorier sa situation
Réunissez les documents suivants :
- Relevés bancaires.
- Tableaux d’amortissement des crédits.
- Contrats d’assurance.
- Relevés d’épargne.
- Avis d’imposition.
- Justificatifs de revenus.
- Documents relatifs aux biens immobiliers.
Calculez ensuite le patrimoine net. Additionnez les actifs, puis déduisez le capital restant dû sur les crédits et les autres dettes. Cette base permet de mesurer la situation réelle du foyer.
Calculer la capacité d’épargne
Additionnez les revenus réguliers du foyer. Retranchez ensuite les dépenses fixes, les dépenses variables et les remboursements de dettes. Gardez une marge pour les dépenses exceptionnelles avant de fixer un versement mensuel.
Un versement programmé de 300 € ne doit pas provoquer de découvert. Si vos revenus varient selon les mois, retenez un montant prudent.
Dimensionner la réserve
Multipliez les dépenses mensuelles essentielles par le nombre de mois à couvrir. Deux mois suffisent souvent à un foyer aux revenus stables. Une activité indépendante justifie en général une réserve plus importante.
Placez cette réserve sur des supports garantis et disponibles. Investir cette somme en actions, en SCPI ou dans un projet immobilier participatif crée un risque de vente forcée.
Classer les objectifs
Classez les objectifs par échéance :
- Moins de trois ans : travaux, véhicule, déménagement ou dépense prévisible ; privilégiez la disponibilité.
- De trois à dix ans : études, apport immobilier ou changement professionnel ; combinez sécurité et risque mesuré.
- Plus de dix ans : retraite, transmission ou constitution de capital ; une diversification plus large devient possible.
Chaque objectif doit préciser un montant cible, une date et une priorité. Un objectif vague ne permet pas de choisir une répartition adaptée.
La capacité financière et la tolérance psychologique ne se confondent pas. Vous pouvez accepter une baisse de 20 % sur le papier. Pourtant, vous risquez de vendre vite si cette baisse touche une épargne destinée à un achat proche.
Choisir la répartition
Répartissez les actifs selon les objectifs, la liquidité nécessaire et le risque acceptable. Une réserve de précaution peut rester sur des livrets. Une épargne de retraite peut être répartie entre actions, obligations, immobilier et liquidités.
Comparez ensuite les enveloppes et les supports. Regardez le plafond, les frais, les règles de retrait, la fiscalité et la composition exacte des placements.
Suivre et adapter
Contrôlez au moins une fois par an la valeur du patrimoine, le montant des dettes, la capacité d’épargne et l’avancement des objectifs. Un rééquilibrage peut être nécessaire si la répartition s’éloigne fortement du plan prévu.
Réexaminez le plan après un mariage, une naissance, une séparation, une succession, une création d’entreprise, un départ à la retraite ou une variation importante des revenus.
Frais et fiscalité : ce que le patrimoine coûte vraiment
Les frais réduisent directement le rendement. Leur effet s’accroît avec la durée.
| Type de frais | Base de calcul | Effet pratique | Négociation possible |
|---|---|---|---|
| Frais d’entrée | Montant versé ou montant investi | Une partie du versement n’est pas investie dès le départ | Parfois négociables selon le contrat |
| Frais de versement | Chaque dépôt | Réduit chaque investissement programmé | Souvent comparables entre offres |
| Frais de gestion | Encours ou valeur du contrat | Prélevés chaque année, même lorsque le marché baisse | Rarement négociables pour les petits encours |
| Frais d’arbitrage | Montant déplacé entre supports | S’appliquent lors d’un changement de répartition | Parfois gratuits sous conditions |
| Frais des fonds | Actifs détenus dans le support | S’ajoutent aux frais de l’enveloppe | Dépend du fonds choisi |
| Frais de crédit | Intérêts, assurance et garanties | Augmentent le coût total du bien immobilier | Taux, assurance et garanties peuvent être comparés |
Pour comparer deux placements, calculez le capital net. Déduisez les frais, les impôts et les prélèvements sociaux. Un rendement brut plus élevé peut donner un résultat inférieur si les frais annuels sont importants.
Le prélèvement forfaitaire unique s’élève à 30 %. Il se compose de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux. Un régime fiscal particulier ou l’option pour le barème progressif peut modifier ce calcul.
La fiscalité du PEA dépend de la date du premier versement et de la date du retrait. Le délai de cinq ans commence à l’ouverture du plan, et non à chaque versement.
Les erreurs qui peuvent coûter le plus cher
L’erreur la plus coûteuse consiste à regarder uniquement le rendement affiché. Un taux brut de 5 % ne suffit pas à comparer deux placements. Il faut aussi tenir compte des frais, de la fiscalité et du risque de perte en capital.
Sur 10 000 €, 1 % de frais annuels représente environ 100 € la première année. Sur vingt ans, le coût dépasse 2 000 € dans une simulation simple, car les frais réduisent aussi les gains composés.
Cinq erreurs reviennent souvent :
- Investir la réserve de sécurité : conservez l’argent prévu pour les urgences sur un support disponible et garanti.
- Concentrer le patrimoine : vérifiez la part occupée par votre résidence principale, votre employeur, une seule action ou un seul secteur.
- Suivre la tendance du moment : ne choisissez pas un placement uniquement parce qu’il attire beaucoup d’épargnants ; lisez son risque, sa durée et ses frais.
- Négliger le prestataire : vérifiez l’identité juridique, les autorisations, les frais et les modalités de retrait avant tout versement.
- Choisir une enveloppe sans examiner ses supports : une assurance-vie ou un PEA ne garantit pas la valeur des placements qu’il contient.
Transmission et conseil : préparer les décisions patrimoniales
Donations entre proches
Chaque parent peut transmettre jusqu’à 100 000 € à chaque enfant sans droits de donation. L’abattement se renouvelle tous les quinze ans. Les donations antérieures consomment l’abattement disponible pendant cette période.
Le don familial d’argent peut ajouter une exonération de 31 865 € tous les quinze ans. Le donateur doit avoir moins de 80 ans. Le bénéficiaire doit être majeur ou émancipé, selon le lien familial.
La donation doit être déclarée, même lorsqu’aucun droit n’est dû. Depuis le 1er janvier 2026, la déclaration se fait en principe en ligne. Elle est faite dans l’espace fiscal du bénéficiaire, dans le mois qui suit le don familial d’argent.
La donation simple transmet un bien ou une somme à un bénéficiaire. La donation-partage répartit tout ou partie du patrimoine entre plusieurs héritiers présomptifs. Elle fixe plus clairement les biens attribués à chacun.
Choisir son conseiller
Un conseiller en investissements financiers doit être immatriculé à l’ORIAS lorsque son activité relève de ce statut. Vérifiez son immatriculation dans le registre de l’ORIAS.
Demandez son mode de rémunération, les commissions reçues, les frais facturés et les produits qu’il peut proposer. Une rémunération liée à la vente peut créer un conflit d’intérêts. Ce conflit doit être expliqué avant toute recommandation.
L’essentiel à retenir :
- Constituez d’abord une épargne de précaution disponible et garantie.
- Diversifiez les actifs, les supports, les secteurs et les zones géographiques.
- Révisez le plan après chaque changement important de situation.
- Vérifiez le statut et la rémunération de tout professionnel avant de lui confier votre épargne.
Le taux des livrets est révisable, et il peut donc évoluer d’une année sur l’autre. Suivez-le chaque année et comparez-le à l’inflation, afin de vérifier que votre épargne de précaution conserve son pouvoir d’achat.

