

Une année où vous avez moins versé sur votre pilier 3a ? Vous pouvez parfois la combler, mais les règles sont strictes.
On fait le point sur les nouvelles dispositions, du calcul à l’avantage fiscal.
Rachat des lacunes de cotisations du pilier 3a en Suisse à partir de 2026
Depuis 2026, vous pouvez racheter certaines cotisations manquantes du pilier 3a. Le premier rachat porte sur une lacune apparue en 2025.
Une lacune correspond à une année, depuis 2025, où vous n’avez pas versé la cotisation ordinaire complète. Elle peut être due à une absence de cotisation ou à un versement partiel.
Le dispositif repose sur trois règles :
- Périmètre : seules les lacunes apparues à partir de 2025 peuvent être rachetées. Les années 2024 et antérieures ne sont pas régularisables.
- Délai : chaque lacune peut être rachetée pendant dix ans au maximum, calculé séparément pour chaque année. Une lacune de 2025 peut donc être rachetée jusqu’en 2035.
- Priorité : le rachat ne rend pas éligible une année antérieure à 2025, et les versements ordinaires de l’année en cours restent prioritaires.
Plafonds 3a de 2026 et limite annuelle des rachats
Plafonds de cotisation applicables en 2026
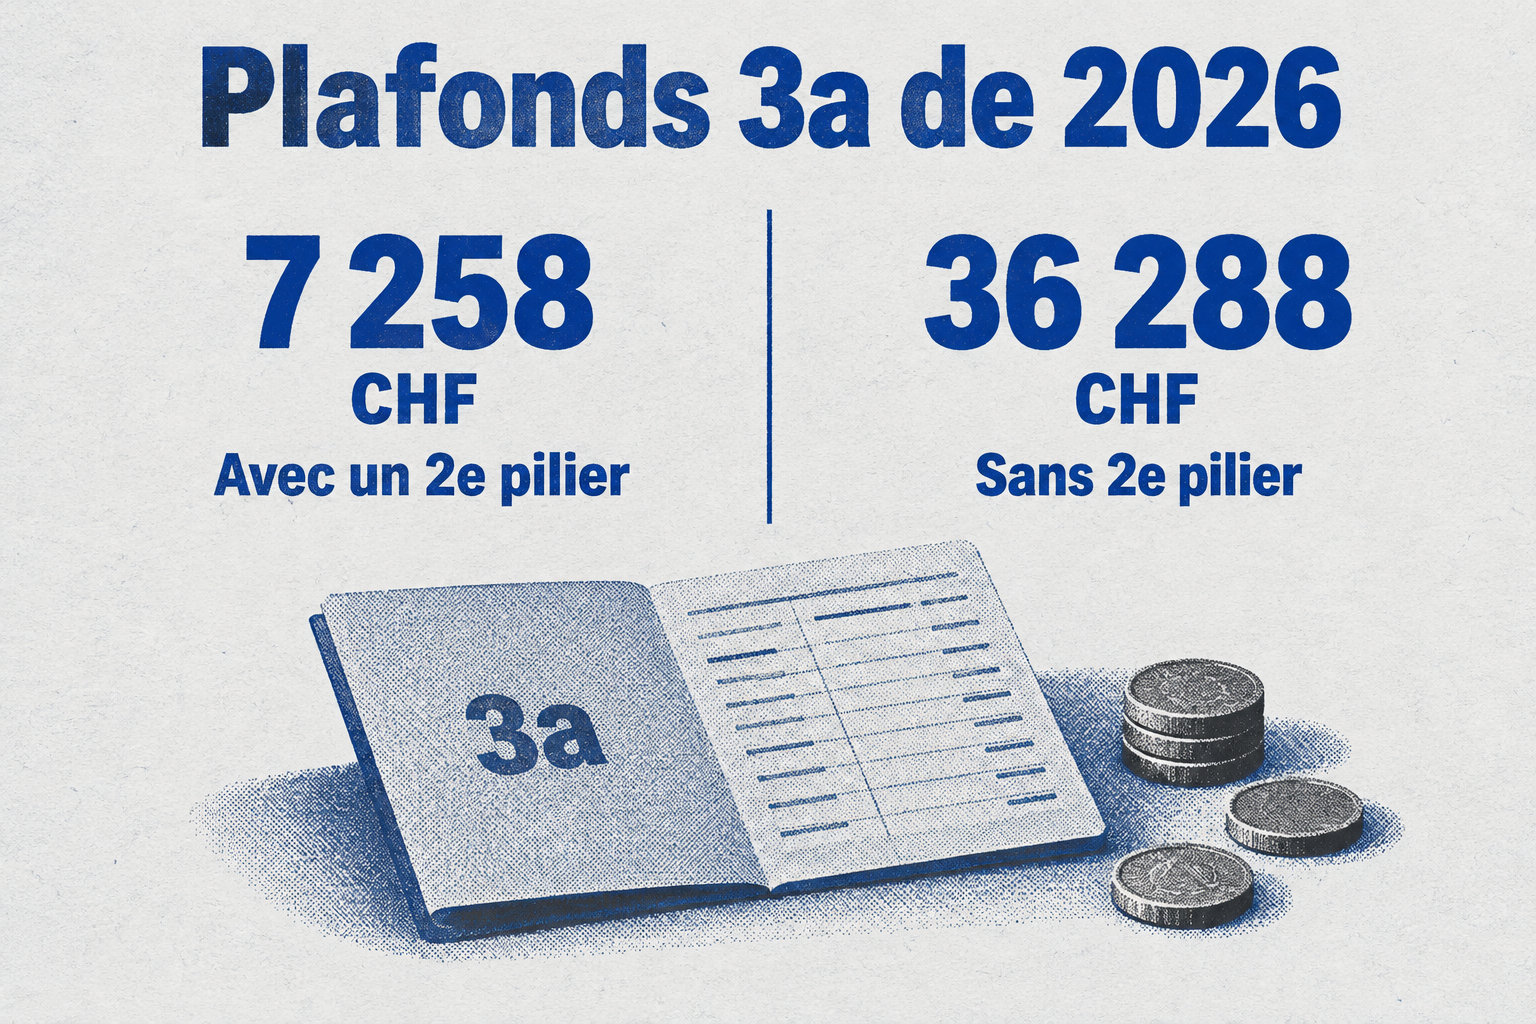
En 2026, le plafond dépend de votre affiliation à une institution de prévoyance professionnelle (2e pilier). Si vous y êtes affilié, le plafond est de 7 258 CHF. Sinon, il correspond à 20 % de votre revenu d’activité lucrative, dans la limite de 36 288 CHF.
- Avec un 2e pilier : vous pouvez verser jusqu’à 7 258 CHF par an, soit environ 7 500 €.
- Sans 2e pilier : vous pouvez verser jusqu’à 20 % de votre revenu provenant d’une activité lucrative, avec une limite annuelle de 36 288 CHF, soit environ 37 000 €.
- Revenu inférieur au plafond : la limite de 20 % s’applique au revenu réel. Avec 100 000 CHF de revenu, le versement maximal atteint 20 000 CHF, et non 36 288 CHF.
Le plafond de 36 288 CHF, appelé « petite cotisation », sert aussi de limite aux rachats, y compris sans affiliation au 2e pilier.
Limite propre aux rachats
Avant tout rachat, versez entièrement la cotisation ordinaire de l’année. Vous pouvez ensuite ajouter un rachat unique. Ce rachat est limité à 7 258 CHF en 2026.
Le plafond des rachats reste fixé à 7 258 CHF en 2026, même si votre lacune ancienne est plus élevée. Votre situation professionnelle au moment du rachat ne permet pas de le relever.
Si plusieurs lacunes existent, le total des rachats d’une même année ne peut pas dépasser 7 258 CHF. Par exemple, une lacune de 5 000 CHF en 2025 et une de 6 000 CHF en 2026 font 11 000 CHF. En 2026, vous ne pouvez pas tout racheter.
Vous pouvez racheter 7 258 CHF en 2026. Une année suivante, un nouveau plafond s’applique. Pour en profiter, conservez un droit au pilier 3a et respectez les délais applicables.
Conditions pour racheter une lacune de cotisation 3a
Revenu et affiliation AVS
Pour racheter une lacune, vous devez avoir perçu un revenu soumis à l’AVS suisse pendant l’année concernée, qu’il provienne d’une activité salariée ou indépendante. Vous devez aussi exercer une activité soumise à l’AVS l’année du rachat. Un revenu AVS seulement pendant l’année ancienne ne suffit pas.
Vous pouvez accéder au pilier 3a si vous résidez à l’étranger, travaillez en Suisse et êtes soumis au système suisse des assurances sociales. Cela concerne notamment les résidents français remplissant ces conditions.
Une année sans revenu soumis à l’AVS suisse ne produit pas de lacune rachetable.
Autres conditions d’éligibilité
Vous devez avoir versé l’intégralité de votre cotisation ordinaire pour l’année du rachat. En 2026, une personne affiliée au 2e pilier doit donc avoir versé 7 258 CHF avant de racheter une année antérieure.
Un rachat n’est plus possible après une prestation de vieillesse du pilier 3a. Cela vaut aussi pour certains retraits effectués avant l’âge de référence. Les retraits anticipés, pour un logement, un départ définitif de Suisse ou une autre situation autorisée, doivent être examinés avant tout rachat. Un retrait peut en effet mettre fin à cette possibilité.
Après l’âge de référence, un rachat reste possible si vous poursuivez une activité lucrative. Il est limité à cinq ans après cet âge, sous réserve des règles applicables à votre activité.
Calcul des montants rachetables selon les années de lacune
Calcul par année
Pour calculer une lacune, comparez le plafond de l’année concernée aux cotisations versées cette même année. Retenez le plafond de l’année de la lacune, et non celui de l’année du rachat, car les montants ont pu changer.
Avec un 2e pilier, si vous pouviez verser 7 056 CHF en 2024 et n’en avez versé que 2 000 CHF, l’écart théorique atteint 5 056 CHF. Cette année étant antérieure à 2025, elle ne peut pas être rachetée.
Pour une lacune en 2025, si vous avez versé 3 000 CHF sur un plafond de 7 258 CHF, la lacune théorique atteint 4 258 CHF. Ce montant ne peut être racheté que dans la limite du plafond annuel applicable aux rachats.
Une cotisation partielle ne crée pas une nouvelle année. Elle réduit le montant rachetable de cette année, dans la limite du plafond.
Le calcul définitif tient compte de votre statut professionnel, de votre affiliation au 2e pilier et de votre revenu soumis à l’AVS. L’institution 3a peut vérifier ces éléments avant le paiement.
Utilisation du plafond annuel
Quatre règles encadrent l’usage du plafond annuel :
- Solde unique : une lacune annuelle doit être soldée en une seule fois. Vous ne pouvez pas racheter une partie de la lacune 2025 en 2026, puis le solde en 2027.
- Plusieurs lacunes : le plafond annuel peut couvrir plusieurs années. Trois lacunes de 2 000 CHF peuvent ainsi être traitées dans un plafond total de 6 000 CHF.
- Ordre de priorité : si les lacunes dépassent 7 258 CHF, les plus anciennes sont en général examinées en premier, car leur délai expire plus tôt.
- Montant réel : un rachat ne peut pas dépasser le montant réellement manquant. Avec une lacune calculée de 4 000 CHF, vous ne pouvez donc pas verser 7 258 CHF.
Demande écrite et justificatifs pour un rachat 3a
Contenu de la demande
La demande doit être adressée à l’institution qui détient votre compte ou votre police de pilier 3a. Présentez-la par écrit avant tout transfert d’argent.
Elle doit préciser :
- les années concernées, le montant de la lacune calculé pour chacune et les cotisations déjà versées pour chaque année ;
- le montant que vous souhaitez racheter pendant l’année en cours ;
- votre statut professionnel, votre affiliation éventuelle au 2e pilier et l’existence d’un revenu soumis à l’AVS pendant les périodes concernées.
Présentez une ligne par année : plafond applicable, total déjà versé, différence restante et montant demandé. Cela limite les erreurs lors du contrôle.
Joignez la preuve du versement ordinaire complet de l’année en cours. En 2026, le rachat n’est possible qu’après le paiement intégral de la cotisation ordinaire applicable à votre situation.
Vérification du dossier
L’institution peut vérifier votre affiliation au 2e pilier. Elle peut aussi demander une attestation de caisse de pension, qui permet de fixer le plafond ordinaire.
Demandez un calcul préalable écrit avant tout paiement. Vous saurez ainsi le montant accepté, les années retenues et la part déductible fiscalement.
Gardez la confirmation de l’institution, le justificatif de paiement et l’attestation fiscale annuelle. Ils serviront lors de votre déclaration d’impôt en Suisse.
Vérifiez aussi la date de valeur :
- les cotisations destinées à une année fiscale doivent être versées dans les délais de cette année ;
- le rachat est déduit l’année de son paiement.
Déduction fiscale du rachat et imposition au retrait
Déduction au moment du versement
En Suisse, le rachat est déductible du revenu imposable de l’année du versement. Un rachat payé en 2026 se déclare donc pour la fiscalité suisse de 2026. Cette déduction ne s’applique pas automatiquement en France.
La déduction vaut pour les impôts directs. Ils comprennent ceux de la Confédération, du canton et de la commune. Le montant dépend de votre situation fiscale et de votre lieu d’imposition en Suisse.
Le rachat s’ajoute aux cotisations ordinaires déductibles. Il reste toutefois limité à la « petite cotisation », soit 7 258 CHF en 2026.
En Suisse, le rachat peut réduire votre revenu imposable l’année du versement, sous réserve des règles applicables. Le capital reste imposable lors de son retrait, selon les règles fiscales applicables à votre situation.
Fiscalité au retrait
Les prestations en capital du pilier 3a sont imposées à part, séparément de vos autres revenus. Elles suivent un barème spécifique, souvent plus avantageux que l’imposition ordinaire.
L’impôt porte sur la prestation versée. Il inclut les montants issus de cotisations non déduites. Le capital retiré n’est donc pas exonéré pour cette seule raison.
Le lieu du retrait change la fiscalité. En Suisse, les lois fédérales, cantonales et communales s’appliquent. Si vous êtes résident français, examinez aussi les règles françaises et la convention fiscale franco-suisse.
Frontaliers en France : cotisation 3a et déduction fiscale
Accès au pilier 3a et fiscalité suisse
Vous pouvez cotiser au pilier 3a si vous résidez en France et travaillez en Suisse. Vous devez aussi être soumis au système suisse des assurances sociales. Cette possibilité concerne aussi les rachats, sous réserve des conditions prévues.
Le statut de frontalier ne garantit pas de déduction fiscale en France. Si vous êtes résident fiscal français, vos revenus français et étrangers sont en principe imposables en France, sous réserve de la convention fiscale franco-suisse.
Le statut de quasi-résident dépend notamment de la part des revenus mondiaux du foyer imposable en Suisse. Retenez ces points :
- Le seuil couramment appliqué est de 90 %.
- Certains revenus du conjoint sont pris en compte.
- Le patrimoine entre aussi dans le calcul.
Si vous demandez une taxation ordinaire ultérieure (TOU), déposez généralement votre demande auprès de l’administration fiscale du canton d’emploi avant le 31 mars de l’année suivante. Vérifiez les modalités applicables à votre situation.
Déclaration fiscale en France
Les cotisations versées au pilier 3a ne sont pas automatiquement déductibles de votre revenu imposable français. La déduction dépend du régime fiscal applicable à votre situation. Le fait que le contrat soit établi en Suisse ne suffit pas.
Lors du retrait, la Suisse peut prélever un impôt à la source sur le capital versé à un résident français. Vous devez coordonner la déclaration du retrait en France avec toute demande de remboursement éventuelle en Suisse.
Avant un rachat, comparez l’économie fiscale suisse immédiate avec l’imposition future en France. Cette vérification compte surtout si vous prévoyez de quitter la Suisse. Elle compte aussi si vous retirez le capital après votre installation en France.
Âge de retrait du 3a et principaux cas de retrait anticipé
Retrait ordinaire et retrait anticipé
Le retrait ordinaire intervient au plus tôt cinq ans avant l’âge de référence AVS. En 2026, cet âge est fixé à 65 ans, avec les règles transitoires prévues pour certaines femmes. Le versement peut donc en général être demandé à partir de 60 ans.
Le capital doit être retiré au plus tard cinq ans après l’âge de référence. Vous pouvez y échapper si vous exercez encore une activité lucrative. Dans ce cas, vous maintenez vos cotisations et reportez le retrait, jusqu’à cinq ans supplémentaires, soit 70 ans au plus tard.
Les principaux cas de retrait anticipé sont les suivants :
- Logement principal : acquisition ou construction du logement, acquisition d’une participation ou remboursement d’une dette hypothécaire.
- Départ définitif de Suisse : un départ permanent peut permettre le versement du capital, selon les règles applicables à votre situation et à votre destination.
- Rachat du 2e pilier : le capital peut être transféré directement vers une institution de prévoyance professionnelle exonérée d’impôt.
Un retrait anticipé pour le logement doit financer votre résidence principale, que vous occupez vous-même. Vous devez aussi respecter les conditions du dispositif d’encouragement à la propriété.
Planification des retraits
Un premier retrait peut entraîner la liquidation fiscale de tout le compte. Cela vaut même si vous êtes payé en plusieurs étapes. Anticipez cette conséquence avant l’âge de référence.
Pour un logement, le versement anticipé n’est en principe possible qu’une fois tous les cinq ans. Le bien doit servir à vos propres besoins de logement.
Si vous travaillez encore après l’âge de référence, coordonnez la poursuite de vos cotisations, les rachats éventuels et le report du retrait. La cessation de votre activité peut déclencher le versement des avoirs restants.
Rachat du 3a et du 2e pilier : deux mécanismes distincts
Deux mécanismes de rachat
Le rachat du pilier 3a compense une cotisation ordinaire non versée ou partiellement versée depuis 2025. Il est limité à 7 258 CHF par année de rachat en 2026. Vous ne pouvez faire qu’un rachat unique par année de lacune.
Le rachat du 2e pilier comble une lacune dans votre prévoyance professionnelle. Celle-ci peut venir d’une arrivée en Suisse, d’un changement d’employeur, d’une interruption d’activité ou d’une hausse de salaire. Le montant maximal dépend du règlement de votre caisse de pension et de votre avoir théorique, et non d’un plafond annuel fixe.
Choix et coordination
Après un rachat dans le 2e pilier, un délai de trois ans peut limiter le retrait sous forme de capital. Contrôlez-le avant de financer un projet immobilier ou un départ de Suisse.
Pour choisir entre les deux mécanismes, comparez votre économie fiscale immédiate, la disponibilité du capital, les prestations attendues, les règles de retrait et votre projet de résidence.
Pour aller plus loin
- Office fédéral des assurances sociales, Le troisième pilier
- Administration fédérale des contributions, Circulaire no 18a
- Office fédéral des assurances sociales, Votre cotisation au 3e pilier
- Administration fédérale, déductions maximales du pilier 3a pour 2026
- Office fédéral des assurances sociales, Prévoyance vieillesse
- Office fédéral des assurances sociales, circulaire actualisée sur le pilier 3a
- Administration fédérale des contributions, formulaire fiscal 21 EDP
- Smart Léman, fiscalité française du 3e pilier pour les frontaliers
- iBani, déduction du pilier 3a pour les frontaliers
- impots.gouv.fr, Je suis frontalier franco-suisse
- Smart Léman, guide du 3e pilier pour les frontaliers
- impots.gouv.fr, obligations déclaratives
- Office fédéral des assurances sociales, changement d’employeur et rachat
- Administration fédérale des contributions, Circulaire no 18a, rachat du 2e pilier avec un avoir 3a
- Administration fédérale des contributions, Circulaire no 41
- Administration fédérale des contributions, Circulaire no 18a, retraits et comptes multiples
- Office fédéral des assurances sociales, Partir à la retraite
- Office fédéral des assurances sociales, réforme AVS 21
- Administration fédérale des contributions, Instructions 2026
Si vous êtes frontalier, votre statut fiscal conditionne l’intérêt d’un rachat côté français. Avant tout versement, vérifiez-le auprès de l’administration fiscale française, car la déduction en France n’est pas automatique et dépend de votre situation personnelle.

