

Beaucoup de Français placent déjà de l’argent en Suisse, attirés par ses grandes entreprises cotées.
Si vous êtes résident fiscal français, vous vous demandez peut-être si c’est permis, comment faire et ce qu’il faut déclarer.
Dans cet article, nous allons voir les options de placement, les démarches et la fiscalité pour investir en Suisse depuis la France.
Pourquoi investir en Suisse quand on vit en France ?
Oui, un résident fiscal français peut placer son argent en Suisse, et ce n’est pas interdit. Beaucoup de particuliers le font, souvent sans savoir que la règle est très claire.
Cette règle tient en deux conditions. Le compte doit être déclaré au fisc français, et les revenus ainsi que les plus-values doivent être imposés en France. Sans cela, le placement devient une infraction.
La Suisse attire surtout par ses grandes entreprises cotées. Le SMI en regroupe vingt, mais Nestlé, Roche et Novartis en représentent une grande part. Pour les règles propres aux non-résidents, lisez les modalités de l’épargne suisse en 2026.
Aucun rendement n’est garanti : les actions peuvent baisser sur une courte période. Il faut un horizon long, et ce placement ne remplace pas votre épargne de précaution. Sans épargne de précaution en place, commencez par elle.
Est-ce légal, et que faut-il déclarer ?
Un compte-titres ouvert en Suisse doit être déclaré, comme tout compte étranger. Il figure sur le formulaire 3916, joint à votre déclaration de revenus n° 2042. En ligne, vous le trouvez sous le nom 3916-3916 bis.
Ne traitez pas cette case comme une formalité : déclarez chaque compte, même celui qui n’a rien rapporté cette année.
Le formulaire 3916 demande, pour chaque compte :
- L’identité du titulaire, le numéro du compte et sa nature.
- Les dates d’ouverture et de clôture, ainsi que le nom et l’adresse de l’établissement qui le gère.
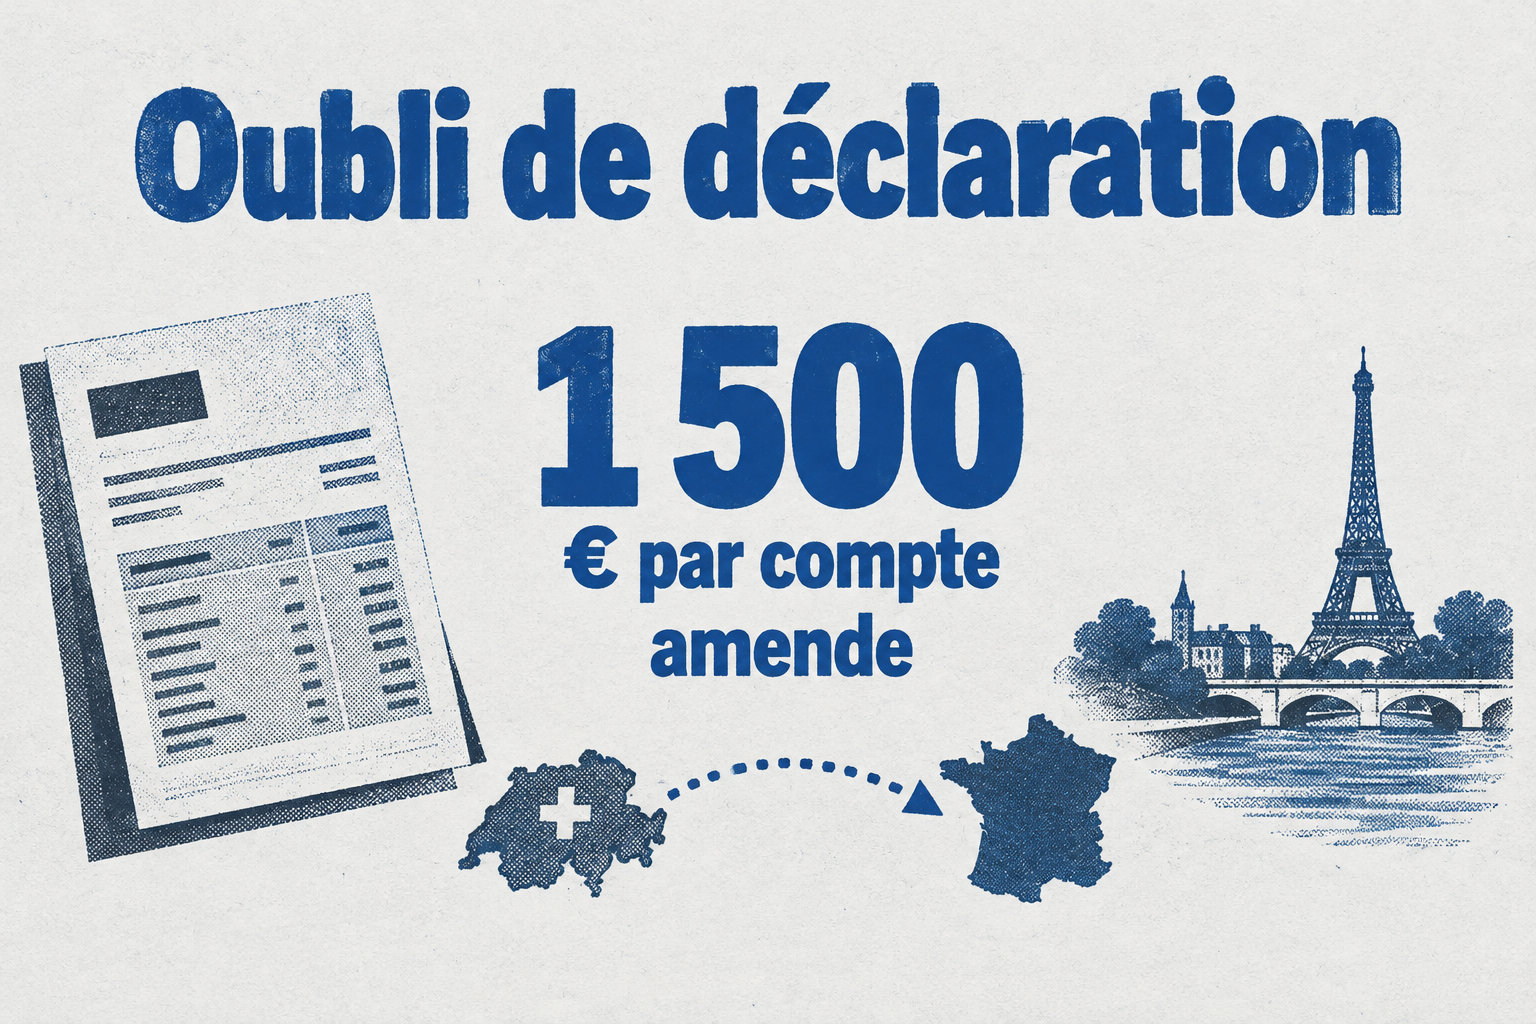
- Une amende de 1 500 € par compte oublié, ce qui fait vite cher pour plusieurs comptes.
- Un échange automatique entre la Suisse et la France : le solde, le numéro fiscal et certains revenus du compte sont transmis à l’administration, sans qu’elle ait besoin de les demander.
ETF, actions du SMI ou immobilier : que choisir ?
ETF
Un ETF répartit votre argent entre plusieurs entreprises, ce qui réduit le risque d’une seule. C’est pourquoi il sert souvent de point de départ.
Mais il suit son indice : si la Bourse baisse, l’ETF baisse avec elle. Les frais de courtage et de change s’ajoutent aux frais annuels du fonds. Ce point est souvent oublié.
Les trois ETF suisses cités ont tous une part libellée en CHF, et leurs frais annuels restent bas, entre 0,09 % et 0,20 %.
| Critère | ETF UBS Core SPI CHF | ETF iShares Core SPI (CH) | ETF UBS SMI CHF |
|---|---|---|---|
| Indice suivi | SPI | SPI | SMI |
| Frais annuels | 0,09 % | 0,10 % | 0,20 % |
| Part en CHF | Oui | Oui | Oui |
Actions du SMI
Acheter une seule action du SMI, c’est parier sur une entreprise. Si elle traverse une mauvaise année, votre placement suit, sans rien pour compenser.
Un ETF SMI répartit votre argent entre les vingt plus grandes sociétés suisses cotées. Si l’une recule, elle n’entraîne pas tout le fonds. Miser sur une seule société ? Le risque tient alors à elle seule.
Immobilier locatif
Acheter un logement en Suisse en étant étranger n’est pas aussi simple qu’un virement. La Lex Koller encadre ces achats.
C’est le canton où se trouve le bien qui décide si une autorisation est nécessaire, et si elle peut être accordée. Les bureaux ou ateliers suivent d’autres règles. Un logement pour votre résidence principale peut relever d’une exception, sous conditions.
Banque privée et crédit lombard
Le crédit lombard est un prêt garanti par vos titres. Vous empruntez, et la banque garde vos actions ou vos ETF en gage.
Si leur valeur baisse, la banque peut exiger des garanties en plus, ou vendre vos titres. Vérifiez le seuil d’appel de marge avant de signer : il dépend des titres et du prêteur. Pour un premier placement, mieux vaut s’en passer.
Ouvrir un compte-titres depuis la France, étape par étape
Avant toute démarche, vérifiez que le prestataire accepte les résidents français. Pour les règles, lisez les conditions pour ouvrir un compte bancaire suisse en toute légalité.
Il faut ensuite une pièce d’identité valide, un justificatif de domicile de moins de six mois et un téléphone ou un ordinateur avec caméra pour l’identification.
Le premier dépôt de 500 € doit venir d’un compte à votre nom en France. Sans ce virement, pas d’ouverture, donc écartez tout prestataire qui le refuse.
Avant d’envoyer de l’argent, vérifiez ces trois points, car une erreur à ce stade se paie cher :
- Le établissement figure-t-il sur la liste des banques ou maisons de titres autorisées par la FINMA, l’autorité suisse de surveillance des marchés financiers ?
- Comptez environ 20 à 50 CHF par trimestre pour la garde des titres, selon leur valeur. La garde des liquidités, elle, est gratuite.
- La garantie suisse couvre jusqu’à 100 000 CHF de dépôts admissibles par client et par banque en cas de faillite. Elle ne couvre pas la baisse de valeur des actions ou des ETF.
Frais et fiscalité : ce que ça coûte vraiment
Sur les revenus de placements concernés, le prélèvement forfaitaire unique (PFU) s’applique par défaut. Il fait 30 % : 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux.
Avec le barème progressif, les dividendes éligibles profitent d’un abattement de 40 %, que le PFU ne permet pas. Comparez les deux calculs avant de choisir : cocher le PFU sans vérifier, c’est risquer de payer plus que nécessaire.
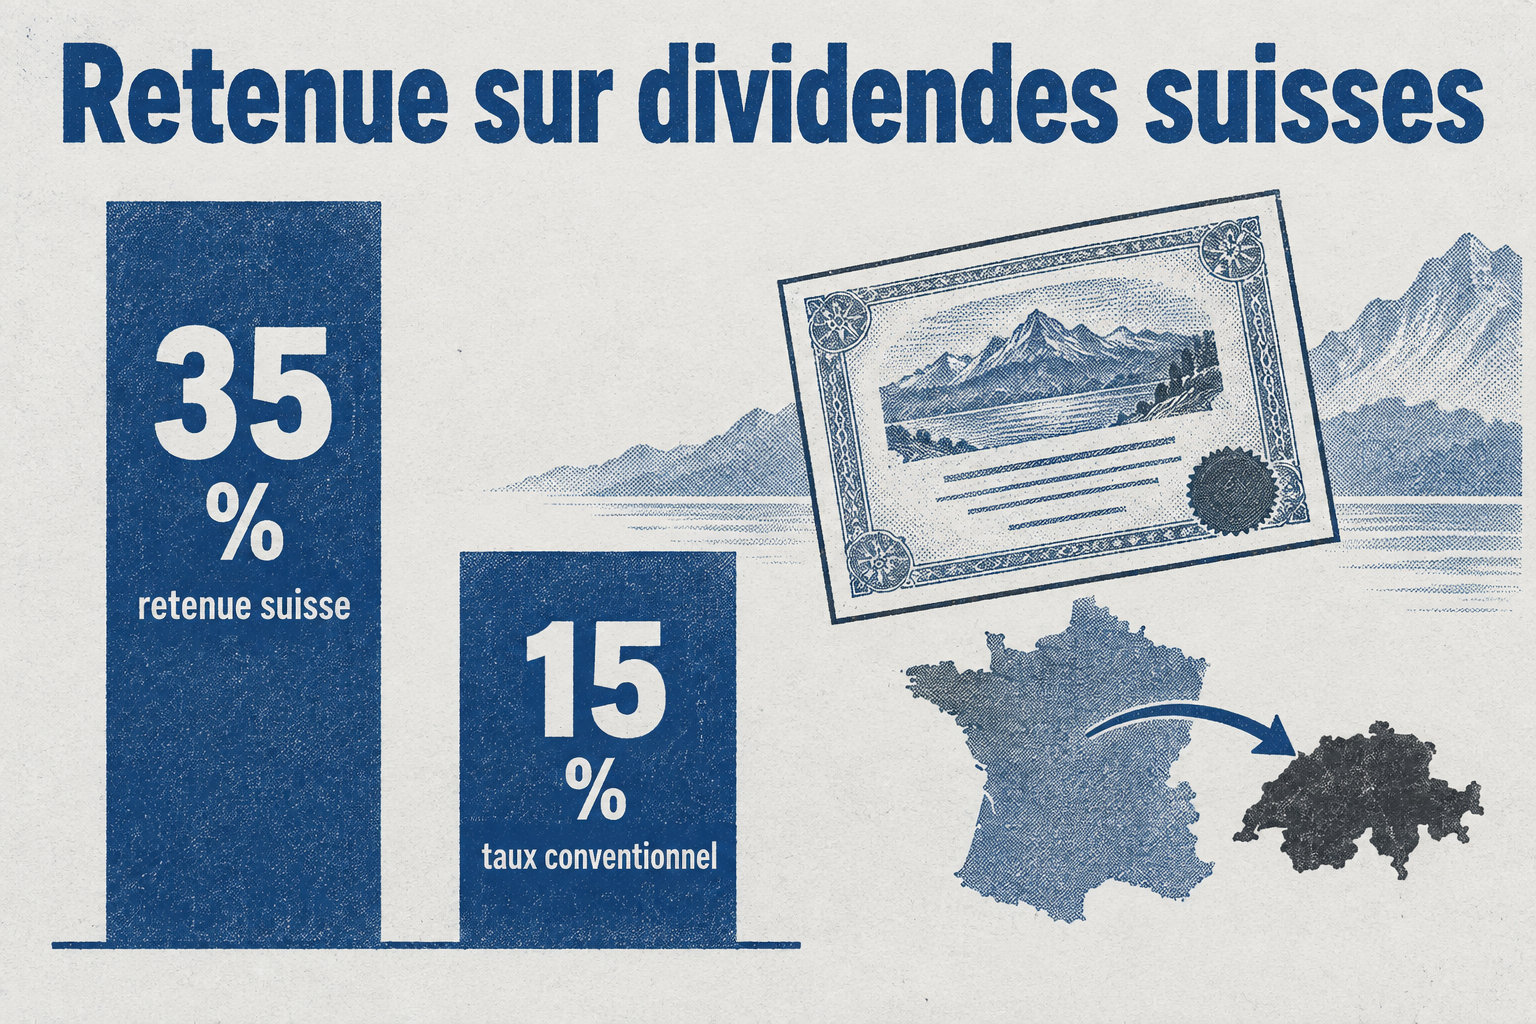
Pour payer 15 % au lieu de 35 % sur vos dividendes suisses, suivez ces étapes. Pour les biens immobiliers, consultez les règles de l’IFI pour les résidents français :
- Faites attester le formulaire par l’administration fiscale du canton, la région suisse où se trouve votre placement.
- Remettez-le à l’établissement qui verse le dividende avant le versement, sinon la Suisse retient 35 %.
- Si 35 % ont été prélevés, demandez l’excédent avec le formulaire 83, puis liquidez la retenue avec le formulaire 5001.
Les risques à connaître avant d’investir
Le franc suisse peut aussi jouer contre vous. Le 21 octobre 2026, 1 € valait environ 0,93 CHF.
Si le franc perd de sa valeur face à l’euro, il faut plus de francs pour obtenir un euro, et votre placement vaut moins en euros, même si son cours en CHF n’a pas bougé. Ce risque de change est souvent oublié, et il pèse pourtant directement sur votre argent.
Ne placez pas en francs l’argent que vous devrez retirer en euros dans les prochaines années.
Trois autres risques méritent aussi votre attention :
- La baisse de marché. Un ETF qui perd 10 % fait passer 1 000 € à 900 €, avant frais et effets du change.
- L’appel de marge. Si les titres donnés en garantie d’un crédit lombard baissent, le prêteur peut réclamer un apport ou vendre des titres, selon le contrat.
- Le durcissement de la Lex Koller. Le Conseil fédéral a proposé en avril 2026 de la renforcer, mais ces propositions ne sont pas encore des règles en vigueur.
Un résident fiscal français peut investir en Suisse si chaque compte est déclaré sur le formulaire 3916 et si l’impôt est payé en France. Aucun rendement n’est garanti : prévoyez un horizon long.
Le prochain pas : vérifier que le prestataire accepte les résidents français et figure sur la liste de la FINMA. Ne sautez pas cette étape.

