

L’essentiel à retenir : votre patrimoine immobilier en Suisse est imposable à l’IFI dès 1,3 million d’euros de valeur nette mondiale. La convention fiscale franco-suisse permet toutefois d’imputer l’impôt helvétique payé comme crédit d’impôt sur votre dû français. Anticiper par un démembrement de propriété ou le plafonnement des 75 % sécurise durablement votre transmission et optimise votre pression fiscale globale.
La convention fiscale franco-suisse autorise la France à intégrer vos actifs helvétiques dans l’assiette de l’Impôt sur la Fortune Immobilière dès que votre patrimoine net mondial franchit le seuil de 1,3 million d’euros.
Pourtant, de nombreux contribuables subissent une double imposition injustifiée par méconnaissance des mécanismes de crédit d’impôt. Nous décortiquons ensemble les stratégies d’évaluation et d’optimisation pour sécuriser durablement votre situation fiscale transfrontalière.
- Principes d’assujettissement à l’IFI pour vos actifs en Suisse
- 3 étapes pour évaluer précisément votre base imposable
- Comment neutraliser efficacement le risque de double imposition ?
- Leviers d’optimisation et sécurisation de votre situation fiscale
Principes d’assujettissement à l’IFI pour vos actifs en Suisse
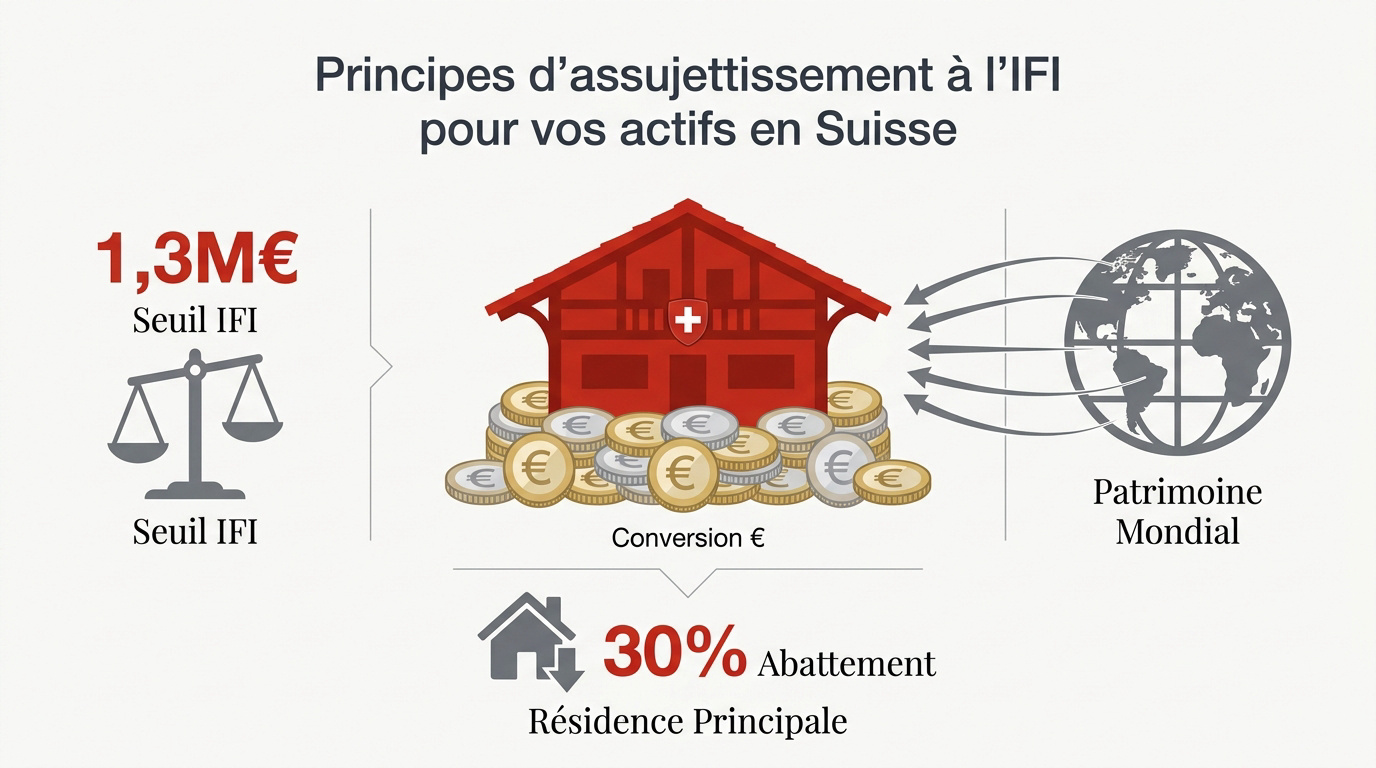
L’IFI frappe le patrimoine immobilier net mondial dès 1,3 million d’euros au 1er janvier. Les biens suisses, chalets ou parts de SCI, intègrent cette base taxable après conversion en euros au taux officiel.
Cet article détaille l’Impôt sur la Fortune Immobilière (IFI) pour les résidents fiscaux français possédant des biens en Suisse, incluant les seuils, le calcul, la déclaration et les stratégies d’optimisation fiscale.
Seuil de 1,3 million et périmètre du patrimoine mondial
Le seuil de déclenchement est fixé à 1,3 million d’euros au 1er janvier. Cette limite s’apprécie sur la valeur vénale réelle de vos actifs immobiliers mondiaux.
Votre patrimoine immobilier net englobe les détentions directes et indirectes. Cela inclut notamment vos parts de SCI, SCPI ou encore les OPCI de droit suisse.
En tant que résidents fiscaux français, vos avoirs helvétiques sont intégralement taxables en France. Pour approfondir ce sujet, consultez notre guide sur l’Impôt France | Optimisation fiscale & prévoyance – 3ème Pilier.
Traitement de la résidence principale et abattement légal
Vous bénéficiez d’un abattement de 30 % sur votre résidence principale. Pour être éligible, le bien immobilier doit constituer votre lieu de vie effectif au 1er janvier.
Pour vous, frontaliers, la détermination du lieu de vie réel est déterminante. C’est ce critère qui valide votre droit à cette réduction fiscale spécifique.
L’application de cet abattement légal réduit mécaniquement votre assiette imposable. Il permet ainsi de modérer l’impact du barème progressif sur votre imposition globale.
- Conditions d’occupation effective du logement.
- Justificatifs de domicile (factures, taxes).
- Calcul de la valeur vénale après décote.
Prenez dès maintenant rendez-vous avec un de nos conseillers pour un bilan patrimonial complet. Nous vous accompagnons dans l’optimisation de votre fiscalité et de votre retraite.
3 étapes pour évaluer précisément votre base imposable
Après avoir défini votre assujettissement, vous devez maintenant chiffrer rigoureusement la valeur de vos actifs situés en Suisse.
Valorisation en francs suisses et conversion monétaire
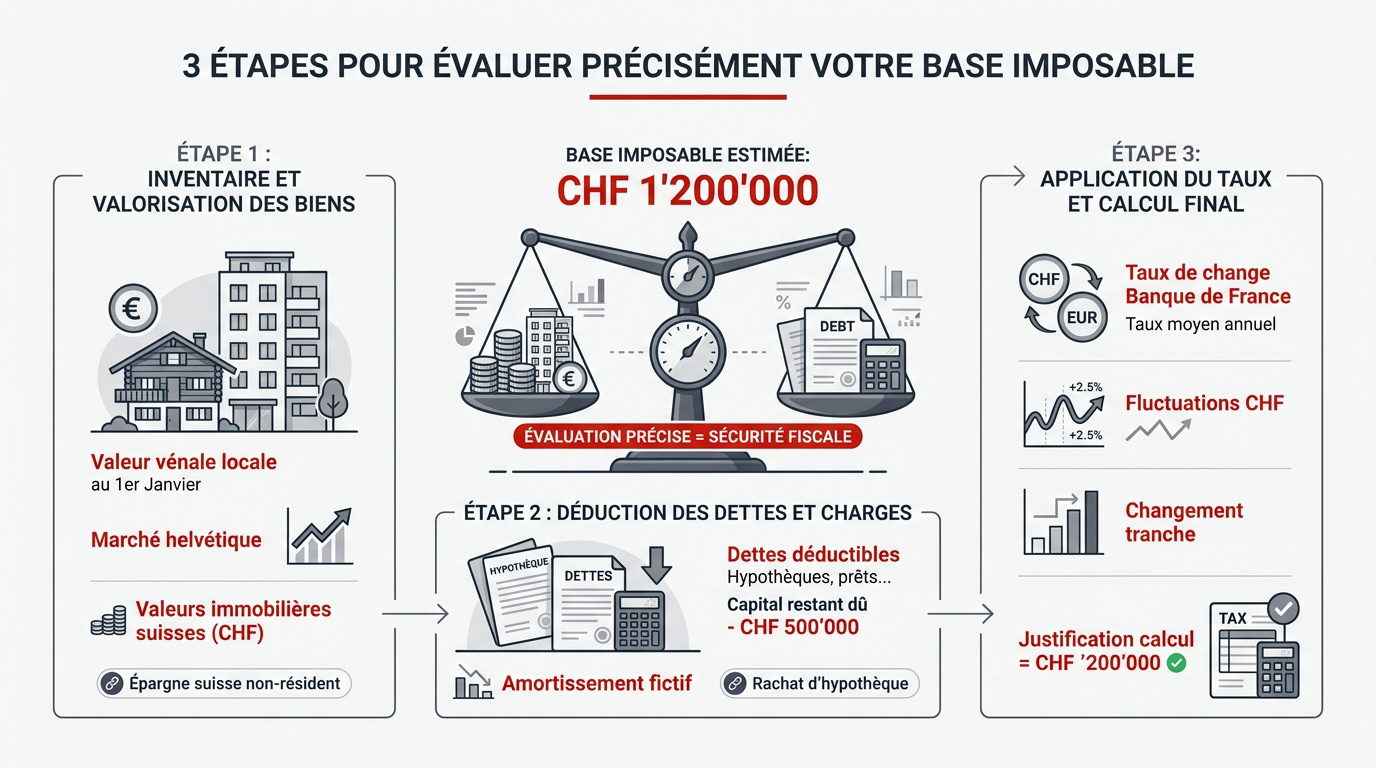
Vous avez l’obligation d’utiliser le taux de change officiel au 1er janvier. La Banque Centrale Européenne fournit ces taux de référence. C’est une règle fiscale stricte.
La valeur vénale doit refléter le marché local helvétique actuel. Utilisez des méthodes hédonistes ou des valeurs de rendement. Estimez vos chalets selon les transactions réelles locales.
Une hausse du CHF peut impacter votre fiscalité française. Ce renforcement monétaire risque de vous faire changer de tranche d’imposition. Surveillez donc activement les fluctuations de change.
Épargne suisse non-résident : sécuriser ses avoirs en 2026.
Déduction du passif et règles sur les dettes immobilières
Les dettes déductibles incluent vos emprunts d’acquisition. Les dépenses pour gros travaux sont également admises. Le capital restant dû au 1er janvier constitue la base légale.
Un amortissement fictif est appliqué pour le calcul de l’IFI. Cela concerne spécifiquement les prêts in fine. Les comptes courants d’associés subissent aussi des limitations strictes.
La justification du calcul est impérative en cas de contrôle. Gardez vos tableaux d’amortissement à disposition de l’administration. Soyez prêt à prouver chaque passif déclaré.
Rachat d’hypothèque en Suisse | Renégociez votre prêt ….
Comment neutraliser efficacement le risque de double imposition ?
La valorisation de vos biens est faite, mais il faut désormais s’assurer que vous ne payez pas deux fois l’impôt sur le même actif.
Application de la convention fiscale et crédit d’impôt
La convention fiscale franco-suisse établit des règles strictes pour l’immobilier. Elle permet de répartir le droit d’imposer entre les deux États. Ce mécanisme vise l’élimination de la double taxation.
L’impôt payé en Suisse est imputable sur votre IFI français. Cette imputation reste limitée au montant de l’impôt français. Le crédit d’impôt évite ainsi une charge fiscale excessive.
Vous devez impérativement conserver vos justificatifs de paiement. Les bordereaux d’impôts fonciers suisses servent de preuves officielles. L’administration fiscale française exige ces documents lors de tout contrôle.
Pour approfondir vos connaissances : Impôt suisse | Optimisation fiscale prévoyance – 3ème Pilier.
Obligations déclaratives et vigilance sur le télétravail
Le remplissage de l’annexe 2042-IFI requiert une précision absolue. Chaque bien immobilier doit être détaillé avec sa valeur vénale. N’oubliez pas de déduire les dettes liées aux actifs.
Soyez vigilant concernant le télétravail excessif depuis la France. Un nombre de jours trop important peut déplacer votre résidence fiscale. Cela impacte directement votre fiscalité globale et vos obligations.
L’omission de biens étrangers entraîne des sanctions sévères. Des majorations de droits et des intérêts de retard s’appliquent systématiquement. La transparence est votre meilleure protection contre ces risques.
| Tranche de patrimoine | Taux d’imposition |
|---|---|
| De 800 000 € à 1 300 000 € | 0,50 % |
| De 1 300 000 € à 2 570 000 € | 0,70 % |
| De 2 570 000 € à 5 000 000 € | 1,00 % |
| De 5 000 000 € à 10 000 000 € | 1,25 % |
| Plus de 10 000 000 € | 1,50 % |
Leviers d’optimisation et sécurisation de votre situation fiscale
Pour finir, explorons les stratégies légales qui permettent d’alléger votre note fiscale tout en préparant l’avenir.
Démembrement de propriété et plafonnement des 75 %
Le démembrement de propriété sépare l’usufruit de la nue-propriété. Cette donation avec réserve d’usufruit réduit mécaniquement votre base taxable à la seule valeur de la nue-propriété. C’est une stratégie redoutable.
Le plafonnement global limite votre pression fiscale annuelle. L’IFI cumulé à vos impôts sur le revenu ne doit pas excéder 75 % de vos revenus mondiaux. Ce levier préserve efficacement votre liquidité disponible.
Votre régime matrimonial influence directement la composition du foyer fiscal. Cette structure juridique modifie la répartition des actifs immobiliers. Elle impacte ainsi le calcul des tranches d’imposition applicables.
Pour approfondir ces mécanismes, consultez notre guide sur l’ Optimisation 3ème pilier suisse 2025.
Bilan patrimonial et stratégie liée au 3ème pilier
Un bilan patrimonial exhaustif constitue la pierre angulaire de votre sécurité. Un conseiller expert analyse vos actifs immobiliers et financiers avec précision. Cette vision globale permet d’identifier chaque gisement d’économie.
La prévoyance suisse s’articule parfaitement avec vos objectifs de gestion. Le 3ème pilier offre des solutions concrètes pour optimiser votre fortune. Vous construisez ainsi une protection robuste sur le long terme.
L’absence de convention sur les successions rend la planification vitale. Anticiper permet d’éviter une double imposition lourde pour vos héritiers. Sollicitez nos conseillers 3ème pilier pour sécuriser votre transmission dès aujourd’hui.
Nos experts vous accompagnent sur les axes suivants :
- Audit fiscal complet.
- Stratégie de retraite personnalisée.
- Optimisation immobilière transfrontalière.
- Conseil successoral spécialisé.
Maîtriser l’imposition de votre patrimoine helvétique exige une évaluation rigoureuse du seuil de 1,3 million d’euros et l’application précise des crédits d’impôt conventionnels. Anticipez dès maintenant vos obligations déclaratives pour neutraliser toute double taxation. Un bilan patrimonial stratégique demeure le levier ultime pour sécuriser durablement vos actifs transfrontaliers.

