

L’essentiel à retenir : les produits structurés sécurisent votre patrimoine grâce à une ingénierie hybride alliant obligations zéro-coupon et options. Cette solution sur mesure offre une visibilité contractuelle totale sur vos gains futurs, même en marché atone. En choisissant une barrière de protection adaptée, vous optimisez vos rendements au sein de votre assurance-vie tout en maîtrisant précisément votre exposition au risque.
La capitalisation des produits structurés en France a atteint des sommets historiques, confirmant l’attrait croissant pour ces solutions hybrides. Mais comment concilier réellement la recherche de rendements attractifs avec une protection rigoureuse de votre patrimoine dans un contexte économique aussi incertain ?
Les épargnants se retrouvent souvent pris au piège entre des livrets peu rémunérateurs et la volatilité brutale des marchés financiers. Cet article décortique le fonctionnement des produits structurés, de l’assemblage des obligations zéro-coupon aux options, pour vous aider à piloter votre stratégie d’investissement avec une précision institutionnelle.
- Un investissement produits structurés est une solution hybride sur mesure
- 3 niveaux de protection du capital selon votre profil d’épargnant
- Leviers d’optimisation et diversification de votre patrimoine
- Zones d’ombre et aléas contractuels pour votre vigilance
- Protocole de sélection et importance du bilan patrimonial
- Performance en marché atone : l’avantage sur la gestion directe
Un investissement produits structurés est une solution hybride sur mesure
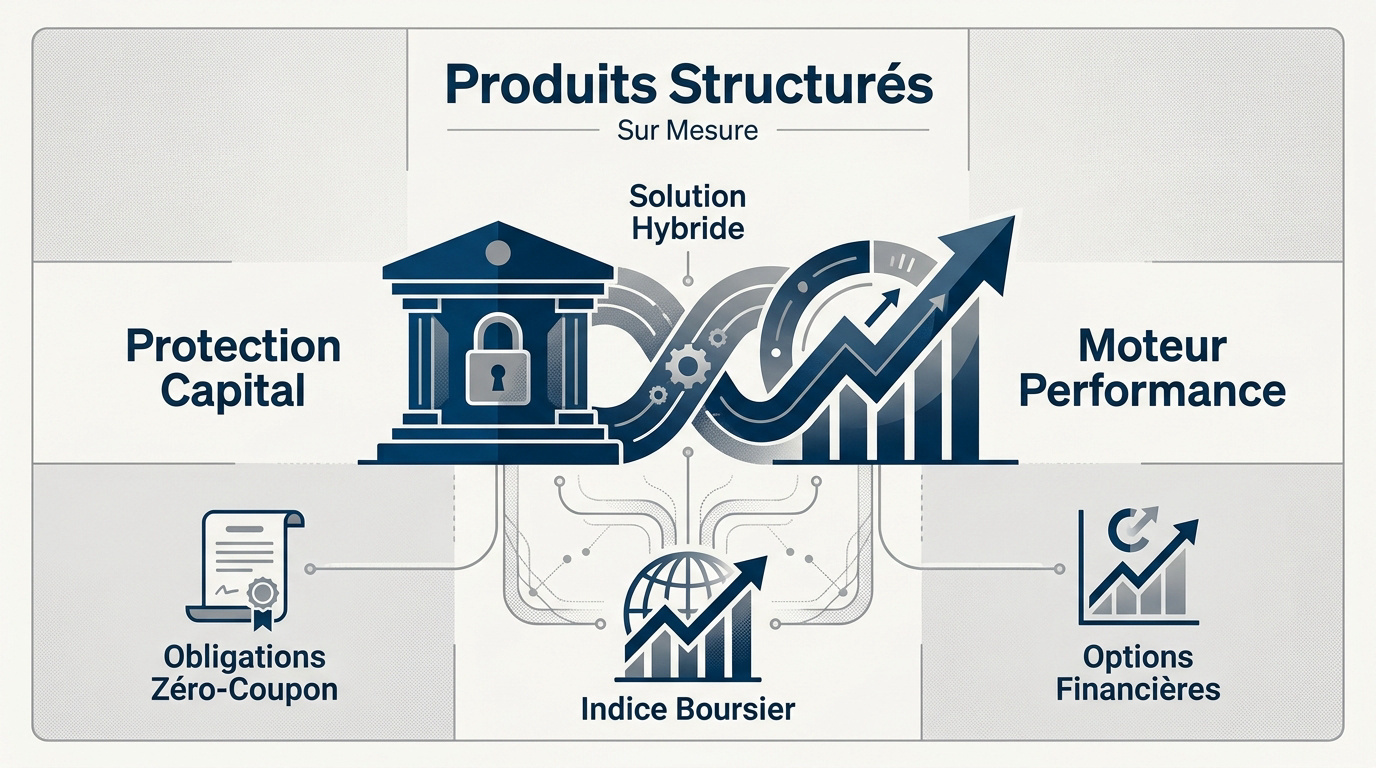
Les produits structurés combinent une protection du capital via des obligations zéro-coupon et un moteur de performance par options financières. Ces solutions hybrides s’adossent à des indices boursiers précis, offrant des rendements fixés contractuellement grâce à des mécanismes de swaps techniques.
Juste après cette analyse structurelle, il convient d’examiner les rouages internes qui garantissent votre sécurité financière.
Le rôle des obligations zéro-coupon et des options financières
L’obligation zéro-coupon constitue le socle sécuritaire du montage financier. Elle garantit contractuellement le remboursement de votre capital à l’échéance. Ce mécanisme passif assure la préservation de votre patrimoine initial.
Les options financières agissent comme le moteur de performance. Elles captent la hausse d’un indice spécifique durant la période. Le gain final dépend exclusivement de leur valeur lors du dénouement.
La synergie entre ces composants définit votre profil risque/rendement. L’un sécurise vos avoirs tandis que l’autre les dynamise. Cette ingénierie offre une solution équilibrée aux épargnants exigeants.
Une fois ces composants assemblés, la précision mathématique prend le relais pour déterminer vos gains futurs.
La formule de calcul et le choix de l’actif sous-jacent
Les sous-jacents incluent des indices boursiers majeurs ou des paniers d’actions. Ce choix oriente directement la volatilité de votre placement. Il détermine le potentiel de croissance de votre investissement.
Les mécanismes de calcul sont fixés dès votre souscription initiale. Les conditions de gain figurent explicitement dans votre contrat. Aucun hasard n’influence la formule mathématique rigoureusement appliquée.
Pour approfondir cette thématique, découvrez comment intégrer un produit structuré dans votre stratégie. Les swaps assurent ici la fluidité technique du rendement.
La transparence demeure totale pour l’investisseur averti. Vous connaissez précisément la rémunération de vos fonds. La formule mathématique écarte toute forme d’interprétation humaine subjective.
Pour sécuriser votre avenir et optimiser votre fiscalité, prenez rendez-vous avec un de nos conseillers pour un bilan patrimonial complet.
3 niveaux de protection du capital selon votre profil d’épargnant
Mais la vraie force de ces outils réside dans leur modularité, notamment en ce qui concerne la sécurité de vos fonds.
Les produits structurés constituent des solutions d’investissement sur mesure visant à allier protection du capital et performance ciblée, en combinant des obligations zéro-coupon et des options sur actifs. Ils sont conçus pour optimiser les rendements tout en sécurisant le patrimoine, face à l’incertitude économique.
Garantie intégrale pour une sécurité maximale du patrimoine
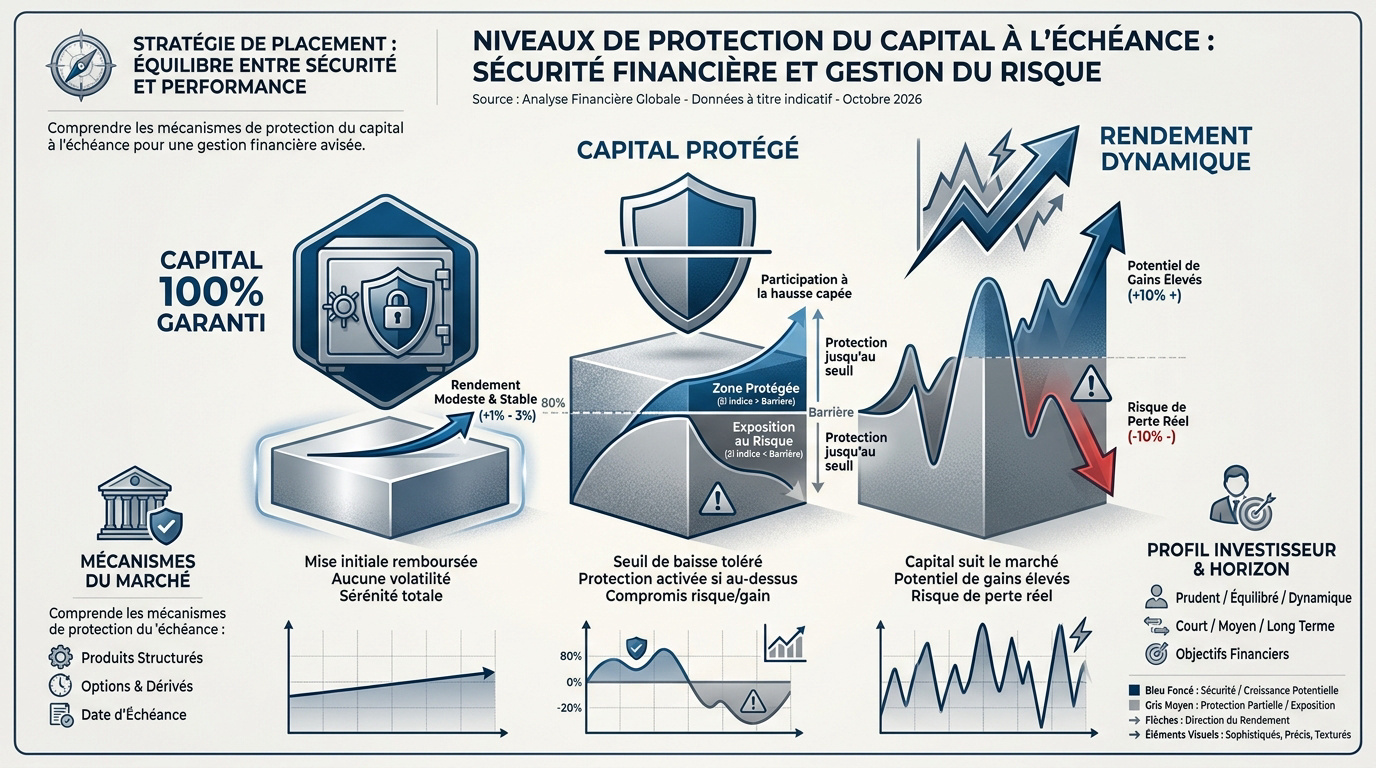
Les produits à capital garanti à 100% assurent une protection totale. L’émetteur s’engage contractuellement à vous rendre l’intégralité de votre mise initiale à l’échéance. C’est le niveau de sécurité le plus élevé.
Cette structure séduit naturellement les épargnants prudents. La volatilité des marchés financiers n’impacte jamais votre remboursement final. Elle représente une alternative sérieuse aux fonds en euros classiques. Votre sérénité est ici privilégiée.
Comparez ces solutions aux placements monétaires habituels. Le rendement peut s’avérer supérieur si le scénario de marché est favorable. Pourtant, votre protection reste identique à celle d’un livret sécurisé ordinaire.
Barrières de protection et capital partiellement protégé
La barrière de protection définit un seuil de baisse toléré par le produit. Tant que l’indice sous-jacent reste au-dessus de ce niveau, votre capital est préservé. C’est un mécanisme de sécurité conditionnel.
Si le marché chute trop lourdement sous cette limite, la protection disparaît totalement. Vous subissez alors la baisse réelle de l’actif, comme un investissement direct. C’est le risque majeur de cette structure intermédiaire.
Ce choix précise votre compromis risque et gain. En acceptant une protection seulement partielle, vous visez des coupons plus attractifs. C’est une stratégie pertinente pour dynamiser votre portefeuille sans exposition totale.
Rendement dynamique sans garantie de remboursement initial
Certains produits structurés sont conçus sans aucune protection du capital. Ici, votre investissement suit fidèlement les mouvements erratiques du marché. Il n’existe aucun filet de sécurité en cas de baisse prolongée.
Ces solutions offrent pourtant les gains potentiels les plus élevés du secteur. Elles permettent de profiter pleinement des cycles haussiers des marchés. Le risque de perte totale reste cependant une réalité concrète.
Ce type de placement cible exclusivement l’investisseur averti. Vous devez pouvoir assumer psychologiquement une dépréciation forte de vos actifs. Ces outils complètent souvent une stratégie patrimoniale déjà solide et diversifiée.
Pour affiner votre stratégie, nous vous invitons à prendre rendez-vous avec un de nos conseillers pour un bilan patrimonial complet. Nos experts vous accompagneront sur les thématiques de fiscalité, de prévoyance ou de retraite.
Leviers d’optimisation et diversification de votre patrimoine
Alors, au-delà de la protection, comment ces instruments s’intègrent-ils concrètement dans votre stratégie globale d’investissement ?
Accès simplifié à des marchés financiers complexes
Les produits structurés constituent des solutions d’investissement sur mesure visant à allier protection du capital et performance ciblée, en combinant des obligations zéro-coupon et des options sur actifs. Ils sont conçus pour optimiser les rendements tout en sécurisant le patrimoine, face à l’incertitude économique. Vous accédez désormais à des montages sophistiqués autrefois réservés aux banques. C’est une démocratisation réelle de l’ingénierie financière de haut vol.
Cette accessibilité se traduit par des avantages concrets pour votre portefeuille :
- Tickets d’entrée accessibles dès quelques milliers d’euros.
- Diversification géographique immédiate.
- Accès à des classes d’actifs spécifiques comme les matières premières.
En fait, ces solutions valorisent la performance même en marché stable. Elles génèrent du rendement quand les indices stagnent. C’est un atout majeur par rapport à l’achat d’actions directes.
Transparence contractuelle et visibilité sur les gains futurs
La force de ces supports réside dans la connaissance totale des conditions. Les dates de constatation sont fixées à l’avance. Vous connaissez les seuils de déclenchement des coupons dès le premier jour.
Vous maîtrisez ainsi parfaitement les différents scénarios possibles. Vous savez ce qui se passe si le marché monte, stagne ou baisse. Cette visibilité réduit l’anxiété liée aux fluctuations boursières quotidiennes. Tout est écrit.
Pourtant, la clarté concerne aussi les dates de sortie. Le contrat prévoit des fenêtres précises de remboursement anticipé. Cela vous permet de planifier vos flux de trésorerie avec une précision chirurgicale.
Flexibilité des enveloppes fiscales entre Assurance-vie et PER
L’intégration en assurance-vie demeure une stratégie particulièrement pertinente. C’est l’enveloppe préférée pour loger ces produits. Vous profitez de la fiscalité avantageuse sur les rachats et de la transmission facilitée.
Pour vos projets de long terme, il est utile d’étudier l’opportunité du PER. Ce support complète idéalement une assurance-vie classique. Ces enveloppes protègent vos gains de l’impôt immédiat.
Mais n’oubliez pas les autres supports. Le compte-titres offre une liberté totale mais sans avantage fiscal. Le choix dépendra de votre horizon de placement et de vos objectifs personnels.
Zones d’ombre et aléas contractuels pour votre vigilance
Pourtant, ce tableau serait incomplet sans évoquer les risques inhérents à ces structures parfois opaques pour les non-initiés.
Risque de contrepartie et solidité de l’établissement émetteur
Votre investissement dépend directement de la solvabilité de la banque émettrice. Si cet établissement fait faillite, votre capital est réellement menacé. La promesse de remboursement repose sur sa santé financière.
Vérifiez toujours le rating de l’institution auprès d’agences comme Standard & Poor’s ou Moody’s. Une note solide constitue un gage de sécurité indispensable pour votre épargne. Ne négligez jamais ce point lors de votre analyse.
En cas de défaut, la perte peut être totale pour vous. C’est le fameux risque de contrepartie. Il reste totalement distinct des fluctuations classiques du marché sous-jacent choisi.
Contraintes de liquidité et impact d’une revente anticipée
Revendre vos titres avant l’échéance peut coûter cher. Vous perdez souvent le bénéfice de la protection du capital initialement prévue. Ces sorties anticipées sont généralement pénalisantes pour votre portefeuille.
Le prix de rachat dépend des taux et de la volatilité actuelle. Il peut être bien inférieur à votre mise de départ initiale. La liquidité n’est jamais garantie sur le marché secondaire.
Ces solutions sont conçues pour être détenues jusqu’au terme. Respecter la maturité est la seule façon de valider la formule de gain promise. Soyez patient pour sécuriser vos rendements.
Plafonnement des gains et coût d’opportunité en marché haussier
Les gains sont souvent capés par la formule contractuelle. Si l’indice explose à la hausse, vous ne toucherez que le plafond prévu. C’est le revers inévitable de la protection offerte.
Un actionnaire direct profite de 100% de la hausse du marché. L’investisseur en produit structuré accepte de brider son profit contre une barrière de sécurité. C’est un choix conscient et stratégique.
En période de forte hausse, le manque à gagner peut devenir frustrant. Il faut accepter cette règle du jeu dès la signature du document d’information. C’est le prix de votre sérénité.
Les produits structurés constituent des solutions d’investissement sur mesure visant à allier protection du capital et performance ciblée, en combinant des obligations zéro-coupon et des options sur actifs. Ils sont conçus pour optimiser les rendements tout en sécurisant le patrimoine, face à l’incertitude économique. Pour intégrer ces outils dans une stratégie cohérente, nous vous invitons à prendre rendez-vous avec un de nos conseillers pour un bilan patrimonial complet.
Protocole de sélection et importance du bilan patrimonial
Bref, pour ne pas naviguer à vue, une méthode rigoureuse de sélection s’impose avant tout engagement financier.
Analyse rigoureuse du Document d’Informations Clés
Le DIC répertorie les points critiques comme les risques et les frais. Ce document réglementaire résume les caractéristiques essentielles du produit. Sa lecture est obligatoire avant toute signature définitive.
| Indicateur | Description | Ce qu’il faut vérifier |
|---|---|---|
| SRI (Score de risque) | Échelle de risque de 1 à 7. | L’adéquation avec votre profil. |
| Frais d’entrée | Coûts prélevés à la souscription. | L’impact sur le rendement net. |
| Frais de gestion | Frais annuels de l’enveloppe. | Le cumul avec les frais internes. |
| Scénario défavorable | Estimation de perte en cas de baisse. | La perte maximale possible. |
Évaluez systématiquement les indicateurs de risque présentés. Le score SRI vous donne une idée immédiate de la dangerosité du produit. C’est une boussole précieuse pour comparer les offres du marché.
Accompagnement expert pour un diagnostic financier complet
Un conseiller chez 3ème pilier saura analyser votre situation spécifique. Prenez rendez-vous pour un bilan personnalisé. Ce diagnostic constitue la base de toute bonne gestion de fortune.
Le produit choisi doit coller à votre fiscalité et vos projets successoraux. Un investissement isolé n’a pas de sens stratégique. Il doit impérativement s’intégrer dans un tout patrimonial cohérent.
Nous vous proposons un bilan patrimonial global pour valider votre stratégie. C’est l’étape ultime pour confirmer l’adéquation de l’investissement. Sollicitez un expert dédié à votre réussite financière.
Performance en marché atone : l’avantage sur la gestion directe
En fait, c’est quand les marchés font du surplace que ces produits révèlent leur véritable potentiel comparatif.
Comportement des coupons face à une stagnation des indices
Les produits structurés versent des coupons même si les actions stagnent. C’est un avantage majeur par rapport à la gestion passive classique. Vous générez du rendement sans hausse des cours.
La condition de versement est souvent liée au maintien de l’indice au-dessus d’un seuil. Pas besoin de hausse fulgurante pour gagner de l’argent. C’est mathématique. Le mécanisme assure une visibilité sur vos gains.
Une légère correction du marché n’annule pas forcément votre gain. Cette résilience est unique dans l’univers des placements à risque maîtrisé. Vous restez serein malgré une absence de tendance haussière.
Arbitrage entre volatilité subie et rendement cible piloté
Les actions fluctuent chaque jour de manière imprévisible. Les formules structurées offrent une trajectoire plus lisible et apaisée pour votre capital. Vous évitez les montagnes russes émotionnelles des marchés boursiers.
Face à l’incertitude économique, piloter son rendement devient une priorité. Ces solutions permettent de définir des objectifs clairs sans subir les tempêtes boursières émotionnelles. Les produits structurés constituent des solutions d’investissement sur mesure visant à allier protection du capital et performance ciblée, en combinant des obligations zéro-coupon et des options sur actifs. Ils sont conçus pour optimiser les rendements tout en sécurisant le patrimoine, face à l’incertitude économique.
L’optimisation est réelle pour votre épargne long terme. C’est un outil de diversification puissant pour quiconque souhaite reprendre le contrôle de ses actifs. Prenez rendez-vous avec un de nos conseillers pour un bilan patrimonial complet.
Ces solutions hybrides sécurisent votre patrimoine via des obligations zéro-coupon tout en captant la performance boursière par des options ciblées. Optimisez dès maintenant votre stratégie en sélectionnant le niveau de protection adapté à votre profil. Maîtrisez votre avenir financier grâce à cette ingénierie sur mesure alliant visibilité contractuelle et rendement piloté.

