

Verser de l’argent à votre caisse de pension peut alléger votre impôt. Mais cet argent reste bloqué jusqu’à la retraite.
Faut-il vraiment racheter, et à quelles conditions ? Cet article vous explique quand le rachat LPP est intéressant, quel plafond s’applique et quelles précautions prendre avant de verser.
Qu’est-ce qu’un rachat LPP et à quoi sert-il ?
Un rachat LPP est un versement volontaire à votre caisse de pension. Il sert à combler une lacune reconnue par la caisse et à augmenter votre avoir de vieillesse.
Le mécanisme est plus simple qu’il n’y paraît. Cet avoir regroupe les bonifications annuelles, les avoirs transférés et vos rachats, avec leurs intérêts.
Chaque franc racheté s’ajoute donc à votre capital. Sur votre certificat de prévoyance, vous lisez le montant acquis.
Le rachat allège votre impôt, mais l’argent reste bloqué. Il ne se retire pas comme un placement : à la retraite, il finance une rente, ou un capital si la caisse le prévoit.
Pour une épargne souple, voyez les règles du troisième pilier. Demandez à votre caisse le montant rachetable avant de verser. Un rachat ne se justifie que si vous pouvez laisser cet argent dormir jusqu’à la retraite.
Quelles conditions faut-il remplir pour racheter ?
Pour racheter, il faut être affilié à une caisse de pension qui reconnaît une lacune chez vous. Sans cette lacune reconnue, pas de rachat possible.
Le rachat ne dépasse jamais les prestations prévues par le règlement. Un libre passage non transféré réduit aussi le montant : demandez à son détenteur de le verser à la caisse de votre nouvel employeur.
Ne versez rien sans le montant écrit de la caisse.
Pour connaître vos marges, voyez le simulateur retraite suisse, car trois situations freinent le rachat :
- Versement anticipé pour logement : remboursez-le avant tout rachat, possible jusqu’à la retraite ou la vente du logement.
- Arrivée de l’étranger, jamais affilié en Suisse : rachat annuel limité à 20 % du salaire assuré pendant les cinq premières années.
- Divorce ou partenariat dissous : le rachat peut compenser le partage, à vérifier auprès de la caisse.
Combien peut-on racheter au maximum ?
Il n’existe pas de plafond général. Le montant dépend de la lacune reconnue par votre caisse et ne peut pas dépasser les prestations prévues par son règlement.
Demandez le montant à votre caisse avant de verser. Elle le calcule à partir de votre salaire assuré, de votre âge et de votre avoir déjà constitué. Un chiffre trouvé en ligne ne suffit pas.
Le compte LPP tenu par votre caisse et le certificat de prévoyance donnent votre situation exacte. Les tableaux en ligne n’en donnent qu’une estimation.
Un avoir de libre passage non transféré réduit le maximum, donc transférez-le d’abord. Certains calculs tiennent aussi compte de votre 3a : pour ces règles, voyez impôt suisse et prévoyance. Ne vous fiez qu’au certificat.
Combien d’impôt peut-on économiser grâce au rachat ?
Attention, le rachat ne réduit pas l’impôt du même montant. Il baisse votre revenu imposable, et c’est sur ce revenu réduit que l’impôt est calculé. L’économie dépend de votre charge fiscale, c’est-à-dire de votre revenu et de votre situation.
Pour voir l’effet sur votre cas, consultez les seuils et taux LPP 2026, qui servent à calculer la déduction.
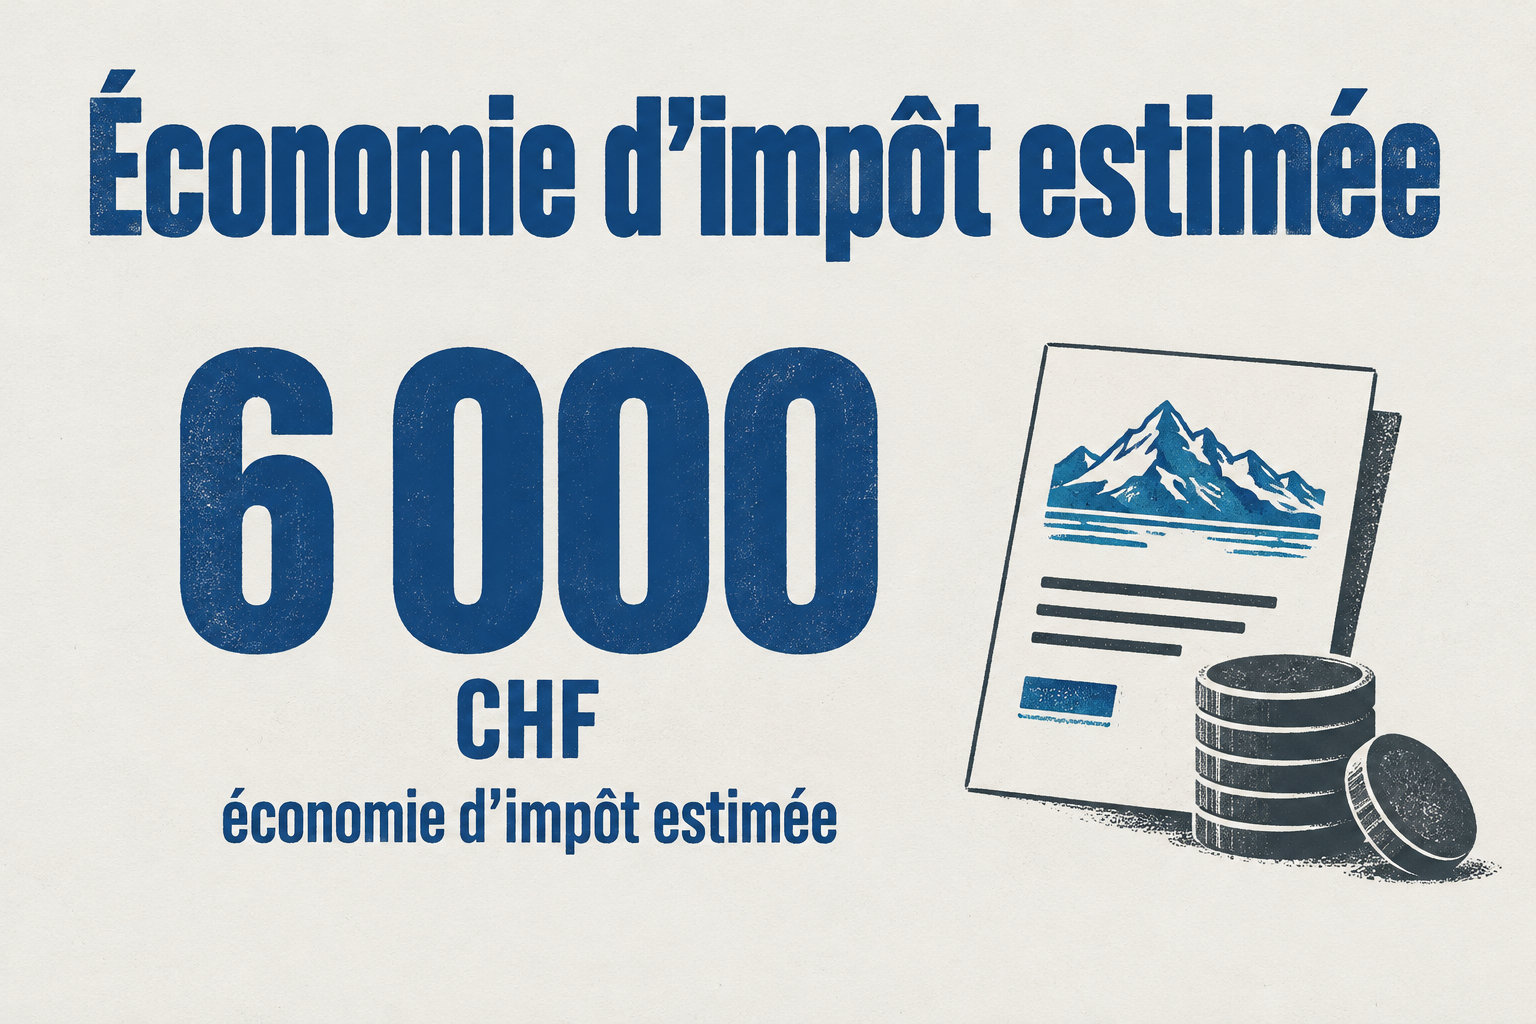
Avec un taux marginal de 30 %, un rachat de 20 000 CHF réduit l’impôt d’environ 6 000 CHF. Chaque tranche traversée change ce résultat, donc votre économie réelle peut différer.
Si vous avez aussi des lacunes au pilier 3a, voyez conditions et plafonds 2026. Un gain de quelques centaines de francs ne justifie pas un argent bloqué : gardez plutôt ces fonds libres.
Quelles précautions prendre avant de racheter ?
Le blocage de trois ans
Après un rachat, la caisse ne peut pas verser en capital les prestations qui en résultent avant la fin d’un délai de trois ans. Cette règle vaut aussi pour un retrait en capital destiné à acheter un logement.
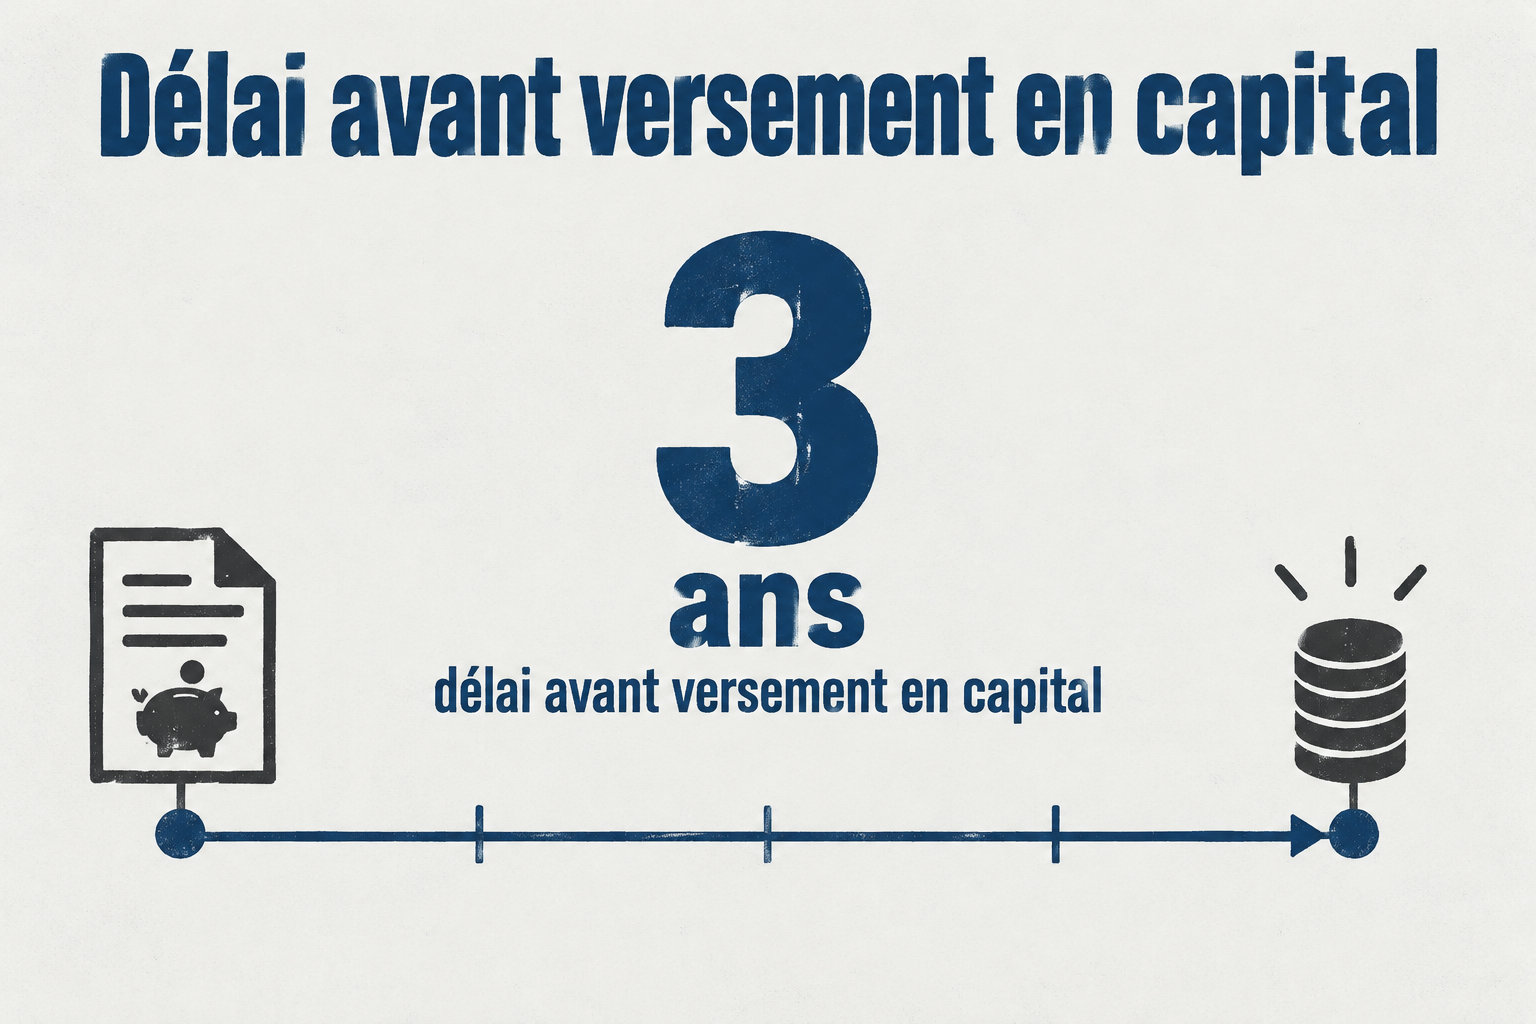
Si vous retirez de l’argent pendant ces trois ans, la déduction fiscale obtenue peut être remise en cause. Vérifiez donc le calendrier avec votre caisse et demandez un avis fiscal avant de verser.
Si vous êtes entrepreneur, voyez les clés de l’optimisation fiscale pour entrepreneur en Suisse avant de fixer le montant. Franchement, un rachat versé sans avoir compté les trois ans est un pari risqué.
La solidité de la caisse
Avant de verser, demandez le taux de couverture à votre caisse et retenez ces trois points, qui comptent plus qu’on ne le pense :
- Le taux de couverture compare la fortune de la caisse, c’est-à-dire ce qu’elle possède, à ses engagements envers les assurés.
- Un taux inférieur à 100 % signifie que la fortune ne couvre pas entièrement ces engagements à la date du calcul. Dans ce cas, la caisse peut prendre des mesures d’assainissement prévues par la loi et son règlement.
- Un taux égal ou supérieur à 100 % ne garantit ni un rendement futur ni l’absence de risque. Lisez donc aussi les prestations prévues par le règlement et les conditions de conversion de votre avoir en rente.
Rachat LPP ou versement au pilier 3a : que choisir ?
Le plafond annuel du pilier 3a
En 2026, le versement déductible au 3a est plafonné à 7 258 CHF par an si vous êtes affilié à une caisse de pension. Sans caisse, la limite est de 20 % du revenu d’activité, plafonnée à 36 288 CHF.
Le 3a est ouvert à une personne qui exerce une activité lucrative dont le revenu est soumis à l’AVS, l’assurance vieillesse de base. Pour savoir si vous entrez dans ces conditions, consultez les conditions d’accès et les plafonds 3a 2026.
Commencez par verser le plafond complet chaque année : c’est la déduction la plus simple à obtenir, et de loin la plus rassurante.
Le potentiel de rachat de la caisse
Les deux options n’ont pas le même plafond : l’une suit la loi, l’autre dépend de la caisse.
| Critère | Versement au pilier 3a | Rachat LPP |
|---|---|---|
| Ce qui fixe le maximum | Le plafond annuel fixé par la loi | La lacune calculée par la caisse, dans la limite de son règlement |
| Ce qui le rend possible | Un revenu soumis à l’AVS | Une lacune reconnue par la caisse |
| Déduction du revenu imposable | Oui, sous ses conditions propres | Oui, sous ses conditions propres |
| Quand verser | Chaque année, sans attendre de lacune | Dès que la caisse confirme le montant rachetable |
Comment échelonner ses rachats ?
Un rachat peut se faire en un seul versement ou en plusieurs. Pourquoi cela compte-t-il ? Votre revenu imposable fixe votre tranche marginale, soit le taux payé sur la dernière part de vos revenus. La déduction réduit cette part.
Un versement unique peut faire monter votre revenu dans une tranche plus haute. Comparez l’impôt total de chaque calendrier avec celui d’un versement unique, car le barème change chaque année.
Chaque rachat reste bloqué trois ans avant tout versement en capital. Votre dernier versement doit donc tomber trois ans avant votre départ.
Avec une retraite à 65 ans, l’âge de référence AVS en 2026, comptez à rebours : chaque versement doit tomber trois ans avant la sortie. Pour une sortie plus tôt, voyez les coûts d’une retraite à 62 ans.
Commencez tôt : un calendrier démarré tard laisse peu de marge.
Un rachat LPP ne se justifie que si vous pouvez laisser l’argent bloqué jusqu’à la retraite. C’est cette condition qui pèse le plus, bien avant l’économie d’impôt.
Votre prochain pas : demandez à votre caisse le montant rachetable par écrit, puis reportez les trois ans de blocage sur votre calendrier de sortie.

