L’essentiel à retenir : le déblocage anticipé du PER pour votre résidence principale impose une fiscalité stricte sur les versements volontaires déduits, tout en exonérant le capital issu de l’épargne salariale. Cette opération exige une occupation du bien huit mois par an et un dossier complet avant la signature notariée. Anticipez votre demande pour éviter tout refus administratif irréversible.
Le Plan d’Épargne Retraite permet de financer l’achat de votre résidence principale, mais cette opportunité cache une fiscalité hybride entre impôt sur le revenu et prélèvements sociaux. Si vous ne maîtrisez pas la distinction entre versements volontaires et épargne salariale, votre apport personnel pourrait être amputé par une taxation imprévue lors du retrait.
Nous décortiquons ici les conditions d’éligibilité et les stratégies d’optimisation fiscale pour sécuriser votre projet immobilier en toute sérénité.
- Le déblocage du PER pour votre résidence principale : cadre légal et éligibilité
- 3 piliers fiscaux pour comprendre l’imposition de votre retrait
- Comment constituer un dossier de déblocage sans risque de refus ?
- Stratégies de valorisation et arbitrage face au crédit bancaire
Le déblocage du PER pour votre résidence principale : cadre légal et éligibilité
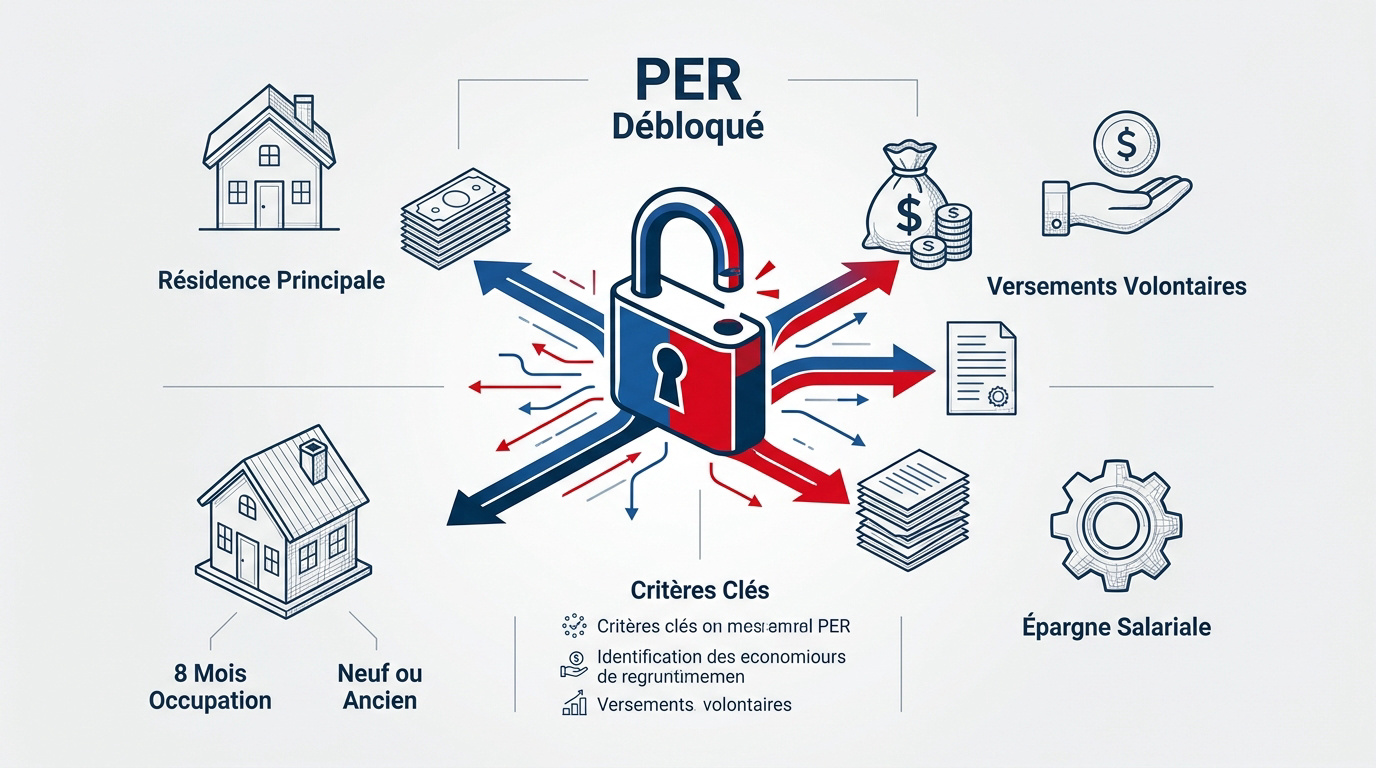
Le déblocage anticipé du PER pour l’achat immobilier concerne uniquement les versements volontaires et l’épargne salariale. Il impose une occupation du bien de huit mois minimum par an, incluant le neuf ou l’ancien. Cette règle stricte définit précisément l’éligibilité de vos fonds disponibles.
Les compartiments d’épargne mobilisables pour votre apport
Identifiez les sommes issues des versements volontaires et de l’épargne salariale. Ce sont vos seules sources déblocables. Vérifiez bien vos relevés de compte.
Les cotisations obligatoires sont définitivement exclues. Vous ne pouvez pas toucher à ce compartiment fermé pour un projet immobilier.
Isolez ces fonds avant votre demande officielle. Cette étape facilite la gestion avec votre assureur et évite toute confusion fiscale. L’exactitude des montants est primordiale. Pour les frontaliers, anticiper sa retraite avec un 3ème pilier reste une stratégie complémentaire pertinente.
Les critères d’occupation et types de biens éligibles
Vous devez occuper le logement huit mois par an. C’est une condition légale stricte pour valider votre retrait. Ne négligez pas cet engagement formel.
La VEFA, l’ancien ou la construction sont acceptés. Les parts de SCPI sont aussi éligibles sous certaines conditions.
Les résidences secondaires et le locatif sont inéligibles. N’essayez pas de contourner cette règle, car le fisc surveille l’usage réel du bien.
- Achat ancien
- Construction neuve
- VEFA
- Parts de SCPI résidentielles
Le déblocage anticipé d’un Plan d’Épargne Retraite (PER) pour l’acquisition d’une résidence principale est soumis à des conditions spécifiques concernant les types de versements éligibles et l’occupation du bien. Il implique une fiscalité complexe nécessitant des stratégies d’optimisation. Prenez rendez-vous avec nos conseillers pour un bilan complet.
3 piliers fiscaux pour comprendre l’imposition de votre retrait
Après avoir validé votre éligibilité, vous devez impérativement vous pencher sur la facture fiscale qui accompagne cette sortie de capital.
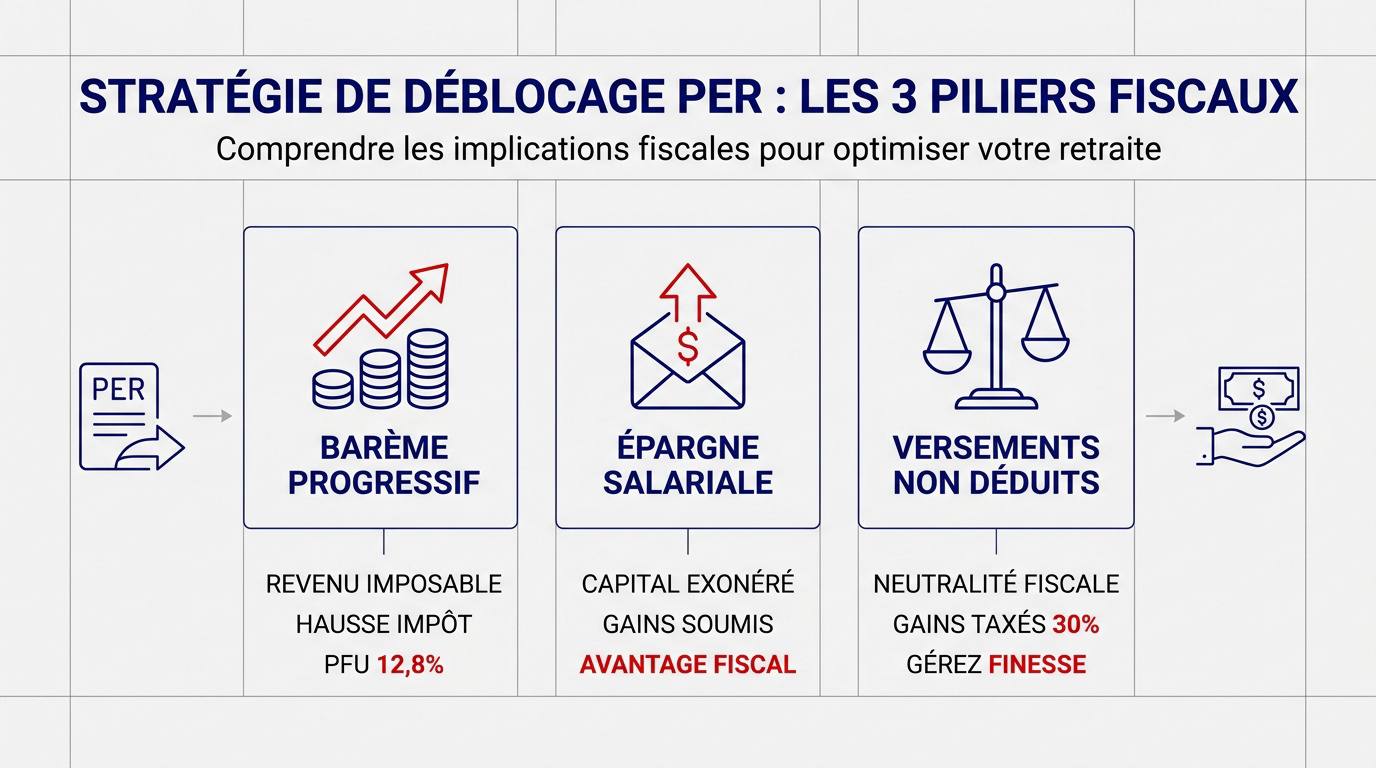
Le barème progressif sur les versements volontaires déduits
Le capital retiré est réintégré dans votre revenu imposable. Aucun abattement de 10 % ne s’applique ici. Anticipez une hausse de votre impôt sur le revenu.
Un prélèvement forfaitaire unique de 12,8 % frappe les gains générés. C’est la règle pour la part des intérêts.
Les prélèvements sociaux de 17,2 % s’ajoutent aux plus-values. La note globale peut vite grimper. Consultez notre guide sur l’impôt en France.
L’exonération du capital issu de votre épargne salariale
Profitez d’un avantage fiscal total sur le capital issu de l’intéressement. C’est le compartiment le plus rentable à débloquer. Privilégiez toujours cette source d’apport.
Seuls les gains restent soumis aux prélèvements sociaux en vigueur. Le capital lui-même échappe à l’impôt.
Priorisez ce compartiment lors d’un retrait partiel. Vous économiserez des sommes importantes immédiatement.
Le traitement des versements non déduits à l’entrée
Aucun impôt sur le revenu ne touche le capital non déduit initialement. Vous avez déjà payé l’impôt lors du versement. C’est une neutralité fiscale bienvenue.
La taxation des gains reste fixée au taux forfaitaire global de 30 %. Comparez cette option avec les autres compartiments. Gérez votre fiscalité avec une grande finesse.
Comment constituer un dossier de déblocage sans risque de refus ?
Une fois la fiscalité maîtrisée, la réussite de votre projet dépend de la rigueur administrative apportée à votre dossier de demande.
Les justificatifs obligatoires et l’attestation sur l’honneur
Fournissez le compromis de vente signé et votre plan de financement validé. Ces documents prouvent la réalité de votre achat. La banque doit confirmer votre apport.
Rédigez une attestation d’affectation conforme aux exigences strictes des assureurs. Ce document est indispensable pour libérer les fonds. Ne négligez aucune mention légale obligatoire.
Transmettez le RIB du notaire pour sécuriser le virement. Les fonds iront directement sur son compte professionnel.
- Compromis de vente
- Plan de financement
- Attestation sur l’honneur
- RIB du notaire
Le respect des délais et l’interdiction de la rétroactivité
Il est impossible de débloquer les fonds après la signature chez le notaire. Anticipez votre demande bien en amont. La rétroactivité est strictement interdite par la loi.
Le délai de traitement moyen varie de trois à six semaines. Tenez compte de ce temps administratif incompressible.
Basculez votre épargne vers des supports monétaires sécurisés plusieurs mois avant l’échéance. Évitez ainsi les fluctuations brutales des marchés. Protégez votre capital avant le retrait.
Pour structurer votre projet, découvrez nos conseils sur le financement immobilier.
Stratégies de valorisation et arbitrage face au crédit bancaire
Au-delà de la procédure, une question demeure : est-il financièrement plus judicieux de vider son PER ou de solliciter davantage la banque ?
Comparer le coût fiscal immédiat aux intérêts d’emprunt
Mettez en balance l’impôt de sortie et le coût total d’un crédit. Un retrait de 10 000 € peut coûter cher en taxes. Parfois, payer des intérêts bancaires s’avère moins onéreux sur le long terme. Calculez précisément chaque option.
Évaluez le manque à gagner sur la capitalisation de votre épargne. Votre retraite future pourrait en souffrir.
| Critère | Déblocage PER | Crédit Immobilier | Impact Patrimonial |
|---|---|---|---|
| Coût immédiat | Impôt IR élevé | Frais de dossier | Trésorerie réduite |
| Coût à long terme | Perte de rendement | Intérêts bancaires | Capitalisation stoppée |
| Flexibilité | Retrait unique | Étalement mensuel | Gestion du budget |
| Impact fiscal | PFU sur gains | Aucune déduction | Pression fiscale accrue |
Lisser le retrait sur deux ans pour limiter le saut de tranche
Fractionnez votre déblocage sur deux années civiles si possible. Vous resterez ainsi dans une tranche marginale d’imposition basse. C’est une astuce fiscale très efficace.
Utilisez le système du quotient pour atténuer la progressivité de l’impôt. Cela concerne vos revenus qualifiés d’exceptionnels. Demandez conseil pour remplir votre déclaration.
Envisagez des alternatives comme l’avance sur assurance-vie pour préserver votre PER. Un bilan patrimonial complet est vivement recommandé avant d’agir. Prenez rendez-vous avec un conseiller de chez 3ème pilier pour optimiser votre stratégie globale via un PER retraite adapté.
Mobiliser votre épargne salariale et vos versements volontaires constitue un levier puissant pour concrétiser votre acquisition immobilière, à condition de maîtriser l’impact fiscal sur le capital retiré. Anticipez dès maintenant la constitution de votre dossier administratif pour garantir la disponibilité de vos fonds. Sécurisez votre apport et transformez votre projet en réalité durable.