L’essentiel à retenir : dès 2026, l’accès à la propriété en Suisse exige une solvabilité renforcée par 20 % de fonds propres, dont 10 % de liquidités hors LPP. Face au test de résistance à 5 %, l’optimisation de votre 3ème pilier devient le levier stratégique pour sécuriser votre financement tout en maximisant vos déductions fiscales via l’amortissement indirect.
L’implémentation des normes Bâle III en 2026 impose désormais aux banques suisses une rigueur extrême dans l’examen de votre solvabilité. Avec un test de résistance maintenu à 5 % et l’exigence stricte de 10 % de fonds propres hors LPP, l’accès à la propriété devient un défi structurel pour de nombreux foyers. Votre dossier de financement risque-t-il d’être rejeté malgré des taux de marché historiquement bas ?
Ce guide détaille les leviers stratégiques pour optimiser votre apport personnel et structurer un dossier conforme aux nouvelles exigences de la FINMA. Nous analysons ensemble les solutions de prévoyance et les modes d’amortissement pour sécuriser votre projet immobilier.
- Normes de solvabilité hypothécaire suisse 2026 : les nouveaux piliers
- L’apport personnel et la règle des 20 % de fonds propres
- Comment utiliser stratégiquement vos 2ème et 3ème piliers ?
- Optimisation fiscale et choix du modèle de remboursement
Normes de solvabilité hypothécaire suisse 2026 : les nouveaux piliers
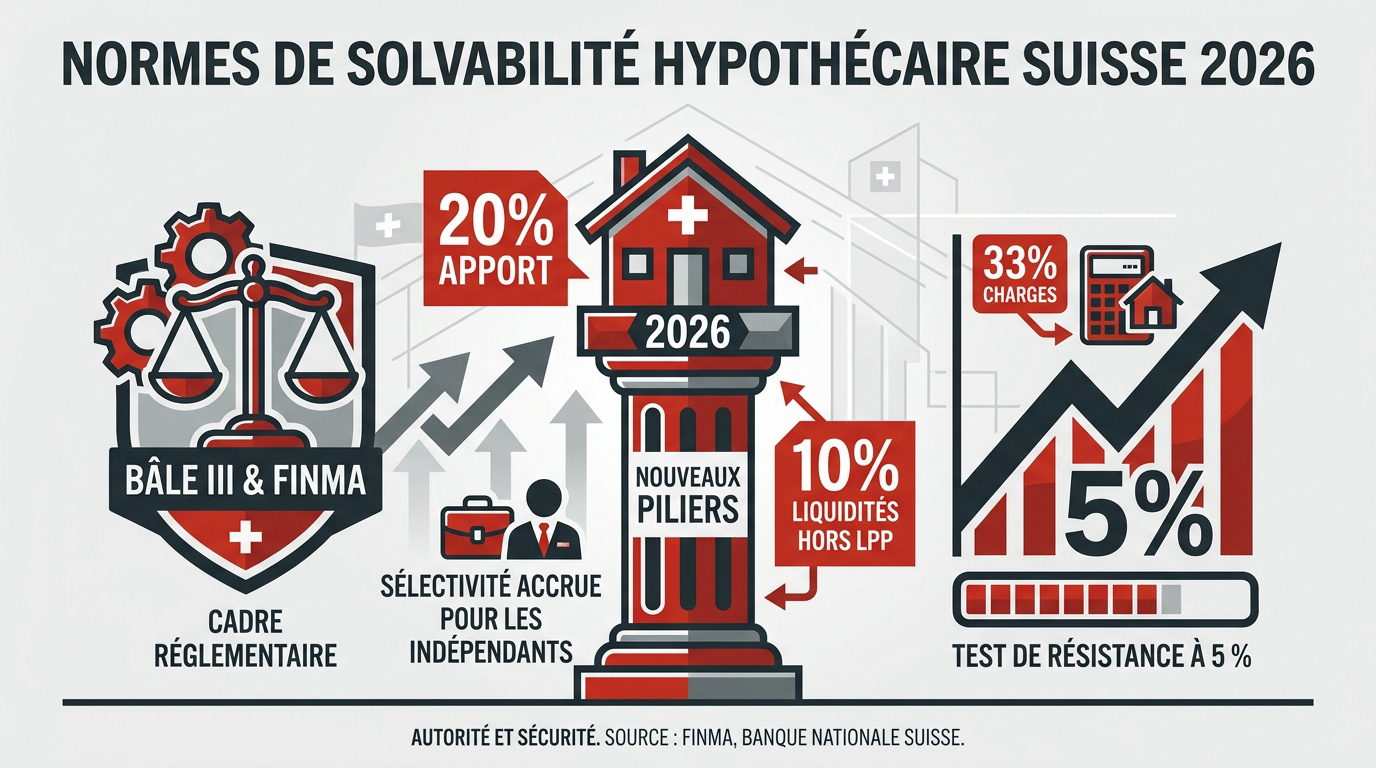
En 2026, l’octroi de prêt exige 20 % d’apport personnel dont 10 % de liquidités hors LPP, un test de résistance à 5 % et des charges limitées à 33 % du revenu brut, sous l’influence des normes Bâle III.
Ce guide détaille les nouvelles normes de solvabilité hypothécaire en Suisse pour 2026, incluant les critères d’octroi, l’apport requis et les stratégies de financement pour sécuriser votre dossier.
Bâle III et FINMA : le nouveau cadre réglementaire
La mise en œuvre de Bâle III final durcit la gestion des risques. Les banques deviennent plus sélectives. Elles privilégient désormais la stabilité structurelle des dossiers.
Les indépendants subissent une sélectivité accrue. Leurs revenus variables sont scrutés avec rigueur. Les établissements exigent des garanties solides pour valider leur solvabilité.
ouverture compte suisse : avantages & gestion optimisée. Ce levier facilite la gestion de vos avoirs liquides.
Le test de résistance à 5 % : une barrière infranchissable ?
Le calcul théorique repose sur un taux d’intérêt de 5 %. Ajoutez-y l’amortissement obligatoire de 1 %. Cette simulation protège votre patrimoine contre la volatilité.
La règle des 33 % demeure la norme absolue. Vos coûts totaux ne doivent jamais excéder un tiers de votre revenu brut annuel.
Les frais d’entretien sont estimés à 1 % de la valeur vénale. Ce point est déterminant pour votre éligibilité.
Prenez rendez-vous avec un conseiller « 3 ème pilier » pour un bilan patrimonial complet et optimisez votre stratégie de financement dès aujourd’hui.
L’apport personnel et la règle des 20 % de fonds propres
Au-delà de la capacité de remboursement, la structure de votre capital initial détermine la validation finale de votre dossier par la banque.
Liquidités obligatoires : pourquoi 10 % doivent rester disponibles
La FINMA impose une discipline stricte pour sécuriser le marché. Vous devez mobiliser 10 % de fonds propres dits durs. Ces liquidités ne peuvent en aucun cas provenir de la LPP.
- Épargne personnelle sur comptes bancaires.
- Avoirs disponibles sur le troisième pilier.
- Avances d’hoirie ou donations documentées.
Le 3ème pilier constitue une ressource stratégique majeure. Il vous permet de satisfaire efficacement à ce quota de liquidités obligatoires.
Le principe Lower of Price or Value et ses conséquences
La banque retient systématiquement la valeur la plus basse entre le prix d’achat et l’expertise. Une sous-évaluation est un risque fréquent en 2026. Soyez vigilant lors de l’estimation.
Cette règle impacte directement votre plan de financement. Si l’expertise est inférieure au prix, vous devrez augmenter votre apport personnel pour couvrir l’écart non financé par la banque.
Pour sécuriser votre projet, découvrez comment optimiser votre demande d’hypothèque en Suisse | financement immobilier.
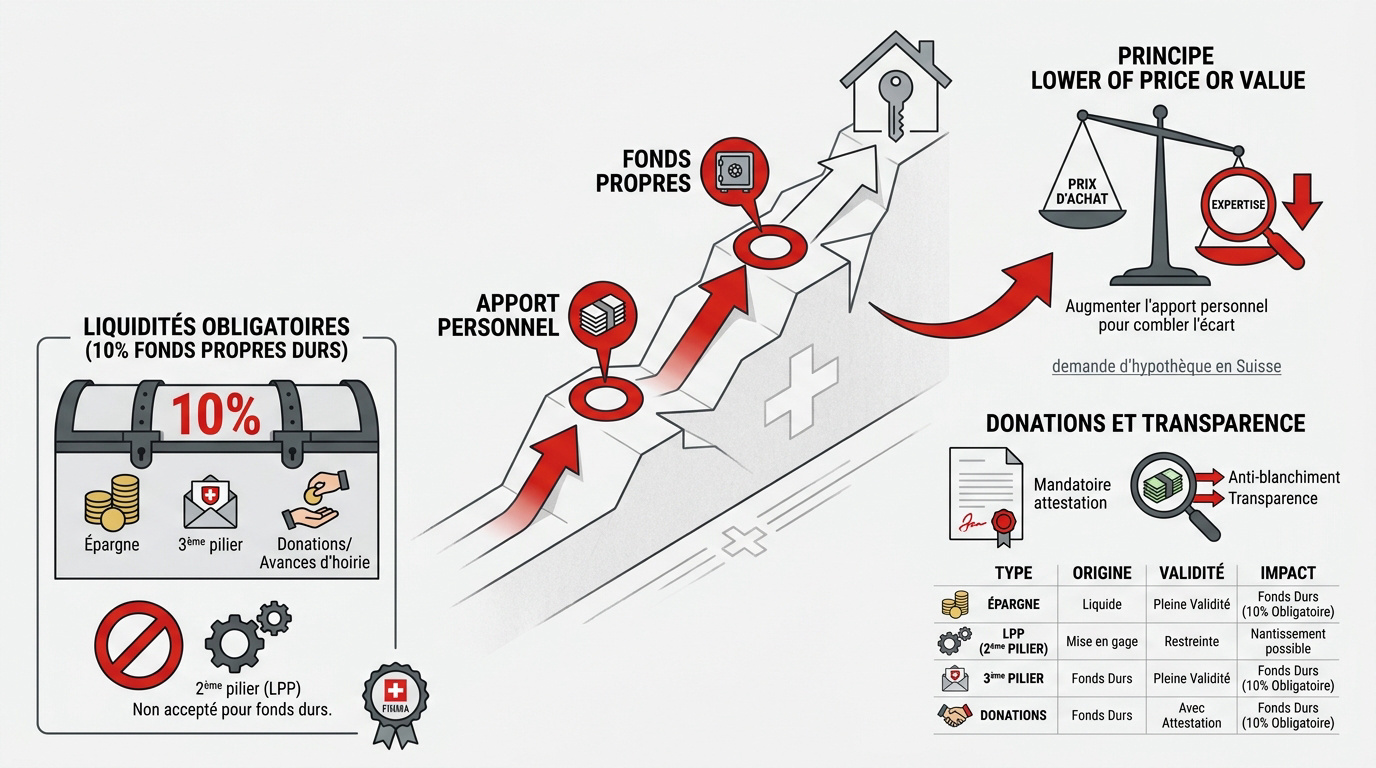
Donations et fonds propres durs : la transparence avant tout
Les donations sont des leviers acceptés par les établissements de crédit. Cependant, une attestation signée est indispensable. Elle prouve l’absence de remboursement futur et écarte tout prêt déguisé.
| Type de fonds | Origine | Validité bancaire | Impact solvabilité |
|---|---|---|---|
| Épargne | Compte bancaire | Liquide | Fonds durs |
| LPP (2ème pilier) | Prévoyance pro | Mise en gage | Fonds mous |
| 3ème pilier | Prévoyance privée | Liquide ou gage | Fonds durs |
| Donations | Cercle familial | Fonds durs | Apport direct |
La clarté sur la provenance de vos fonds est impérative. Les banques scrutent l’historique de vos comptes pour valider la conformité des flux financiers.
Comment utiliser stratégiquement vos 2ème et 3ème piliers ?
Vos avoirs de prévoyance ne sont pas seulement pour votre retraite, ils constituent des leviers financiers majeurs pour votre acquisition immobilière.
Retrait ou mise en gage : arbitrer pour sa retraite
Le retrait LPP diminue votre capital de retraite. Cela réduit mécaniquement vos rentes futures de manière définitive. Réfléchissez bien avant d’agir.
Présentez le nantissement comme alternative. Vous mettez vos avoirs en gage sans les retirer. Votre couverture d’assurance et de prévoyance reste intacte.
Découvrez comment utiliser le 3ème pilier immobilier pour votre achat en 2026.
Le 3ème pilier comme levier de garantie sans liquidation
Le 3ème pilier renforce votre capacité d’emprunt. Il sert de garantie supplémentaire pour la banque sans nécessiter de sortie de cash immédiate.
Les fonds restent investis et continuent de fructifier. C’est une stratégie intelligente pour maintenir une croissance patrimoniale tout en étant propriétaire.
Consultez notre guide retraite suisse 2026 – préparer son avenir.
Optimisation fiscale et choix du modèle de remboursement
Une fois le financement obtenu, la manière dont vous remboursez votre dette impactera directement votre charge fiscale annuelle.
Amortissement direct vs indirect : maximiser les déductions
L’amortissement indirect via le 3ème pilier maintient la dette constante. Cela permet de déduire intégralement les intérêts hypothécaires de votre revenu imposable. Cette méthode s’avère idéale pour les hauts revenus. Vous optimisez ainsi votre prévoyance tout en allégeant vos impôts.
L’amortissement direct réduit la dette immédiatement. Par conséquent, vos intérêts déductibles diminuent alors chaque année progressivement. Votre charge fiscale augmente donc mécaniquement.
La valeur locative augmente l’assiette fiscale en Suisse. L’optimisation par la dette constitue alors une stratégie défensive nécessaire pour votre patrimoine.
Taux fixe ou SARON : adapter votre stratégie au marché
Le taux fixe offre une sécurité totale contre les hausses. Le SARON est plus flexible mais fluctue selon le marché monétaire. Choisissez selon votre profil de risque. Votre décision doit refléter votre capacité à absorber des variations.
Un bilan patrimonial est indispensable pour trancher. Nos conseillers chez 3 ème pilier vous accompagnent pour définir la meilleure stratégie de financement personnalisée. Nous analysons vos objectifs pour sécuriser vos intérêts financiers sur le long terme.
Prenez rendez-vous pour un conseil sur mesure. Optimisez votre fiscalité et sécurisez votre avenir immobilier dès aujourd’hui. Nos experts valident votre montage financier avec précision.
Anticiper ces exigences de solvabilité accrues, alliant 20 % de fonds propres et test de résistance à 5 %, est désormais vital pour votre acquisition. Optimisez dès aujourd’hui votre apport via le 3ème pilier afin de garantir votre financement immobilier en Suisse. Sécurisez votre patrimoine futur en maîtrisant ces nouvelles normes dès maintenant.