

Donner de son vivant paraît simple : un cadeau, une remise, et c’est fait.
Reste à savoir quelles règles suivre, et si le même don peut être taxé des deux côtés de la frontière.
Dans cet article, nous allons voir les règles suisses, les risques de double imposition et les démarches à suivre pour sécuriser l’opération.
Qu’est-ce qu’une donation entre vifs en Suisse ?
Le don manuel
Une donation est un cadeau fait de son vivant : le donateur s’appauvrit, le bénéficiaire s’enrichit sans contrepartie. Une succession, elle, ne transmet qu’après le décès.
Le don manuel n’exige ni écrit ni notaire, et c’est ce qui surprend le plus : la simple remise de l’argent, d’un bijou ou d’un objet réalise le don. Pour transmettre hors succession, voyez l’assurance vie suisse.
La promesse de donation
Une promesse de donation est un engagement à donner plus tard. Tant qu’elle n’est pas exécutée, elle doit être écrite pour être valable.
Une fois le bien remis, la promesse devient un don manuel, qui n’exige aucun écrit. C’est plus simple, mais gardez une trace de la remise : sans preuve, personne ne peut vérifier qu’elle a eu lieu.
La donation d’un immeuble
Pour un immeuble, il faut un acte authentique, établi devant un notaire. Sans cet acte, la donation n’est pas valable.
Et signer ne suffit pas : le transfert n’a lieu qu’à l’inscription au registre foncier. Demandez-la ensuite au registre du lieu où se trouve le bien. Ne tenez pas le bien pour transmis avant cette inscription, c’est elle qui compte.
Quelle forme doit prendre la donation ?
Pour un don manuel, la remise du bien suffit : vous donnez une montre ou de l’argent liquide, et le don est fait.
Une promesse de donner plus tard doit être écrite et signée, sinon elle ne vaut rien. Dans le doute, faites-la écrire et signer : une promesse orale ne prouve rien le jour où il faudra la défendre.
Avant de signer, voyez les réformes fiscales suisses de 2026 et vérifiez trois points :
- Un immeuble exige un acte authentique, puis une inscription au registre foncier.
- Le donateur doit comprendre ce qu’il signe. En cas de doute, faites vérifier son discernement.
- Pour qu’un acte suisse produise effet en France, faites vérifier sa forme par un notaire ou un avocat.
Comment le canton fixe-t-il l’impôt sur les donations ?
Genève et Neuchâtel
La Suisse ne prélève pas d’impôt fédéral sur les donations : c’est le canton qui décide. Ça surprend souvent. Le lien de parenté et la valeur transmise comptent, et Genève comme Neuchâtel n’appliquent pas les mêmes règles.
Pour les meubles, c’est en général le canton du domicile du donateur. Pour un immeuble, c’est le canton où il se trouve. Si vous êtes frontalier, voyez le guide sur la fiscalité des frontaliers.
Genève et Neuchâtel ne traitent pas les proches de la même façon, et c’est le lien de parenté qui fait la différence.
| Critère | Genève | Neuchâtel |
|---|---|---|
| Conjoint | Exonéré | 0 % pour le conjoint survivant et certains partenaires enregistrés depuis au moins deux ans |
| Enfants, petits-enfants, parents, grands-parents | Exonérés | 3 % |
| Déclaration d’un don mobilier | À annoncer au fisc dans les deux mois qui suivent le don | Demandez à l’administration fiscale neuchâteloise si une annonce est exigée |
Lucerne, Obwald et Schwyz
À Lucerne, Obwald et Schwyz, une donation ne paie pas d’impôt cantonal. Mais la règle se lit au domicile du donateur, pas chez le donataire.
Bonne nouvelle, mais elle ne dispense pas de vérifier. Ce qui compte, c’est votre canton de domicile au moment du don. Demandez au fisc cantonal une confirmation écrite avant de signer.
Que change la réserve héréditaire depuis 2023 ?
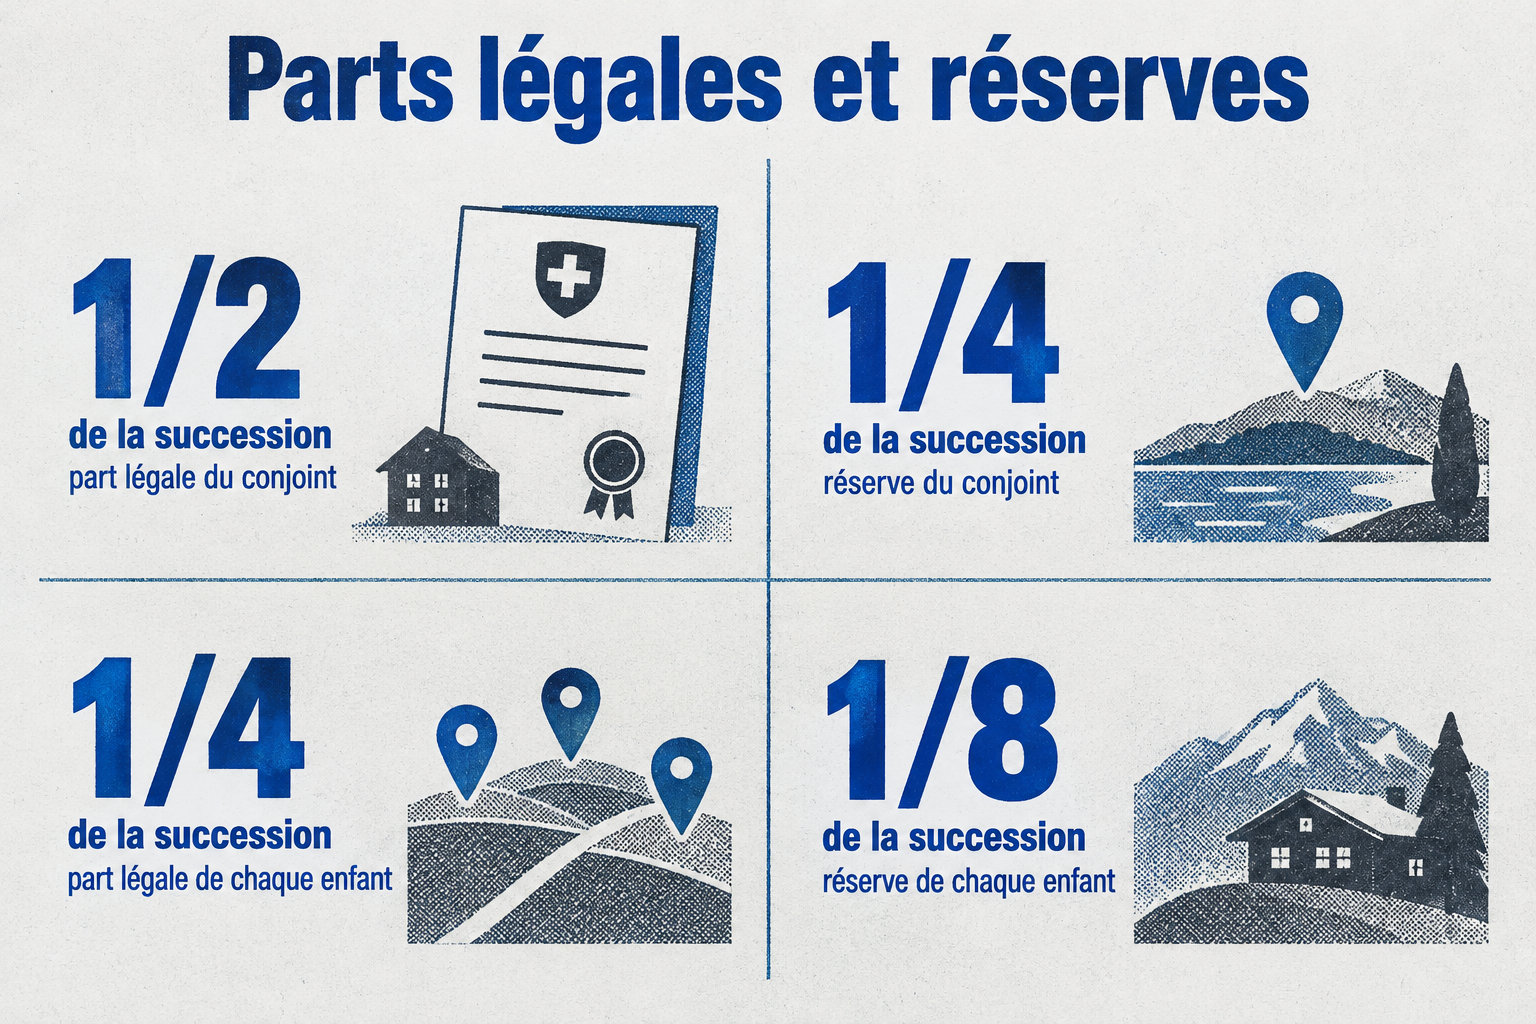
Depuis le 1er janvier 2023, la réserve des enfants vaut la moitié de leur part légale, comme celle du conjoint. Les parents ne sont plus réservataires.
Avec un conjoint et deux enfants, la réserve est d’un quart pour le conjoint et d’un huitième pour chaque enfant. Vous avez davantage de marge pour donner, mais vérifiez votre cas.
Un héritier réservataire lésé peut demander la réduction des donations. Il a un an dès qu’il connaît l’atteinte, et dix ans au plus après l’ouverture de la succession.
Les donations des cinq ans avant le décès comptent, comme les révocables. Les présents d’usage sont exclus. Mieux vaut faire ce calcul avant de donner : demandez-le à une fiduciaire genevoise.
Où se situe le risque de double imposition avec la France ?
L’absence de convention sur les donations
Il n’existe pas de convention fiscale franco-suisse sur les donations. Celle du 31 décembre 1953 visait les successions, et elle ne s’applique plus aux successions ouvertes depuis le 1er janvier 2015.
Une même donation peut donc être imposée dans les deux pays, et beaucoup de familles l’ignorent. Avant de signer, vérifiez où vous êtes résident fiscal selon la convention de 1966.
Les critères français de territorialité
Premier cas : le donateur a son domicile fiscal en France. Dans ce cas, la France peut imposer les biens donnés, en France comme à l’étranger. Un bien situé en Suisse reste donc imposable ici. Beaucoup l’oublient.
Sans domicile fiscal français, seuls les biens situés en France sont visés. Attention : si le donataire est domicilié en France et y a vécu au moins six des dix années précédentes, les biens reçus en Suisse restent imposables ici.
L’imputation des droits payés en Suisse
L’article 784 A du CGI permet d’imputer les droits payés hors de France, selon la résidence fiscale du donateur ou du donataire. L’imputation ne porte que sur les biens situés à l’étranger, sans dépasser les droits français dus.
Pour la demander, joignez le formulaire 2740-SD en double exemplaire, avec la preuve du paiement suisse. Si les droits suisses dépassent le plafond, l’excédent ne vous est pas rendu. Faites chiffrer les deux impôts avant de signer.
Quelles formalités pour déclarer un don transfrontalier ?
En principe, c’est le bénéficiaire qui déclare le don en France, dans le mois qui suit sa révélation à l’administration. Depuis le 1er janvier 2026, cette déclaration se fait en ligne, dans votre espace fiscal.
Le délai court donc à partir de cette révélation, non de la remise. Déclarez dès que le don est connu.
Certains cas échappent à la déclaration en ligne :
- La demande d’imputation des droits suisses : joignez le formulaire 2740-SD et la preuve du paiement.
- Dans ces cas, déposez le formulaire 2735 en double exemplaire au service d’enregistrement du domicile du bénéficiaire.
- À Genève, ne l’oubliez pas : le donateur annonce une donation mobilière dans les deux mois.
Comment sécuriser une donation entre la Suisse et la France ?
Avant de choisir la forme de l’acte, faites le point. Notez le domicile fiscal de chacun, les biens avec leur valeur et leur lieu, et les impôts payés en Suisse.
Ne négligez pas l’effet du don sur les héritiers. Un héritier réservataire, protégé par une part minimale, peut demander la réduction du don si celui-ci la touche.
Pour un immeuble en Suisse, il faut un acte authentique et l’inscription au registre foncier. Gardez l’acte, les déclarations française et cantonale et la preuve de l’impôt suisse : ce sont vos preuves devant les deux administrations.
Pour l’IFI sur ce bien, voyez IFI immobilier en Suisse. Dans le doute, ne signez rien sans un notaire, c’est le bon réflexe.
Donner de son vivant reste simple, à condition de vérifier. Un immeuble suisse exige un acte authentique et une inscription au registre foncier. Une même donation peut être taxée en Suisse et en France.
Votre prochain pas : notez votre domicile fiscal et la valeur de chaque bien, puis faites chiffrer les deux impôts avec un notaire avant de signer.

