

La retraite suisse repose sur trois piliers, financés chacun à leur manière.
Reste à savoir ce que chacun vous rapporte, et combien il faut ajouter vous-même. Cet article reprend les trois piliers, puis montre comment payer moins d’impôt sur votre retraite.
Qu’est-ce que le système de prévoyance suisse à trois piliers ?
Le 1er pilier : couvrir les besoins vitaux
Le système suisse repose sur trois piliers. Le premier, l’AVS/AI, couvre les besoins vitaux de toute la population : c’est la base de tout le reste.
Vous vivez ou travaillez en Suisse ? Vous cotisez en général dès le 1er janvier qui suit vos 20 ans, et dès 17 ans si vous travaillez déjà. Sans activité, vous cotisez quand même, jusqu’à l’âge de référence.
Le 2e pilier : maintenir le niveau de vie
Qui doit cotiser à la LPP ? Voici les cas :
- Le salarié qui gagne plus de 22 680 CHF par an chez le même employeur est obligatoirement affilié.
- Sous ce seuil, le salarié n’est pas soumis à l’obligation.
- L’indépendant n’y est pas obligé, mais il peut rejoindre une caisse : pour ce choix, voyez optimisation fiscale des indépendants en Suisse.
- Sans activité lucrative, vous n’êtes pas assuré obligatoirement à la LPP.
Le 3e pilier : compléter par l’épargne personnelle
Le 3e pilier est facultatif. Le 3a, lié à la retraite, est réservé aux personnes qui ont un revenu d’activité soumis à l’AVS. Le 3b regroupe l’épargne privée libre.
Les deux premiers piliers ne suffisent pas toujours : leurs rentes dépendent de votre situation. Pour estimer l’écart, utilisez les simulateurs de projection 3e pilier. Si vous avez un revenu d’activité, ouvrez un 3a sans attendre.
Comment sont financés les trois piliers ?
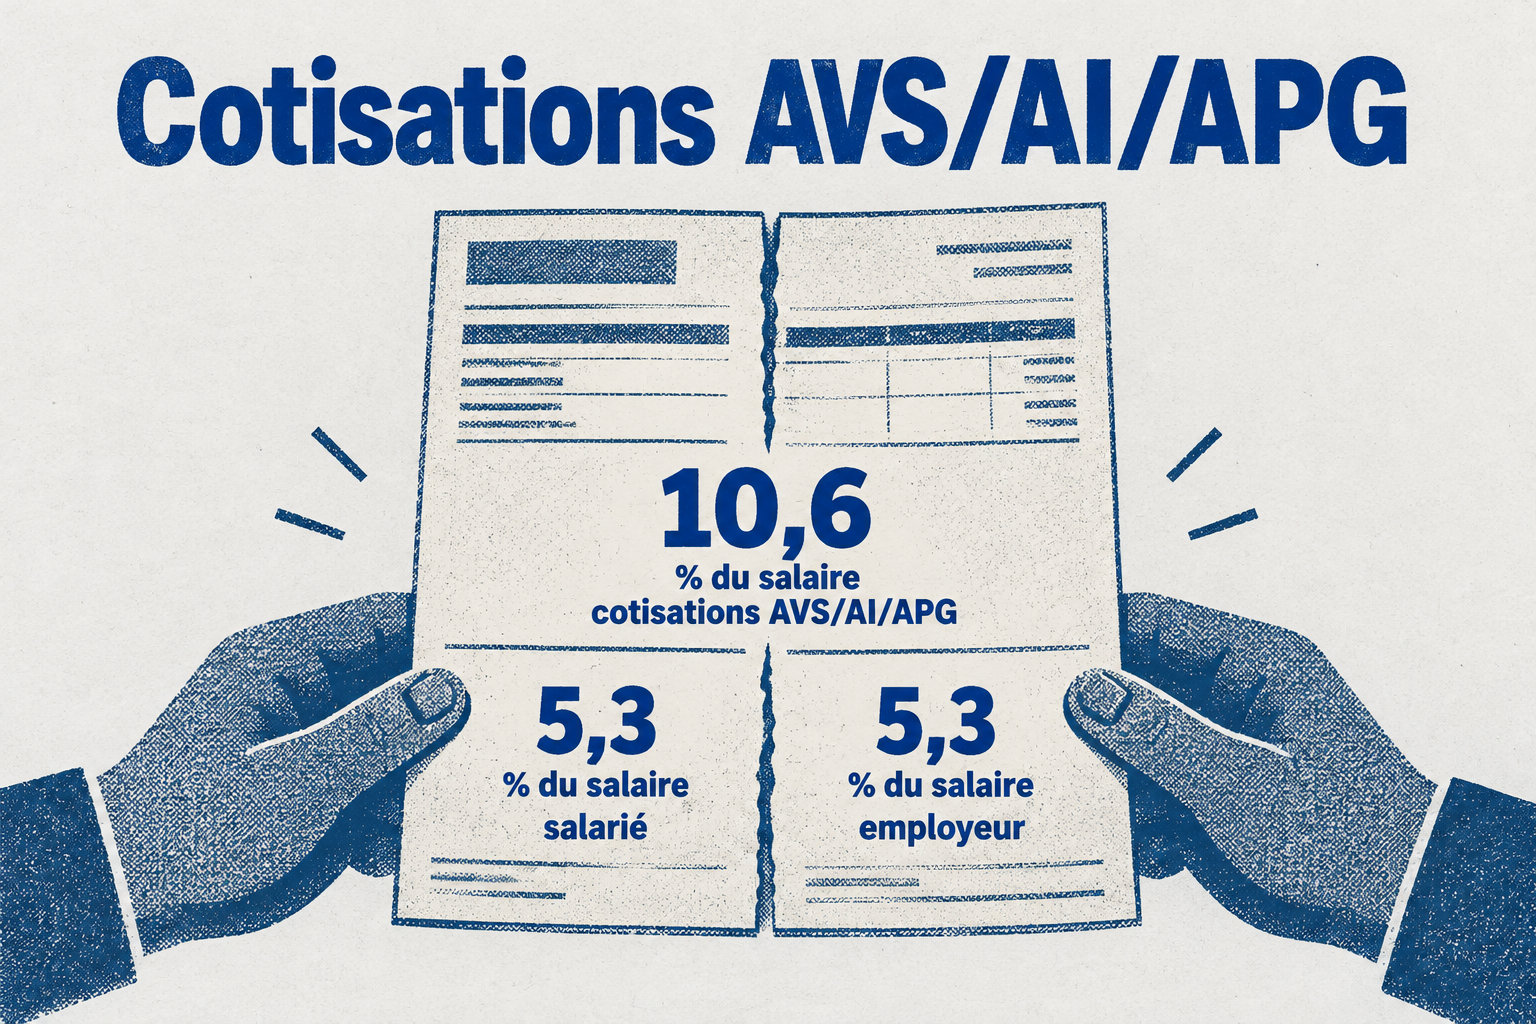
L’AVS fonctionne par répartition : ce que les actifs cotisent cette année paie les rentes de cette année. En 2026, 10,6 % du salaire y vont, moitié retenus sur votre fiche de paie, moitié payés par l’employeur.
La LPP fonctionne par capitalisation : cotisations et placements s’accumulent sur votre avoir individuel de vieillesse. L’employeur doit y mettre au moins autant que l’ensemble de ses salariés, soit la moitié au minimum.
Pour chiffrer votre future rente, passez par un simulateur retraite suisse. Et vérifiez la part de l’employeur sur votre fiche de salaire : c’est de l’argent que vous ne payez pas, et qu’on oublie souvent.
Combien rapportent l’AVS, la LPP et le 3a ?
La rente AVS
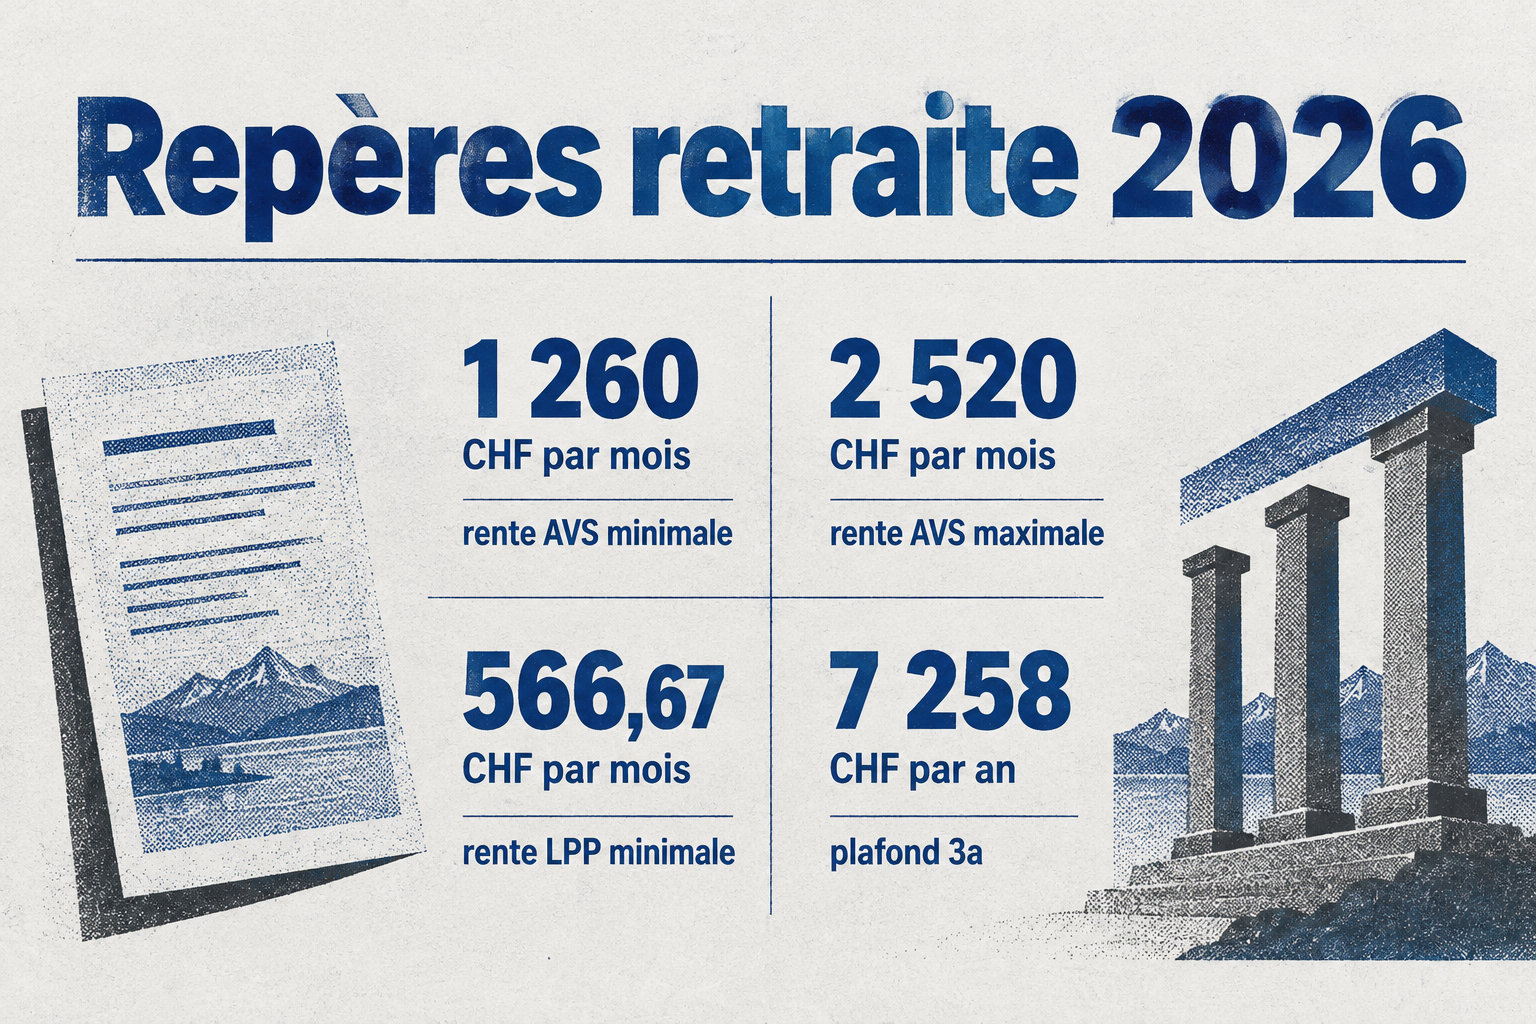
Avec une durée complète de cotisation, la rente AVS va de 1 260 à 2 520 CHF par mois en 2026. Son montant dépend aussi du revenu annuel moyen retenu.
Pour un couple marié, les deux rentes sont plafonnées ensemble à 3 780 CHF par mois, et la 13e rente arrive chaque décembre dès 2026. Frontalier ? Voyez le guide retraite frontalier suisse pour anticiper vos droits.
La LPP obligatoire
Trois repères fixent l’affiliation et la rente minimale LPP en 2026 :
- Le seuil d’entrée est de 22 680 CHF par an. En dessous, il n’y a pas d’affiliation obligatoire.
- La déduction de coordination est de 26 460 CHF. Le salaire coordonné restant, qui sert de base aux cotisations, ne descend pas sous 3 780 CHF par an.
- Au taux de conversion minimal de 6,8 %, 100 000 CHF d’avoir donnent au moins 6 800 CHF par an, soit 566,67 CHF par mois.
Le plafond du pilier 3a
Avec une caisse de pension, le plafond 3a est de 7 258 CHF par an en 2026.
Sans caisse, il vaut 20 % du revenu d’activité, sans dépasser 36 288 CHF. Vous êtes indépendant ou sans LPP ? Votre marge est alors bien plus grande.
Si vous êtes affilié, ne comptez que sur 7 258 CHF par an : le reste ne vous concerne pas.
Comment fonctionnent la déduction 3a et les rachats ?
La déduction des cotisations 3a
Un versement 3a se déduit de votre revenu imposable, dans la limite liée à votre affiliation à une caisse. Pour la déduction 2026, le versement doit être crédité sur le compte 3a au plus tard le 31 décembre 2026.
L’économie dépend de deux choses. D’abord votre revenu : plus il est élevé, plus chaque franc déduit pèse dans votre impôt. Ensuite le lieu d’imposition, car les barèmes varient selon le canton et la commune. Ça, on l’oublie souvent.
Les rachats d’années AVS et LPP
Pour un rachat 3a, il faut avoir eu le droit de cotiser les deux années concernées. Versez d’abord la cotisation ordinaire maximale, puis le rachat, limité à 7 258 CHF.
Pour un rachat LPP, regardez votre avoir et votre potentiel de rachat sur le certificat, puis les conditions dans le règlement. Pour mesurer l’effet fiscal, voyez le rachat LPP 2026 et l’optimisation fiscale de la retraite.
Un retrait en capital dans les trois ans suivant le rachat peut faire refuser la déduction fiscale. Ne versez rien avant d’avoir tout vérifié, c’est le geste qui coûte le moins.
Rente ou capital : comment échelonner les retraits ?
Pour la part obligatoire LPP, vous pouvez demander au minimum un quart de votre avoir en capital. Le règlement de votre caisse peut prévoir davantage, lisez-le donc.
L’impôt sur le capital varie selon votre canton et votre commune. Pour comparer rente et capital, voyez Retraite Suisse 2026. Un capital retiré d’un coup fait monter l’impôt : étalez-le sur plusieurs années.
Pour étaler vos retraits, comparez un compte 3a à plusieurs.
| Critère | Un compte 3a | Plusieurs comptes 3a |
|---|---|---|
| Premier retrait | Tout l’avoir sort en une fois | Un seul compte sort, les autres restent |
| Impôt | Tout le capital s’ajoute à une année | Chaque compte se retire une autre année |
| Retraits LPP la même année | Impôt progressif plus lourd | Impôt réparti si les retraits sont espacés |
Frontaliers : le statut de quasi-résident peut-il alléger l’impôt ?
Pour être quasi-résident, au moins 90 % de vos revenus bruts mondiaux doivent être imposables en Suisse. Ce calcul se fait avant les déductions sociales.
Pour un couple marié, les revenus des deux conjoints s’additionnent, y compris celui du conjoint qui travaille à l’étranger. Attention, ce revenu entre dans le calcul, même si vous ne le percevez pas.
Avec la taxation ordinaire ultérieure (TOU), vous déduisez vos cotisations 3a, vos rachats LPP et certains frais réels. Une fois la demande reçue, vous avez deux mois pour la remplir.
Si vous partez tôt, voyez l’effet d’une retraite anticipée à 62 ans avant. Demandez la TOU dès le premier rachat : sans elle, ces versements restent sans effet sur votre impôt.
Quels sont les risques d’une retraite mal préparée ?
Les lacunes AVS et les cotisations oubliées
Une lacune AVS, c’est une année sans cotisation ou avec des revenus manquants. Elle réduit votre future rente. Bonne nouvelle : elle peut être régularisée pendant cinq ans. Après cinq ans, il est trop tard pour la combler.
Demandez votre extrait de compte individuel AVS, gratuitement, auprès d’une caisse de compensation ou en ligne. Si une inscription est fausse, demandez sa rectification dans les 30 jours après réception de l’extrait.
Le retrait massif en une seule fois
Un retrait en une fois coûte plus d’impôt, et le 3a ne se retire avant l’âge ordinaire que dans ces cas :
- Dans le canton de Fribourg, le taux passe de 2 % à 6 % au-delà des premières tranches.
- Acheter ou construire un logement pour votre usage, ou rembourser une hypothèque.
- Quitter définitivement la Suisse, vous établir à votre compte ou changer d’activité indépendante.
- Frontalier ? Pour l’impôt d’un frontalier, voyez la fiscalité des frontaliers suisses.
Le certificat LPP mal lu et la simulation avant un départ anticipé
Quand vous quittez une caisse de pension, votre prestation de sortie vous suit. Elle va à la caisse du nouvel employeur, ou à une institution de libre passage.
Avant un départ anticipé, faites chiffrer rente AVS, prestations LPP, capital et impôts. Une rente AVS peut commencer dès 63 ans, mais elle est réduite. Ne signez pas sans ce calcul en main : il évite les mauvaises surprises.
Retenez que la retraite suisse repose sur trois piliers, et que chaque choix pèse sur votre impôt. Un geste fait à temps coûte moins cher qu’un oubli.
Votre prochain pas : regardez votre fiche de salaire, puis demandez votre extrait de compte AVS. Ces deux vérifications prennent peu de temps, et elles montrent où vous en êtes.

