Vivre en France et travailler en Suisse, c’est suivre deux systèmes à la fois, pour l’assurance maladie, la retraite, les impôts, le chômage et les trajets.
Le problème : savoir quoi faire et dans quel délai. Les délais sont le piège le plus fréquent. Cet article fait le point, domaine par domaine, sur les démarches et les règles.
Synthèse des informations clés pour les travailleurs frontaliers en novembre 2026 : le droit d’option en assurance maladie
Le délai de trois mois et l’affiliation d’office
Vous avez trois mois pour choisir entre l’assurance suisse et l’assurance française. Le délai part de votre date d’engagement si vous commencez ou reprenez un emploi en Suisse.
Le même délai démarre si vous vous installez en France tout en travaillant en Suisse, ou si vous obtenez une rente suisse. Passé ce délai sans choix communiqué au service cantonal, vous êtes affilié d’office à une assurance suisse.
Trois mois paraissent longs, mais ils passent vite. Mieux vaut s’y prendre dès l’embauche.
À Genève, remplissez, datez et signez le formulaire de droit d’option, quel que soit votre choix. Faites-le tamponner par la CPAM de votre domicile, puis envoyez-le vous-même au Service de l’assurance-maladie. Ne comptez pas que la CPAM s’en charge.
Si vous prenez la LAMal, joignez-y un certificat d’assurance. Pour les détails, voyez le guide du droit d’option frontalier.
LAMal ou assurance française : deux modes de calcul
Les deux régimes ne se calculent pas de la même façon :
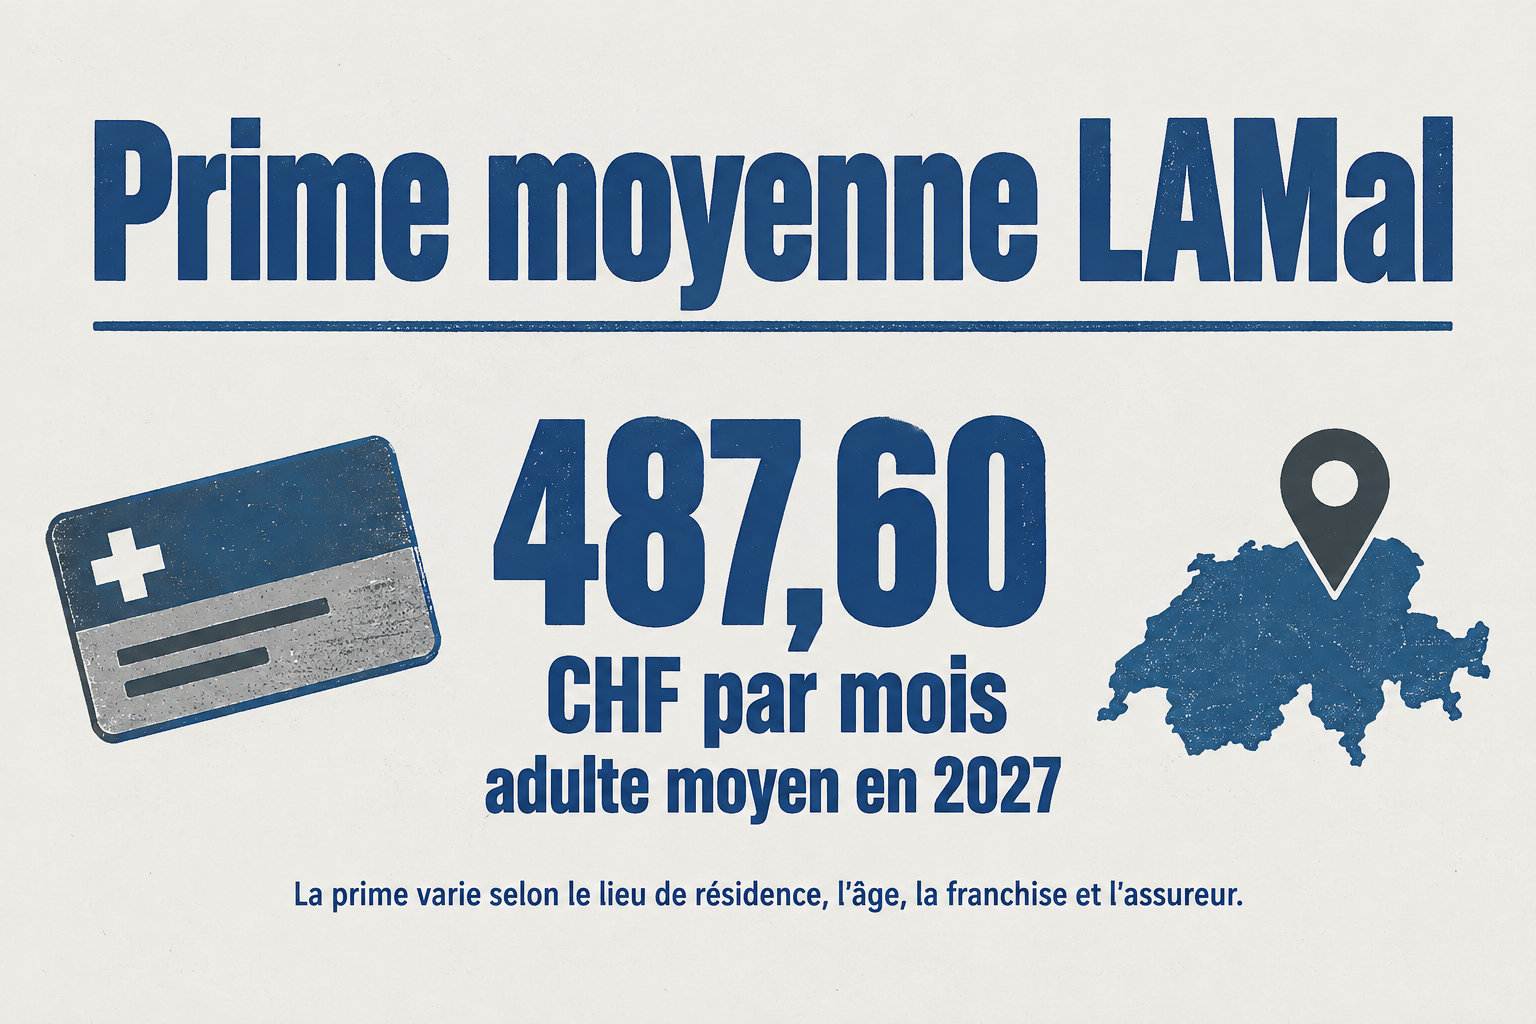
- LAMal : une prime fixe par personne, 487,60 CHF par mois en moyenne pour un adulte en 2027.
- Assurance française : une contribution liée à votre revenu.
- Soins : la LAMal couvre la Suisse et la France ; l’assurance française couvre la Suisse seulement en urgence.
- Pour l’impôt sur votre retraite, voyez fiscalité retraite frontaliers 2026.
Changer de caisse LAMal au 1er janvier 2027
Vous voulez changer de caisse LAMal pour le 1er janvier 2027 ? Envoyez votre résiliation à votre assureur actuel, dans le délai qu’il indique.
Ce changement ne modifie pas le régime : le choix entre l’assurance suisse et l’assurance française reste définitif. Avant de résilier, comparez les primes, c’est là que se joue l’économie.
Prévoyance : plafonds 3a de 2026, rachats LPP et âge de référence AVS
Plafonds du pilier 3a en 2026
Le plafond de versement du pilier 3a dépend de votre affiliation à une caisse de pension (LPP). C’est le premier point à vérifier, car beaucoup de frontaliers ne savent pas s’ils y sont affiliés. Votre fiche de salaire le montre.
Pour vérifier les plafonds 2026 de votre cas, voyez la retraite suisse et le 3e pilier.
Un versement ne compte que pour l’année où il est crédité sur le compte 3a. N’attendez pas le dernier jour : un virement bancaire peut prendre plusieurs jours.
Le plafond de versement change selon que vous cotisez ou non à une caisse de prévoyance (LPP). Le tableau compare les deux cas.
| Critère | Avec affiliation LPP | Sans affiliation LPP |
|---|---|---|
| Mode de calcul | Montant fixe, moins élevé | 20 % du revenu d’activité |
| Plafond | Fixé chaque année | Plafonné à un maximum annuel |
| Qui est concerné | Salariés affiliés à une caisse de prévoyance | Personnes sans caisse de prévoyance |
Rachat LPP et délai de carence de trois ans
Si votre revenu annuel atteint 22 680 CHF, l’affiliation au 2e pilier, la prévoyance professionnelle (LPP), devient obligatoire pour un salarié assuré à l’AVS.
Vous n’avez donc pas à la demander : c’est le plafond avec affiliation LPP qui s’applique à votre versement 3a. Sur votre fiche de paie, vérifiez que la cotisation LPP y figure bien.
Âge de référence AVS et anticipation
L’âge de référence AVS est de 65 ans. Vous pouvez partir jusqu’à deux ans plus tôt, mais la rente baisse de 6,8 % à vie par année, soit 13,6 % pour deux ans.
Reporter de un à cinq ans augmente la rente, en totalité ou en partie (20 % à 80 %). Si possible, ne partez pas tôt. Pour votre couverture maladie, voyez choisir entre CMU et LAMal en 2026.
Fiscalité : déclarer ses salaires suisses en France avec l’attestation 2041-AS
Les huit cantons de l’accord frontalier de 1983
Même imposé à la source en Suisse, votre salaire se déclare aussi en France. Ça surprend souvent, mais c’est la règle. Si vous rentrez chez vous après votre travail, c’est la France qui impose votre salaire.
L’attestation 2041-AS évite la retenue suisse, mais seulement dans les huit cantons : Vaud, Valais, Berne, Soleure, Bâle-Ville, Bâle-Campagne, Neuchâtel et Jura. Pour le reste, voyez la fiscalité des frontaliers suisses.
Pour l’assurance santé, voyez le comparateur CMU ou LAMal. Pour faire viser l’attestation 2041-AS, réunissez ces pièces :
- Le formulaire rempli et signé.
- Votre contrat de travail.
- Un justificatif de domicile à l’adresse de retour inscrite sur le formulaire.
- Le tout envoyé au service des impôts de votre domicile.
- Les exemplaires remis à votre employeur avant votre prise de fonctions, puis chaque année avant le 1er janvier.
Les autres cantons, dont Genève
À Genève, le salaire est en principe imposé en Suisse. Vous n’êtes donc pas dans le même cas que les frontaliers des huit cantons, et la case « CAS 1 » du formulaire 2047-SUISSE ne vous concerne pas.
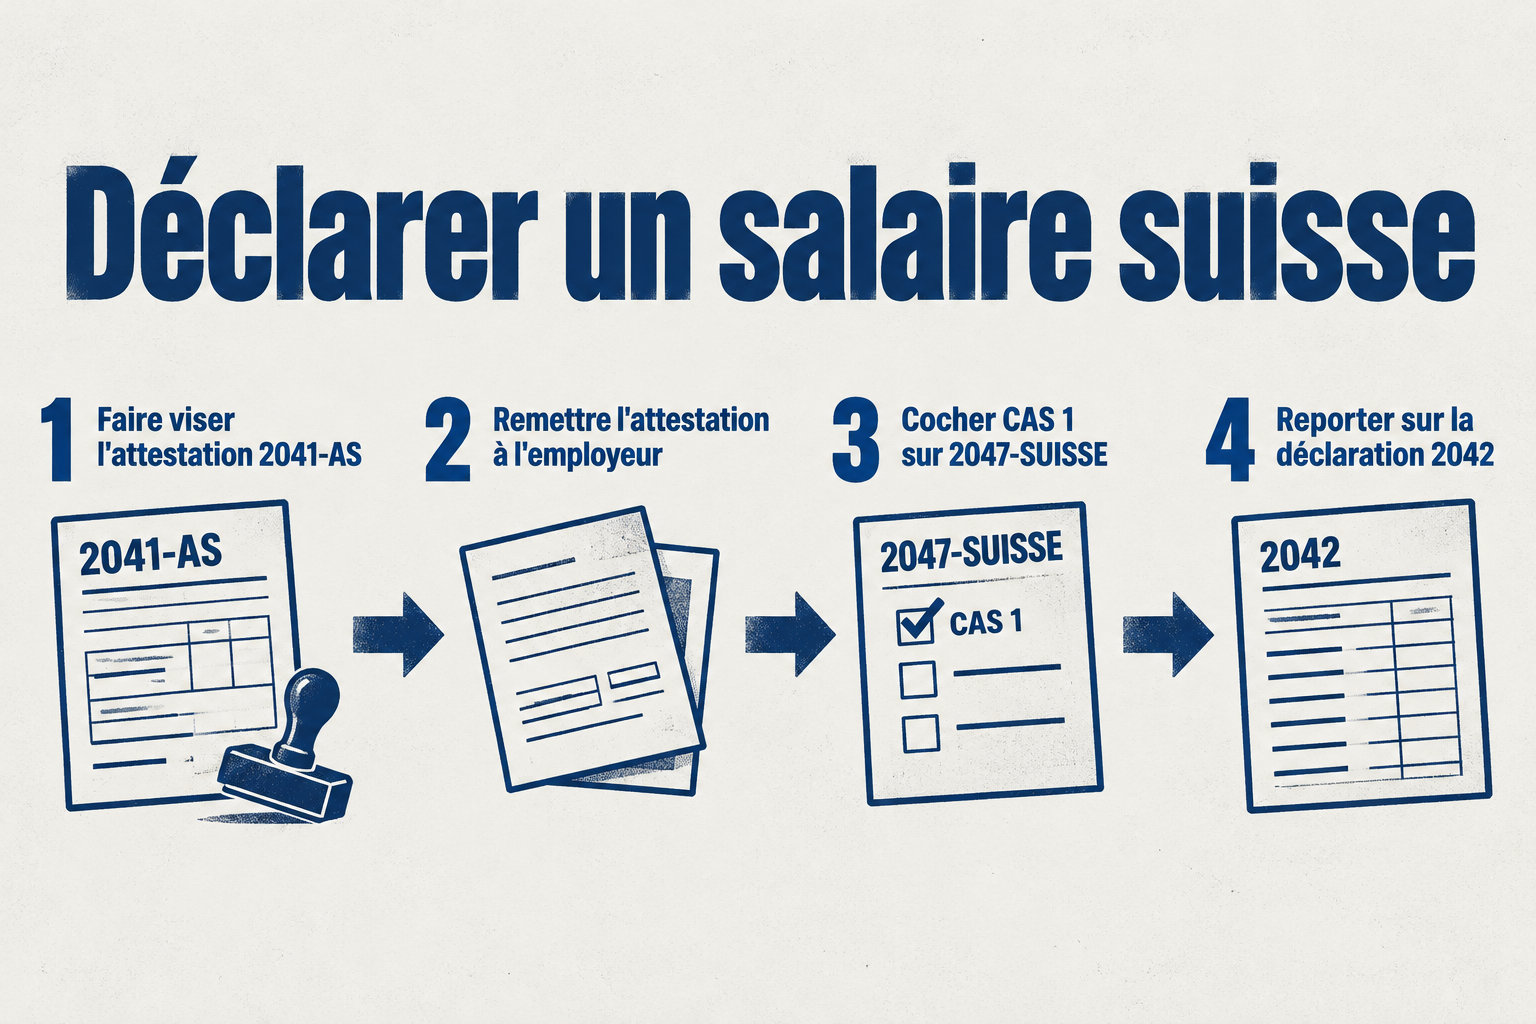
Ne cochez donc pas « CAS 1 » par réflexe, même avec une attestation 2041-AS en main, car c’est le canton de travail qui décide. Vérifiez-le avant de remplir le formulaire, et demandez à votre employeur en cas de doute.
Perte d’emploi : rester inscrit à France Travail et demander le formulaire U1
En cas de chômage complet en Suisse, inscrivez-vous à France Travail tout de suite. N’attendez pas les documents suisses : leur absence ne doit pas retarder votre inscription. C’est le piège le plus fréquent.
Si vous résidez en France, vous demandez l’allocation française au titre de votre emploi suisse. Vous ne touchez pas d’allocation suisse. Pour l’impôt sur ces revenus, voyez le guide fiscalité des frontaliers suisses.
Pour le formulaire U1, demandez à votre ancien employeur suisse de remplir l’attestation internationale. Ensuite, c’est vous qui la transmettez à une caisse de chômage reconnue dans votre canton.
Préparez votre certificat AVS, vos certificats ou bulletins de salaire, une pièce d’identité, votre lettre de licenciement et votre contrat de travail. Scannez chaque pièce avant envoi, un geste qui ne coûte rien et qui évite bien des ennuis.
Transports : travaux sur les lignes L5 et L6 jusqu’en avril 2027
Calendrier des travaux et de la capacité réduite
Les travaux sur les lignes L5 et L6 ne s’arrêtent pas avec la fin de l’année. Ils se poursuivent encore plusieurs mois, donc gardez de la marge dans vos horaires. Les chantiers ne font jamais plaisir aux frontaliers.
Sur certaines lignes, le service roule avec moins de capacité pendant encore quelques semaines. Pour vos droits à la retraite, voyez retraite frontalier suisse : optimiser ses droits en 2026.
Reprise des rames doubles et nouveau départ vers Annemasse
Les rames doubles reviennent peu à peu, et pas au même rythme sur chaque ligne. Vérifiez donc la ligne que vous prenez avant de compter sur une rame double.
Bon signe, mais la reprise avance par étapes : ne vous fiez pas à un seul trajet pour juger.
Un service en plus vers Annemasse s’ajoute en fin de journée, ce qui peut aider si vous rentrez tard. Mais l’horaire bouge encore avec les travaux, et il faut consulter les horaires à jour avant chaque déplacement.
Vérifiez la veille au soir et prévoyez de la marge. Avec des travaux qui durent aussi longtemps, c’est la règle la plus utile.
Retenez le délai de trois mois pour choisir votre assurance maladie : sans choix, vous êtes affilié d’office en Suisse. N’oubliez pas non plus de déclarer votre salaire suisse en France, même s’il est déjà imposé en Suisse.
Votre prochain pas : repérez la date de votre engagement et calculez la date limite. Si vous êtes à Genève, commencez par le formulaire de droit d’option.