La réforme AVS 21 est en vigueur, et elle change l’âge auquel vous pouvez prendre votre rente. En approchant de la retraite, une question revient vite : à quel âge partir, et combien touchera-t-on ?
Cet article fait le point sur ce que la réforme change pour l’âge de départ et le montant de la rente. Il vous montre ensuite les démarches à faire et les choix de prévoyance qui en découlent.
Ce que change la réforme AVS 21 pour votre départ
Depuis le 1er janvier 2024, la réforme AVS 21 est en vigueur. Pour les hommes, l’âge de référence reste fixé à 65 ans.
Pour les femmes nées après 1960, il monte de 64 à 65 ans, selon leur année de naissance. Franchement, ce calendrier n’est pas simple à suivre, alors vérifiez votre cas avant de faire vos calculs.
Les femmes nées de 1961 à 1969, dites génération transitoire, sont les premières concernées. Selon leur situation, elles profitent de taux favorables ou d’un supplément à vie.
Pour savoir si cela vous touche, voyez les règles de départ à 62 ans.
Après 1969, c’est le calendrier des paliers. Pour chiffrer, voyez les simulateurs de retraite. Choisir sans connaître son âge de départ est une erreur.
Âge de référence et mesures transitoires pour les femmes
Âge de départ selon l’année de naissance
Pour une femme, l’âge de référence monte par paliers de trois mois selon son année de naissance. Née en 1961, elle l’atteint à 64 ans et 3 mois.
Née en 1962, elle l’atteint à 64 ans et 6 mois. Franchement, trois mois de plus, ça compte : vérifiez votre année de naissance avant de fixer votre date.
Le tableau ci-dessous vous évite de faire le calcul : il donne l’âge de référence de chaque année de naissance.
| Critère | 1961 | 1962 | 1963 | 1964 |
|---|---|---|---|---|
| Âge de référence | 64 ans et 3 mois | 64 ans et 6 mois | 64 ans et 9 mois | 65 ans |
| Mois au-delà de 64 ans | 3 | 6 | 9 | 12 |
| Écart avec 65 ans | 9 mois | 6 mois | 3 mois | 0 |
Supplément de rente pour la génération transitoire
La génération transitoire touche un supplément à vie, à condition de ne pas anticiper sa rente. Il atteint 160 francs par mois au maximum. Son montant dépend de votre revenu annuel moyen et de votre année de naissance.
Le revenu annuel moyen fixe le montant : 160 francs par mois jusqu’à 57 360 francs, 100 francs jusqu’à 71 700 francs, 50 francs au-delà.
Pour votre cas, passez par le simulateur retraite suisse avant de décider. Sauf besoin pressant d’argent, attendre reste le choix le plus rentable.
Anticiper ou ajourner sa rente AVS : que choisir ?
Anticiper la rente dès 63 ans
Vous pouvez demander votre rente AVS dès 63 ans, et dès 62 ans si vous êtes une femme née de 1961 à 1969.
Anticiper paraît séduisant, mais la réduction est définitive : elle dure toute la vie. Elle dépend du nombre de mois d’anticipation et ne touche que la part de rente prise en avance.
Pour les frontaliers, voyez retraite frontalier suisse : AVS et LPP avant de choisir.
Vous n’êtes pas obligé de tout anticiper d’un coup. Vous pouvez prendre une part de votre rente, entre 20 % et 80 %, et garder le reste pour plus tard.
Cette option est souvent oubliée, pourtant elle est utile. Vous pouvez continuer à travailler pendant ce temps. Vous ne pouvez augmenter la part versée qu’une seule fois, puis vous prenez le solde en entier.
Ajourner la rente jusqu’à 70 ans
Vous pouvez attendre jusqu’à cinq ans après l’âge de référence, soit jusqu’à 70 ans.
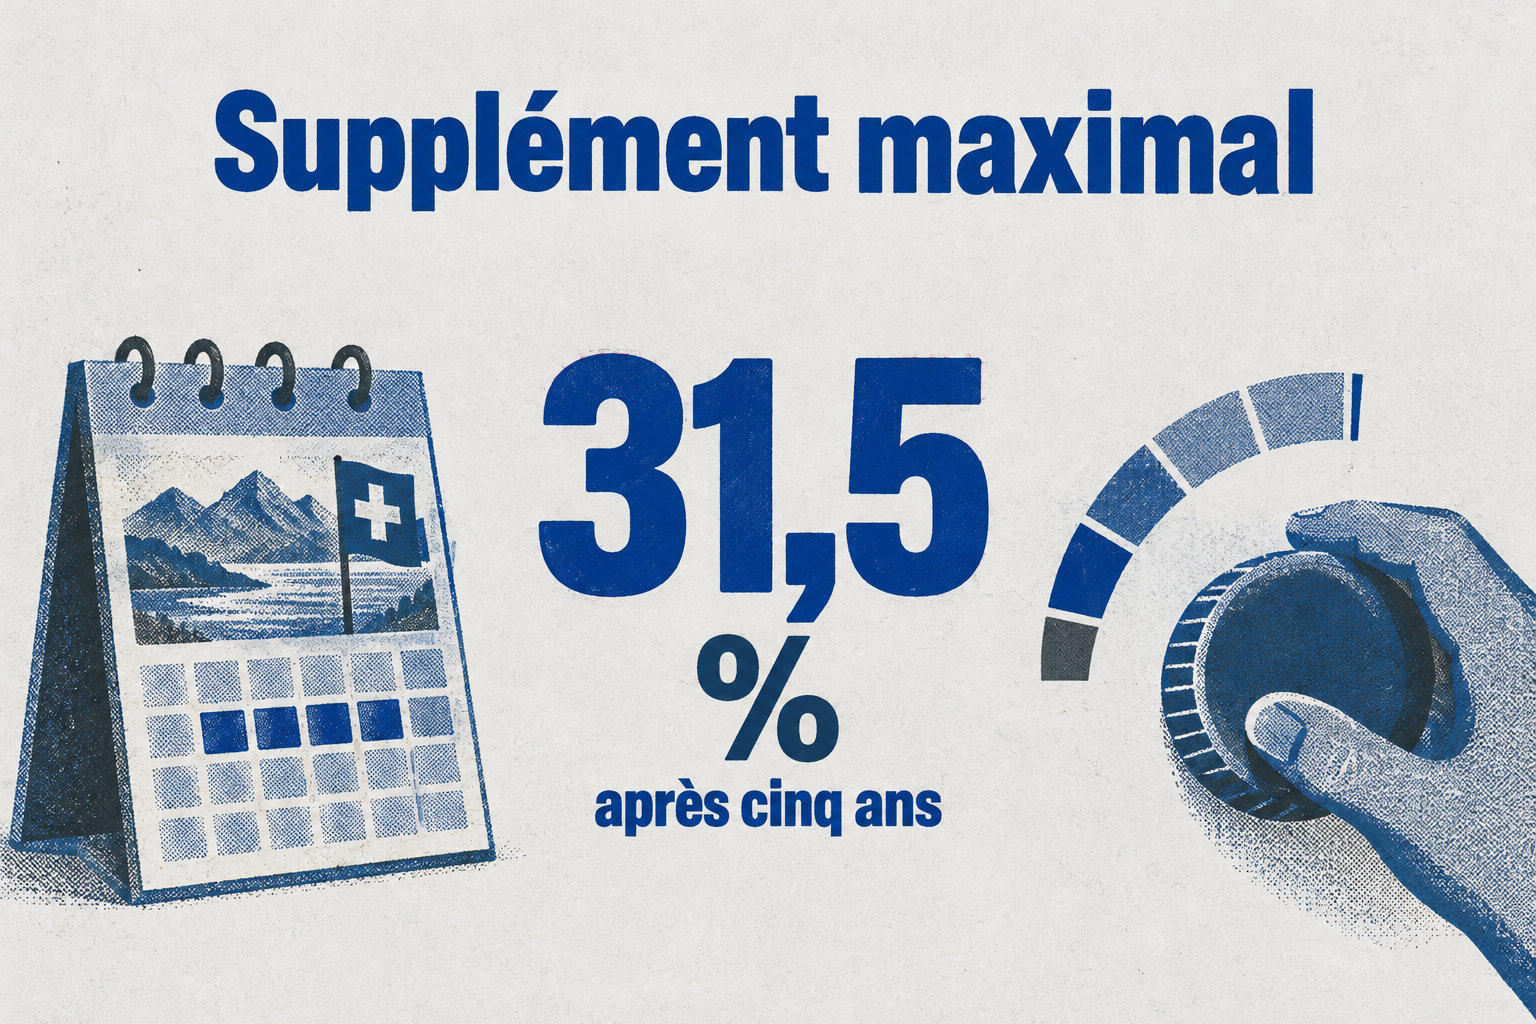
Plus le report dure, plus la rente grossit : de 5,2 % après un an à 31,5 % après cinq ans. La durée exacte en mois compte aussi.
Annoncez ce report à votre caisse de compensation dans les délais fixés. Demandez une simulation avant de choisir : sur une rente versée à vie, mieux vaut des chiffres précis.
Combien touchera-t-on : montant de la rente et lacunes de cotisation
En 2026, la rente AVS complète va de 1 260 à 2 520 francs par mois. Le montant dépend surtout de vos années de cotisation et de votre revenu annuel moyen.
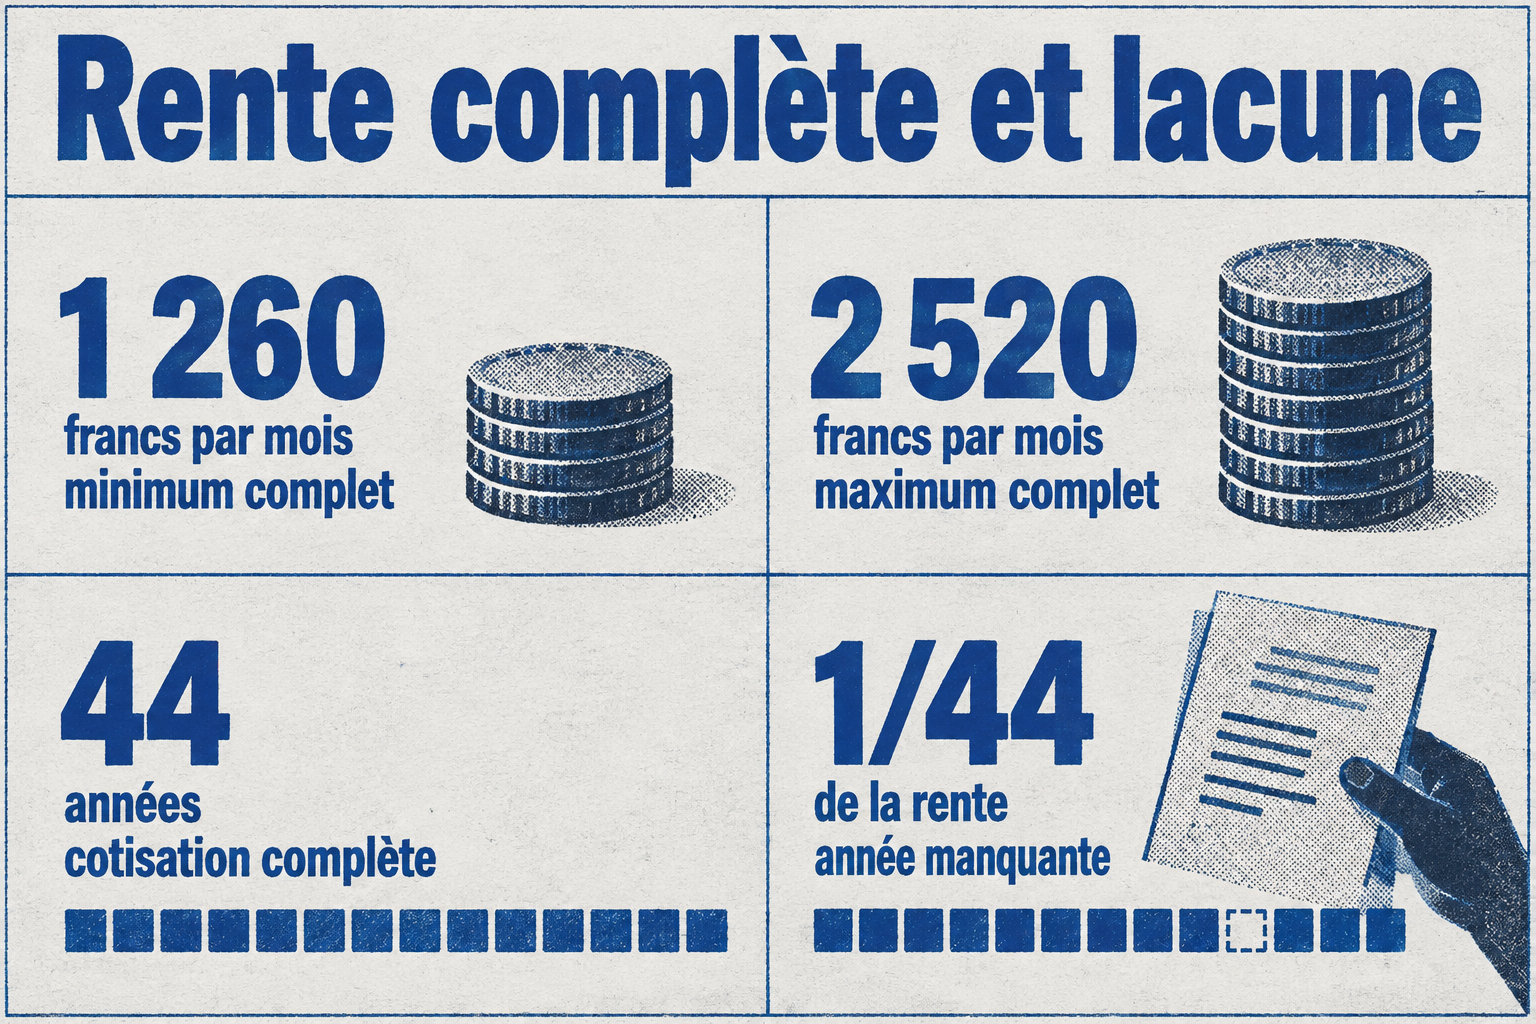
Une durée complète compte 44 années. Chaque année manquante réduit la rente de 1/44, pour toute la retraite. Combler une lacune tôt reste le meilleur calcul.
Pour vérifier vos années et combler une lacune, suivez ces étapes :
- Demandez un extrait de compte à votre caisse de compensation.
- Repérez les années absentes : l’année en cours n’y est pas encore inscrite.
- Comblez une lacune dans les cinq ans, rétroactivement, pour les années où vous étiez assuré à l’AVS.
- Si vous êtes frontalier, voyez la fiscalité des frontaliers suisses avant de verser.
Démarches à faire avant le départ, frontaliers compris
Déposer la demande de rente
La rente AVS ne se verse pas toute seule. Remplissez le formulaire 318.370, « Demande de rente de vieillesse », et envoyez-le à la caisse de compensation compétente.
Ne comptez pas sur un rappel de la caisse. Un formulaire oublié dans un tiroir, c’est la façon la plus bête de perdre de l’argent.
Déposez votre demande trois à six mois avant l’âge de référence. Pour le reste de vos revenus, voyez les règles AVS, LPP et 3a 2026. Côté papiers, préparez ceux qui vous concernent :
- votre carte d’assurance-maladie ou votre carte AVS ;
- votre livret de famille ;
- votre permis de séjour, si vous en avez un ;
- les jugements de divorce ou de séparation, s’il y en a ;
- vos coordonnées bancaires, pour recevoir le versement.
Cas des personnes ayant cotisé dans l’UE
Le bon interlocuteur dépend de votre lieu de vie et vous évite des allers-retours :
- Vous vivez en Suisse et avez cotisé dans l’UE ou l’AELE : écrivez à la dernière caisse qui a enregistré vos cotisations.
- Votre conjoint touche déjà une rente AVS : contactez la caisse qui la verse.
- Vous vivez dans l’UE ou l’AELE : adressez-vous à l’organisme de sécurité sociale de votre pays, qui transmet vos formulaires à la caisse suisse.
- Chaque pays verse sa part, selon ses périodes d’assurance.
Le 3e pilier pour compléter la rente : plafonds et rachats
Sur le pilier 3a, le maximum 2026 est de 7 258 francs avec caisse de pension. Sans caisse, déduisez 20 % de votre revenu, jusqu’à 36 288 francs.
Pour la déduction, le versement doit être crédité au plus tard le 31 décembre. Pour voir l’effet sur votre rente, consultez le simulateur retraite suisse. Ne le laissez pas traîner jusqu’à la dernière semaine.
Vérifiez ces points avant un rachat.
| Critère | Rachat possible | Rachat impossible |
|---|---|---|
| Année à rattraper | 2025 ou plus récent, dix ans maximum | Avant 2025 ou plus de dix ans |
| Revenu AVS | Pendant l’année manquante et celle du rachat | Aucun revenu AVS pendant l’une des deux |
| Cotisation ordinaire de l’année | Versée en entier avant le rachat | Partielle ou absente |
| Montant du rachat | Jusqu’à 7 258 francs en 2026 | Au-delà de 7 258 francs |
Fiscalité des rentes et du capital, et poursuite du travail
Une rente AVS ou de prévoyance s’ajoute à vos autres revenus : elle est imposée comme eux, et le montant dépend de votre revenu imposable et de votre domicile.
Un capital du 2e pilier ou du 3a est imposé séparément, selon un barème réduit, ce qui surprend souvent. Le canton de domicile fixe le montant. Si vous êtes frontalier, voyez fiscalité retraite frontaliers 2026 avant de choisir.
Après l’âge de référence, vous payez des cotisations AVS sur le revenu au-delà de 1 400 francs par mois. Pour une année incomplète, la franchise se compte par mois civil entier ou commencé.
Une seule fois, vous pouvez demander un nouveau calcul de rente, qui retient vos revenus jusqu’à 70 ans sans dépasser la rente maximale. Attendez la fin de votre activité pour le demander.
Pour les femmes, l’année de naissance fixe l’âge de référence, donc vérifiez-le avant tout calcul. Ensuite, comparez anticiper, reporter ou attendre, car chaque option change le montant de la rente.
Votre prochain pas : demandez une simulation, puis déposez votre demande trois à six mois avant l’âge de référence. La caisse ne vous rappellera pas.